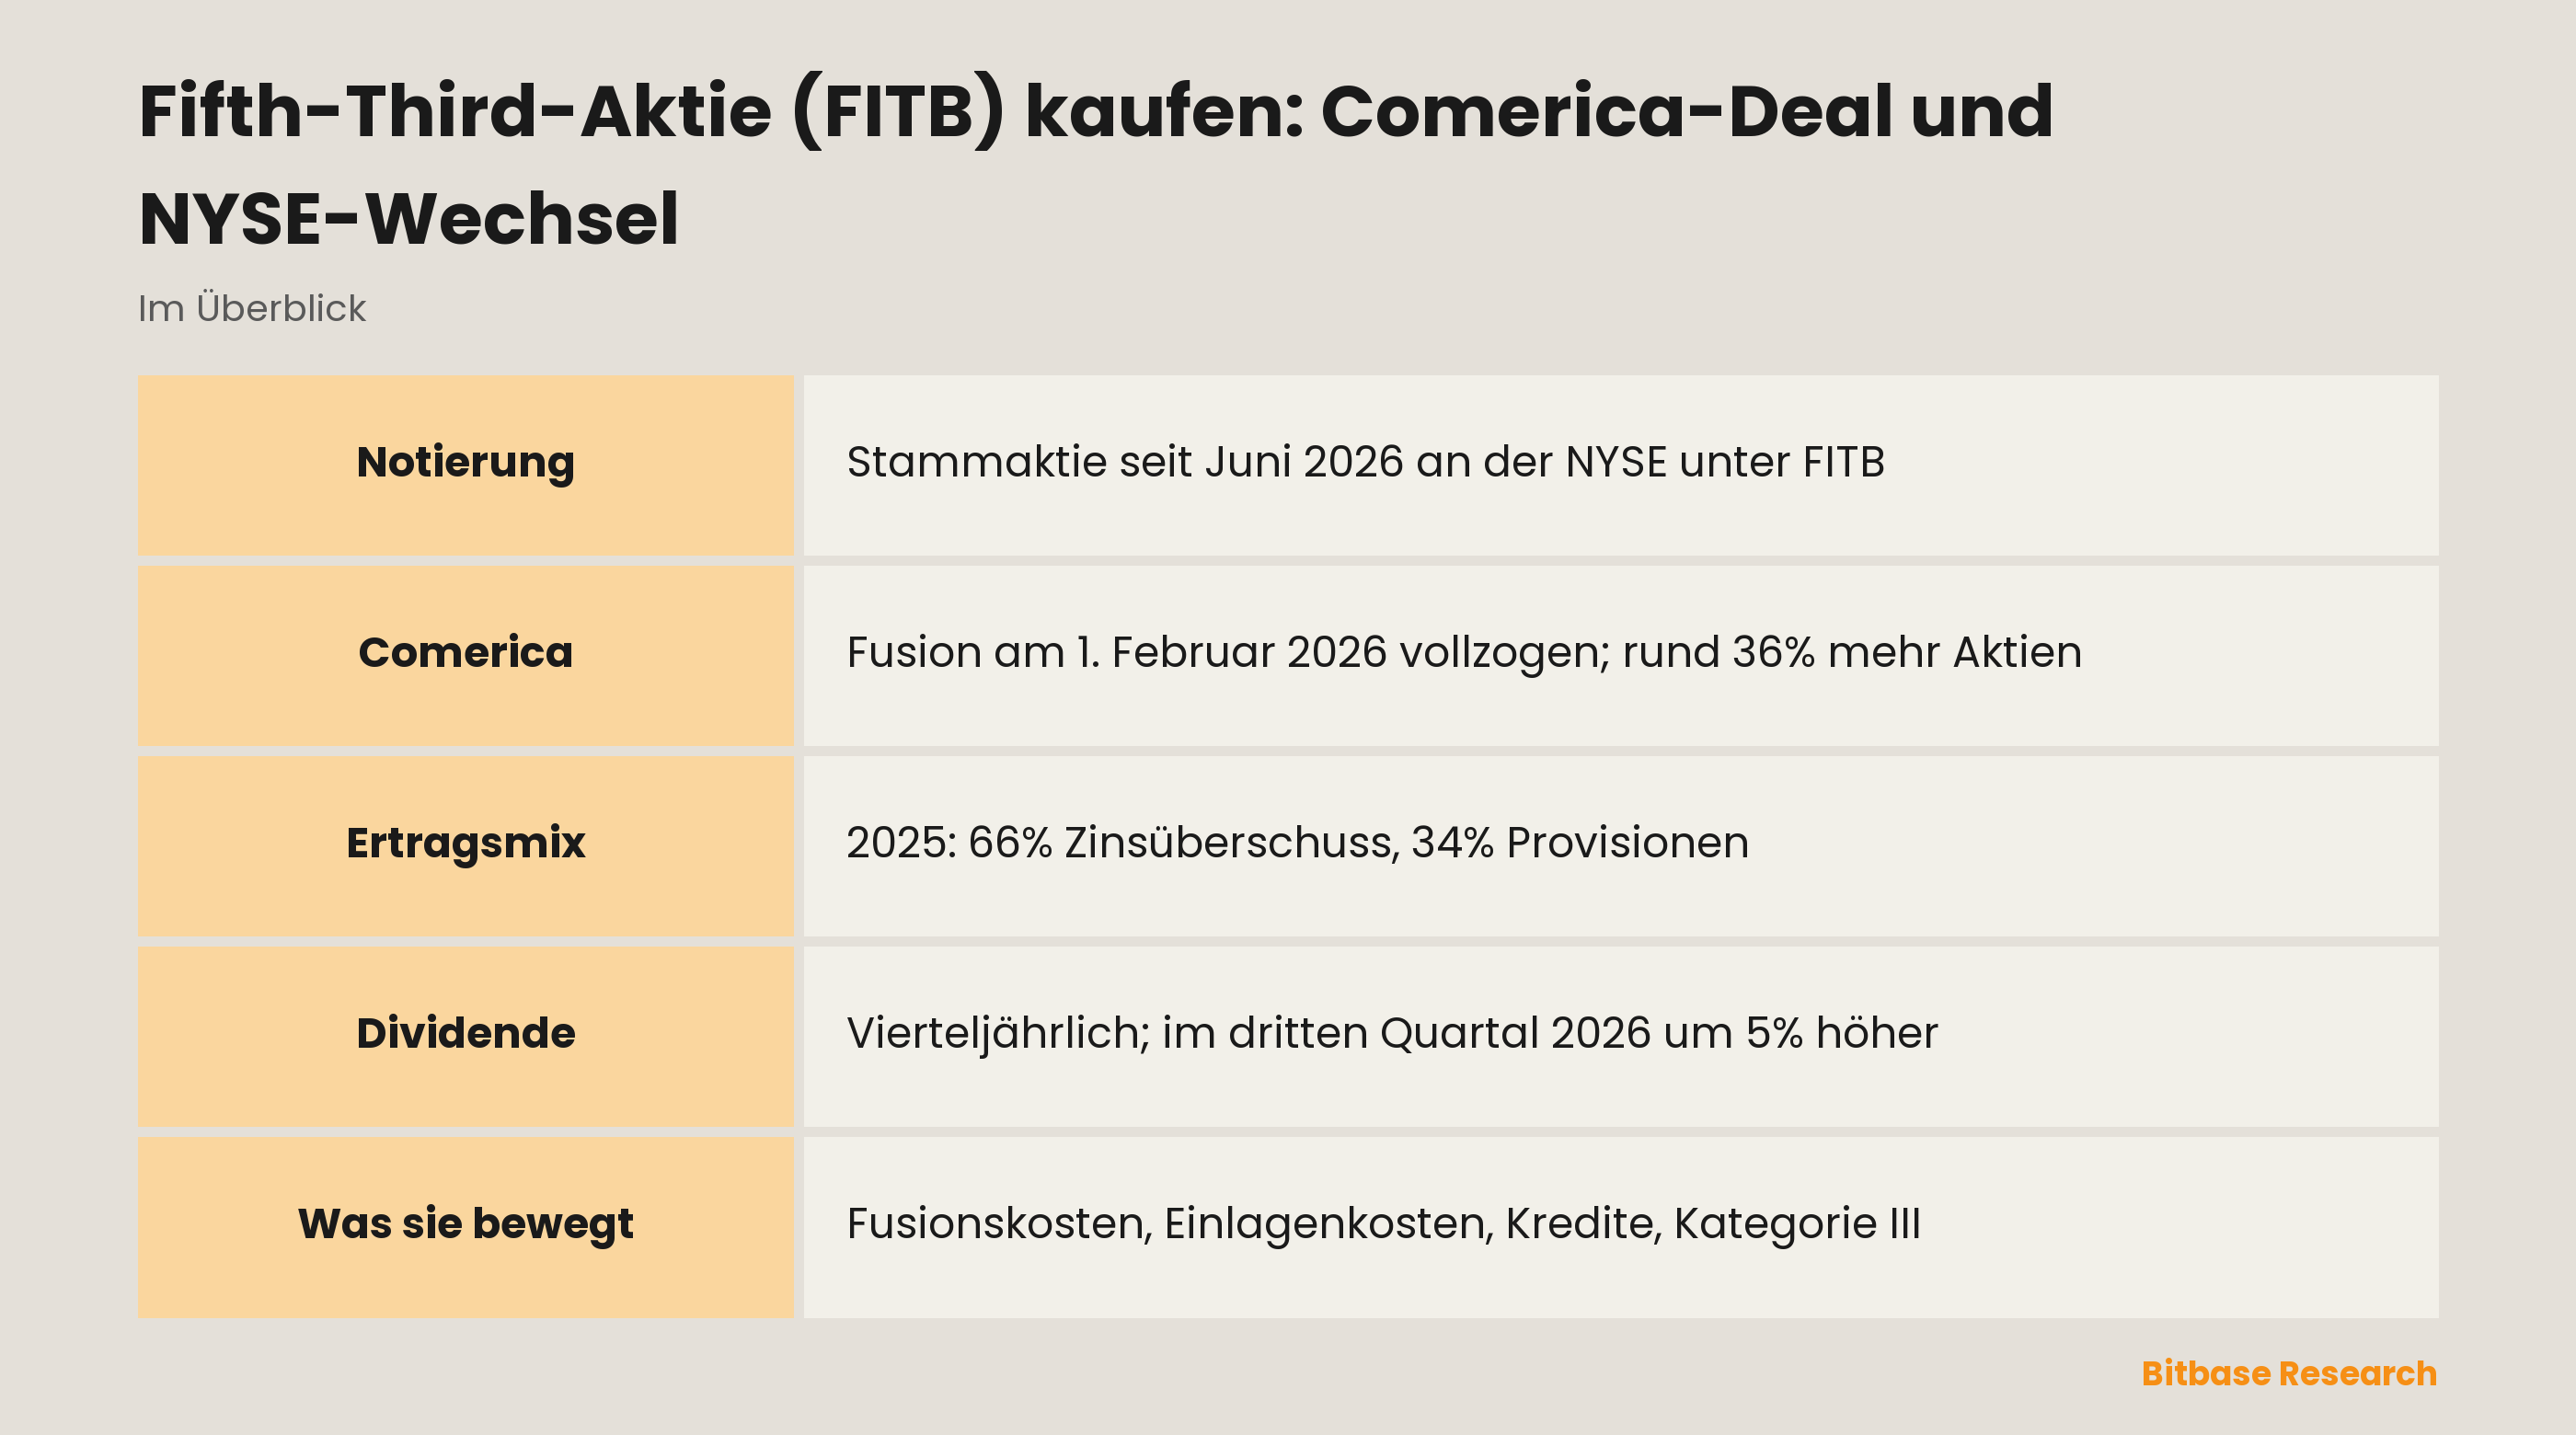
Im Juni 2026 hat Fifth Third Bancorp die Notierung seiner Stammaktie von der Nasdaq an die New York Stock Exchange verlegt und das Kürzel FITB behalten. Zum Kauf brauchst du deshalb heute ein Depot mit Zugang zur NYSE und eine Order auf dieses Kürzel. Die Bank aus Cincinnati ist außerdem größer, als ihr eigener Geschäftsbericht für 2025 sie beschreibt: Am 1. Februar 2026 schloss sie die Übernahme der Comerica aus Dallas ab, bezahlt vollständig in Aktien. Dazu kamen Filialen in Michigan, Texas und Kalifornien, und die Zahl der Fifth-Third-Aktien stieg um rund 36%. Im Folgenden: womit die Bank Geld verdient, wie eine Order abläuft und worauf du achten solltest, während aus zwei Banken eine wird.
Was macht Fifth Third?
Fifth Third Bancorp ist eine Bankholding, 1975 im Bundesstaat Ohio gegründet, die sich als Finanzholding einstufen ließ. Fast das gesamte Geschäft läuft über eine Tochter, die Fifth Third Bank, National Association. Ihre Geschichte führt das Unternehmen auf das Jahr 1858 zurück; seither, so heißt es in seinen Pressemitteilungen, helfe die Bank Menschen, Familien, Unternehmen und Gemeinden beim Wachsen.
Laut 10-K war Fifth Third Ende 2025 eine Regionalbank mit 1.130 vollwertigen Filialen in zwölf Bundesstaaten – von Ohio, Kentucky, Indiana, Michigan und Illinois im Mittleren Westen bis Florida, Tennessee, Georgia, North und South Carolina, West Virginia und Alabama im Südosten – und 18.676 Beschäftigten, gerechnet in Vollzeitstellen. Zur Einlagenstrategie gehörte es, die Präsenz im Privatkundengeschäft in wachstumsstarken Märkten auszubauen, namentlich im Südosten.
Die Comerica-Übernahme hat diese Landkarte verändert. Der Fusionsvertrag wurde am 5. Oktober 2025 unterzeichnet und am 1. Februar 2026 vollzogen: An diesem Tag gingen Comerica und ihre Holding in einer Tochter von Fifth Third auf, und die beiden Comerica-Banken wurden noch am selben Tag in die Fifth Third Bank eingegliedert. Comerica hatte ihren Sitz in Dallas und Filialen vor allem in Michigan, Texas und Kalifornien. Zum 30. September 2026 betrieb Fifth Third 1.429 vollwertige Filialen und 2.549 Geldautomaten in fünfzehn Bundesstaaten, und die Bilanzsumme lag rund 41% über dem Stand von Ende 2025. Im Quartalsbericht 10-Q für das dritte Quartal bezeichnet sich das zusammengelegte Haus als eine der größten Banken der USA.
Die Bank berichtet in drei Geschäftssegmenten.
Firmenkundengeschäft (Commercial Banking) betreut große und mittelgroße Unternehmen sowie öffentliche Auftraggeber und Freiberufler. Neben Krediten und Einlagen bietet es Cash-Management, Devisen- und Handelsfinanzierung, Derivate und Kapitalmarktleistungen, besicherte Kredite, Immobilienfinanzierung, öffentliche Finanzierung, Leasing und Konsortialkredite. Hier ist das meiste gelandet, was Comerica mitgebracht hat: Im dritten Quartal 2026 lag das durchschnittliche Vermögen des Segments rund 67% über dem Vorjahreswert.
Privat- und Kleinunternehmenskunden (Consumer and Small Business Banking) umfasst Giro- und Sparkonten, Baufinanzierungen, Kreditlinien auf Wohneigentum, Kreditkarten, über Autohändler vermittelte Autokredite, Kredite für Solaranlagen und andere Verbraucherkredite sowie Produkte für kleine Firmen. Die Kunden erreicht das Segment über das Filialnetz und über Partner, die Kredite indirekt oder als Korrespondenten vermitteln.
Vermögensverwaltung (Wealth and Asset Management) bietet Finanzplanung, Anlageverwaltung, Brokerage, Versicherungen sowie Treuhand- und Nachlassdienste für Privatpersonen, Unternehmen und gemeinnützige Organisationen.
Was keinem Segment zugeordnet ist, etwa der größte Teil des Wertpapierportfolios und das zentral gesteuerte Zinsrisiko, steht in einer vierten Zeile namens General Corporate and Other.
Wie Fifth Third Geld verdient
Eine solche Bank verdient auf zwei Wegen. Der erste ist die Spanne zwischen dem, was sie mit Krediten und Wertpapieren einnimmt, und dem, was sie für Einlagen und Schulden zahlt – der Zinsüberschuss. Der zweite sind Gebühren und Provisionen. Laut 10-K kamen 2025 auf vollständig steuerpflichtiger Basis (FTE) 66% der Gesamterträge aus dem Zinsüberschuss und 34% aus dem zinsunabhängigen Ertrag. FTE ist eine Anpassung, die steuerfreie Zinsen so behandelt, als wären sie steuerpflichtig.
Der Provisionsertrag verteilt sich auf mehrere Bereiche. Anteile am gesamten zinsunabhängigen Ertrag 2025:
| Bereich | Anteil am zinsunabhängigen Ertrag 2025 | Was dazugehört |
|---|---|---|
| Vermögensverwaltung | 23% | Gebühren für die Vermögensverwaltung von Privatkunden, Brokerage und Treuhand |
| Zahlungsverkehr für Firmen | 21% | Liquiditätsmanagement, Händlerabwicklung, Firmenkarten und eingebettete Zahlungen |
| Privatkundengeschäft | 19% | Kontogebühren einschließlich Überziehung sowie Karten- und Abwicklungserträge |
| Kapitalmarkt | 14% | Gebühren aus Unternehmensanleihen, institutionelles Brokerage und anderes |
| Firmenkundengeschäft | 11% | Erträge aus Operating-Leasing, Kreditgebühren für Firmen und Gebühren für die Verwertung von Leasinggütern |
| Hypothekengeschäft | 7% | Erträge aus Vergabe und Verwaltung von Baufinanzierungen |
Der Rest stammte aus sonstigen Erträgen und Wertpapiergewinnen.
Der Gewinn nach Segmenten zeigt ein anderes Bild. 2025 erwirtschaftete das Privat- und Kleinunternehmenskundengeschäft rund 61% des Vorsteuergewinns der drei Segmente, das Firmenkundengeschäft rund 33% und die Vermögensverwaltung rund 6%. Der Vorsteuergewinn des Firmenkundengeschäfts lag rund 24% unter dem Wert von 2024, weil der Zinsüberschuss sank und die Risikovorsorge stieg. Laut 10-K gehörte zu den höheren Abschreibungen hinter dieser Vorsorge die betrugsbedingte Wertminderung eines Firmenkredits aus der Asset-Based-Finanzierung.
Nach der Comerica-Übernahme haben sich die Gewichte verschoben. In den ersten neun Monaten 2026 kam das Firmenkundengeschäft auf rund 51% des Vorsteuergewinns der drei Segmente, das Privat- und Kleinunternehmenskundengeschäft auf rund 42% und die Vermögensverwaltung auf rund 7%. Nicht eingerechnet ist General Corporate and Other; diese Zeile wies in beiden Zeiträumen einen Verlust vor Steuern aus.
Der Rohstoff des Geschäfts sind Einlagen. 2024 und 2025 entsprachen die durchschnittlichen Kerneinlagen, also stabile Giro- und Spareinlagen und kleinere Termineinlagen, 77% der durchschnittlichen Bilanzsumme. Im dritten Quartal 2026 erklärte das Unternehmen, der Ertrag im Firmenzahlungsverkehr sei durch das staatliche Prepaid-Karten-Programm Direct Express gestützt worden und durch den weiteren Ausbau eingebetteter Finanzdienste über die Plattform Newline.
Die FITB-Aktie im Überblick
| Merkmal | FITB |
|---|---|
| Börse | New York Stock Exchange seit Juni 2026; zusätzlich an der NYSE Texas registriert |
| Kürzel | FITB (Stammaktie) |
| Wertpapier | Nennwertlose Stammaktie; vier Vorzugsserien werden getrennt als Depositary Shares gehandelt |
| Branche | Regionalbank: Firmen-, Privatkunden- und Vermögensgeschäft |
| Index | S&P 500 |
| Sitz | Cincinnati, Ohio |
| Gründung | Ohio, 1975 |
| Geschäftsjahr | Kalenderjahr, endet am 31. Dezember |
| Netz | 1.429 Filialen in fünfzehn Bundesstaaten (30. September 2026) |
| Ausschüttungen | Quartalsdividende in bar; Aktienrückkäufe im Rahmen einer Ermächtigung über 100 Mio. Aktien vom Juni 2025 |
| SEC-Kennung | CIK 35527 |
Kurs, Börsenwert und Rendite ändern sich in jeder Sitzung; aktuelle Zahlen findest du auf der Fifth-Third-Aktienseite auf Bitbase.
So kaufst du Fifth-Third-Aktien
Fifth Third ist ein Unternehmen aus Ohio mit Notierung in New York, du kaufst also die Stammaktie selbst und kein Hinterlegungszertifikat. Der Ablauf besteht aus fünf Schritten.
1. Such dir einen Broker mit NYSE-Zugang. Außerhalb der USA kann das ein örtlicher Broker mit Zugang zu US-Aktien sein oder ein internationaler Anbieter. Prüfe, welche juristische Person dein Depot führt und welche Behörde sie beaufsichtigt.
2. Eröffne das Depot und erkläre deinen Steuerstatus. Die US-Steuerbehörde IRS verlangt von einer ausländischen Person, die wirtschaftliche Eigentümerin von US-Einkünften ist, das Formular W-8BEN beim Abzugsverpflichteten oder Zahler einzureichen; für Aktionäre ist das meist der Broker.
3. Zahl Geld ein. Wenn dein Geld nicht in Dollar liegt, ist der Währungstausch ein eigener Kostenpunkt; vergleiche also neben der Provision auch den Wechselkurs.
4. Wähl das richtige Papier. Such nach FITB und prüfe, dass das Ergebnis die Stammaktie der Fifth Third Bancorp an der NYSE ist. Dein Broker zeigt womöglich auch die Depositary Shares der Vorzugsserien mit den Kürzeln FITB PrA, FITB PrI, FITB PrK und FITB PrM; sie haben eigene Dividendenbedingungen und sind ein anderes Wertpapier.
5. Leg Orderart und Größe fest. Eine Market-Order wird zum aktuellen Kurs ausgeführt; eine Limit-Order nur zu deinem Preis oder besser und unter Umständen gar nicht. Manche Broker bieten Bruchstücke von Aktien für einen festen Betrag an, andere nicht.
Bewahre nach der Ausführung die Abrechnungen und Depotauszüge auf: Darin stehen dein Kaufpreis und die erhaltenen Dividenden.
Dividendensteuer für Anleger im Ausland. Bei Dividenden aus US-Quellen an Nichtansässige weist die IRS den Zahler an, 30% oder den niedrigeren Satz aus einem Doppelbesteuerungsabkommen einzubehalten; die wirtschaftliche Eigentümerin kann den niedrigeren Satz beantragen, indem sie beim Abzugsverpflichteten das Formular W-8BEN einreicht. Dein Wohnsitzland kann dieselbe Dividende noch einmal besteuern.
Frühere Comerica-Aktien. Wer am 1. Februar 2026 Comerica-Stammaktien hielt, besitzt jetzt Fifth Third: Aus jeder Comerica-Aktie wurden 1,8663 Fifth-Third-Aktien, Bruchteile wurden in bar ausgeglichen. Inhaber der Comerica-Vorzugsaktien erhielten eine neue Fifth-Third-Vorzugsserie M mit vergleichbaren Bedingungen.
Über einen Fonds. FITB steht in der Positionsliste vom 5. November 2026 des SPY, des S&P-500-Fonds von State Street; S&P-500-Indexfonds halten die Aktie also als eine kleine Position unter Hunderten.
Was die FITB-Aktie bewegt
Ob sich die Fusion rechnet. Comerica hat die Größenordnung aller Zahlen auf einen Schlag verändert. In den ersten neun Monaten 2026 stiegen die Gesamterträge um 40% und der Zinsüberschuss um 44%, die zinsunabhängigen Aufwendungen aber um 71%; darin stecken Fusionskosten für Halteprämien, Abfindungen, Vertragsauflösungen und die Systemumstellung. Der Nettogewinn wuchs nur um 2%, und verteilt auf deutlich mehr Aktien sank der verwässerte Gewinn je Aktie um 22%. In der Mitteilung zum dritten Quartal sagte Vorstandschef Tim Spence, die Systemumstellung sei weniger als ein Jahr nach Bekanntgabe der Comerica-Übernahme abgeschlossen gewesen; man baue eine Fifth Third, die besser und nicht nur größer sei. Ob Einsparungen und neue Kunden folgen, zeigen die nächsten Berichte.
Zinsen und Einlagenkosten. Weil rund zwei Drittel der Erträge 2025 aus dem Zinsüberschuss stammten, zählt die Marge am meisten. Die Nettozinsmarge lag im dritten Quartal 2026 bei 3,34% nach 3,13% ein Jahr zuvor, und der Zinsüberschuss war um 49% höher. Die Mitteilung führt das vor allem auf Comerica zurück, unterstützt durch die Neubepreisung festverzinster Aktiva. Dieselbe Mitteilung warnt, der Wettbewerb um Einlagen werde härter, und nennt als Kostentreiber, dass frühere außerbilanzielle Sweep-Gelder von Comerica-Kunden in verzinste Einlagen gewandert sind.
Kreditqualität. Die Nettoabschreibungen lagen 2025 bei 0,60% der durchschnittlichen Kredite nach 0,45% im Jahr 2024, größtenteils wegen jenes einen Firmenkredits, der nach einem Betrug abgeschrieben wurde. Im dritten Quartal 2026 betrug die annualisierte Quote 0,31% gegenüber 1,09% im Vorjahresquartal. Für Aktionäre ist die Frage, ob Verluste Einzelfälle bleiben, während das Kreditbuch die Comerica-Kreditnehmer aufnimmt.
Eine strengere Aufsichtskategorie. Die US-Regeln teilen große Banken nach Größe in Kategorien ein, und je größer die Bank, desto strenger die Vorgaben. Fifth Third ist im dritten Quartal 2026 von Kategorie IV in Kategorie III gewechselt. Das heißt strengere Liquiditätsregeln, ein jährlicher Stresstest der Federal Reserve statt alle zwei Jahre und ab dem vierten Quartal 2028 Obergrenzen für Kreditrisiken gegenüber einzelnen Gegenparteien. Das Stresstest-Ergebnis bestimmt einen Teil des Kapitals, das die Bank halten muss, und damit, wie viel sie ausschütten kann.
Wachstum außerhalb des Mittleren Westens. Fifth Third baut seine Präsenz im Privatkundengeschäft im Südosten aus und besitzt nun das Geschäft von Comerica in Texas und Kalifornien. Die Mitteilung zum dritten Quartal meldet ein Plus bei den Privatkundenhaushalten von 7% im Südosten und 8% im Südwesten. Diese Märkte kosten erst einmal Geld: Der 10-Q führt einen Teil des Anstiegs der Raumkosten auf die weitere Expansion in den Südosten, nach Texas und nach Kalifornien zurück.
Fusions-, Kredit- und Refinanzierungsrisiken bei Fifth Third
Die Risikofaktoren im 10-K sind lang. Am nächsten am Aktienkurs liegen die folgenden Punkte, sinngemäß nach dem Geschäftsbericht wiedergegeben.
Kredit. Das Unternehmen schreibt in den Risikofaktoren, eine Verschlechterung der Kreditqualität habe Fifth Third in der Vergangenheit geschadet und könne das wieder tun. Der Betrugsfall von 2025 ist ein aktuelles Beispiel.
Zinsen. Laut Bericht hängen Erträge und Zahlungsströme von Fifth Third zu einem großen Teil von der Differenz zwischen den Zinsen auf verzinsliche Aktiva wie Kredite und Wertpapiere und den Zinsen auf verzinsliche Verbindlichkeiten wie Einlagen und Fremdmittel ab; die Zinsen selbst hängen von vielen Faktoren ab, die das Unternehmen nicht beeinflussen kann.
Einlagen. Kann Fifth Third seine Einlagen nicht halten oder ausbauen, muss die Bank womöglich mehr für ihre Refinanzierung zahlen. Kunden können Geld an die Börse oder in andere Anlagen verlagern, wenn sie diese für lohnender halten.
Die Fusion selbst. Das Unternehmen rechnet mit erheblichen Kosten für Fusion und Integration von Comerica und warnt, die erwarteten Vorteile könnten nicht vollständig oder erst später als erwartet eintreten. Im selben Abschnitt heißt es, die größere Bank könne genauer von den Aufsehern geprüft werden.
Verwässerung durch Übernahmen. Der Bericht hält fest, künftige Übernahmen könnten die Anteile der heutigen Aktionäre verwässern. Die Comerica-Fusion hat das bereits getan: Am Tag des Vollzugs gab Fifth Third neue Aktien im Umfang von rund 36% der Ende 2025 ausstehenden Aktien aus.
Zahlungsverkehr und Rechtsstreitigkeiten. Echtzeit-Zahlungsnetze wie RTP und FedNow dürften laut Bericht die Erträge der Bank aus Geldern im Transit verringern und das Betrugsrisiko erhöhen. Außerdem wurde das Unternehmen 2006 als Beklagter in die kartellrechtliche Sammelklage von Händlern wegen der Interchange-Gebühren von Visa und MasterCard einbezogen, und die Ergebnisse des dritten Quartals 2026 enthalten eine Belastung im Zusammenhang mit diesen Verfahren.
Zwei weitere Risiken betreffen die Aktie, nicht die Bank. Der 10-K sagt offen, der Aktienkurs von Fifth Third sei volatil und die Schwankungen könnten mit der Geschäftsentwicklung nichts zu tun haben. Zudem hängt die Dividende davon ab, dass die Holding Dividenden von der Bank erhält, und diese können unter anderem durch aufsichtsrechtliche Vorgaben beschränkt werden. Die Aktie einer einzelnen Bank ist eine konzentrierte Position, so vertraut das Schild über der Filiale auch sein mag.
FITB selbst recherchieren
Alle Berichte liegen im EDGAR-System der US-Börsenaufsicht unter CIK 35527: der jährliche 10-K, die 10-Q für die ersten drei Quartale und 8-K zu wichtigen Ereignissen. 2026 erschienen die Quartalsmitteilungen am 20. Januar, 17. April, 17. Juli und 19. Oktober als 8-K; die Oktober-Meldung enthielt auch die Folien zur Telefonkonferenz. Dieselben Unterlagen gibt es kostenlos auf der Investor-Relations-Seite ir.53.com.
Im 10-K fängst du am besten mit der Geschäftsbeschreibung für das Filialnetz an, liest dann die Risikofaktoren und den Anhang zu den Segmenten, der die drei Segmente nebeneinanderstellt. Der Kapitalteil im Lagebericht nennt die aufsichtsrechtlichen Quoten und die Rückkaufermächtigung. Weil die Comerica-Fusion erst nach Ende des Geschäftsjahres 2025 vollzogen wurde, beschreibt der 10-K für 2025 nur Fifth Third allein; über die zusammengelegte Bank informieren die 10-Q von 2026 mit ihrem Anhang zum Unternehmenszusammenschluss. Die Performance-Grafik im 10-K vergleicht die Aktionärsrendite von Fifth Third mit dem S&P 500, dem S&P Banks Index und dem KBW Banks Index.
Zu anderen Banken gibt es unseren Leitfaden zur PNC-Aktie und den Leitfaden zur Truist-Aktie, beide gleich aufgebaut. Kurse für FITB stehen auf der oben verlinkten Aktienseite, und die Liste der US-Aktien auf Bitbase führt weitere börsennotierte Unternehmen.
Häufige Fragen zur Fifth-Third-Aktie
Kann ich Fifth-Third-Aktien mit Krypto kaufen?
Nicht direkt. FITB-Aktien werden in US-Dollar über ein Depot gehandelt, deshalb musst du Krypto zuerst in Dollar verkaufen und das Geld zum Broker überweisen, und dieser Verkauf kann in deinem Land steuerpflichtig sein. Eine Aktie ist ein Anteil an einer regulierten Bankholding mit Dividenden- und Stimmrecht – genau darin liegt der Unterschied zwischen Aktie und Kryptowert.
Zahlt Fifth Third eine Dividende?
Ja. Das Unternehmen zahlt auf die Stammaktie vierteljährlich eine Bardividende, und der für das dritte Quartal 2026 erklärte Betrag lag 5% über dem Vorjahreswert. 2025 entsprachen die erklärten Dividenden 43,3% des Gewinns, so die Ausschüttungsquote, die die Bank selbst angibt. Jede Zahlung muss der Verwaltungsrat beschließen, und sie hängt von Gewinn und aufsichtsrechtlichem Kapital ab; den aktuellen Betrag findest du in der neuesten Ergebnismitteilung.
Ist FITB noch an der Nasdaq notiert?
Nein. Im Juni 2026 hat Fifth Third die Stammaktie und die börsennotierten Depositary Shares der Vorzugsserien von der Nasdaq an die New York Stock Exchange verlegt und FITB als Kürzel der Stammaktie behalten. Im August 2026 ließ das Unternehmen die Stammaktie außerdem an der NYSE Texas registrieren. Ältere Unterlagen, auch der 10-K für 2025, nennen noch die Nasdaq.
Was ist aus der Comerica-Aktie geworden?
Seit dem 1. Februar 2026 besteht Comerica nicht mehr als eigenständiges Unternehmen. Jede Comerica-Stammaktie wurde in 1,8663 Fifth-Third-Aktien umgewandelt, und die Comerica-Vorzugsaktien wurden gegen eine neue Vorzugsserie von Fifth Third getauscht. Die Comerica-Banken sind in der Fifth Third Bank aufgegangen.
Ist FITB im S&P 500?
Ja. Fifth Third Bancorp steht in der Positionsliste vom 5. November 2026 des SPY, des S&P-500-Fonds von State Street. Die Indexgewichte ändern sich täglich.
Fazit
Die Bank hinter FITB ist nicht mehr die, die ihr Geschäftsbericht 2025 beschreibt: Sie ist die Fifth Third von 2025 plus Comerica: mehr Firmenkredite, neue Märkte in Texas und Kalifornien, strengere Aufsichtsregeln und mehr ausstehende Aktien. Zahlen aus der Zeit vor der Fusion sagen wenig darüber, wie die kombinierte Bank verdienen wird, deshalb sagen die nächsten Quartale mehr als die vergangenen. Lies den neuesten 10-Q und die Ergebnismitteilung, verfolge über mehrere Quartale Fusionskosten, Einlagenkosten und Abschreibungen und entscheide dann, wie viel Gewicht eine einzelne Regionalbank in deinem Depot haben soll.
Weiterführende Artikel
Weitere Bitbase-Artikel zu diesem Thema:
- Bradesco-Aktie (BBD) kaufen: zwei ADS, monatliche Zahlungen
- Citizens-Financial-Aktie (CFG) kaufen: Privatbank im Aufbau
- Credicorp-Aktie (BAP) kaufen: BCP, Yape und Dividende in Soles
- NatWest-Aktie (NWG) kaufen: zwei Aktien je ADS, ohne Staatsanteil
Haftungsausschluss: Dieser Artikel ist Bildungsinhalt der Bitbase Academy, nur zu Informationszwecken. Er erklärt, was ein Unternehmen oder ein Fonds tut und worin sich die hier genannten Instrumente unterscheiden; er ist keine Anlage-, Handels-, Steuer- oder Finanzberatung und weder eine Empfehlung noch eine Befürwortung eines Wertpapiers, Tokens oder einer Handelsstrategie. Eine tokenisierte Aktie wird von einem Dritten ausgegeben und soll wirtschaftliches Exposure gegenüber einem Basiswert bieten: Sie ist keine Aktie, sie gewährt keine Aktionärsrechte, und sie hängt von der Struktur, den Zugangsregeln und den Rücknahmebedingungen des Emittenten ab, die dieser jederzeit ändern kann. Perpetual-Futures sind gehebelte Derivate, die keinen Basiswert halten und liquidiert werden können; Handelszeiten, Produktverfügbarkeit und Zugangsvoraussetzungen unterscheiden sich je nach Instrument und Rechtsraum und können sich jederzeit ändern. Stand November 2026; prüfe alles selbst über die Veröffentlichungen des Unternehmens, die offizielle Dokumentation des Emittenten und die Produktseiten der Handelsplattform, die du nutzt.
Quellen
[1] Fifth Third, Form 10-K für 2025 (SEC EDGAR) www.sec.gov
[2] Fifth Third, XBRL-Deckblatt der Form 10-K für 2025 (SEC EDGAR) www.sec.gov
[3] Fifth Third, Segmentergebnisse der Form 10-K 2025 (XBRL, SEC EDGAR) www.sec.gov
[4] Fifth Third, Form 10-Q für das dritte Quartal 2026 (SEC EDGAR) www.sec.gov
[5] Fifth Third, XBRL-Deckblatt der Form 10-Q für Q3 2026 (SEC EDGAR) www.sec.gov
[6] Fifth Third, Segmentergebnisse der Form 10-Q für Q3 2026 (XBRL, SEC EDGAR) www.sec.gov
[7] Fifth Third, Ergebnismitteilung zum dritten Quartal 2026, 19. Oktober 2026 (SEC EDGAR) www.sec.gov
[8] Fifth Third, Form 8-K zum Fusionsvertrag mit Comerica, Oktober 2025 (SEC EDGAR) www.sec.gov
[9] Fifth Third, Form 8-K zum Abschluss der Comerica-Fusion, Februar 2026 (SEC EDGAR) www.sec.gov
[10] Fifth Third, Form 8-K zum Wechsel der Notierung an die NYSE, Juni 2026 (SEC EDGAR) www.sec.gov
[11] Fifth Third, Pressemitteilung zum Wechsel an die NYSE, 1. Juni 2026 (SEC EDGAR) www.sec.gov
[12] Fifth Third, Form 8-A zur Registrierung der Stammaktie an der NYSE Texas, August 2026 (SEC EDGAR) www.sec.gov
[13] State Street, tägliche Positionsliste des SPY www.ssga.com
[14] IRS: Quellensteuer auf US-Einkünfte von Nichtansässigen www.irs.gov
[15] IRS: Informationen zum Formular W-8 BEN www.irs.gov