Autor: Xu Chao, Wallstreetcn
Der Speicherchip-Markt wandelt sich von einer „breiten Rallye“ zu einer „Divergenz“. Die Bank of America ist der Ansicht, dass die Preiserhöhungslogik für DRAM noch nicht durchbrochen ist, während der NAND-Spotmarkt deutlich nachgegeben hat und zur ersten Produktkategorie in diesem Speicher-Aufschwungzyklus wird, die neu bewertet werden muss.
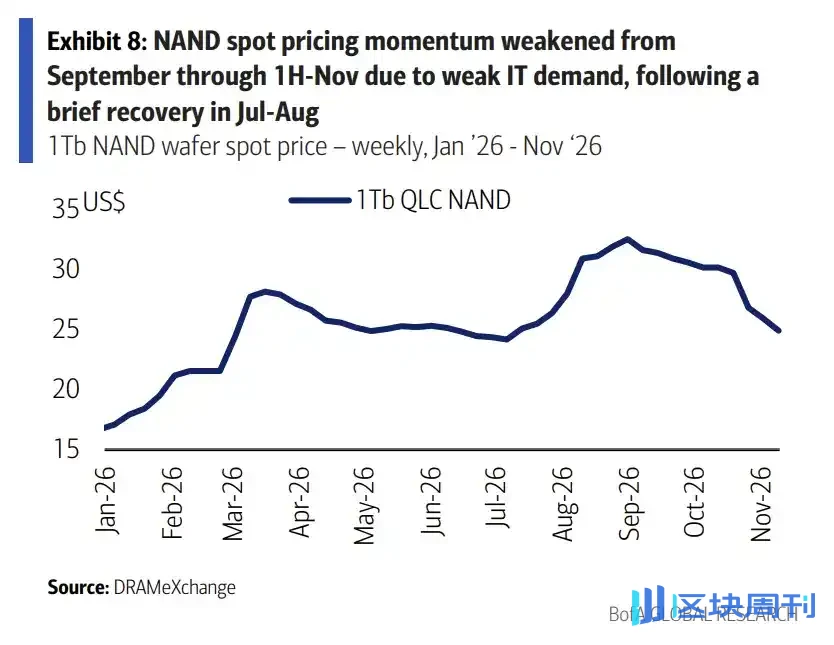
Ein Bericht der Bank of America vom 13. November zeigt, dass die NAND-Spotpreise deutlich gefallen sind, wobei 512Gb-Wafer um mehr als 10 % und 1Tb um nahezu mittlere einstellige Prozentwerte gesunken sind, während die Spotpreise für 16Gb DDR5 unverändert blieben. Seit Mitte bis Ende Oktober haben sich die NAND-Spotpreise kumuliert um etwa 20 % korrigiert.
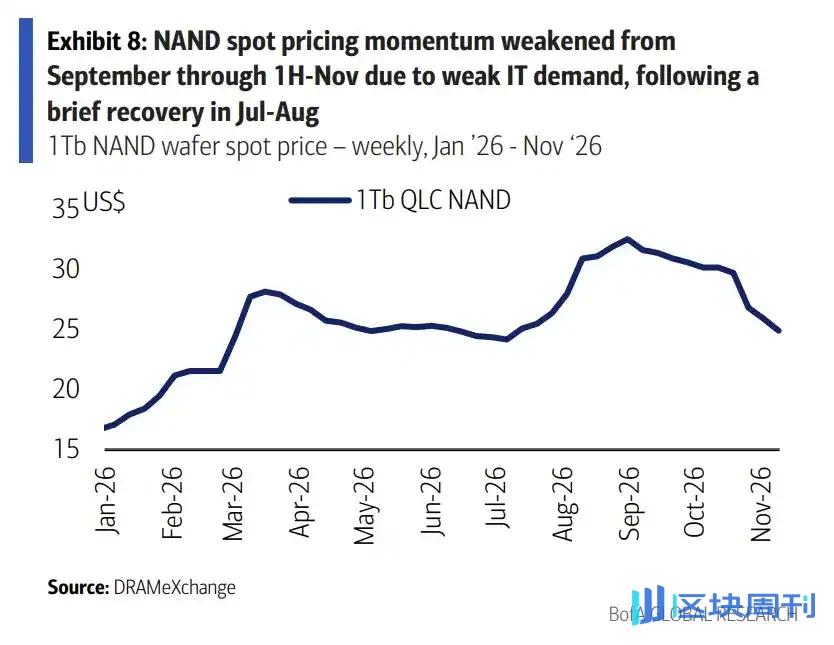
Auf dieser Grundlage behält die Bank of America eine vorsichtige Annahme für die durchschnittlichen Verkaufspreise von NAND im ersten Quartal 2027 bei: IT-NAND-Preise sinken um 5 % bis 10 % im Quartalsvergleich, Unternehmensanwendungen bleiben im Wesentlichen unverändert oder steigen leicht, und ein insgesamt niedriger einstelliger Rückgang. Dieses Urteil bildet eine klare Divergenz zur Marktansicht, die weiterhin erwartet, dass die NAND-Verkaufspreise um mehr als 10 % steigen. Gleichzeitig geht die Bank of America weiterhin davon aus, dass die DRAM-Preiserhöhungen bis ins vierte Quartal 2026 (plus 8 % im Quartalsvergleich) und das erste Quartal 2027 (plus 5 %) anhalten werden.
Die Bank of America erklärte, dass sich die Stimmung gegenüber Speicheraktien nach Gesprächen mit Investoren in dieser Woche im Vergleich zur Vorwoche verbessert habe, und Unternehmen mit höherer DRAM-Gewichtung wird ein begrenztes Abwärtsrisiko zugeschrieben. Die meisten DRAM-Werte werden derzeit nur mit dem 3- bis 5-Fachen des Kurs-Gewinn-Verhältnisses für die Gewinne 2026 bis 2027 gehandelt, deutlich unter den Peers der KI-Halbleiterbranche.
Drei Signale für die Abschwächung der NAND-Spotpreise
Die Bank of America führt die NAND-Bedenken auf drei Punkte zurück: Die Spotpreise haben sich seit Mitte bis Ende Oktober um etwa 20 % korrigiert; die Bestellungen von PC- und Smartphone-OEMs und sogar von chinesischen Hyperscale-Cloud-Anbietern haben sich abgeschwächt; und die Vertragspreisverhandlungen für das erste Quartal 2027 könnten sich verzögern, wobei keine Eilbestellungen auf dem Markt auftauchen.
Die Divergenz in den Spotdaten ist recht anschaulich. Laut DRAMeXchange werden die Spotpreise für 512Gb-Wafer mit 14,3 US-Dollar notiert, ein Rückgang von 12 % im Wochenvergleich und von 32 % im Quartalsvergleich, aber immer noch ein Anstieg von 121 % im Jahresvergleich; 1Tb wird mit 24,9 US-Dollar notiert, ein Rückgang von 4 % im Wochenvergleich, von 19 % im Quartalsvergleich und ein Anstieg von 194 % im Jahresvergleich. Im Vergleich dazu wird 16Gb DDR5 mit 60,2 US-Dollar notiert, unverändert im Wochenvergleich und ein Anstieg von 150 % im Jahresvergleich.
Die Haltung der Originalhersteller betont weiterhin die starke Nachfrage nach Enterprise-SSDs, die die Schwäche bei IT-NAND bis zu einem gewissen Grad ausgleichen kann.Doch die Bank of America warnt, dass ältere Produktionslinien 20 % bis 30 % der gesamten globalen Wafer-Kapazität ausmachen und nicht für die Herstellung von High-End-NAND und eSSD geeignet sind, sodass sie weiterhin kontinuierlich für IT-NAND genutzt werden müssen, was strukturellen Druck auf die Preise ausübt. Die Preise pro Bit für hochkapazitives NAND (über 2Tb) und eSSD (über 30TB) wurden leicht gesenkt, aber die Bank of America sieht dies eher als proaktive Förderung der neuen QLC-Generation durch die Hersteller – die NAND-Preise für die meisten eSSD zeigen weiterhin einen leicht steigenden Trend.
Divergenzpunkt: Vertragspreise bleiben hoch, aber Verhandlungen könnten sich verzögern
Die NAND-Vertragspreise und die Spotpreise divergieren derzeit.
Laut TrendForce war der Vertragspreis im Oktober für 1Tb-TLC-Wafer im Quartalsvergleich im Wesentlichen unverändert und setzte damit das Seitwärtsmuster vom zweiten bis zum dritten Quartal fort; der Vertragspreis für 512Gb liegt bei etwa 27 US-Dollar, nahe einem historischen Hoch und etwa zehnmal so hoch wie der Tiefststand von 2,5 US-Dollar im Februar 2025.

Die Sorge der Bank of America liegt im Timing: Wenn nachgelagerte Käufer dringende Bestellungen verzögern, könnten die Vertragspreisverhandlungen für das erste Quartal 2027 verschoben werden, und die Verhandlungsmacht der Hersteller in der neuen Preisverhandlungsrunde würde geschwächt. Dieses Urteil entspricht direkt ihrer Erwartungslücke zum Markt – die Sell-Side geht allgemein davon aus, dass die NAND-Verkaufspreise noch um etwa 10 % steigen werden, während die Bank of America einen Rückgang im niedrigen einstelligen Bereich annimmt.

Auf der DRAM-Seite zeigt sich ein anderes Bild. Laut TrendForce stieg der Oktober-Vertragspreis für 16Gb DDR5 im Quartalsvergleich um weitere 5 %, mit einem Jahresanstieg von mehr als 500 %; die Oktober-Vertragspreise für 64GB-Server-DDR5- und DDR4-Module stiegen im Quartalsvergleich um etwa 15 %, wobei die Modulpreise bereits über 1.000 US-Dollar lagen und 1.600 bzw. 1.500 US-Dollar erreichten. Auf dieser Grundlage hält die Bank of America an ihrer Annahme fest, dass DRAM im vierten Quartal 2026 im Quartalsvergleich um 8 % und im ersten Quartal 2027 um 5 % steigen wird.
Samsung: optimistisch bei HBM, aber nicht aggressiv
Die Bank of America hielt am 12. November einen Investorenaustausch mit Samsung Electronics ab, und die drei wichtigsten Erkenntnisse waren: Die Nachfrage nach KI-Rechenzentrums-Chips in den Vereinigten Staaten ist stark, und trotz Bedenken wurden keine Auftragskürzungen festgestellt; die HBM-Marktposition hat sich gegenüber der Schwäche vor einem Jahr deutlich verbessert; und die Preise für Langzeitvereinbarungen (LTA) im DRAM-Geschäft steigen stark, wobei hohe Verkaufspreise und hohe Bruttomargen über einen langen Zyklus hinweg nachhaltig sind.
Doch die Äußerungen des Managements waren nicht aggressiv, was ebenfalls einen der Schwerpunkte für Investoren darstellt. Samsung setzte ein HBM-Anteilsziel von etwa 30 % bis 40 %, nicht über 50 %; selbst bis Ende 2027 wird die Rentabilität von LPDDR5 noch besser sein als die von HBM, sodass eine HBM-Kapazitätserweiterung wahrscheinlich nicht zu aggressiv ausfallen wird, um zu vermeiden, dass traditionelle DRAM-Marktanteile erodiert werden. Auf der Technologie-Roadmap wird HBM4e denselben 1c-Knoten und 4nm-Logikchip mit HBM4 teilen. Die Bank of America erwähnte zudem, dass das Ausmaß der Vertragspreissteigerungen für 2027 wahrscheinlich nicht das von TrendForce erwartete Niveau erreichen wird, da die Preise bereits früher im Jahr 2026 gestiegen sind.
Es ist bemerkenswert, dass Samsungs Prognose für IT-NAND nicht so optimistisch ist wie für eSSD, was mit dem Preisurteil der Bank of America übereinstimmt.
Stimmung erholt sich, Bewertung bleibt die Hauptstütze
Speicheraktien erholten sich diese Woche, mit Jahresgewinnen in der Regel über 100 %, und SanDisk und Kioxia verzeichneten seit Jahresbeginn Renditen von mehr als 250 %. Die Bank of America sagte, die Investoren, mit denen sie diese Woche sprach, erwähnten allgemein begrenztes Abwärtspotenzial und verwiesen auf widerstandsfähige AIDC-Chip-Bestellungen nach den US-Zwischenwahlen, weiter steigende DRAM-Verkaufspreise (im Gegensatz zu NAND) und niedrige Bewertungsmultiplikatoren.
Die Bewertungstabelle zeigt SK Hynix mit dem 3,6-fachen Kurs-Gewinn-Verhältnis für 2026, Samsung mit dem 4,7-fachen, Micron mit dem 10,7-fachen und Nanya mit dem 5,1-fachen; im NAND-Lager liegt Sandisk beim 4,3-fachen Kurs-Gewinn-Verhältnis für 2027, Western Digital beim 13,2-fachen, SIMO beim 16,4-fachen und Phison beim 7,7-fachen. Die Bank of America ist der Ansicht, dass die Bewertung des Speichersektors im Vergleich zu KI-Halbleiter-Peers noch moderat erscheint.
Die Bank of America kommt zu dem Schluss, dass Angebot, Nachfrage und Preistrends bei DRAM weiterhin durch KI-Rechenzentren und die Verdrängung von Kapazitäten durch HBM gestützt werden, während die Preissetzungsmacht bei NAND zu den Käufern übergeht. Die Bewertungslücke und die Gewinnelastizität der beiden werden davon abhängen, ob die Vertragspreisverhandlungen für das erste Quartal 2027 wie geplant abgeschlossen werden können.





