Autor: Shao Jiadian (Mankun Blockchain Legal Services)
„Welche Lizenzen benötigen wir?“ Dies ist die erste Frage, die Zahlungsunternehmen stellen, wenn sie Stablecoin-Zahlungslösungen nach Hongkong bringen. Die Anzahl der Lizenzen lässt sich nicht direkt aus dem Produktnamen ableiten; entscheidend ist, welche Rolle das Unternehmen on-chain und off-chain spielt: Sammelt es Zahlungen für Kunden ein oder kauft und verkauft es selbst Stablecoins? Rechnet es Gelder auf Bankkonten der Händler ab oder lässt es Händler Guthaben auf der Plattform behalten, um sie weiter zu verwenden? Verwaltet die Plattform Wallets und private Schlüssel für Händler?
Eine einzelne Zahlung kann gleichzeitig drei Stufen durchlaufen: Stablecoin, Bankkonto und Plattformguthaben, aber das bedeutet nicht, dass eine einzige „Krypto-Zahlungslizenz“ alle abdecken kann. Fiat-Währungsumtausch und grenzüberschreitende Einziehung/Zahlung betreffen MSO; ob Händlerguthaben einbehalten und weiterhin für Zahlungen verwendet werden können, betrifft SVF; erst wenn das Unternehmen selbst mit virtuellen Vermögenswerten handelt, Kundenvermögen kontrolliert oder Stablecoins ausgibt, gelangt die Analyse jeweils zu VATP, VA Dealing, VA Custody oder Stablecoin Issuer Licence. Die Lizenzbestimmung muss letztlich auf diese konkreten Geschäftshandlungen zurückgreifen und nicht beim Produktnamen „Krypto-Zahlung“ verharren.
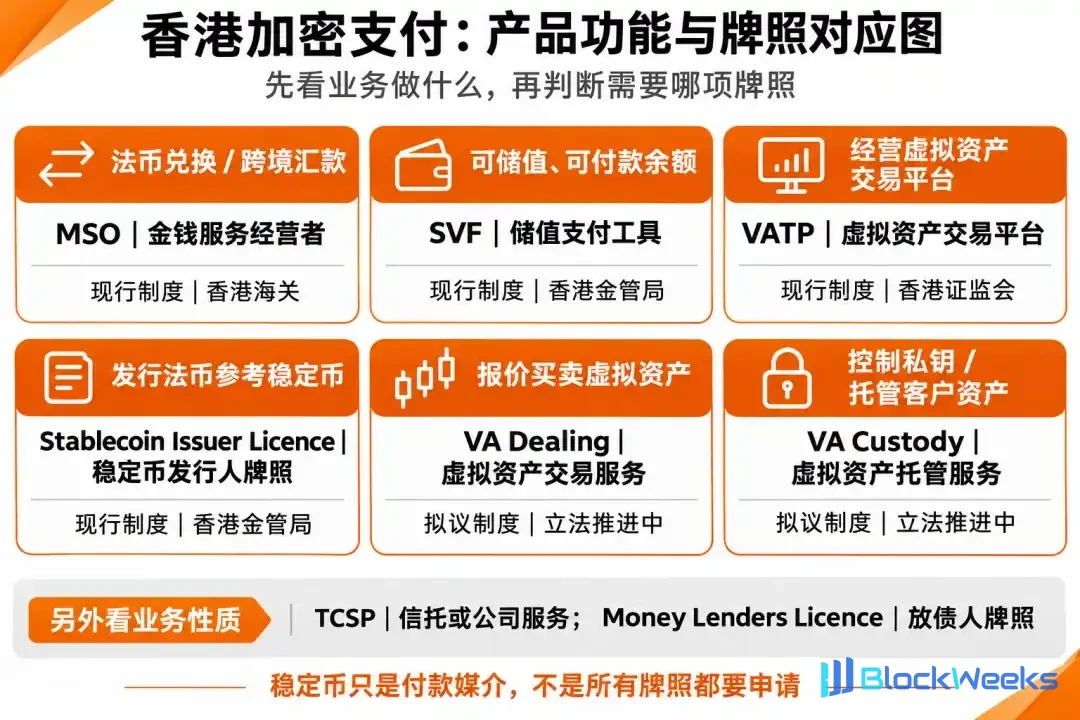
Abbildung: Panorama der Funktionen von Krypto-Zahlungsprodukten in Hongkong und der entsprechenden Lizenzen
MSO und SVF entsprechen jeweils zwei Arten von Geschäftsvereinbarungen
Unter den in Hongkong tätigen Zahlungsprodukten sind die Money Service Operator License (MSO) und die Stored Value Facility License (SVF) in der Regel die beiden großen Regulierungsrahmen, die zuerst in den Compliance-Fokus rücken.
MSO deckt Fiat-Währungsumtausch und grenzüberschreitende Überweisungen ab
Wenn Stablecoin-Eingänge auf dem Konto eines Händlers eingehen, gibt es in der Regel noch einen „Off-Ramp“-Schritt: Der Käufer zahlt Stablecoin im Ausland, die Plattform oder ihre Abrechnungsvereinbarung wandelt den Wert in Hongkong-Dollar um, und der Händler erhält letztendlich Hongkong-Dollar auf einem Bankkonto. Für Zahlungsunternehmen ist die entscheidende Beurteilung nicht, „welche Währung verwendet wurde“, sondern ob das Unternehmen in Hongkong Kundenaufträge annimmt, um diese grenzüberschreitende HKD-Einziehung und -Zahlung zu arrangieren. Die MSO-Lizenz deckt Fiat-Währungsumtausch- und Überweisungsdienste ab, einschließlich des Sendens oder Arrangierens des Sendens von Geldern ins Ausland, des Empfangens oder Arrangierens des Empfangens von Geldern aus dem Ausland und des Arrangierens der Einziehung von Geldern im Ausland. Die Bank führt die endgültige Überweisung durch, was das Zahlungsunternehmen nicht automatisch aus der Transaktionskette entfernt.
Hier gibt es einen leicht zu verwechselnden Punkt: Die Umwandlung von Stablecoin in Hongkong-Dollar ist nicht gleichbedeutend mit „Währungsumtausch“ im Sinne der MSO. Die MSO reguliert den Umtausch und die Überweisung zwischen Fiat-Währungen, und der Besitz einer MSO verleiht nicht automatisch die Genehmigung für Stablecoin-Handel oder Transaktionen mit virtuellen Vermögenswerten. Mit anderen Worten: Ein Zahlungsunternehmen muss möglicherweise zwei getrennte Linien handhaben: den Kauf oder Umtausch auf der Coin-Seite und die Einziehung, Überweisung und Abrechnung auf der HKD-Seite. Ob die letztere Linie unter die MSO fällt, hängt davon ab, ob das Unternehmen Geld für Kunden einzieht, grenzüberschreitende Zahlungen arrangiert oder Kunden zusichert, wann HKD ankommen.
Wenn das Unternehmen selbst die HKD-Einziehung und grenzüberschreitende Überweisung übernimmt, sollte es sich gemäß den MSO-Antragsanforderungen vorbereiten, mit Schwerpunkt auf Compliance-Beauftragten, Anti-Geldwäsche-Prozessen und Bankkonten; wenn das Unternehmen beschließt, mit einer bereits in Hongkong lizenzierten MSO zusammenzuarbeiten und den HKD-Abrechnungsteil auszulagern, muss es auch prüfen, welche Verantwortlichkeiten jede Partei im tatsächlichen Vertrag trägt, um sicherzustellen, dass der Geschäftsbereich des Partners diese Vereinbarung abdecken kann.
SVF wird nicht unbedingt allein deshalb ausgelöst, weil ein Guthaben vorhanden ist
Der Händler hat die Waren verkauft, und die Plattform hat das Geld erhalten. Wird dieses Geld sofort auf das Bankkonto des Händlers überwiesen, oder verbleibt es zunächst auf dem Plattformkonto, sodass der Händler dieses Guthaben nutzen kann, um Lieferkettenverbindlichkeiten, Werbegebühren oder sogar Gehälter der Mitarbeiter zu bezahlen? Dies ist die entscheidende Trennlinie, die darüber bestimmt, ob eine SVF (Lizenz für gespeicherte Werte, Stored Value Facility) betroffen ist.
Die Kernlogik der SVF ist die Zurückhaltung von Geldern plus die Möglichkeit zur anschließenden Zahlungsabwicklung. Wenn die Plattform es Händlern erlaubt, Guthaben auf dem Konto zu halten, und dieses Guthaben genutzt werden kann, um neue Zahlungen an Dritte zu initiieren, dann besitzt sie bereits den Prototyp einer Einrichtung für gespeicherte Werte. Für viele junge Zahlungsteams ist die SVF-Hürde recht hoch: eingezahltes Stammkapital von mindestens 25 Millionen HKD, und die HKMA stellt sehr strenge Anforderungen an die Kapitalstärke, das Risikomanagement und die unabhängige Verwahrung der Gelder der Antragsteller. Viele Unternehmen, die Hongkong als ihren ersten Auslandsstandort nutzen, können diese Kosten in der Anfangsphase oft nicht tragen.
Aus diesem Grund vermeiden viele Zahlungslösungen im Produktdesign bewusst die SVF: Nachdem der Händler die Zahlung erhalten hat, bietet die Plattform lediglich die Übermittlung von Abrechnungsanweisungen an, und die Gelder werden innerhalb einer festgelegten Frist direkt auf ein externes Bankkonto im Namen des Händlers abgerechnet, ohne dass ein übertragbarer Geldpool innerhalb der Plattform entsteht. Wenn der Händler externe Zahlungen leisten muss, durchläuft er erneut einen separaten Überweisungsprozess, anstatt das eingehende Guthaben direkt an die nächste Partei weiterzuleiten. Diese Einschränkung in der Produktlogik spart bei der Compliance-Umsetzung oft sehr viel Zeit.
Andere Lizenzen hängen davon ab, ob das Produkt in das entsprechende Geschäft eingestiegen ist
Wenn das Produkt über die grundlegende Zahlungsabwicklung und Abrechnung hinaus weiter in Handel, Emission oder Kreditvergabe vordringt, löst es eine Lizenzregulierung in anderen Dimensionen aus.
VATP gilt für den Betrieb einer Handelsplattform für virtuelle Vermögenswerte
Das Auftreten von Stablecoins in Zahlungslösungen lässt leicht an die Lizenz für Handelsplattformen für virtuelle Vermögenswerte (VATP) denken. In der tatsächlichen Geschäftstätigkeit benötigen die meisten Zahlungsunternehmen jedoch keine VATP und beantragen diese auch selten proaktiv.
Die VATP reguliert Plattformen, die Kunden eine automatisierte Zusammenführung von Transaktionen mit virtuellen Vermögenswerten, zentralisierten Kauf und Verkauf sowie Verwahrung anbieten, und kommt dem Geschäftsmodell einer Börse näher. Die Rolle eines gewöhnlichen Zahlungsunternehmens ist in der Regel die eines Dienstleisters, nicht die einer Börse. Wenn die Plattform nur von Kunden gezahlte Stablecoins akzeptiert, diese gemäß externen Kursen in Fiat-Währung umrechnet und an den Händler auszahlt, und im gesamten Prozess kein Handelsmarkt existiert, auf dem Käufer und Verkäufer frei Orders platzieren und zusammenführen können, dann fällt sie nicht in den Anwendungsbereich der bestehenden VATP-Regulierung.
Zahlungen in eine „kleine Börse“ zu verwandeln, ist oft das Ergebnis verzerrter Compliance-Maßnahmen: Zum Beispiel baut die Plattform im Hintergrund einen internen Matching-Mechanismus auf, damit Händler den Zeitpunkt des Währungsumtauschs frei wählen können; oder sie tritt als Market Maker auf und bietet Nutzern innerhalb der Plattform Sofortkurse an, um die Wechselrate zu verbessern. Sobald dieser Schritt getan ist, muss man sich der Compliance-Last des Geschäfts mit virtuellen Vermögenswerten offen stellen.
Die Stablecoin-Emittentenlizenz entspricht Emission und Rücknahme
Nachdem der Legislativrat im Mai 2025 die Stablecoins-Verordnung verabschiedet hat, hat Hongkong ein separates Lizenzsystem für Emittenten von Fiat-Stablecoins eingeführt. Es sollte klargestellt werden, dass die Verwendung von Stablecoins in Zahlungsprodukten und die eigene Emission von Stablecoins völlig unterschiedliche Angelegenheiten sind.
Bei Krypto-Zahlungen werden in der überwiegenden Mehrheit der Fälle bereits im Markt zirkulierende Mainstream-Stablecoins als Abrechnungsinstrumente verwendet; die Stablecoin-Emittentenlizenz richtet sich an Einheiten, die Stablecoins an die Öffentlichkeit ausgeben und die Rücknahme in Fiat-Währung zum Nennwert versprechen. Die HKMA stellt extrem hohe Anforderungen an die vollständigen hochwertigen Reservevermögenswerte der Emittenten, die Gründung einer lokalen Einheit, die unabhängige Verwahrung und die kontinuierliche Prüfung. Wenn ein Zahlungsunternehmen Stablecoins lediglich in den Acquiring- oder Abrechnungsprozess einbettet, besteht überhaupt keine Notwendigkeit, das Lizenzziel auf einen Emittenten auszurichten. Ein realistischeres Vorgehen besteht darin, Stablecoins auszuwählen, die den künftigen regulatorischen Erwartungen Hongkongs entsprechen, die von der HKMA veröffentlichte Liste konformer Stablecoins und die Leitlinien für Intermediäre zu beachten und sicherzustellen, dass die dem Produkt zugrunde liegende Währung selbst konform ist.
Die Geldverleiherlizenz dient dem Betrieb von Händlerkrediten
Die Money Lenders Licence steht in der Regel nicht auf der Lizenzliste der ersten Runde des Zahlungsteams, aber wenn die Produktlösung „Vorababrechnung“ oder „Händlerratenzahlung“ umfasst, kann sie relevant werden.
Einige Zahlungslösungen bieten, um große Händler zu gewinnen, Frühauszahlungsdienste an: Bevor die Zahlung des Händlers aus dem Ausland zurückgecleart wurde, schießt die Plattform die Mittel selbst vor und zieht später Gebühren und Kapital von den tatsächlich eingegangenen Mitteln ab. Wenn sich dieser Vorschuss zu einer entgeltlichen Finanzierungsvereinbarung entwickelt oder die Plattform Händlern direkt kurzfristige Kredite gewährt, die durch künftige Forderungen besichert sind, kann dies die Grenze zum Kreditvergabegeschäft überschreiten. Das Kreditvergabegeschäft in Hongkong unterliegt der Money Lenders Ordinance und wird gemeinsam von der Polizei und dem Companies Registry verwaltet. Wenn ein Zahlungsunternehmen solche Mehrwertdienste anbieten möchte, muss es entweder selbst eine Geldverleiherlizenz erwerben oder mit einer bereits lizenzierten Kreditvergabeeinrichtung zusammenarbeiten, um zu vermeiden, dass es Kreditvergabegeschäfte ohne Lizenz betreibt.
Währungsumtausch und Verwahrung sind die Bereiche, in denen Zahlungsprodukte am leichtesten die Grenze überschreiten
Unter dem bestehenden Regime ist das, was Zahlungslösungen am leichtesten übersehen, tatsächlich nicht MSO oder SVF, sondern der Kauf und Verkauf sowie die Verwahrung virtueller Vermögenswerte – zwei Bereiche, in denen die Regulierung derzeit verschärft wird.
Nach dem bestehenden Rechtsrahmen Hongkongs befindet sich ein Unternehmen, das mit Kunden als Principal in einer Transaktion virtuelle Vermögenswerte kauft und verkauft oder Over-the-Counter-(OTC-)Wechseldienste anbietet, derzeit in einer Übergangsphase, in der die HKMA und die SFC ein neues Lizenzregime ausarbeiten. Nach den Konsultationsergebnissen des Financial Services and the Treasury Bureau und der SFC wird Hongkong künftig separate Lizenzregime für virtuelle Vermögenswert-Handelsdienste (VA Dealing) und virtuelle Vermögenswert-Verwahrungsdienste (VA Custody) einführen. Das bedeutet: Wenn ein Zahlungsunternehmen sowohl Stablecoins im Namen von Kunden einzieht als auch selbst als Gegenpartei auftritt, um die Stablecoins zu kaufen und für die Kunden in Fiat-Währung umzutauschen, wird diese „Eigenhandels-Umtauschaktivität“ künftig sehr wahrscheinlich eine separate VA-Dealing-Lizenz erfordern und kann nicht mehr unter dem Vorwand, die MSO-Lizenz decke den Devisenumtausch ab, nebenbei abgewickelt werden.
Dieselbe Logik gilt für die Verwahrung. Wenn eine Zahlungsplattform für einen Händler eine Verwahrungswallet erzeugt, der private Schlüssel auf dem Server der Plattform gespeichert ist und der Händler die Plattform zum Signieren benötigt, um Mittel zu übertragen, kontrolliert die Plattform tatsächlich die virtuellen Vermögenswerte des Kunden. Das künftige VA-Custody-Regime wird an solche Dienste strenge Anforderungen stellen, einschließlich separater Kapitalanforderungen, dezentraler Schlüsselverwaltung und Trennung von Hot- und Cold-Wallets. Viele Zahlungsteams gehen beim Produktdesign davon aus, dass „die Verwaltung von Schlüsseln für Kunden“ ein guter Weg sei, das Nutzererlebnis zu verbessern, übersehen aber oft, dass dies nach der Regulierungslogik direkt einem Treuhand- oder Verwahrungsgeschäft gleichkommt. Wenn ein Unternehmen die hohen Compliance-Kosten der Verwahrung nicht tragen möchte, ist die Wahl einer nicht-verwahrenden Architektur oder die Anbindung an einen bereits konformen institutionellen Verwahrer eines Drittanbieters in der Regel der umsichtigere Weg.
Vergleichen Sie Ihr eigenes Produkt Punkt für Punkt
Die Funktionen, die das Unternehmen bereitzustellen plant, gemeinsam aufzulisten, ist oft nützlicher, als einfach Lizenzen zu zählen. Die folgende Tabelle stellt gängige Geschäftstätigkeiten dem entsprechenden Erlaubnisumfang gegenüber, was den Vergleich mit dem eigenen Produkt erleichtert: Welche sind Teil des Zahlungsprozesses selbst, und welche erstrecken sich bereits auf den Handel mit virtuellen Vermögenswerten, die Verwahrung von Vermögenswerten, die Ausgabe von Stablecoins oder die Händlerfinanzierung.

Abbildung: Vergleich der Geschäftstätigkeiten im Bereich Krypto-Zahlungen in Hongkong und der entsprechenden Lizenzumfänge
Fazit
Für Unternehmen, die Krypto-Zahlungen in Hongkong anbieten wollen, muss die Lizenzbewertung nicht mit der Frage beginnen, „wie viele Lizenzen Hongkong hat“. Klärungsbedarf besteht bei einigen konkreten Regelungen: Wer ist für den Fiat-Währungsumtausch und die grenzüberschreitende Einziehung und Auszahlung verantwortlich, ob die Plattform ein Guthaben gebildet hat, das weiter ausgegeben werden kann, ob das Unternehmen selbst virtuelle Vermögenswerte kauft und verkauft, wer die Wallets und privaten Schlüssel hält und ob Geld an Händler verliehen wird.
Einmal aufgeschlüsselt, ist die Beziehung zwischen den Lizenzen nicht so kompliziert: MSO und SVF sind in der Regel die Regime, die Zahlungsprodukte zuerst bewerten müssen; VATP und die Stablecoin-Emittentenlizenz gelangen nur dann in die Kernanalyse, wenn das Unternehmen selbst eine Handelsplattform betreibt oder Stablecoins ausgibt; VA Dealing und VA Custody hängen derzeit noch vom Fortschritt der Gesetzgebung ab; und TCSP und die Geldverleiherlizenz hängen davon ab, ob das Unternehmen tatsächlich Treuhand- oder Unternehmensdienstleistungen erbringt oder Händlern Finanzierungen bereitstellt.
Daher ist es vor dem Start am sinnvollsten, nicht alle Lizenzen aufzulisten, sondern die Geldflüsse, die Vermögensverwaltung und die Kundenbeziehungen klar zu erfassen und sie dann Punkt für Punkt mit dem Umfang der Erlaubnis abzugleichen. Nur so lässt sich feststellen, ob das bestehende Design direkt live gehen kann, welche Funktionen eingeschränkt werden müssen und welche Fragen nach der Klärung des neuen Regimes und der Detailregeln behandelt werden sollten.
Referenzquellen: Hongkonger Zoll „Guideline on Licensing of Money Service Operators“ (MSO); Hongkonger Währungsbehörde „Guideline on Licensing of Stored Value Payment Facilities“ (SVF); Hongkonger Wertpapier- und Futures-Kommission „Handbook on Licensing of Virtual Asset Trading Platforms“ (VATP); gemeinsames Rundschreiben der Hongkonger Wertpapier- und Futures-Kommission und der Hongkonger Währungsbehörde „On Virtual Asset-Related Activities of Intermediaries“; Hongkongs „Stablecoins Ordinance“ und andere öffentliche Regulierungsmaterialien.