Originalautor: Zhang Yaqi
Originalquelle: Wallstreetcn
Der Boom der künstlichen Intelligenz verändert die globalen Kapitalströme, während der Dollar auf hohem Niveau verharrt, doch eine fragile Stützstruktur macht die Aussichten auf einen Super-Dollar voller Unsicherheit.
Nachrichten aus dem Trading Desk zufolge hat die Deutsche Bank in ihrem neuesten Devisenausblick ihre Dollar-Prognose für 2027 deutlich angehoben und räumt ein, dass sich ihre frühere Einschätzung eines schwächeren Dollars nicht bewahrheitet hat. Der KI-Boom hat die US-Realzinsen in die Höhe getrieben, massive Aktienkapitalzuflüsse angezogen, den Inflationsdruck wieder entfacht und die Federal Reserve zu einer hawkishen Haltung veranlasst, was gemeinsam die aktuelle Landschaft des "KI-Dollars" schmiedet. Der Dollar liegt bereits mehr als 20 % über seinem Durchschnitt der vergangenen vier Jahre und zählt gemessen an drei fundamentalen Bewertungsindikatoren zu den teuersten Währungen im G10.
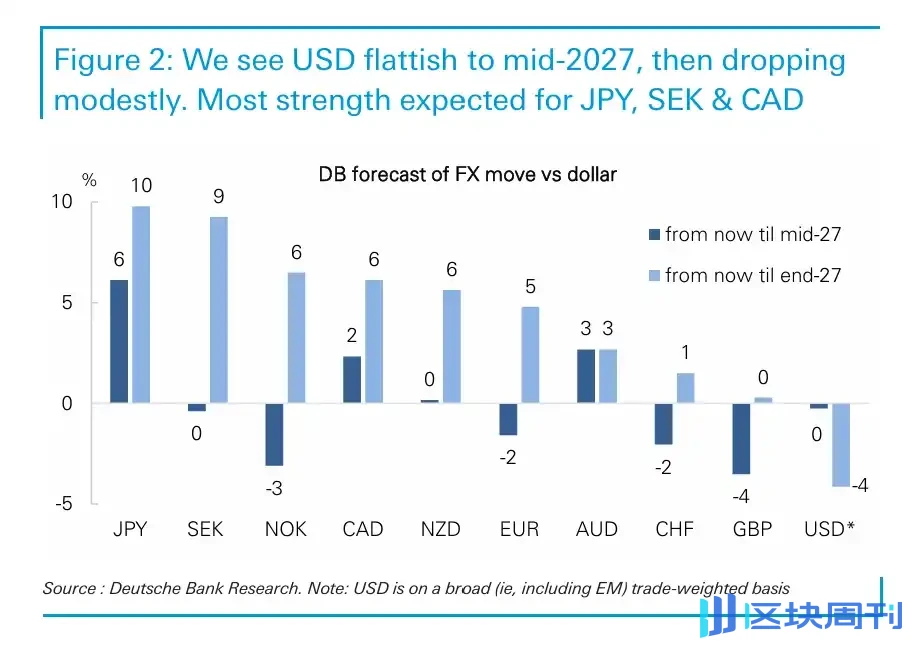
Die Deutsche Bank erwartet, dass der Dollar in der ersten Hälfte des Jahres 2027 seine Stärke ausweiten und in der zweiten Hälfte nachlassen wird, insgesamt aber auf hohem Niveau bleibt. Der Bericht warnt zudem, dass die Abhängigkeit des Dollars vom KI-Investitionszyklus sich weiter vertieft. Sobald die Markterwartungen an die KI-Renditen deutlich herabgestuft werden, werden die beiden großen Stützpfeiler des Dollars – die US-Realzinsen und die Aktienkapitalzuflüsse – gleichzeitig zusammenbrechen, und zu diesem Zeitpunkt droht dem Dollar erhebliches Abwärtsrisiko.
Der KI-Boom stützt den "Dollar-Exzeptionalismus"
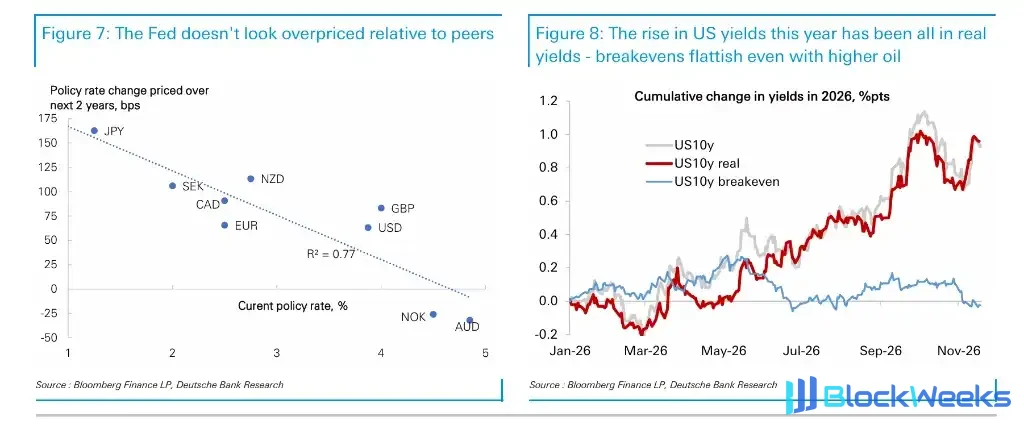
Der Kerntreiber der Dollar-Stärke kommt aus dem Inneren der Vereinigten Staaten, und kurzfristig besteht die Möglichkeit, dass er anhält oder sich sogar verstärkt. In den vergangenen Monaten hat sich die US-Inflation wieder beschleunigt, und es wird erwartet, dass der Kern-PCE-Deflator die 3-%-Marke durchbricht, was eine Neubewertung an den Zinsmärkten auslöst und den Dollar zurück unter die drei Währungen mit der höchsten Rendite im G10 treibt – eine Position, die er Ende 2025 kurzzeitig abgegeben hatte. Daten der Deutschen Bank zeigen, dass der Dollar historisch selten in einen Abwärtszyklus eingetreten ist, wenn er hohe Renditen bot.
Der Anstieg der Realrenditen hat gleichzeitig die Erwartungen an den neutralen US-Zinssatz erhöht, der in diesem Jahr um etwa 50 Basispunkte gestiegen ist, während der Euroraum im gleichen Zeitraum nahezu unverändert blieb. Gleichzeitig sind die US-BIP-Wachstumserwartungen wieder an die Spitze des G10 zurückgekehrt, das Investitionswachstum liegt etwa doppelt so hoch wie in anderen Volkswirtschaften, und der KI-getriebene Kapazitätsausbauzyklus legt die Grundlage für Produktivitätsgewinne und bietet einen positiven Anreiz für den Devisenmarkt.

Aktienzuflüsse dominieren, Rentenfonds zeigen Anzeichen einer Abwanderung
Auf der Ebene der Kapitalströme bleiben die Vereinigten Staaten der zentrale Magnet für globale Aktieninvestitionen. Die ausländischen Zuflüsse in die US-Aktienmärkte haben 1 Billion US-Dollar pro Jahr überschritten, und sind zur Hauptfinanzierungsquelle für das US-Außenhandelsdefizit geworden, wobei solche Mittel in der Regel niedrigere Absicherungsquoten aufweisen, was ihre Unterstützung für den Dollar direkter macht.
Die Richtung der Mittelströme bei festverzinslichen Fonds ändert sich jedoch still und leise. Daten der Deutschen Bank zeigen, dass die Zuflüsse in US-Anleihen sich verlangsamt haben, während die Anleihezuflüsse in andere G10-Märkte wie Kanada und Japan deutlich wieder angezogen haben, was die Markterzählung „There Is No Alternative“ (TINA) erschüttert. Auch die Verwaltungsstellen für Devisenreserven haben ihre Allokationen in andere kleinere Währungen über das vergangene anderthalb Jahr weiter erhöht. Dieser Trend ist beachtenswert – wenn der Diversifikationswert von Dollar-Anlagen weiter sinkt, wird der Aufwärtsdruck auf die Absicherungsquoten entsprechend zunehmen.
Hohe Bewertungen und Doppeldefizite bergen mittelfristige Risiken
Der mittelfristige Ausblick für den Dollar ist mehreren strukturellen Belastungen ausgesetzt. Am aufmerksamsten verfolgt wird die übermäßige Abhängigkeit vom Investitionszyklus für KI-Kapitalausgaben – die entsprechenden Kapitalausgaben sind in den vergangenen drei Jahren nahezu um das Fünffache gestiegen, aber der Wachstumsschub durch diese Dynamik dürfte nach 2028 allmählich nachlassen. Die Volatilität bei Technologieaktien hat sich bisher nicht auf den Dollar übertragen, aber die Deutsche Bank ist der Ansicht, dass der Dollar einer erheblichen Erschütterung ausgesetzt sein wird, sobald die Erwartungen an die KI-Kapitalausgaben deutlicher herabgestuft werden.
Gleichzeitig liegt das US-Finanzdefizit stabil bei etwa 6 % des BIP, und das Leistungsbilanzdefizit weitet sich ebenfalls wieder aus und nähert sich 4 % des BIP, nahe dem schlechtesten Niveau in den G10. Aus der Perspektive des handelsgewichteten realen Wechselkurses zeigt das potenzielle Handelsdefizit eine langfristige Trendverschlechterung, die in den aggregierten Daten nur deshalb verdeckt wird, weil sich die US-Energiebilanz von negativ zu positiv gewandelt hat. Das Zollrisiko ist ebenfalls eine verborgene Sorge – die historische Erfahrung der letzten Jahre zeigt, dass Zolldrohungen den Dollar eher nach unten als nach oben treiben.

Asiatische Währungen: Kapitalumschichtung in Nordasien beeinflusst das Schicksal des Dollars
Die Bewegung nordasiatischer Währungen wird zu einer zunehmend entscheidenden Variable für den Ausblick des Dollars. Das kombinierte Gewicht des japanischen Yen, des koreanischen Won und des neuen taiwanesischen Dollars im Dollar-Index der Federal Reserve hat das des Euro übertroffen, und diese Volkswirtschaften häufen die weltweit größten Handelsüberschüsse an. Wie diese Überschüsse behandelt werden – in die Vereinigten Staaten repatriiert, anderswohin umgeleitet oder im Inland umgewandelt – wird einen entscheidenden Einfluss auf die Entwicklung des Dollars haben.
Die Deutsche Bank definiert dieses Phänomen als die Ära des „Chip-Dollars“: Chips machen etwa 50 % des Werts jedes 1 US-Dollar an Rechenzentrumsinvestitionen aus, die Chipfertigung ist in Asien konzentriert, und die daraus resultierenden Handelsüberschüsse fließen dann über Investitionen in die US-Kapitalmärkte zurück, wodurch ein sich selbst verstärkender Kreislauf entsteht, der auch systemische Anfälligkeiten birgt, die bei einer Neubewertung der KI zusammenbrechen könnten.
Konkret erwartet die Deutsche Bank, dass sich USD/JPY in Richtung des Bereichs von 140 bewegt. Zinserhöhungen der Bank of Japan und Regierungsbemühungen zur Förderung der inländischen Anlage von Ersparnissen (einschließlich der Absicht, den GPIF zu drängen, mehr Vermögen im Inland zu verlagern) könnten eine Kapitalrepatriierung auslösen.
Euro: Durch französisches politisches Risiko belastet, aber Besserung wird erwartet
Der Euro wird kurzfristig unter Druck bleiben. Die französische Präsidentschaftswahl (mit einer erwarteten ersten Runde im April 2027) und die anschließenden Parlamentswahlen bilden die Hauptquelle der Unsicherheit und dürften EUR/USD in den kommenden Monaten einem Abwärtsrisiko unter 1,10 aussetzen. Die aktuelle Marktbewertung impliziert mehr als 60 Basispunkte an EZB-Zinserhöhungen, weit über der Prognose der Deutschen Bank von 25 Basispunkten, was den Euro zusätzlich weiter belastet.
Die Deutsche Bank ist jedoch der Ansicht, dass die französischen Wahlen selbst eher ein marktbereinigendes Ereignis als ein Risikoverstärker sein dürften. Die französische politische Risikoprämie ist bereits vollständig im Markt eingepreist, und die Spreads französischer Staatsanleihen zeigen bereits eine deutliche Prämie gegenüber den Fundamentaldaten; zudem haben abgesehen von der extremen Linken alle großen französischen politischen Kräfte die fiskalische Konsolidierung als Programm, und der Grad der Fragmentierung unter einem Szenario einer stabilen Regierung dürfte den Status quo kaum übertreffen. Die Verbesserung der Unternehmensgewinnentwicklung und die Ausweitung der Zuflüsse sowohl in Aktien als auch in Anleihen bilden beide die Grundlage für eine mittelfristige Stabilisierung des Euro. Die Prognose der Deutschen Bank für die EUR/USD-Bandbreite im Gesamtjahr liegt bei etwa 1,07 bis 1,15.
Schwellenländer: Carry-Spielraum verengt sich, Divergenz verstärkt sich
Nach einem starken Jahr sind die niedrig hängenden Früchte an den Devisenmärkten der Schwellenländer weitgehend verschwunden. Die Deutsche Bank vertritt gegenüber den Währungen von CEEMEA und Lateinamerika eine vorsichtigere Haltung, hauptsächlich aufgrund sich verengender Realzinsdifferenzen zu den Vereinigten Staaten, hoher Positionierung sowie steigender Angebots- und Fiskalrisiken.
Konkret stehen der polnische Zloty, die tschechische Krone und der israelische Neue Schekel unter größerem Druck durch die Kompression der Realzinsdifferenzen; die türkische Lira, das ägyptische Pfund und der südafrikanische Rand reagieren empfindlicher auf Angebotsschocks. In Lateinamerika bleibt der brasilianische Real durch relativ hohe Realzinsen und starke Terms of Trade gestützt, doch Fiskalrisiken machen den Ausblick ausgewogener; der mexikanische Peso steht weiterhin unter Druck durch schwaches Wirtschaftswachstum und eine dovishe Haltung der Zentralbank; Anden-Währungen werden aufgrund von Terms-of-Trade-Rückenwind, günstiger Bewertungen und potenzieller Reformdividenden relativ bevorzugt. Frontier-Märkte bleiben ein Lichtblick, doch die Deutsche Bank hat ihre bullischen Erwartungen für den kasachischen Tenge und den usbekischen Sum etwas gedämpft.
Der KI-Boom formt die globalen Kapitalströme um, und der Dollar verharrt auf hohem Niveau, doch die fragile Stützstruktur macht den Ausblick auf einen Super-Dollar voller Unsicherheit.
Nach Informationen des Zhuifeng Trading Desk hat die Deutsche Bank in ihrem neuesten Devisenausblick ihre Dollar-Prognose für 2027 deutlich angehoben und räumt ein, dass sich ihre frühere Einschätzung eines schwächeren Dollars nicht bewahrheitet hat. Der KI-Boom hat die US-Realzinsen in die Höhe getrieben, massive Aktienzuflüsse angezogen, Inflationsdruck neu entfacht und die Federal Reserve zu einer hawkishen Wende veranlasst, was gemeinsam die aktuelle "KI-Dollar"-Landschaft schmiedet. Der Dollar liegt bereits mehr als 20 % über seinem Durchschnitt der vergangenen vier Jahre und zählt gemessen an allen drei fundamentalen Bewertungsindikatoren zu den teuersten Währungen im G10.

Die Deutsche Bank erwartet, dass der Dollar seine Stärke im ersten Halbjahr 2027 ausdehnen und im zweiten Halbjahr eine moderate Korrektur erfahren wird, insgesamt aber auf hohem Niveau bleibt. Der Bericht warnt zudem, dass die Abhängigkeit des Dollars vom KI-Investitionszyklus sich weiter vertieft. Sobald die Markterwartungen an die KI-Renditen deutlich herabgestuft werden, werden die beiden großen Stützpfeiler des Dollars – US-Realzinsen und Aktienzuflüsse – gleichzeitig zusammenbrechen, und der Dollar wird dann erheblichem Abwärtsrisiko ausgesetzt sein.

Der KI-Boom stützt den "Dollar-Exzeptionalismus"
Der Kerntreiber der Dollarstärke kommt aus dem Inneren der Vereinigten Staaten, und es besteht die Möglichkeit, dass er sich kurzfristig fortsetzt oder sogar verstärkt. Die US-Inflation hat in den letzten Monaten wieder an Fahrt aufgenommen, und es wird erwartet, dass der Kern-PCE-Deflator die Marke von 3 % überschreitet, was eine Neubewertung an den Zinsmärkten auslöst und den Dollar zurück unter die drei Währungen mit der höchsten Rendite im G10 treibt – eine Position, die er Ende 2025 kurzzeitig abgegeben hatte. Daten der Deutschen Bank zeigen, dass der Dollar historisch selten in einen Abwärtstrend eingetreten ist, wenn er hohe Renditen bot.
Der Anstieg der Realrenditen hat gleichzeitig die Erwartungen für den neutralen Zinssatz der USA erhöht, der in diesem Jahr um etwa 50 Basispunkte gestiegen ist, während der Euroraum im gleichen Zeitraum nahezu unverändert blieb. Gleichzeitig sind die US-BIP-Wachstumserwartungen wieder an die Spitze der G10 zurückgekehrt, das Wachstum der Investitionsausgaben ist etwa doppelt so hoch wie in anderen Volkswirtschaften, und der KI-getriebene Kapazitätsausbauzyklus legt die Grundlage für Produktivitätsgewinne und bietet einen positiven Anreiz für den Devisenmarkt.

Aktienzuflüsse dominieren, Fixed-Income-Ströme zeigen Anzeichen einer Umleitung
Auf der Ebene der Kapitalströme bleiben die Vereinigten Staaten der zentrale Magnet für globale Aktieninvestitionen. Ausländische Zuflüsse in US-Aktien haben 1 Billion US-Dollar pro Jahr überschritten, und sind zur Hauptfinanzierungsquelle für das US-Außenhandelsdefizit geworden, und solche Mittel werden in der Regel mit einer relativ niedrigen Quote abgesichert, was ihre Unterstützung für den Dollar direkter macht.
Allerdings verändern sich die Fixed-Income-Kapitalströme still und leise. Daten der Deutschen Bank zeigen, dass die Zuflüsse in US-Anleihen sich verlangsamt haben, während die Anleihezuflüsse in andere G10-Märkte wie Kanada und Japan deutlich wieder angezogen haben, was die Markterzählung „There Is No Alternative“ (TINA) erschüttert. Devisenreservenverwaltungsstellen haben ebenfalls ihre Allokationen in andere kleinere Währungen über das vergangene anderthalb Jahr weiter erhöht. Dieser Trend ist beachtenswert – wenn der Diversifikationswert von Dollar-Anlagen weiter sinkt, wird der Aufwärtsdruck auf die Absicherungsquoten entsprechend zunehmen.
Hohe Bewertungen und Doppeldefizite bergen mittelfristige Risiken
Der mittelfristige Ausblick für den Dollar ist mehreren strukturellen Belastungen ausgesetzt. Am genauesten beobachtet wird seine übermäßige Abhängigkeit vom KI-Investitionsausgabenzyklus – die damit verbundenen Investitionsausgaben sind in den vergangenen drei Jahren nahezu um das Fünffache gestiegen, aber der Wachstumsschub aus dieser Dynamik dürfte nach 2028 allmählich nachlassen. Die Volatilität bei Technologieaktien hat sich bisher nicht auf den Dollar übertragen, aber die Deutsche Bank ist der Ansicht, dass der Dollar einer erheblichen Erschütterung ausgesetzt sein wird, sobald die Erwartungen für KI-Investitionsausgaben deutlicher herabgestuft werden.
Gleichzeitig liegt das US-Finanzdefizit stabil bei etwa 6 % des BIP, und das Leistungsbilanzdefizit weitet sich ebenfalls wieder aus und nähert sich 4 % des BIP, nahe dem schlechtesten Niveau der G10. Aus der Perspektive des handelsgewichteten realen Wechselkurses hat das potenzielle Handelsdefizit eine langfristige strukturelle Verschlechterung gezeigt, die in den aggregierten Daten nur deshalb maskiert wird, weil sich die US-Energiebilanz von negativ zu positiv gewandelt hat. Das Zollrisiko ist ebenfalls eine verborgene Sorge – die historische Erfahrung der letzten Jahre zeigt, dass Zolldrohungen den Dollar eher nach unten als nach oben treiben.

Asiatische Währungen: Nordasiatische Kapitalumverteilung belastet das Schicksal des Dollars
Die Entwicklung der nordasiatischen Währungen wird zu einer zunehmend entscheidenden Variable für den Ausblick des Dollars. Das kombinierte Gewicht des japanischen Yen, des koreanischen Won und des neuen Taiwan-Dollars im Dollar-Index der Federal Reserve übersteigt inzwischen das des Euro, und diese Volkswirtschaften häufen die größten Handelsüberschüsse der Welt an. Wie diese Überschüsse behandelt werden – in die Vereinigten Staaten repatriiert, anderswohin umgeleitet oder im Inland umgewandelt – wird einen entscheidenden Einfluss auf die Entwicklung des Dollars haben.
Die Deutsche Bank definiert dieses Phänomen als die Ära des „Chip-Dollars“: Chips machen etwa 50 % des Werts jedes 1 US-Dollar an Rechenzentrumsinvestitionen aus, die Chipfertigung ist in Asien konzentriert, und die daraus resultierenden Handelsüberschüsse werden dann über Investitionen in die US-Kapitalmärkte zurückgeführt, wodurch eine sich selbst verstärkende Schleife entsteht, die jedoch systemische Fragilität birgt, die bei einer Neubewertung der KI zusammenbrechen könnte.
Konkret erwartet die Deutsche Bank, dass USD/JPY sich in Richtung der 140er-Range bewegt. Zinserhöhungen der Bank of Japan und staatliche Bemühungen zur Förderung der inländischen Anlage von Ersparnissen (einschließlich eines gezielten Vorstoßes, den GPIF zu einer stärkeren Verlagerung von Vermögenswerten ins Inland zu bewegen) könnten eine Kapitalrepatriierung auslösen.
Euro: Belastet durch französisches politisches Risiko, aber eine Besserung ist möglich
Der Euro wird kurzfristig unter Druck bleiben. Die französische Präsidentschaftswahl (mit einer erwarteten ersten Runde im April 2027) und die anschließenden Parlamentswahlen bilden die Hauptquelle der Unsicherheit und dürften EUR/USD in den kommenden Monaten leicht unter 1,10 einem Abwärtsrisiko aussetzen. Die Marktpreisbildung impliziert derzeit mehr als 60 Basispunkte an EZB-Zinserhöhungen, was die Prognose der Deutschen Bank von 25 Basispunkten bei Weitem übersteigt und den Euro zusätzlich belastet.
Die Deutsche Bank ist jedoch der Ansicht, dass die französische Wahl selbst eher ein marktbereinigendes Ereignis als ein Risikoverstärker sein dürfte. Die französische politische Risikoprämie ist bereits vollständig im Markt eingepreist, und die Spreads französischer Staatsanleihen zeigen bereits eine deutliche Prämie gegenüber den Fundamentaldaten; zudem haben abgesehen von der extremen Linken alle großen französischen politischen Kräfte die fiskalische Konsolidierung als Programm, und der Grad der Fragmentierung unter einem Szenario einer stabilen Regierung dürfte den Status quo kaum übertreffen. Sich verbessernde Trends bei den Unternehmensgewinnen und zunehmende Zuflüsse sowohl in Aktien als auch in Anleihen bilden beide die Grundlage für eine mittelfristige Stabilisierung des Euro. Die Einschätzung der Deutschen Bank für die EUR/USD-Range im Gesamtjahr liegt bei etwa 1,07 bis 1,15.
Schwellenländer: Carry-Spielraum verengt sich, Divergenz verstärkt sich
Nach einem starken Jahr sind die leicht zu erzielenden Gewinne an den Devisenmärkten der Schwellenländer weitgehend verschwunden. Die Deutsche Bank nimmt gegenüber den Devisen von CEEMEA und Lateinamerika eine vorsichtigere Haltung ein, hauptsächlich aufgrund sich verengender Realzinsdifferenzen zu den Vereinigten Staaten, hoher Positionierung sowie steigender Angebots- und Fiskalrisiken.
Konkret stehen der polnische Zloty, die tschechische Krone und der israelische Neue Schekel unter größerem Druck durch die Kompression der Realzinsdifferenzen; die türkische Lira, das ägyptische Pfund und der südafrikanische Rand reagieren empfindlicher auf Angebotsschocks. In Lateinamerika bleibt der brasilianische Real durch relativ hohe Realzinsen und starke Terms of Trade gestützt, doch Fiskalrisiken gleichen den Ausblick aus; der mexikanische Peso sieht sich weiterhin Druck durch schwaches Wirtschaftswachstum und eine dovishe Haltung der Zentralbank ausgesetzt; andine Währungen werden aufgrund von Rückenwind durch die Terms of Trade, günstiger Bewertungen und potenzieller Reformdividenden relativ bevorzugt. Frontier-Märkte bleiben ein Lichtblick, doch die Deutsche Bank hat ihre bullischen Erwartungen für den kasachischen Tenge und den usbekischen Sum etwas gedämpft.




