Autor: The Kobeissi Letter, globale Kapitalmarkt-Kommentarorganisation
Übersetzung: Gu Yu, ChainCatcher
Die Frage, die uns derzeit am häufigsten gestellt wird, lautet: Gibt es eine „KI-Blase“, und ist sie bereits geplatzt? Die US-Aktienmärkte haben in den vergangenen 31 aufeinanderfolgenden Handelstagen durchschnittlich -225 Milliarden US-Dollar pro Tag an Wert verloren. Im Folgenden werden wir umfassend analysieren, wie wir an diesen Punkt gelangt sind, was derzeit geschieht und wie unsere Aussichten für die Zukunft sind.
Seit November 2022 sind wir gegenüber KI äußerst optimistisch eingestellt und bezeichnen sie als die bedeutendste technologische Revolution der Geschichte. Unsere Auffassung „Halte die Vermögenswerte, oder du wirst abgehängt“ basiert auf innovationsgetriebenen Renditen und zusammengesetzter Inflation.
In den vergangenen 6 Wochen stand der KI-Handel vor einer der härtesten Prüfungen seit seiner Entstehung, vergleichbar mit der Situation während des Handelskriegs im April 2025. Es wird empfohlen, diesen Artikel zu speichern und in den kommenden Wochen jederzeit nachzuschlagen.
Die Realität ist, dass KI den Status quo der globalen Märkte, der Wirtschaft und der menschlichen Zivilisation umwälzt. Umwälzungen führen zu einer Polarisierung der Emotionen, und die Volatilität der Vermögenspreise verstärkt diese Polarisierung nur noch.
Genau das ist das Bild, das wir derzeit sehen.
Die vergangenen 45 Tage waren ein Chaos:
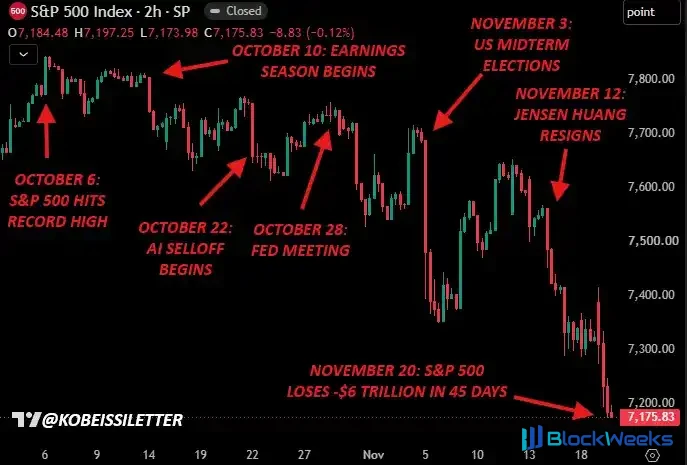
Bevor wir beginnen, müssen wir verstehen, wie viel seit dem 6. Oktober, als der S&P 500 zuletzt ein Allzeithoch erreichte, tatsächlich geschehen ist.
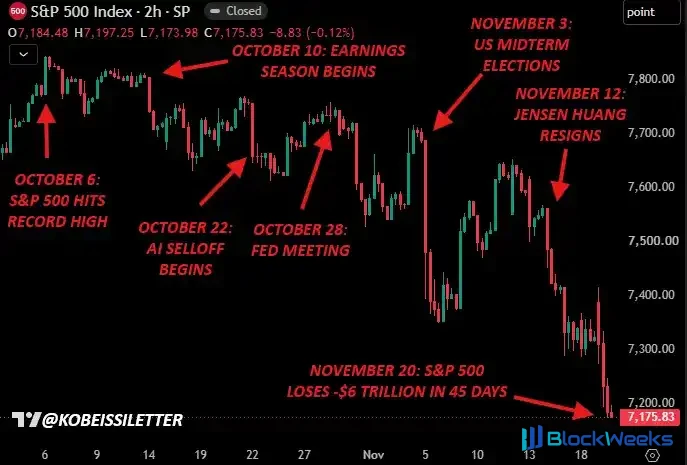
S&P 500 und wichtige Ereignisse der jüngsten Zeit – seit dem 6. Oktober 2026
In den vergangenen 45 Tagen war der Markt voll von unzähligen Schlagzeilen über den Iran-Krieg, der Berichtssaison für das dritte Quartal 2026, Sorgen über KI-Investitionsausgaben und freien Cashflow, der Fed-Sitzung im Oktober, den US-Zwischenwahlen, der Kontroverse um Nvidia ($NVDA) und schließlich einem Wertverlust von -6 Billionen US-Dollar an Marktkapitalisierung.
Darüber hinaus hat der Börsengang von Anthropic gerade mehr als 100 Milliarden US-Dollar eingesammelt und damit den größten Börsengang der Geschichte geschaffen, was offensichtlich in den vergangenen Handelstagen erheblichen Druck auf die Marktliquidität ausgeübt hat.
In solchen Zeiten ist es für Anleger entscheidend, einen Schritt zurückzutreten und sich eine Kernfrage zu stellen: Was hat sich verändert, und welche Erwartungen sind bereits vom Markt eingepreist?
Viele Erwartungen sind bereits eingepreist: Sorgen über Investitionsausgaben und freien Cashflow:
Diese Verkaufswelle wurde hauptsächlich durch Sorgen des Marktes über die KI-Investitionsausgaben (CapEx) der großen US-Technologieunternehmen sowie über die Auswirkungen auf den freien Cashflow und die Rentabilität mit Blick auf 2027 und 2028 ausgelöst.
Dies sind alles reale Sorgen.
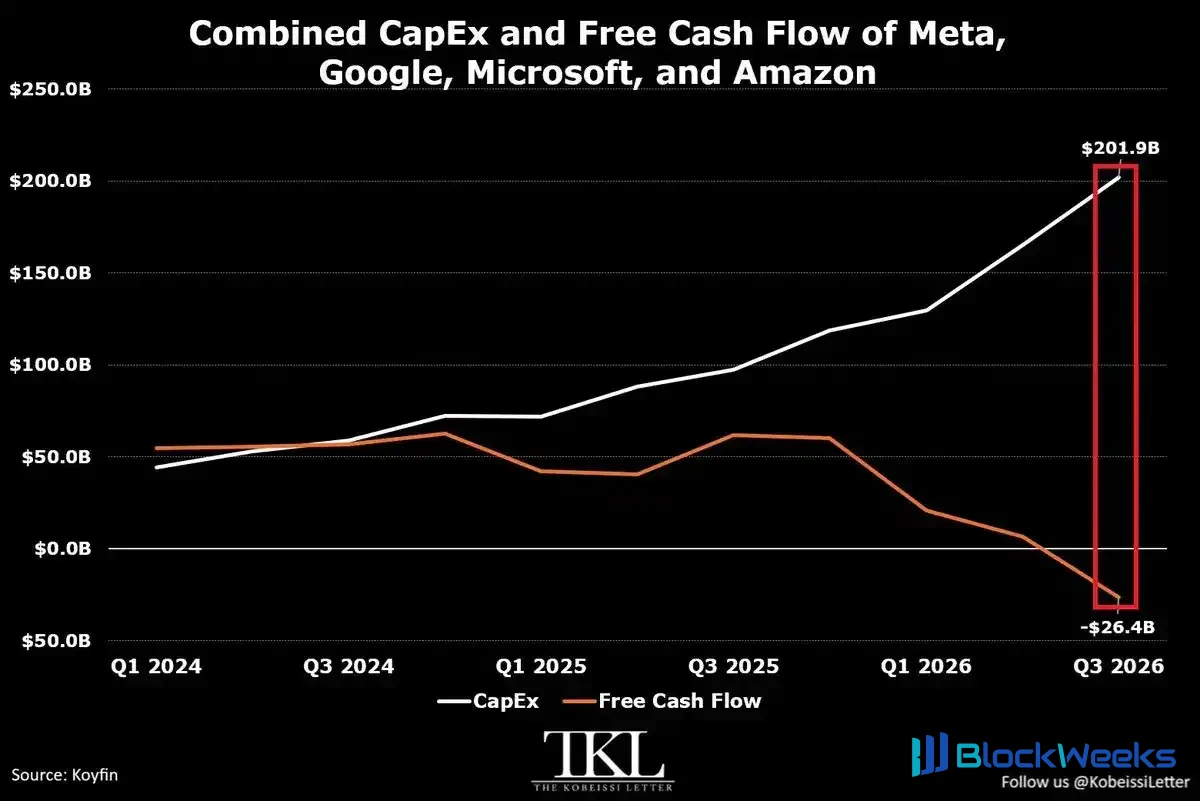
Investitionsausgaben und freier Cashflow – große Technologieunternehmen
Amazon ($AMZN), Alphabet ($GOOGL), Meta ($META) und Microsoft ($MSFT) haben ihre Investitionsausgaben im dritten Quartal 2026 zusammen um +36,9 Milliarden US-Dollar auf einen Rekordwert von 201,9 Milliarden US-Dollar gesteigert.
Diese Zahl hat sich in den vergangenen 12 Monaten mehr als verdoppelt und ist gegenüber dem ersten Quartal 2024 um +356 % gestiegen. Die Investitionsausgaben der großen Technologieunternehmen haben in den vergangenen 3 Jahren 1,6 Billionen US-Dollar erreicht.
Allerdings müssen wir ebenso anerkennen, dass rekordhohe Infrastrukturausgaben eine notwendige Voraussetzung für diese bedeutendste technologische Revolution der Geschichte sind. Ein vorübergehend negativer freier Cashflow ist der kurzfristige Preis, der für einen langfristigen Aufbau zu zahlen ist.
Viele dieser Sorgen sind bereits in den Preisen enthalten, doch sie werden bestehen bleiben, bis weitere Klarheit über den Return on Investment (ROI) dieser Investitionsausgaben gewonnen ist – was sich wahrscheinlich bis zum ersten/zweiten Quartal 2027 hinziehen wird.

Gewinnwachstum je Aktie des S&P 500 – drittes Quartal 2026
Es gab noch nie eine Situation am Markt, die von so großer Panik bei gleichzeitig so starkem Wachstum geprägt war. Bis dato sind die Gewinne je Aktie (EPS) der im S&P 500 enthaltenen Unternehmen im dritten Quartal 2026 im Jahresvergleich um +31,9 % gestiegen, das stärkste Jahreswachstum seit mindestens 4 Jahren.
Die tatsächlichen Gewinne haben die Erwartungen nun 13 Quartale in Folge übertroffen, und die Stärke des KI-Ausbaus übertrifft die Vorstellung der meisten.
Erdrutschsieg der Demokraten bei den US-Zwischenwahlen – das Ende des „Trump-Put“:
Zweitens sind wir der Ansicht, dass der Hauptkatalysator für den jüngsten starken Rücksetzer bei Technologieaktien mit dem Ergebnis der US-Zwischenwahlen zusammenhängt, das faktisch das Ende dessen bedeutet, was wir den „Trump-Put“ nennen.
Aus der ersten Amtszeit von Präsident Trump von 2016 bis 2020 sowie aus seiner bisherigen zweiten Amtszeit lässt sich erkennen, dass sich der Markt objektiv beruhigt fühlt, wenn er mit Volatilität konfrontiert ist und Präsident Trump die Möglichkeit hat, den Markt zu beeinflussen. Der „Trump-Put“ ist eine Absicherung, bei der man davon ausgeht, dass Präsident Trump eingreifen wird, falls sich die Marktlage verschlechtert, da stabile Märkte stets seine oberste Priorität waren.
Mit dem „Erdrutschsieg“ der Demokraten bei den Zwischenwahlen sind wir der Ansicht, dass der „Trump-Put“ faktisch zu Ende gegangen ist. Und der folgende Beitrag vom 4. November hat das Ende dieses Auffangmechanismus weiter beschleunigt:

US-Kongressabgeordnete fordern ein KI-Verbot – 4. November 2026
Da die Kontrolle über den US-Senat und das Repräsentantenhaus den Besitzer gewechselt hat, wurde Präsident Trumps Fähigkeit, in den Markt einzugreifen, teilweise geschwächt. Die Rufe nach einem KI-Verbot gewinnen an Momentum, und der Markt hat die Erwartung bereits eingepreist, dass die Demokraten nach ihrer Machtübernahme im Januar 2027 strenge Regulierungen und möglicherweise sogar ein KI-Verbot einführen werden.
Obwohl das Ende der „Trump-Put“ irreversibel ist und einen stärkeren Rückgang der US-Aktien auslösen wird, sind wir der Ansicht, dass die Sorgen über Regulierung etwas übertrieben sind.
Ein vollständiges KI-Verbot in den USA wird nicht stattfinden. Selbst wenn ein solches Verbot durchsetzbar wäre, würde es praktisch bedeuten, dass die USA im globalen KI-Wettlauf gegenüber China kapitulieren.
Es wird künftig mehr Regulierungen geben und möglicherweise neue Steuern, aber der Markt geht derzeit von extremeren Szenarien aus, als wir letztlich für wahrscheinlich halten.
Letztlich müssen die USA, egal wer an der Macht ist, mit aller Kraft den Sieg anstreben.
Die Fed erhöht die Zinsen gegen den Markttrend in einem von Angst erfüllten Markt:
Neben den Sorgen über KI-Investitionen und den Veränderungen der politischen Landschaft erhöht die Fed die Zinsen aggressiv.
Da der Iran-Krieg sich dem 300. Tag nähert und die US-Inflation seit 67 Monaten in Folge über dem 2%-Ziel der Fed liegt, hat Fed-Vorsitzender Warsh klar erklärt, dass seine oberste Priorität darin besteht, die Inflation ausnahmslos auf 2% zu senken.
Das bedeutet, dass die ohnehin hohe Belastung durch den Aufbau von KI noch schwerer wird. Ganz zu schweigen davon, dass die Lage der US-Staatsverschuldung sogar noch prekärer ist.

Der KI-Ausbau erfordert Rekordemissionen von Schulden
Wie oben dargestellt, wird erwartet, dass die Verkäufe von US-Unternehmensanleihen mit Investment-Grade-Rating im November im Jahresvergleich um 37 Milliarden Dollar bzw. 27% auf 175 Milliarden Dollar steigen werden, der höchste Stand für einen November seit Beginn der Aufzeichnungen. Wir sind der Ansicht, dass die Zinserhöhung der Fed in diesem Umfeld die jüngste Instabilität weiter verschärft. Kann sich diese Situation ändern?

US-Ölpreis – November 2026
Der Machtwechsel in der Politik und der jüngste Marktrückgang haben in diesem Monat zu einem Rückgang des Ölpreises um etwa 22% geführt. Zusammen mit der Marktinstabilität wird sich der Ausblick der Fed für 2027 wahrscheinlich ändern, insbesondere wenn der Iran-Krieg sich seinem Ende deutlich nähert.
Am 2. November haben wir die folgende Analyse zum US-Ölpreis vor den US-Zwischenwahlen veröffentlicht, in der wir einen Rückgang unter 93,00 Dollar prognostizierten. Seitdem hat der Ölpreis den niedrigsten Stand seit August 2026 erreicht. Am Sonntag werden wir die neueste Ausgabe des Kobeissi Letter veröffentlichen. Erwägen Sie ein Abonnement, um hier Zugriff zu erhalten.

The Kobeissi Letter – 2. November 2026
Selbst wenn der Ölpreis fällt, wird „higher for longer“ derzeit weiter bestehen bleiben, aber wir sind der Ansicht, dass die Wahrscheinlichkeit zunimmt, dass die geldpolitische Restriktivität der Fed bis Mitte 2027 nachlassen wird.
Nvidia, AMD und die Chip-Situation mit China
In den letzten zwei Wochen hat Nvidia seinen Anführer der KI-Revolution, Jensen Huang, verloren, und die Aktie ist innerhalb weniger Wochen um 40% gefallen. AMD wird nun vorgeworfen, Chips nach China zu schmuggeln, und der Markt hat erhebliche Bedenken hinsichtlich der damit verbundenen Auswirkungen eingepreist.

Nvidia und AMD seit dem 6. Oktober 2026
Wie Sie wahrscheinlich bereits gesehen haben, haben wir uns stets deutlich zur Situation bei Nvidia geäußert und früh Position bezogen: Bis zur Schuld ist Jensen Huang unschuldig. Wir fordern den Vorstand auf, Jensen die Tür zur Rückkehr offen zu halten, bis eine klare unabhängige Untersuchung die Fakten geklärt hat.
Wir vertreten diese Ansicht, weil Jensen Huang für die KI-Revolution und den Erfolg der USA äußerst innovativ und einflussreich ist. Der Aktienkurs von Nvidia spiegelt derzeit die nahezu sichere Erwartung wider, dass Jensen Huang nicht zurückkehren wird, und hat praktisch die gesamte Prognose des Unternehmens vollständig ausgelöscht.
Dasselbe geschieht bei AMD. Ein Short-Bericht vom 19. November beschuldigte das Unternehmen, Chips nach China zu schmuggeln, eine Behauptung, die alles andere als bestätigt ist.
Aufgrund dieser Ereignisse ist das Kurs-Gewinn-Verhältnis (KGV) auf Basis der erwarteten Gewinne im Technologiesektor auf den niedrigsten Stand seit März 2020 gefallen.

S&P 500 Technologiesektor – KGV auf Basis erwarteter Gewinne
Das KGV von Nvidia auf Basis erwarteter Gewinne ist auf das 9-Fache gefallen, was es zu einer der günstigsten Aktien im S&P 500 macht und im Verhältnis zum tatsächlich erzielten Gewinnwachstum des Unternehmens zweifellos die günstigste ist.
Was bedeutet das? Der Markt glaubt nicht an den „E“-Teil (Gewinne) des KGV auf Basis erwarteter Gewinne. Obwohl Nvidia für das Geschäftsjahr 2028 einen Umsatz von etwa 750 Milliarden Dollar prognostiziert, weigert sich der Markt, dies zu glauben, selbst ohne Jensen Huang.
Der aktuelle Markt enthält bereits eine Menge Raum für Überraschungen nach oben.
Die aktuelle Stimmung befindet sich bereits auf Krisenniveau
Am 15. Oktober veröffentlichten wir eine Analyse mit dem Titel „Der unsichtbare Bärenmarkt“, in der wir darauf hinwiesen, dass unter der Oberfläche des S&P 500 ein Bärenmarkt existiert, insbesondere bei Technologieaktien. Dies markierte den Beginn eines Stimmungswandels. Er begann nicht mit den Zwischenwahlen oder der Situation um Nvidia.
Wie unten dargestellt, haben diese Ereignisse den Stimmungswandel lediglich beschleunigt.

S&P 500 Volatilitätsindex
Der Volatilitätsindex $VIX ist derzeit um mehr als 100 % gegenüber seinem Tiefstand im Oktober gestiegen und verzeichnete am 5. November den größten Tagesanstieg seit Februar 2018. Kombiniert man nun diesen plötzlichen Panikausbruch mit dem Anthropic ($ANT)-IPO, das die Marktliquidität erheblich verringert hat.
Die institutionelle Nachfrage nach dem IPO erreichte 400 Milliarden Dollar, die Privatanlegeraufträge beliefen sich nach dem Ende der Bücher am Dienstag auf 100 Milliarden Dollar – fast das Achtfache der damals erwarteten Größe von 78 Dollar pro Aktie und einem anfänglichen Emissionsvolumen von 64,4 Milliarden Dollar.

Anthropic-IPO-Nachfrage
Der plötzliche Stimmungswandel in Kombination mit dem starken Rückgang der Liquidität führte zu der Preisentwicklung, die wir diese Woche gesehen haben – von Aktien über Gold bis hin zu Krypto fiel alles.

Kapitalflüsse von Hedgefonds in Technologieaktien
Hedgefonds verzeichneten in diesem Monat die größten Nettoabflüsse seit über einem Jahrzehnt über einen Zeitraum von fast sechs Wochen. Das ist ein regelrechter Ausverkauf.
Sobald die Liquidität zurückkehrt, gehen wir davon aus, dass sich der Markt stabilisieren wird.
Fazit: Was passiert als Nächstes?
Damit kehren wir zu der ursprünglichen Frage zurück: Gibt es eine „KI-Blase“, und ist sie bereits geplatzt?
Unsere Antwort lautet: Nein.
Zweifellos steht die KI-Revolution vor einer ihrer bisher größten Bewährungsproben. Wir sind jedoch der Ansicht, dass der Markt begonnen hat, ein weitaus pessimistischeres Ergebnis einzupreisen, als es die aktuellen Fundamentaldaten anzeigen.
Wir glauben, dass sich der Markt in einer normalen Korrektur befindet. Selbst wenn der S&P 500 von seinem aktuellen Niveau aus um weitere 10 % fallen würde, befänden wir uns noch immer im Bereich einer gesunden Korrektur.
Der Ruf nach einem langfristigen Bärenmarkt, der sich bis 2027 hinzieht, kommt einer Wette gleich, dass die oben genannten Faktoren nicht nur eintreten, sondern sich verschlechtern werden. Die aktuellen Vermögensbewertungen haben bereits eine Menge negativer Stimmung eingepreist, und angesichts der sich schnell verbreitenden Rufe nach einem Rückgang des S&P 500 um mehr als 30 % wären wir vorsichtig.
Die Realität ist, dass die Marktstimmung extrem polarisiert geworden ist, und wir glauben, dass diese Polarisierung wie immer Chancen schaffen wird.
Auf dem aktuellen Niveau preist der Markt eine Kombination mehrerer Faktoren ein: anhaltend steigende Zinsen, aggressive KI-Regulierung, enttäuschende Renditen bei KI-Infrastrukturinvestitionen sowie langfristige Unsicherheit rund um einige der wichtigsten Unternehmen der Technologiebranche. Mit Blick auf 2027 besteht großer Raum für positive Überraschungen.
Wir sagen nicht, dass der Markt zwangsläufig seinen Boden erreicht hat. Die Volatilität wird hoch bleiben, die Liquidität ist weiterhin eingeschränkt, und weitere Abwärtsbewegungen sind angesichts anhaltender Unsicherheit durchaus möglich.
Allerdings wird die Risiko-Rendite-Struktur zunehmend attraktiver, insbesondere bei hochwertigen Technologieunternehmen mit starken Bilanzen, beschleunigtem Gewinnwachstum und dauerhaften Wettbewerbsvorteilen.
Wir sind der Ansicht, dass ein erhebliches Maß an Bärenstimmung bereits eingepreist ist und der Markt die Möglichkeit positiver Überraschungen ignoriert. Sobald sich die Lage beruhigt hat, erwarten wir, dass Käufer bei Kursrückgängen schnell wieder in hochwertige Technologieaktien rotieren werden, ähnlich wie im April 2025.
Langfristig werden die Vermögensbesitzer weiterhin gewinnen.
Mehr zu unserer Strategie: In turbulenten Zeiten objektiv zu bleiben und dem Prozess zu folgen, ist der Schlüssel zum Erfolg als Anleger.
Ein objektiver und systematischer Ansatz ist genau der Grund, warum wir die Marktbenchmarks übertreffen.
Wie unten dargestellt, hat unsere Anlagestrategie seit 2020 eine Rendite von fast dem Fünffachen des S&P 500 erzielt.

Die Performance des Kobeissi Letter – 2020 bis 2025