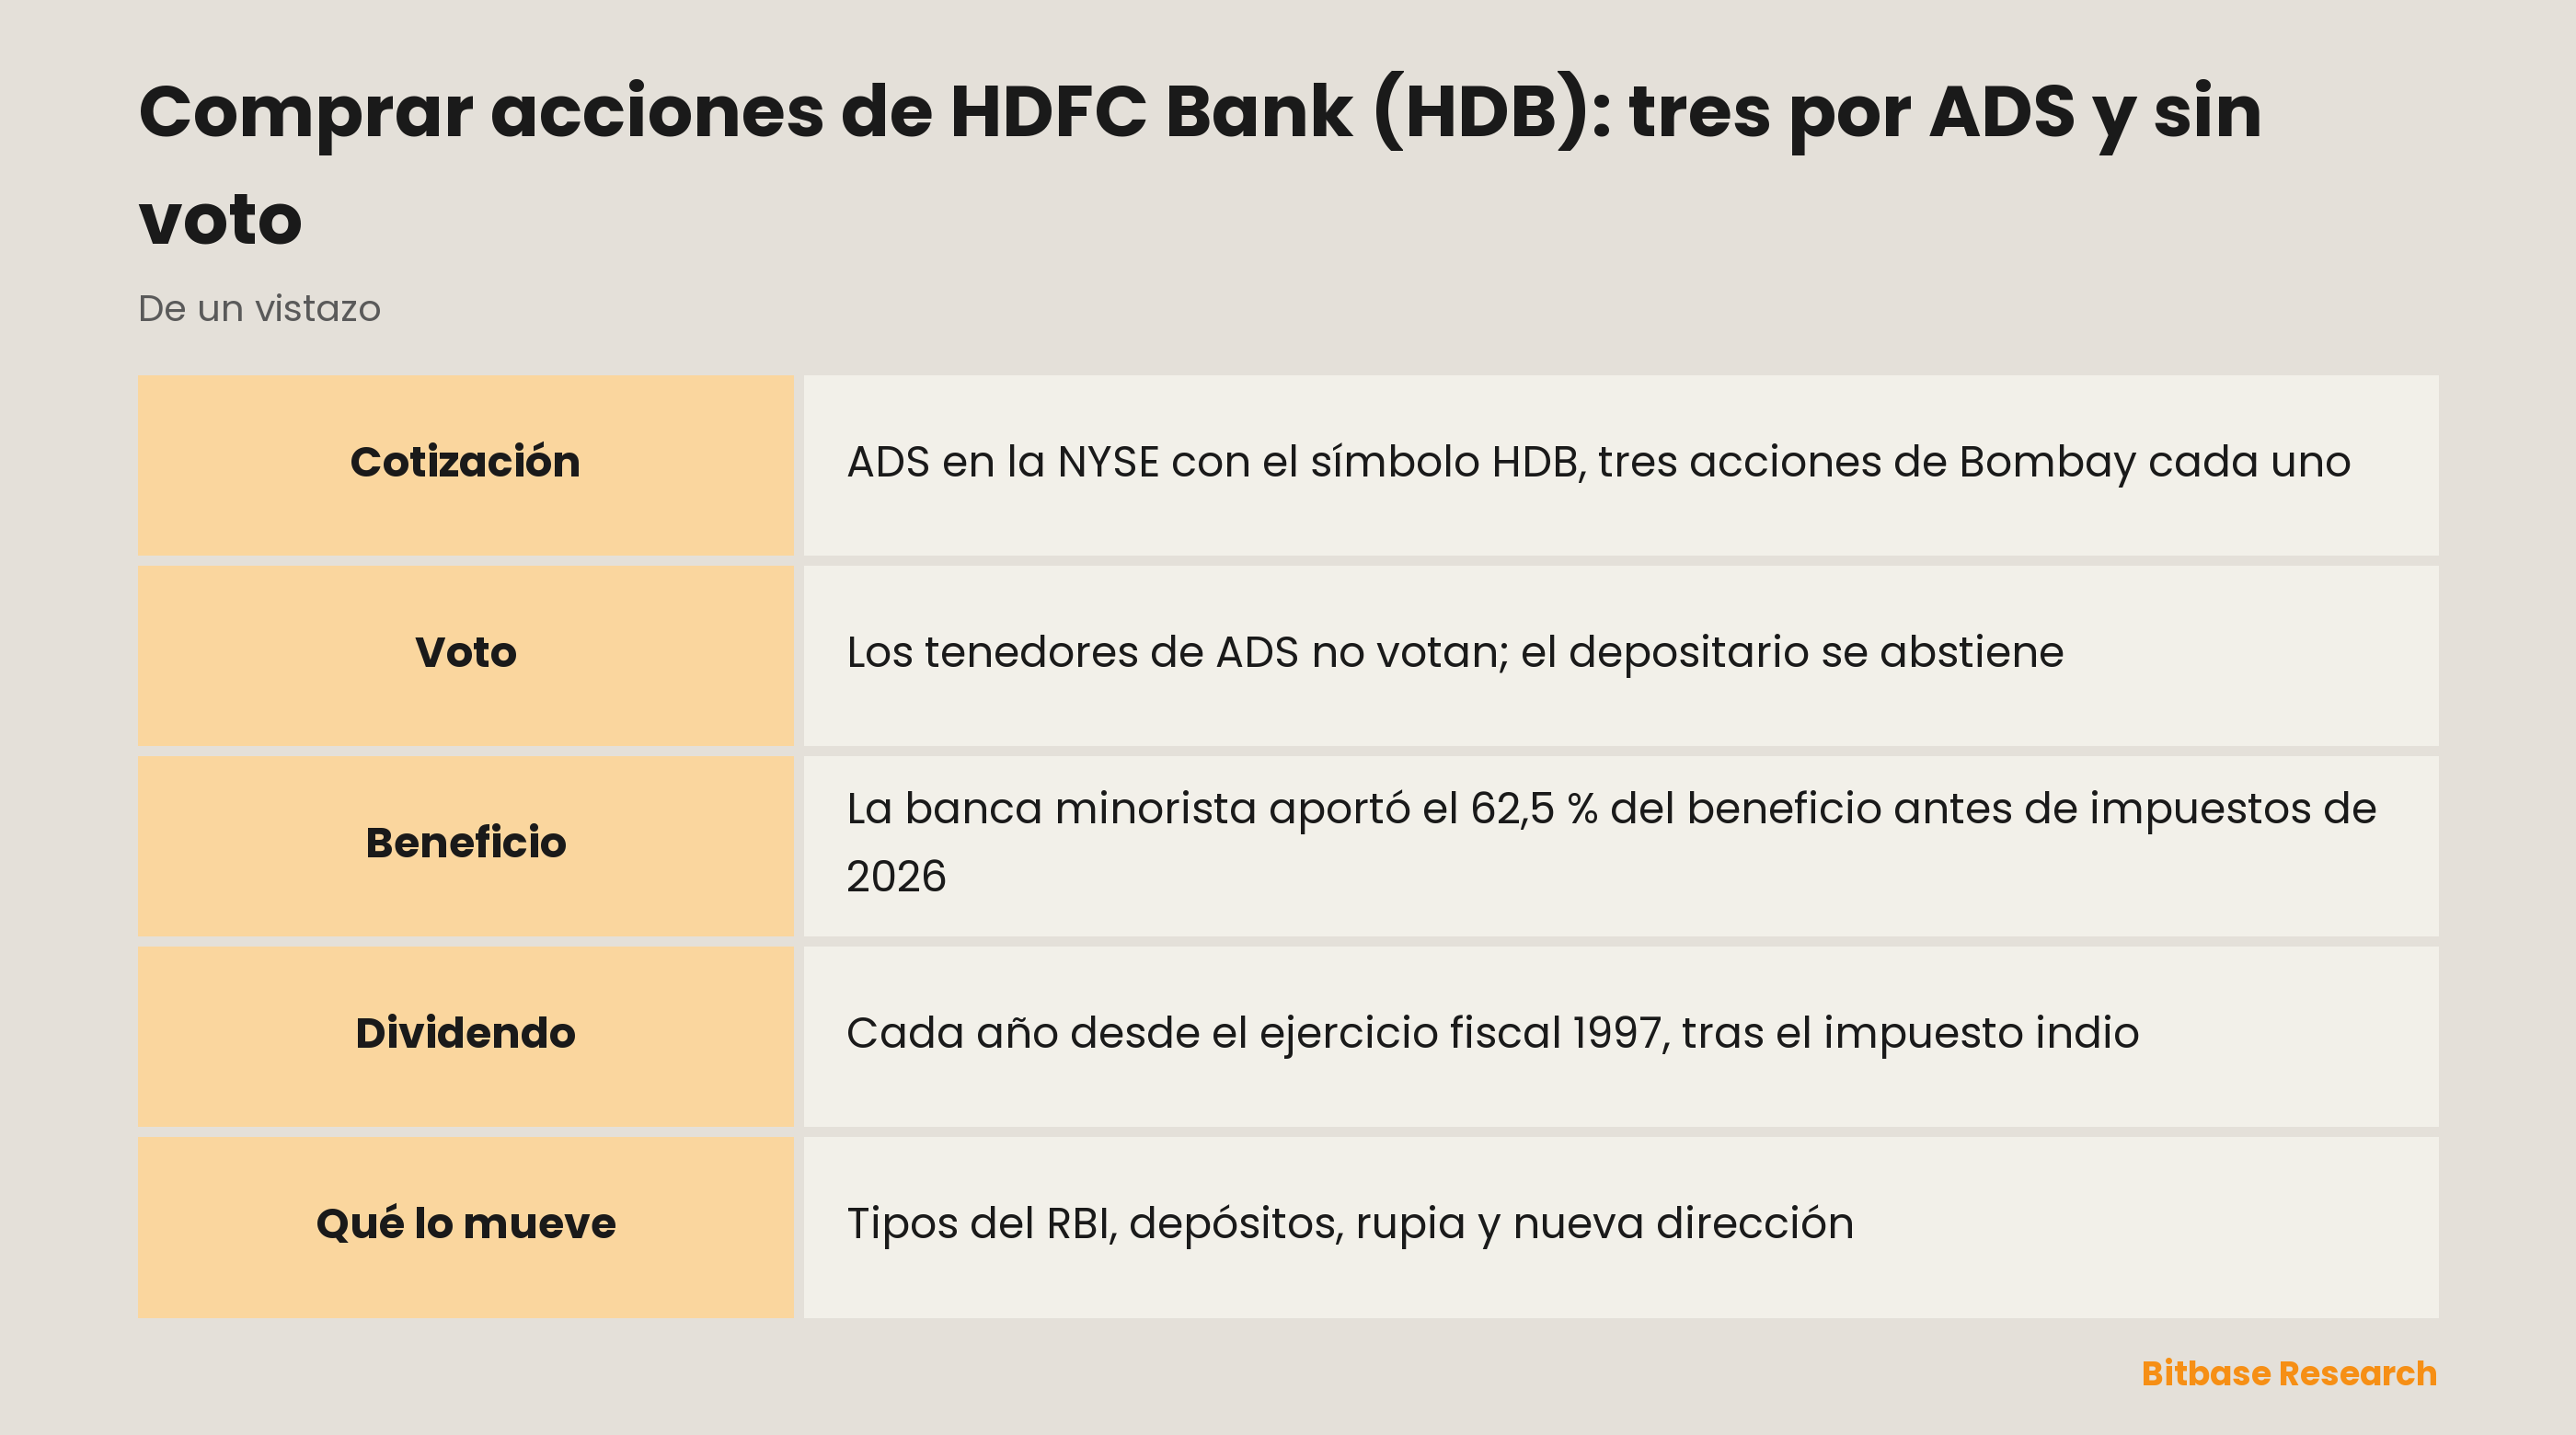
Su símbolo en la Bolsa de Nueva York es HDB, y para la mayoría de los inversores de fuera de la India comprar acciones de HDFC Bank significa comprar justo eso: acciones de depósito estadounidenses (ADS) que cotizan en la NYSE y que ofrece cualquier bróker con acceso a la bolsa de EE. UU. Cada ADS representa tres acciones ordinarias (equity shares) que cotizan en Bombay. Dos rasgos distinguen a este ADS: sus titulares no votan, porque el depositario se abstiene con las acciones subyacentes, y el banco que hay detrás posee también una aseguradora de vida y una gestora de fondos desde que absorbió a su antigua matriz, la entidad hipotecaria HDFC Limited, el 1 de julio de 2023.
¿A qué se dedica HDFC Bank?
HDFC Bank Limited se constituyó en la India en agosto de 1994 y empezó a operar como banco comercial registrado (scheduled commercial bank) en enero de 1995. Se describe como un banco privado indio de nueva generación. En 2000 se fusionó con Times Bank y en 2008 compró Centurion Bank of Punjab.
El informe anual en el formulario 20-F enumera cuatro actividades principales. La banca minorista capta depósitos y presta a particulares y pequeñas empresas mediante hipotecas, préstamos personales, tarjetas de crédito, préstamos para coches y préstamos a negocios. La banca mayorista da a las empresas financiación de circulante, préstamos a plazo, servicios de comercio exterior y gestión de tesorería. La tesorería gestiona la liquidez y el riesgo de tipos de interés y negocia deuda pública india. Los seguros son el negocio de vida de su filial HDFC Life. En el grupo están además la financiera no bancaria HDB Financial Services, la sociedad de valores HDFC Securities, la gestora HDFC Asset Management y la aseguradora de no vida HDFC ERGO, que funciona como empresa conjunta.
A 31 de marzo de 2026, el banco tenía 9.689 sucursales, frente a 6.342 cuatro años antes, y más de 100,6 millones de clientes. Casi toda su actividad y casi todos sus activos están en la India.
La fusión con HDFC Limited, la financiera de vivienda que había fundado el grupo, entró en vigor el 1 de julio de 2023. Como HDFC Limited quedó disuelta, el banco dejó de tener promotor (promoter), que es como en la India se llama al grupo de accionistas fundadores que controla una empresa cotizada.
Cómo gana dinero HDFC Bank
En el ejercicio fiscal 2026, cerrado el 31 de marzo de 2026, el margen de intereses después de provisiones por pérdidas crediticias aportó el 57,2 % de los ingresos netos. El resto vino de comisiones, resultados de negociación y, desde la fusión, primas de seguros.
El 20-F distingue cinco segmentos. La tabla compara el peso de cada uno en los ingresos netos y en el beneficio antes de impuestos del ejercicio 2026.
| Segmento | Peso en ingresos netos | Peso en beneficio antes de impuestos |
|---|---|---|
| Banca minorista | 53,1 % | 62,5 % |
| Banca mayorista | 12,2 % | 23,8 % |
| Tesorería | 2,7 % | 6,3 % |
| Seguros | 29,8 % | 4,2 % |
| Otros | 2,2 % | 3,1 % |
Los pesos en ingresos se toman tal cual de la tabla del 20-F; los pesos en beneficio se calculan a partir de la nota de segmentos, elaborada con US GAAP.
La fila de seguros explica la distancia entre columnas: las primas cuentan como ingreso y las indemnizaciones y prestaciones a los asegurados como gasto, así que la aseguradora de vida aporta mucho ingreso y poco beneficio. Donde el banco gana la mayor parte de su dinero es en la banca minorista.
La cartera de préstamos apunta en la misma dirección. A 31 de marzo de 2026, los préstamos minoristas eran el 74,7 % del total, y el 18,5 % de ellos no tenía garantía. El mayor producto minorista eran las hipotecas, el negocio principal de la antigua HDFC Limited, con el 31,7 % de la cartera minorista, seguidas de los préstamos a pequeños negocios dentro de la minorista, con el 25,2 %. Los préstamos a grandes empresas sumaban el 25,3 % restante.
En el ejercicio 2026 la mezcla cambió: el beneficio antes de impuestos del conjunto de segmentos subió un 9,0 %, el de la banca minorista un 19,0 % y el de la mayorista cayó un 17,7 %. El beneficio neto atribuible a los accionistas del banco creció un 4,6 %.
Las acciones de HDB de un vistazo
| Concepto | Detalle |
|---|---|
| Emisor | HDFC Bank Limited, constituido en la India en 1994 |
| Cotización en EE. UU. | Acciones de depósito estadounidenses en la NYSE, símbolo HDB |
| Proporción del ADS | Un ADS equivale a tres acciones ordinarias de 1 rupia de valor nominal |
| Mercado de origen | National Stock Exchange of India (HDFCBANK) y BSE (500180), en rupias |
| Depositario | JPMorgan Chase Bank, N.A. |
| Voto del ADS | Ninguno; el depositario se abstiene con las acciones subyacentes |
| En forma de ADS | 13,36 % del capital a 31 de marzo de 2026 |
| Propiedad extranjera | Límite del 74 % del capital desembolsado; 51,80 % a 31 de marzo de 2026 |
| Ejercicio fiscal | Del 1 de abril al 31 de marzo |
| Contabilidad del 20-F | US GAAP; las cuentas legales en la India siguen las normas indias |
| Dividendo | Pagado todos los años desde el ejercicio fiscal 1997 |
| Registro en la SEC | CIK 1144967; formularios 20-F y 6-K |
Para ver la cotización y el gráfico de HDB en tiempo real, abre la página de la acción de HDFC Bank en Bitbase.
Cómo comprar acciones de HDFC Bank
El banco cotiza en dos líneas: el ADS en Nueva York, en dólares, y las acciones ordinarias en la NSE y la BSE, en rupias. Fuera de la India, el ADS suele ser la vía práctica, porque las normas indias limitan la propiedad extranjera de las acciones en rupias.
1. Abre una cuenta de valores con acceso a la NYSE. HDB se compra y se vende como cualquier otra acción cotizada en EE. UU.
2. Ingresa dólares. Si tus ahorros están en otra moneda, compara además de la comisión el coste del cambio de divisa.
3. Busca HDB y comprueba el nombre. Debe figurar HDFC Bank Limited. La financiera no bancaria del grupo, HDB Financial Services, tiene sus propias acciones en la NSE y la BSE, y comprarlas no es comprar el banco.
4. Elige el tipo de orden. Una orden limitada pone techo al precio que pagas, mientras que una orden de mercado se ejecuta al precio disponible en ese momento.
5. Decide el tamaño de la posición. Compara el precio del ADS con el de tres acciones en rupias convertidas a dólares, no con el de una. Que puedas comprar fracciones de ADS depende de tu bróker.
ADS o acciones indias. Las acciones subyacentes las guarda un custodio que actúa para el depositario, JPMorgan Chase Bank, único accionista de esas acciones en el registro del banco. El 20-F plantea el dilema sin rodeos: a diferencia de los titulares de acciones ordinarias, los inversores en ADS no tienen ningún derecho de voto. Puedes entregar los ADS y retirar las acciones para votar, pero puede llevar tiempo y costar dinero, después se aplican los límites indios a la propiedad extranjera y quizá no puedas volver a depositarlas. Históricamente, los ADS han cotizado con prima respecto a las acciones en la India, en parte porque la ley india restringe convertir acciones en ADS, y el 20-F advierte de que esa prima puede desaparecer. No todos los bancos extranjeros en Nueva York funcionan así: en la NYSE, Royal Bank of Canada cotiza con su propia acción ordinaria, sin depositario de por medio.
Impuestos en la India. Según el artículo 209 de la Ley del Impuesto sobre la Renta de 2025, en vigor desde el 1 de abril de 2026, los dividendos de los ADS tributan en la India al 10 % más recargo y tasa, y se retienen antes de que el dinero te llegue. La venta de ADS de un no residente a otro fuera de la India no se considera una transmisión, así que no genera impuesto indio sobre las ganancias de capital.
A través de un fondo. Los fondos indexados ya figuran entre los mayores dueños: a 31 de marzo de 2026, el primer puesto de la tabla de principales accionistas del 20-F era para el SBI Nifty 50 ETF, con un 6,46 %, para el que el banco es una posición entre muchas.
Qué mueve a las acciones de HDB
Los tipos de interés indios. El Banco de la Reserva de la India (RBI) bajó su tipo repo del 6,5 % en febrero de 2025 al 5,25 % en diciembre de 2025 y lo mantuvo en sus reuniones de febrero, abril y junio de 2026. El margen de intereses neto del ejercicio cerrado el 31 de marzo de 2026 bajó al 3,6 % desde el 3,7 %; según el 20-F, los recortes llegaron antes a los préstamos a tipo variable que a los depósitos.
Depósitos en lugar de deuda. La fusión trajo al balance del banco la deuda cara de HDFC Limited y elevó su coste de financiación en los ejercicios 2024 y 2025. En el ejercicio 2026 el arreglo avanzó: los depósitos crecieron un 14,4 %, los préstamos un 10,3 % y la deuda a largo plazo bajó un 12,7 %. A 31 de marzo de 2025, los préstamos netos equivalían al 103,7 % de los depósitos; un año después, los depósitos ya los superaban por poco. Lo que más cuesta es el dinero barato: a 31 de marzo de 2026, las cuentas corrientes y de ahorro eran el 34,1 % de los depósitos y en los dos ejercicios crecieron menos que el total.
Crédito dirigido. El RBI exige a los bancos prestar el 40 % de una base crediticia de referencia a sectores prioritarios como la agricultura y la pequeña empresa. HDFC Bank llegó al 51,44 % en el ejercicio 2026, pero no cumplió algunos subobjetivos: agricultura, 14,77 % frente al 18 % exigido; colectivos vulnerables, 10,23 % frente al 12 %. Los déficits deben colocarse en depósitos en bancos de desarrollo que pueden rendir menos de lo que el banco ganaría por su cuenta.
La rupia. HDB cotiza en dólares, pero el negocio gana rupias, y el depositario convierte los dividendos en rupias a dólares. En el ejercicio 2026 la rupia perdió cerca del 9 % frente al dólar y, según el 20-F, se ha debilitado frente al dólar todos los años desde 2018, salvo en el ejercicio 2021.
La dirección. El 18 de marzo de 2026 dimitió el presidente no ejecutivo, Atanu Chakraborty. En su carta escribió que ciertos hechos y prácticas dentro del banco que había observado en los dos últimos años no eran coherentes con sus valores personales y su ética. Al día siguiente, el RBI declaró que, según sus registros, no tenía preocupaciones importantes sobre la conducta ni el gobierno corporativo del banco. En junio, dos bufetes externos concluyeron que ni los documentos ni las entrevistas a testigos respaldaban su declaración. En julio, Rajiv Kumar, exsecretario de Finanzas de la India, pasó a ser presidente no ejecutivo con la aprobación del RBI. En octubre, el RBI aprobó a Anup Bagchi, entonces consejero delegado de ICICI Prudential Life Insurance, como director gerente y consejero delegado desde el 27 de octubre de 2026, en sustitución de Sashidhar Jagdishan.
De qué advierte el 20-F a los titulares de HDB
Tipos de interés. El banco escribe en sus factores de riesgo que su negocio es especialmente vulnerable al riesgo de tipos y que su volatilidad puede dañar el margen de intereses, el valor de la cartera de renta fija, los ingresos de tesorería y los resultados en general.
La promesa de la fusión. El banco advierte de que quizá no obtenga todos los beneficios esperados de la fusión, y muchas sucursales abiertas hace poco aún no funcionan con la eficiencia del resto de la red.
Calidad del crédito. A 31 de marzo de 2026, los activos dudosos de clientes eran el 1,2 % del total bruto. Detrás de los préstamos sin garantía no hay colateral, y el crédito dirigido puede traer más morosidad.
Supervisores dentro y fuera. Según el 20-F, el banco ya ha recibido sanciones del RBI, del supervisor bursátil indio SEBI y de otras autoridades. Fuera, la Autoridad de Servicios Financieros de Dubái prohibió el 25 de septiembre de 2025 a la sucursal del banco en el Dubai International Financial Centre captar nuevos clientes para determinados servicios financieros; el banco considera ese negocio no significativo.
Propiedad extranjera. La inversión extranjera tiene un tope del 74 % del capital desembolsado. Cuando en 2017 volvió a superar ese límite, el RBI restringió de nuevo las compras de la acción por parte de extranjeros; a 31 de marzo de 2026 estaba en el 51,80 %.
El propio ADS. Además de no votar y de una prima incierta, los titulares de ADS pueden quedar fuera de las ampliaciones con derechos de suscripción si no las cubre un registro en EE. UU. o una exención. Y, como con cualquier acción individual, un solo banco ata tu resultado a un único balance.
Cómo investigar HDFC Bank por tu cuenta
En EDGAR, HDFC Bank presenta sus informes con el CIK 1144967. El último 20-F anual se presentó el 29 de julio de 2026 para el ejercicio 2026 e incluye la nota de segmentos, los factores de riesgo y las condiciones del ADS. Los informes 6-K llegan varias veces al mes y casi siempre son copias de cartas del banco a la NYSE sobre resultados, decisiones del consejo y cambios de dirección; unos días después de cada cierre de trimestre llega además un breve avance de préstamos y depósitos.
Ayudan tres costumbres. Comprueba la base contable: el 20-F usa US GAAP y los resultados publicados en la India siguen normas indias, así que las cifras de beneficio no coinciden. Vigila el calendario: el ejercicio 2026 fue del 1 de abril de 2025 al 31 de marzo de 2026, y en los documentos indios del banco aparece como FY 2025-26. Y ajusta los datos por acción por la emisión gratuita de 2025: por cada acción que se tenía el 27 de agosto de 2025 se recibió otra, también los titulares de ADS; las cifras por acción anteriores se reexpresaron, y un ADS sigue equivaliendo a tres acciones.
Preguntas frecuentes sobre las acciones de HDFC Bank
¿Un ADS de HDB es lo mismo que las acciones de HDFC Bank en la NSE?
No exactamente. Cada ADS representa la propiedad de tres acciones ordinarias que guarda el depositario, y esas acciones tienen los mismos derechos económicos que las demás a efectos de dividendos, que te llegan en dólares tras la retención india. Pero el ADS no vota y ha cotizado históricamente con prima frente a las acciones en la India.
¿Paga dividendo HDFC Bank?
Sí, todos los años desde el ejercicio fiscal 1997. El consejo propone un dividendo final tras el cierre del ejercicio, y la junta general puede aprobarlo o reducirlo, pero no aumentarlo. Las normas del RBI limitan el reparto del ejercicio 2026 al 35 % del beneficio neto según las normas indias. Ese año el banco pagó también un dividendo extraordinario a cuenta el 11 de agosto de 2025, antes de la emisión gratuita; el dividendo final propuesto el 18 de abril de 2026 tuvo como fecha de registro el 19 de junio de 2026.
¿Puedo comprar acciones de HDFC Bank con criptomonedas?
No directamente. El ADS se compra a través de un bróker en dólares y las acciones indias en rupias, así que primero hay que vender las criptomonedas por dinero, y esa venta puede ser en sí un hecho imponible.
¿Las acciones HDB son lo mismo que HDB Financial Services?
No. HDB es el símbolo en la NYSE del ADS de HDFC Bank. HDB Financial Services es una financiera no bancaria del grupo cuyas acciones empezaron a cotizar en la NSE y la BSE el 2 de julio de 2025, tras una OPV que exigen las normas del RBI para las financieras no bancarias de «capa superior». HDFC Bank vendió parte de su participación en esa OPV y a 31 de marzo de 2026 tenía el 74,6 %.
¿Qué pasó en la fusión de HDFC Bank y HDFC Ltd?
HDFC Limited se integró en HDFC Bank el 1 de julio de 2023. Sus accionistas recibieron 42 acciones de HDFC Bank por cada 25 de HDFC Limited; justo antes del cierre, HDFC Limited y sus filiales tenían el 20,83 % del banco. El banco asumió el negocio hipotecario y la deuda de HDFC Limited, y HDFC Life y HDFC Asset Management pasaron a ser filiales suyas.
En resumen
Comprar HDFC Bank desde fuera de la India suele reducirse a una orden por HDB en la NYSE: cada ADS equivale a tres acciones de Bombay y no da voto. Lo que compras es un banco indio volcado en la clientela minorista que todavía digiere a su antigua matriz: sustituye deuda por depósitos y se adapta a tipos más bajos del RBI, una rupia más débil y la nueva dirección de 2026. Lee el último 20-F y los 6-K posteriores antes de decidir cuánto peso debe tener un solo banco en tu cartera.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- Comprar acciones de BNY (BNY): banco custodio que antes era BK
- Comprar acciones de Capital One (COF): tarjetas y red Discover
- Comprar acciones de CIBC (CM): dividendo, hipotecas y Caribe
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en octubre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] HDFC Bank, formulario 20-F del ejercicio fiscal 2026 (SEC EDGAR) www.sec.gov
[2] HDFC Bank, 20-F del ejercicio fiscal 2026, portada XBRL (R1) www.sec.gov
[3] HDFC Bank, dimisión del presidente no ejecutivo, 18 de marzo de 2026 (6-K) www.sec.gov
[4] HDFC Bank, declaración del Banco de la Reserva de la India sobre el banco, 19 de marzo de 2026 (6-K) www.sec.gov
[5] HDFC Bank, conclusión de la revisión jurídica externa, 26 de junio de 2026 (6-K) www.sec.gov
[6] HDFC Bank, nombramiento de Rajiv Kumar como presidente no ejecutivo, 29 de junio de 2026 (6-K) www.sec.gov
[7] HDFC Bank, nombramiento de Anup Bagchi como consejero delegado, 1 de octubre de 2026 (6-K) www.sec.gov
[8] HDFC Bank, resultado de la reunión del consejo del 18 de abril de 2026 (6-K) www.sec.gov