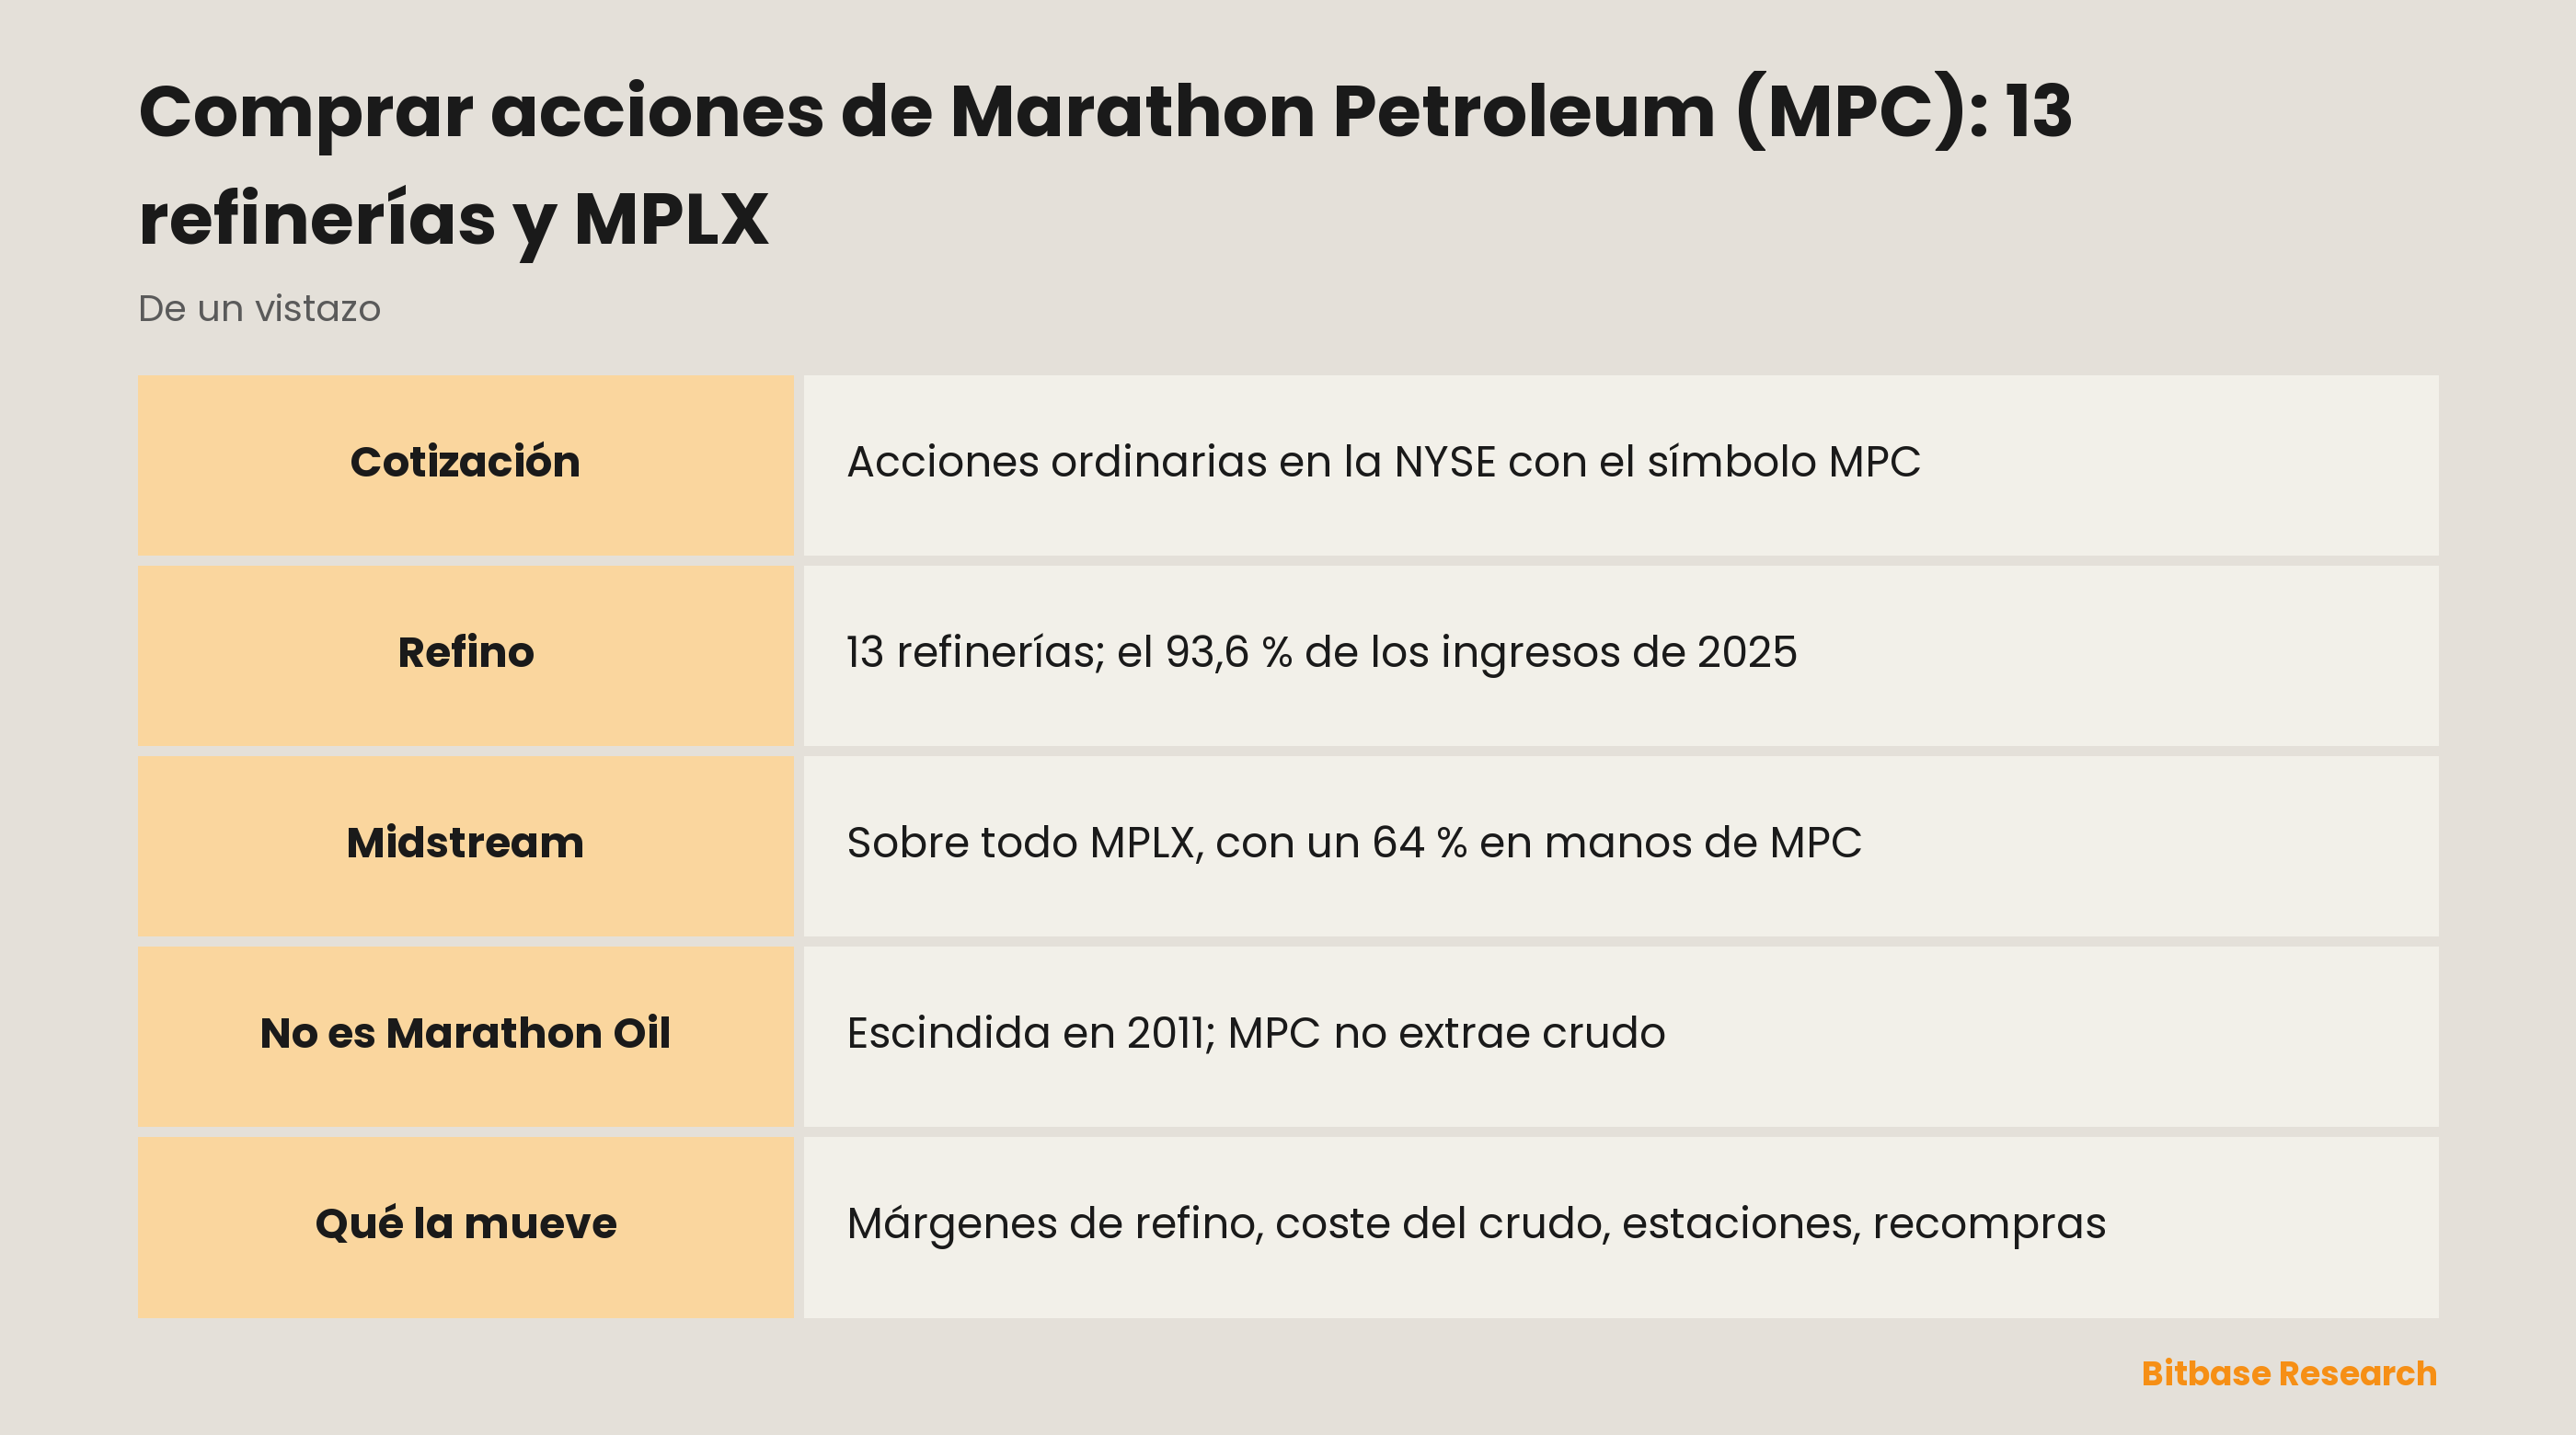
Las acciones ordinarias de Marathon Petroleum cotizan en la Bolsa de Nueva York con el símbolo MPC, así que cualquier cuenta de bolsa con acceso a acciones estadounidenses sirve para dar la orden. Lo que hay detrás de ese título es menos evidente de lo que sugiere el nombre: en 2025 el refino aportó el 93,6 % de los ingresos, pero el segmento Midstream, centrado en oleoductos y formado sobre todo por la sociedad cotizada MPLX, ganó alrededor de un 10 % más de beneficio de segmento. Esta guía separa primero a MPC de Marathon Oil, que es otra empresa, y después repasa la compra, lo que mueve la cotización y los factores de riesgo.
¿A qué se dedica Marathon Petroleum?
Marathon Petroleum se describe como una empresa energética líder, integrada, de las actividades downstream y midstream, con casi 140 años de historia en el sector. Dicho de forma sencilla: compra petróleo crudo, lo transforma en gasolina, diésel, queroseno de aviación, asfalto y otros productos, y los lleva al mercado por oleoductos, terminales y barcazas. Está constituida en Delaware, tiene su sede en Findlay (Ohio) y presenta sus resultados en tres segmentos.
Refining & Marketing (refino y comercialización) opera 13 refinerías con una capacidad conjunta de 2.986 miles de barriles de crudo por día natural, que el 10-K redondea a unos 3,0 millones de barriles diarios. Están en tres regiones: la costa del Golfo concentra el 41,8 % de esa capacidad, el Medio Continente el 39,7 % y la costa oeste el 18,5 %. Galveston Bay, en Texas City, es la mayor planta; la de Los Ángeles es, según el informe, la mayor refinería de la costa oeste, y la de Detroit es la única refinería de petróleo que funciona actualmente en Míchigan. El segmento también vende combustible. A finales de 2025 había 7.882 estaciones con la marca Marathon gestionadas por operadores independientes en 40 estados, el Distrito de Columbia y México, además de contratos de suministro a largo plazo con 1.162 puntos de distribuidores directos, sobre todo en el sur de California y mayoritariamente bajo la marca ARCO. Su cadena minorista propia, Speedway, se vendió a 7-Eleven en mayo de 2021.
Midstream recoge, procesa, transporta, almacena y fracciona crudo, gas natural, líquidos del gas natural y productos refinados. Según el 10-K, este segmento refleja principalmente los resultados de MPLX, una sociedad comanditaria cotizada (MLP) creada en 2012. MPC es dueña del socio general de MPLX y de alrededor del 64 % de sus participaciones ordinarias, y la logística del segmento trabaja sobre todo para Refining & Marketing.
Renewable Diesel (diésel renovable) convierte aceite de maíz, aceite de soja, grasas animales y grasas usadas en diésel renovable. MPC tiene una planta en Dickinson (Dakota del Norte) con capacidad para 184 millones de galones al año y la mitad de la empresa conjunta Martinez Renewables con Neste en California, con capacidad para 730 millones de galones al año.
No es Marathon Oil. Los dos nombres se confunden con facilidad, así que conviene repasar la historia. MPC se constituyó en 2009 dentro de Marathon Oil Corporation y, el 30 de junio de 2011, Marathon Oil repartió las acciones de MPC entre sus propios accionistas y escindió así su negocio de refino, comercialización y transporte. Marathon Oil siguió siendo una productora de petróleo y gas hasta que ConocoPhillips la adquirió el 22 de noviembre de 2024; el 10-K de MPC menciona hoy a ConocoPhillips como sucesora de Marathon Oil en las indemnizaciones cruzadas de la escisión. MPC no extrae petróleo: en sus factores de riesgo dice sin rodeos que no produce nada del crudo que procesa. La compra de Andeavor en 2018, una refinadora y comercializadora de combustibles que operaba sobre todo en el oeste y el centro de Estados Unidos, amplió de forma notable, según el 10-K, su diversificación geográfica y la escala de sus activos.
Cómo gana dinero Marathon Petroleum
Casi todos los ingresos proceden de vender productos refinados, pero el reparto del beneficio está mucho más equilibrado. Las cifras salen de la nota de segmentos del 10-K de 2025:
| Segmento | Qué vende | Peso en los ingresos de clientes externos, 2025 | EBITDA ajustado del segmento, 2025 frente a 2024 |
|---|---|---|---|
| Refining & Marketing | Gasolina, destilados, asfalto, propano y productos petroquímicos | 93,6 % | +7,6 % |
| Midstream (sobre todo MPLX) | Oleoductos, terminales, recogida, procesamiento y fraccionamiento | 4,2 % | +3,1 % |
| Renewable Diesel | Diésel renovable a partir de aceites vegetales y grasas | 2,1 % | Negativo en ambos años |
Los pesos se calculan sobre los ingresos externos y las variaciones sobre el EBITDA ajustado del segmento, la medida de beneficio con la que el consejero delegado evalúa cada segmento.
La tabla esconde una inversión. Midstream aportó solo el 4,2 % de los ingresos externos, pero su EBITDA ajustado de 2025 fue alrededor de un 10 % mayor que el de Refining & Marketing. Buena parte de su negocio es interno: el 51,2 % de sus ingresos de segmento en 2025 procedió de otros segmentos de MPC, sobre todo de refinerías que pagan por traer el crudo y sacar los productos. Esos pagos se rigen por acuerdos comerciales a largo plazo con MPLX basados en tarifas, algunos con compromisos de volumen mínimo, y se compensan en la cuenta de resultados consolidada. La otra cara está en el refino: según el 10-K, esos costes comprometidos lastran el beneficio del segmento en los periodos en que bajan los volúmenes o las ventas o las refinerías están paradas.
Ingresos y beneficio también pueden ir en direcciones opuestas. En 2025 los ingresos consolidados cayeron un 4,4 % mientras el EBITDA ajustado de Refining & Marketing subía un 7,6 %. Lo que cuenta es el margen, que el 10-K define como la diferencia entre el precio de los productos refinados vendidos y el coste del crudo y demás materias primas procesadas, incluido el transporte hasta la refinería.
La cesta de productos se inclina hacia el combustible de automoción. La gasolina supuso el 53,3 % del volumen de ventas de productos refinados en 2025 y los destilados, sobre todo diésel y queroseno de aviación, otro 33,3 %; los cargamentos destinados a la exportación fueron el 10,8 %. En el lado de la materia prima, el 70,5 % del crudo procesado procedía de Estados Unidos, el 21,5 % de Canadá y el 8,0 % de otros países. Las plantas funcionaron al 94 % de su capacidad de crudo en 2025, frente al 92 % del año anterior, y el 45 % del crudo procesado era ácido, es decir, con más azufre, que normalmente puede comprarse con descuento respecto a los crudos de referencia.
La acción de MPC en datos
| Dato | MPC |
|---|---|
| Bolsa | Bolsa de Nueva York (NYSE) |
| Símbolo | MPC |
| Valor | Acciones ordinarias, el único valor del apartado 12(b) en la portada del 10-K |
| CUSIP | 56585A102 |
| Sector | Energía: refino de crudo, comercialización de combustibles y midstream |
| Índices | Miembro del S&P 500; en la cartera del Energy Select Sector SPDR (XLE); fuera del Dow Jones Industrial Average |
| Sede | Findlay, Ohio |
| Constitución | Delaware, 2009; independiente desde la escisión del 30 de junio de 2011 |
| Ejercicio | Cierra el 31 de diciembre |
| Split | Dos por una, repartido el 10 de junio de 2015 |
| Dividendos | Pago trimestral en efectivo, aprobado cada vez por el consejo |
| Filial cotizada | MPLX LP (NYSE: MPLX), controlada por MPC |
| Identificador en la SEC | CIK 1510295 |
Las filas de índices salen de los archivos diarios de cartera que State Street publicó el 28 de octubre de 2026. El precio en vivo, la capitalización y la rentabilidad están en la página de la acción de Marathon Petroleum en Bitbase.
Cómo comprar acciones de Marathon Petroleum
MPC está constituida en Estados Unidos y lo que cotiza en la NYSE son sus acciones ordinarias mismas; no intervienen certificados de depósito ni clases de acciones extranjeras. El recorrido habitual:
1. Elige un bróker con acceso a las bolsas de EE. UU. Fuera de Estados Unidos, mira bancos y brókeres locales que ofrezcan acciones estadounidenses o brókeres internacionales, y confirma qué regulador supervisa a la entidad.
2. Supera las comprobaciones de la cuenta. Quien no es contribuyente estadounidense suele firmar el formulario W-8BEN del IRS, que acredita su condición de extranjeras y permite al bróker aplicar el tipo reducido de un convenio fiscal si corresponde.
3. Ingresa dinero. Si tu dinero no está en dólares, el cambio de divisa tiene su propio coste; ponlo en la balanza junto a la comisión de compraventa.
4. Confirma el valor. Teclea MPC y asegúrate de que el nombre que sale es Marathon Petroleum Corporation, no MPLX.
5. Elige el tipo de orden. Investor.gov, el portal educativo de la SEC, explica que la orden de mercado asegura que se ejecuta, aunque no a qué precio, y que la orden limitada solo se ejecuta al precio fijado o a uno mejor. Antes de la primera operación conviene leer cómo se ejecutan las órdenes de mercado y las limitadas.
Fracciones de acción. Algunos brókeres venden partes de una acción, pero Investor.gov advierte que no todas las firmas ofrecen inversión en fracciones y que quien las posee puede no tener derecho de voto.
Impuesto sobre dividendos para no residentes. El IRS indica que la mayor parte de las rentas de fuente estadounidense cobradas por extranjeros soporta un impuesto de EE. UU. del 30 %, y que un convenio fiscal puede rebajarlo. El impuesto se suele retener del propio pago, y su tratamiento en tu país depende de las normas locales.
MPC no es MPLX. Al comprar acciones de MPC obtienes de forma indirecta la participación de MPC en MPLX, junto con las refinerías. Las participaciones de MPLX cotizan por separado en la NYSE con el símbolo MPLX y son intereses en una sociedad comanditaria, un valor distinto cuyo tratamiento fiscal el 10-K de MPC recoge como riesgo propio. Si lo que querías era comprar la sociedad, es otra orden.
A través de un fondo. MPC está en los fondos indexados al S&P 500 y en el Energy Select Sector SPDR, entre otros. Un fondo reparte el dinero entre muchas empresas, así que el resultado depende mucho menos de los márgenes de una sola refinadora.
Qué mueve la acción de MPC
Márgenes de refino. El primer factor de riesgo dice que los resultados financieros dependen de unos márgenes de refino volátiles, que a su vez dependen de factores ajenos al control de la empresa. En el sector, ese margen se resume con el crack spread, que el 10-K califica de indicador aproximado del margen de refino. La compañía sigue una combinación ponderada en un 42 % por la costa del Golfo, un 40 % por el Medio Continente y un 18 % por la costa oeste, cerca de donde está su capacidad, y en el apartado MD&A incluye una tabla de sensibilidad que estima cuánto varía el beneficio anual del segmento por cada dólar de movimiento. Las oscilaciones pueden ser grandes: en el segundo trimestre de 2026, el EBITDA ajustado de Refining & Marketing más que triplicó el de un año antes, algo que el 10-Q atribuyó a mayores márgenes realizados y a precios de los productos impulsados por interrupciones en el suministro mundial de crudo. El de Midstream subió un 8,3 % en la misma comparación.
Coste del crudo y diferenciales. El margen depende también de lo que MPC paga por el crudo frente a las referencias. Según el 10-K, unos diferenciales más amplios entre crudo dulce y ácido suelen mejorar el margen de Refining & Marketing, y por eso importa ese 45 % de crudo ácido. Como el 21,5 % del crudo de 2025 llegó de Canadá, el informe incluye además entre los factores del margen los aranceles sobre bienes importados en Estados Unidos, entre ellos el crudo y otras materias primas. El calendario añade ruido: la empresa suele comprar la materia prima semanas antes de refinarla y vender los productos.
Estaciones y paradas. En la mayoría de sus mercados, la demanda de gasolina, diésel y asfalto es mayor en primavera y verano, con más tráfico por carretera y más obras, así que el 10-K advierte que los resultados del refino del primer y el cuarto trimestre pueden ser inferiores a los del segundo y el tercero. Cada refinería detiene además unidades de forma periódica para paradas programadas de mantenimiento, y el momento de esos trabajos se nota en los volúmenes y costes trimestrales.
Normas sobre combustibles y California. Como productora de combustibles, MPC debe cumplir el estándar federal de combustibles renovables (RFS) y, cuando no mezcla suficiente combustible renovable por sí misma, tiene que comprar RIN en el mercado abierto. California añade su propia capa en torno a la refinería de Los Ángeles: la ley estatal permite al regulador fijar un margen máximo de refino de gasolina con sanción y exigir inventarios mínimos de combustible. En agosto de 2025, la Comisión de Energía de California dijo que no avanzaría con la sanción sobre el margen durante al menos cinco años y, ese mismo mes, abrió un procedimiento informativo sobre inventarios mínimos.
Distribuciones de MPLX. MPLX paga distribuciones trimestrales sobre sus participaciones, y la gran posición de MPC la convierte en la principal receptora. Esos flujos dependen de los volúmenes en las cuencas donde opera MPLX, un vínculo que la siguiente sección cita de los factores de riesgo.
Recompras y dividendos. La retribución al accionista ha cambiado el número de acciones: según la portada del 10-K, en febrero de 2026 había alrededor de un 55 % menos en circulación que en febrero de 2021, justo antes de que se cerrara la venta de Speedway. El dividendo declarado por acción subió un 10,1 % en 2024 y un 10,2 % en 2025, y en mayo de 2026 el consejo aprobó otra autorización de recompra sin fecha de vencimiento. El mismo factor de riesgo vincula ambas cosas a los márgenes: la capacidad de recomprar acciones y pagar el dividendo en los niveles previstos depende en gran medida de los márgenes que obtiene con sus productos refinados.
Los principales factores de riesgo de Marathon Petroleum
El apartado 1A es largo. Estos seis puntos son los que más afectan a una acción de MPC:
Volatilidad de márgenes. Ya explicada arriba, y no por casualidad es la primera: casi todo lo demás en el informe, de las recompras a la capacidad de endeudamiento, se describe como dependiente de ella.
Demanda de combustibles a largo plazo. Según el informe, la evolución del sector, del mercado, de la tecnología y de la regulación en materia de emisiones, eficiencia de combustible y vehículos de combustibles alternativos puede reducir la demanda de combustibles líquidos para el transporte. Con más de la mitad del volumen de ventas en gasolina, esa frase pesa.
Sin producción propia de crudo. La empresa compra todo su crudo, y el 10-K señala que los competidores que producen petróleo están a veces en mejor posición para aguantar periodos de márgenes de refino bajos o escasez de materia prima.
Riesgos en las plantas. El informe indica que las operaciones están expuestas a interrupciones y conllevan peligros y riesgos inherentes que pueden perjudicar los resultados y la situación financiera. En su lista de incertidumbres, el 10-K menciona también incidentes industriales y otras paradas no programadas en las refinerías.
Dependencia de MPLX. Según el factor de riesgo, una caída significativa de la producción de petróleo y gas en las zonas donde opera MPLX puede perjudicar su negocio y el efectivo disponible para distribuir entre los partícipes, incluida MPC.
Litigios climáticos y deuda. El informe advierte de que las empresas energéticas afrontan cada vez más litigios ambientales y climáticos. El 10-K de 2025 recogía demandas climáticas contra MPC en Delaware, Maryland y Oregón; en el 10-Q del segundo trimestre de 2026 quedaba una pendiente, en Delaware. Además, la empresa avisa de que tiene obligaciones de deuda significativas; a finales de 2025, el 78,1 % de su deuda total y sus obligaciones por arrendamiento financiero correspondía a MPLX y sus filiales.
Más allá del informe, una posición en un solo valor concentra el resultado en una empresa, y comprar en divisa extranjera le suma las oscilaciones del tipo de cambio.
Cómo investigar MPC por tu cuenta
Marathon Petroleum informa a la SEC con el CIK 1510295: un 10-K anual (el de 2025 se presentó el 26 de febrero de 2026), un 10-Q tras cada uno de los tres primeros trimestres y 8-K cuando ocurre algo relevante, como la publicación de resultados o un cambio en el consejo. Un 8-K del 29 de octubre de 2026, por ejemplo, comunicó que un nuevo consejero se incorporará el 1 de marzo de 2027.
Dentro del 10-K, el apartado 1 enumera cada refinería con su capacidad y describe las marcas; el apartado 1A recoge los factores de riesgo; y el MD&A incluye las definiciones de los crack spreads, la tabla de sensibilidad y las estadísticas complementarias de refino, con la utilización y el peso del crudo ácido. La nota de segmentos divide ingresos y EBITDA ajustado en tres partes. Como gran parte de Midstream es MPLX, los volúmenes de oleoducto y las distribuciones se estudian mejor en los informes propios de la sociedad, presentados con el CIK 1552000.
Al leer un trimestre, compáralo con el mismo trimestre del año anterior y no con el inmediatamente previo, porque las estaciones y los calendarios de paradas distorsionan las comparaciones secuenciales. Si quieres compararla con otras cotizadas, consulta las páginas de acciones estadounidenses de Bitbase.
Preguntas frecuentes sobre la acción de Marathon Petroleum
¿Marathon Petroleum y Marathon Oil son la misma empresa?
No. Marathon Oil escindió Marathon Petroleum el 30 de junio de 2011 y siguió produciendo petróleo y gas hasta que ConocoPhillips la adquirió en noviembre de 2024. MPC es la refinadora y comercializadora de combustibles, y no produce nada del crudo que procesa.
¿Puedo comprar acciones de Marathon Petroleum con criptomonedas?
No directamente. En el bróker, las acciones de MPC se cotizan y liquidan en dólares estadounidenses, así que primero hay que vender las criptomonedas por dinero, lo que en muchos países es un hecho imponible, y después pasar ese dinero a una cuenta de bolsa. A cambio recibes una acción registrada que da derecho de voto y a dividendo.
¿Marathon Petroleum paga dividendo?
Sí, trimestral, y cada pago lo aprueba el consejo. El dividendo declarado por acción subió un 10,2 % en 2025, pero el 10-K vincula la capacidad de seguir pagándolo en los niveles previstos a los márgenes de refino.
¿Qué es MPLX y los accionistas de MPC son sus dueños?
MPLX es una sociedad comanditaria cotizada por separado que gestiona la mayor parte del negocio Midstream de MPC. MPC posee su socio general y alrededor del 64 % de sus participaciones ordinarias, así que una acción de MPC lleva un interés indirecto; las participaciones de MPLX cotizan por su cuenta en la NYSE con el símbolo MPLX.
¿Ha hecho MPC algún split?
Sí. El consejo aprobó un split de dos por una en forma de dividendo en acciones, repartido el 10 de junio de 2015, y las acciones empezaron a cotizar ajustadas al día siguiente.
¿Está MPC en el S&P 500?
Sí. Marathon Petroleum figura en el archivo de cartera del SPY que State Street fechó el 28 de octubre de 2026, y también en el del Energy Select Sector SPDR. En el del DIA de esa fecha, con los 30 valores del Dow Jones Industrial Average, no aparece.
En resumen
Dar la orden es la parte fácil: una cuenta con acceso a la NYSE, el símbolo MPC y una orden limitada o de mercado. Lo que merece más reflexión es qué tienes: una refinadora que compra todo su crudo, más un negocio Midstream, sobre todo la sociedad MPLX, cuyo beneficio de segmento superó en 2025 al de las refinerías. Los márgenes de refino, las estaciones, las normas sobre combustibles y el ritmo de las recompras son lo que actualiza cada nuevo 10-Q, así que lee el último antes de decidir cuánto quieres tener en una sola acción energética.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- Comprar acciones de Enbridge (ENB): dividendo y la Line 5
- Comprar acciones de Eni (E): ADR, peso del Estado y dividendos
- Comprar acciones de Enterprise Products (EPD): unidades MLP y K-1
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en octubre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] Marathon Petroleum, formulario 10-K del ejercicio 2025: negocio, refinerías, segmentos y riesgos (SEC EDGAR) www.sec.gov
[2] Marathon Petroleum, formulario 10-Q del trimestre cerrado el 30 de junio de 2026 (SEC EDGAR) www.sec.gov
[3] Marathon Petroleum, formulario 8-K del 29 de octubre de 2026: nombramiento de consejero (SEC EDGAR) www.sec.gov
[4] Marathon Petroleum, comunicado sobre el split de dos por una, 29 de abril de 2015 (anexo al 8-K, SEC EDGAR) www.sec.gov
[5] ConocoPhillips, formulario 10-K del ejercicio 2024: cierre de la compra de Marathon Oil (SEC EDGAR) www.sec.gov
[6] MPLX LP, formulario 10-K del ejercicio 2025 (SEC EDGAR) www.sec.gov
[7] Marathon Petroleum, portada del 10-K del ejercicio 2020: acciones en circulación (SEC EDGAR) www.sec.gov
[8] State Street SPDR S&P 500 ETF Trust (SPY): página del fondo y cartera diaria www.ssga.com
[9] State Street Energy Select Sector SPDR ETF (XLE): página del fondo y cartera diaria www.ssga.com
[10] State Street SPDR Dow Jones Industrial Average ETF Trust (DIA): página del fondo y cartera diaria www.ssga.com
[11] Investor.gov (SEC): tipos de órdenes www.investor.gov
[12] Investor.gov (SEC): boletín para inversores sobre fracciones de acción www.investor.gov
[13] IRS: retención a no residentes (NRA Withholding) www.irs.gov