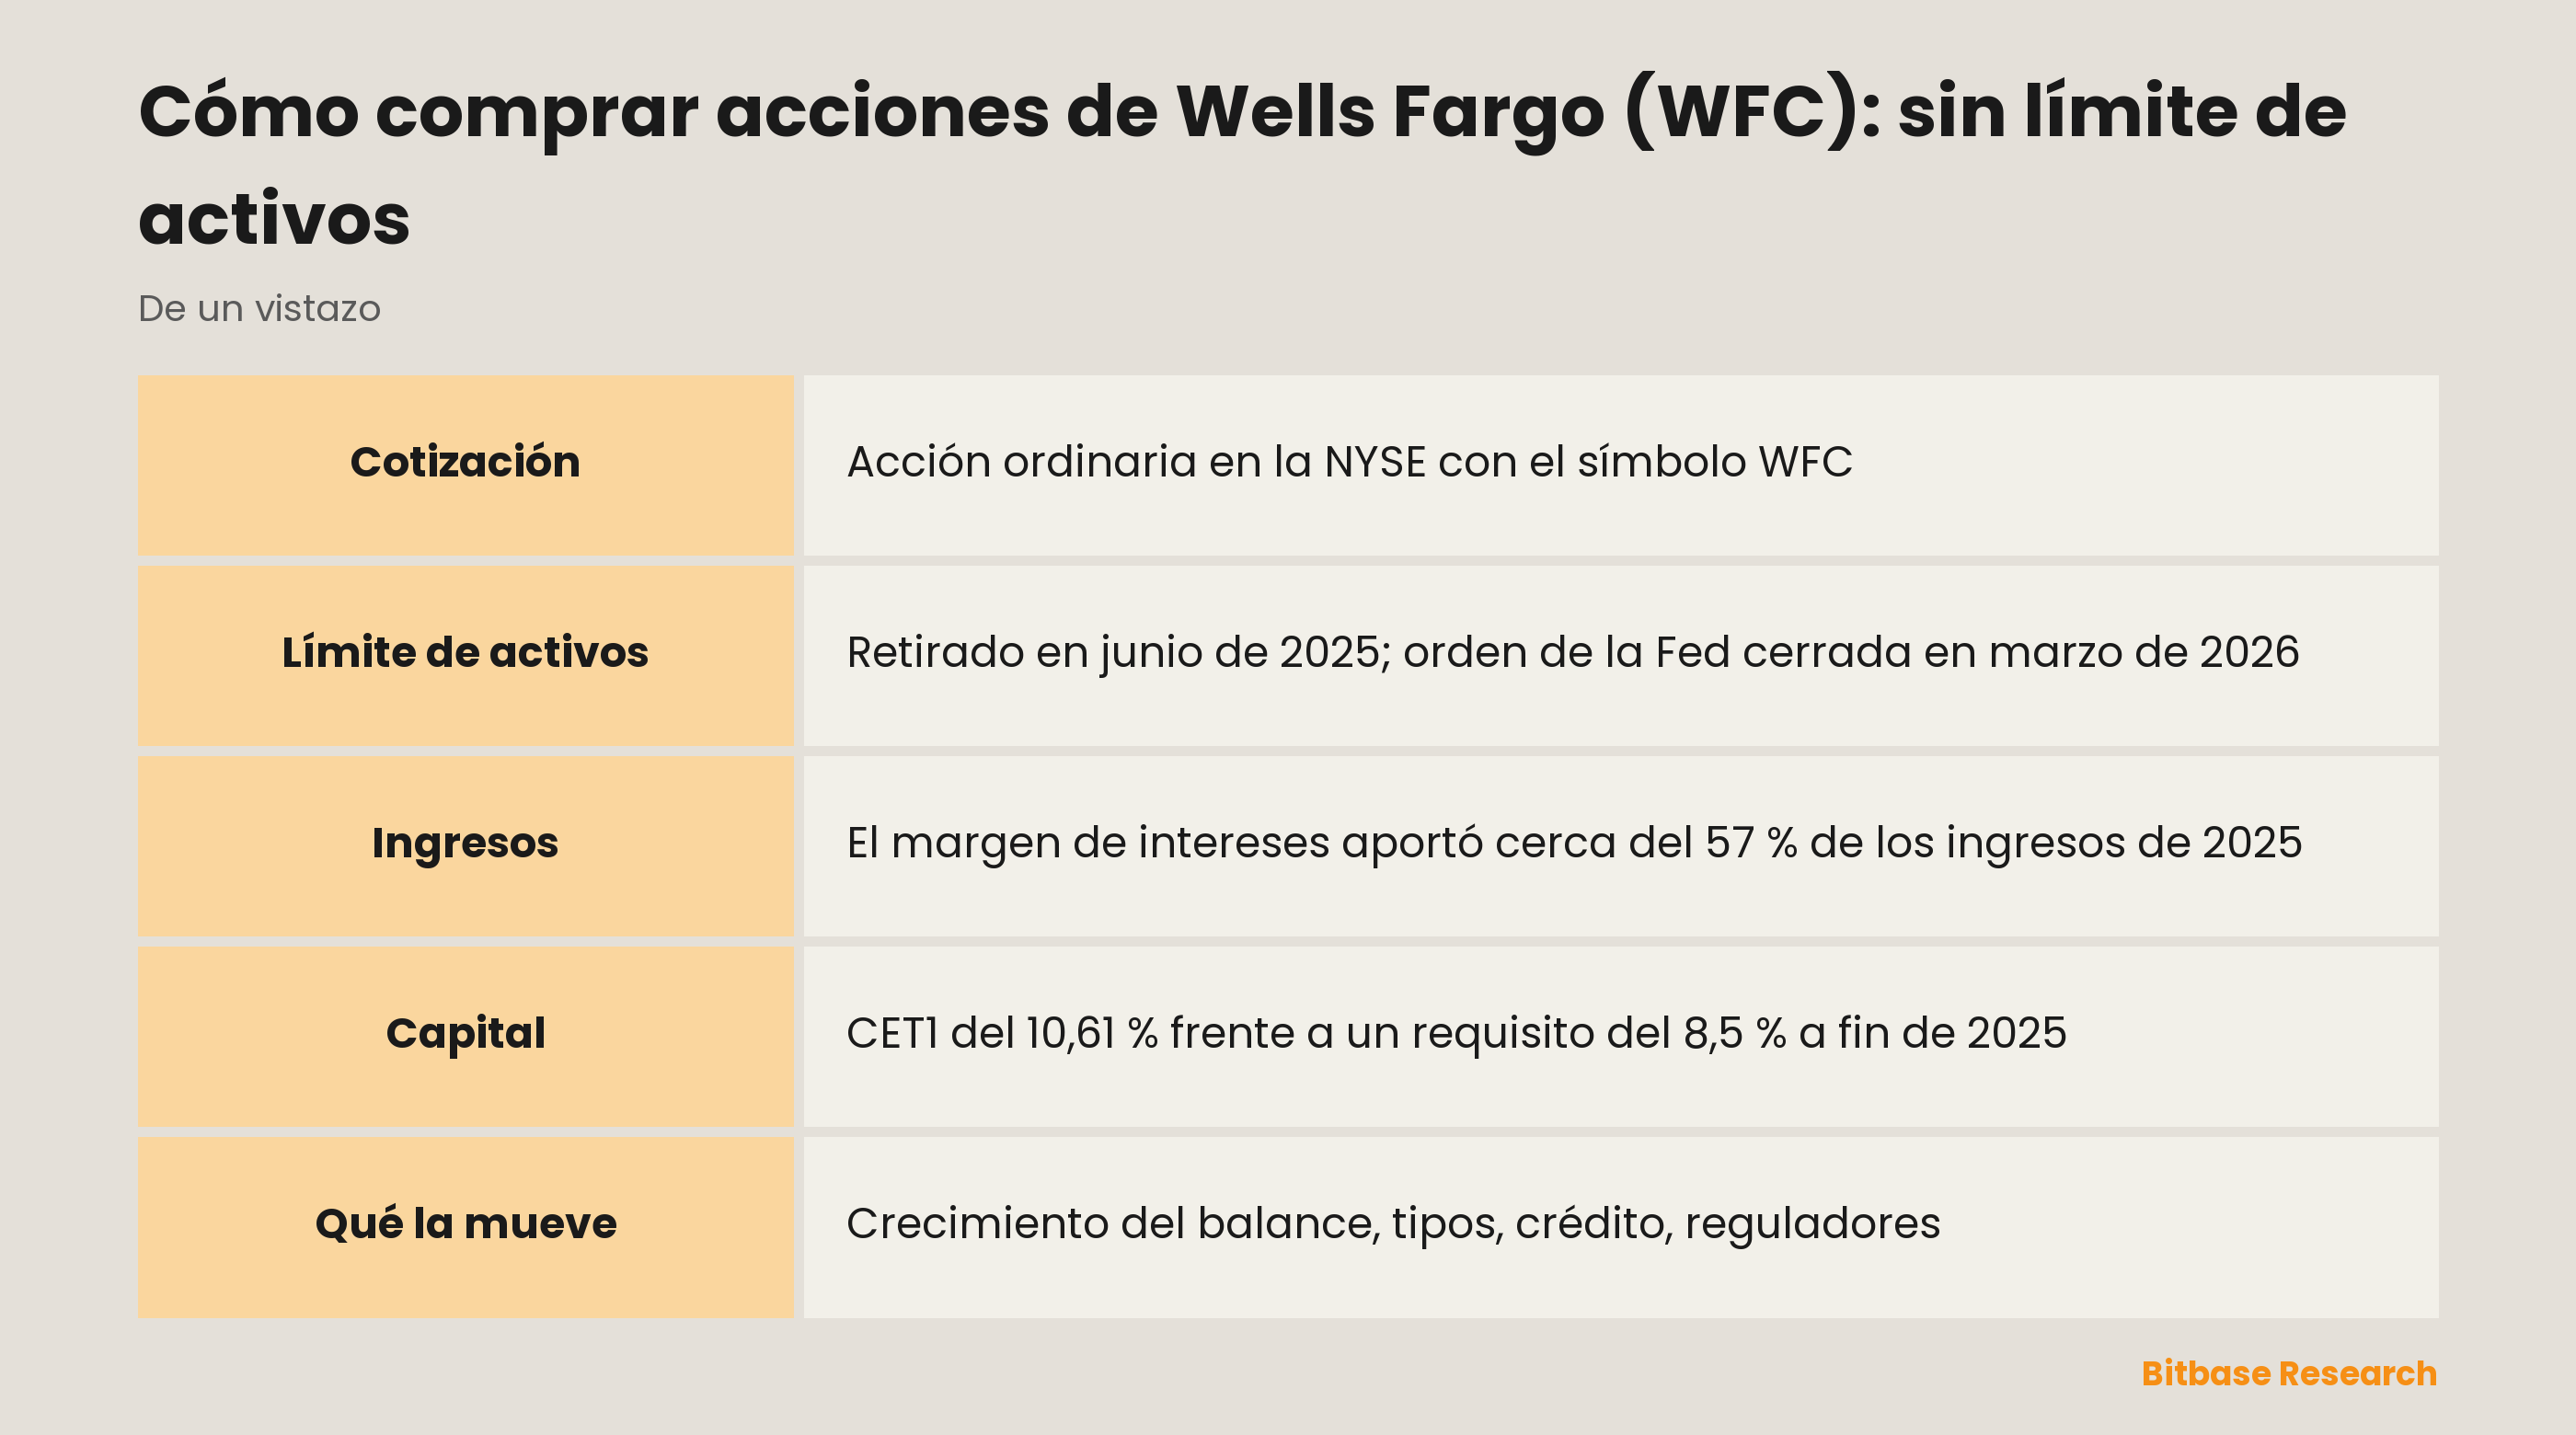
El símbolo que hay que buscar es WFC: la acción ordinaria de Wells Fargo & Company cotiza en la Bolsa de Nueva York y se puede comprar con cualquier cuenta de valores que dé acceso a la NYSE. Durante más de siete años el banco que respalda ese símbolo trabajó bajo una orden de la Reserva Federal que le impedía superar el tamaño de activos que tenía a finales de 2017; la Fed retiró ese límite en junio de 2025 y dio por terminada la orden en marzo de 2026. Hoy, detrás de cada acción hay una entidad de crédito cuyo margen de intereses aportó cerca del 57 % de los ingresos de 2025, además de un negocio de gestión patrimonial y un banco de inversión.
¿A qué se dedica Wells Fargo?
Wells Fargo & Company es una sociedad constituida en Delaware cuya actividad principal, según su informe 10-K, consiste en actuar como sociedad holding de sus filiales. La mayor de ellas, Wells Fargo Bank, N.A., tenía a finales de 2025 el 85 % de los activos del grupo, y el propio 10-K situaba entonces a Wells Fargo como el cuarto holding bancario de Estados Unidos por activos. La sede está en San Francisco.
El nombre es más antiguo que la empresa que lo lleva hoy. El banco procede del negocio que Henry Wells y William G. Fargo fundaron en 1852 y que, según recuerda el 10-K de 1998, llegó a explotar el tramo más occidental del Pony Express y a operar líneas de diligencias en el oeste del país. La sociedad cotizada, por su parte, se llamaba Norwest Corporation hasta el 2 de noviembre de 1998: ese día el antiguo Wells Fargo se fusionó con una filial de Norwest, y Norwest adoptó el nombre de Wells Fargo.
El negocio se divide en cuatro segmentos:
Consumer Banking and Lending atiende a particulares y pequeñas empresas: cuentas corrientes y de ahorro, tarjetas de crédito y débito, e hipotecas, préstamos para coche, préstamos personales y créditos a pequeñas empresas.
Commercial Banking ofrece a empresas privadas, familiares y algunas cotizadas productos bancarios y de crédito, financiación con garantía, arrendamiento y gestión de tesorería.
Corporate and Investment Banking trabaja en todo el mundo con grandes empresas, clientes del sector inmobiliario comercial, administraciones públicas e inversores institucionales: banca corporativa y de inversión, préstamos inmobiliarios, y ventas, negociación y análisis.
Wealth and Investment Management atiende a clientes con patrimonio elevado mediante asesores financieros y, en línea, a través de WellsTrade e Intuitive Investor.
Una quinta unidad, Corporate, agrupa la tesorería, la cartera de inversiones y los negocios que ya no encajan en la estrategia. El negocio de alquiler de vagones de ferrocarril se vendió en una operación que se cerró el 1 de enero de 2026.
Cómo gana dinero Wells Fargo
Los intereses siguen pesando más. En 2025, el margen de intereses, es decir, lo que el banco cobra por préstamos y valores menos lo que paga por depósitos y deuda, supuso cerca del 57 % de los ingresos totales; comisiones, ingresos por tarjetas, resultados de negociación y otros ingresos no financieros aportaron el 43 % restante. En 2023, la parte de los intereses rondaba el 63 %. El margen de intereses cayó un 9 % en 2024 y apenas varió en 2025, mientras que los ingresos no financieros subieron un 5 % en 2025.
| Segmento | Clientes principales | Peso en los ingresos de los segmentos, 2025 | Variación frente a 2024 |
|---|---|---|---|
| Consumer Banking and Lending | Particulares y pequeñas empresas | 44,0 % | Sube un 3,2 % |
| Corporate and Investment Banking | Grandes empresas, instituciones, sector público | 22,7 % | Baja un 0,6 % |
| Wealth and Investment Management | Clientes con patrimonio elevado | 19,2 % | Sube un 5,8 % |
| Commercial Banking | Empresas privadas, familiares y algunas cotizadas | 14,1 % | Baja un 6,3 % |
Los pesos se calculan sobre la suma de los ingresos de 2025 de los cuatro segmentos según el informe anual; quedan fuera la unidad Corporate y los ajustes de conciliación por equivalente fiscal.
Dentro del segmento de particulares, la línea Consumer, Small and Business Banking generó cerca del 68 % de los ingresos del segmento en 2025, y los ingresos por tarjetas de crédito crecieron un 8 %. A las comisiones por tarjetas también les ayudó que Wells Fargo comprara en 2025 la empresa conjunta de servicios de pago para comercios en la que participaba.
Corporate and Investment Banking se reparte en tres bloques. La banca (préstamos, gestión de tesorería y banca de inversión) y los mercados aportaron cada uno cerca del 37 % de los ingresos del segmento en 2025, y el inmobiliario comercial, alrededor del 26 %. Wealth and Investment Management vive sobre todo de comisiones, y el informe anual las vincula expresamente al mercado: la mayoría de las comisiones sobre activos asesorados se calcula como un porcentaje de su valor de mercado al inicio del trimestre.
La acción de WFC de un vistazo
| Dato | Detalle |
|---|---|
| Bolsa | Bolsa de Nueva York (NYSE) |
| Símbolo | WFC |
| Valor | Acción ordinaria |
| Otros valores en la NYSE | Siete más, todos con símbolos que empiezan por WFC: preferentes convertibles de la serie L, acciones de depósito de otras cinco series de preferentes y una garantía sobre bonos de Wells Fargo Finance LLC |
| Sector | Financiero: banca, crédito, gestión patrimonial, banca de inversión |
| Índices | S&P 500; no forma parte del Dow Jones Industrial Average (carteras de fondos de State Street, 16 de octubre de 2026) |
| Sede | San Francisco, California |
| Constitución | Delaware |
| Estatus regulatorio | Holding bancario y financiero supervisado por la Reserva Federal |
| Ejercicio fiscal | Cierra el 31 de diciembre |
| Política de dividendos | Dividendo trimestral en efectivo que aprueba el consejo; subido en julio de 2026 |
| Split | Dos por una, repartido el 11 de agosto de 2006 |
| Identificador en la SEC | CIK 72971 |
Para ver en tiempo real el precio, la capitalización y la rentabilidad por dividendo, abre la página de la acción de Wells Fargo en Bitbase.
Cómo comprar acciones de Wells Fargo
En Nueva York cotiza la propia acción ordinaria, así que compras la acción directamente, sin certificados de depósito de por medio. Todo pasa por un bróker:
1. Busca un bróker con acceso a la NYSE. Fuera de Estados Unidos será un bróker local que ofrezca el mercado estadounidense o uno internacional; comprueba qué entidad lleva la cuenta y quién la supervisa.
2. Abre y verifica la cuenta. Si no eres residente en Estados Unidos, el bróker te pedirá el formulario W-8BEN del IRS, el certificado de condición de extranjero con el que aplica la retención correcta a los dividendos estadounidenses.
3. Ingresa fondos. Ingresar en otra divisa supone pagar un diferencial de cambio además de la comisión, así que compara ambas cosas.
4. Comprueba el valor. Busca WFC y asegúrate de que aparece la acción ordinaria de Wells Fargo & Company. Las preferentes con símbolos parecidos son otros valores: tienen prioridad sobre las ordinarias en el cobro de dividendos y en una liquidación, pero no tienen derecho de voto general.
5. Elige el tipo de orden. Una orden de mercado garantiza la ejecución, pero no el precio; una orden limitada de compra solo se ejecuta al precio límite o por debajo.
6. Decide el tamaño de la posición. Si tu bróker ofrece fracciones de acción, puedes invertir una cantidad fija. Investor.gov advierte, eso sí, de que las fracciones no suelen poder traspasarse a otro bróker, de modo que, si cambias de intermediario, quizá tengas que venderlas antes.
7. Guarda la documentación. Las confirmaciones de operaciones y los extractos de la cuenta acreditan tu precio de compra y cada dividendo cobrado.
Retención para no residentes en EE. UU. Según el IRS, la mayoría de las rentas de fuente estadounidense que obtiene un extranjero tributan en Estados Unidos al 30 %; un convenio fiscal puede rebajar ese tipo. Tu país también puede gravar el dividendo.
A través de un fondo. En los ficheros de cartera de State Street del 16 de octubre de 2026, Wells Fargo figura tanto en el SPY, que replica el S&P 500, como en el fondo del sector financiero XLF, en ambos casos como una posición entre muchas.
Qué mueve la acción de WFC
Crecer tras el límite. En febrero de 2018, la Fed, alegando abusos generalizados contra los consumidores y fallos de cumplimiento normativo, anunció que el banco no podría crecer por encima del tamaño de activos que tenía a finales de 2017. El 3 de junio de 2025, la Fed comunicó que la restricción al crecimiento de los activos ya no se le aplicaba, y el 5 de marzo de 2026 dio por terminada toda la medida de 2018. El balance creció deprisa: a finales de 2025, los activos totales eran un 11,3 % mayores que un año antes, los de Corporate and Investment Banking habían subido un 32 %, sobre todo por activos de negociación, y en el tercer trimestre de 2026 los préstamos y los depósitos medios superaban en un 11 % los del mismo trimestre del año anterior. El consejero delegado, Charlie Scharf, dijo en julio de 2026 que, tras años sin competir en igualdad de condiciones por no poder ampliar el balance, el banco despliega ahora capital con prudencia para crecer y apoyar a sus clientes. Si ese crecimiento compensa es lo que pone a prueba cada informe trimestral.
Los tipos de interés. Con cerca del 57 % de los ingresos procedente del margen de intereses, los tipos se trasladan directamente al beneficio. El informe anual atribuye el retroceso de esa partida en 2025 a la bajada de tipos en los activos a interés variable y al cambio en la composición de los depósitos, y su análisis de sensibilidad apunta en la misma dirección: como los tipos de los activos se ajustan antes y con más intensidad que los de los pasivos, la empresa espera beneficiarse de las subidas de tipos. Las bajadas funcionan al revés. Cualquier gran banco estadounidense convive con este ciclo, como muestra el perfil de JPMorgan Chase con otro ejemplo; para el lado de la política monetaria, conviene leer cómo actúan las decisiones de tipos, el QE y el QT de la Fed a través de la financiación y las expectativas.
El capital. Cada dividendo y cada recompra de acciones tienen que caber en el marco de capital de la Fed. A finales de 2025, la ratio de capital ordinario de nivel 1 (CET1) era del 10,61 % frente a un requisito del 8,5 %, que incluía un colchón de capital por estrés del 2,5 % y un recargo del 1,5 % para bancos de importancia sistémica mundial. Tras la prueba de resistencia de 2026, el colchón se quedó en su mínimo del 2,5 %, y la Fed ha indicado que los colchones actuales seguirán vigentes hasta el 30 de septiembre de 2027. Entretanto, la ratio bajó del 11,07 % de finales de 2024 al 10,0 % del tercer trimestre de 2026, a la vez que crecían los activos ponderados por riesgo y seguían las recompras.
El crédito, sobre todo el inmobiliario comercial. El 10-K menciona sin rodeos una concentración: la empresa es hoy uno de los mayores prestamistas del sector inmobiliario comercial en Estados Unidos. Unas pérdidas menores en inmobiliario comercial, sobre todo en oficinas, ayudaron a reducir en 2025 las dotaciones por pérdidas crediticias; el fondo de provisiones para préstamos bajó al 1,45 % del total de préstamos desde el 1,60 %, y los activos improductivos subieron al 0,86 % de los préstamos. El informe anual señala los puntos de presión para los prestatarios: tipos más altos con riesgo de refinanciación al vencimiento y caídas del valor de los inmuebles comerciales.
Lo que sigue abierto con los supervisores. En septiembre de 2024, Wells Fargo Bank firmó un acuerdo formal con la Oficina del Contralor de la Moneda (OCC) para reforzar sus controles contra el blanqueo de capitales y en materia de sanciones, y el informe trimestral de junio de 2026 sigue describiendo consultas e investigaciones oficiales sobre esos programas. El informe anual recuerda además acuerdos pasados relacionados con ciertas prácticas de venta minorista de la empresa.
Comisiones que siguen al mercado. La mayoría de las comisiones de asesoramiento en gestión patrimonial se calcula sobre el valor de los activos al inicio del trimestre, de modo que una caída del mercado llega a las comisiones del trimestre siguiente; según el comunicado del tercer trimestre de 2026, los activos de clientes del segmento crecieron un 11 % interanual. Las comisiones de banca de inversión subieron un 14 % en 2025 gracias a las emisiones de deuda, y un año flojo en operaciones podría borrar esa ganancia.
Riesgos que conviene sopesar antes de comprar WFC
El capítulo de riesgos del informe anual empieza con una advertencia válida para cualquier acción: el valor de la inversión puede caer mucho y los dividendos u otros repartos pueden reducirse o suprimirse. Estos son los que más afectan a Wells Fargo:
Tipos y valores de mercado. Los cambios en los tipos de interés y en el valor de los activos financieros pueden reducir el margen de intereses y el beneficio.
Dividendos de las filiales. La liquidez de la matriz depende de los dividendos de sus filiales, y la legislación federal y estatal, los requisitos regulatorios y algunos contratos pueden limitarlos.
Escalada supervisora. Los reguladores han advertido de que las consecuencias pueden ir a más para los bancos que no resuelvan a tiempo los asuntos pendientes o que repitan problemas.
Competencia, también de las criptomonedas. El 10-K cita las criptomonedas, las stablecoins y los tokens entre las alternativas que podrían reducir los depósitos bancarios; para una empresa que se financia sobre todo con depósitos de clientes, es una cuestión de financiación además de competencia.
El mismo capítulo vuelve la vista a la crisis financiera: como en 2009, la empresa podría necesitar captar capital emitiendo acciones ordinarias, o verse obligada a ello por los reguladores, o bien recortar e incluso suprimir el dividendo ordinario. A ello se suman los riesgos habituales de una sola acción: el resultado depende de una única empresa y, si inviertes desde otra divisa, el tipo de cambio altera lo que valen para ti tanto el precio como el dividendo.
Cómo investigar WFC por tu cuenta
Wells Fargo presenta sus informes a la SEC con el CIK 72971; en EDGAR figura como WELLS FARGO & COMPANY/MN, el mismo número con el que informaba Norwest Corporation antes de 1998. Buscar por ese número lleva directamente a los documentos del holding.
Hay un detalle que despista la primera vez: el 10-K propiamente dicho es breve. Los factores de riesgo, el análisis de la dirección y los estados financieros se incorporan por referencia desde el informe anual a los accionistas (Annual Report to Shareholders), un archivo aparte y mucho más largo dentro de la misma presentación; ahí están todas las tablas citadas en esta guía.
Lo que cambia entre un informe anual y otro queda en los 10-Q; el fin de la orden de 2018 aparece en el informe del primer trimestre de 2026. Los resultados trimestrales se publican mediante un 8-K con el comunicado como anexo, la última vez el 13 de octubre de 2026. Los comunicados de la Fed del 2 de febrero de 2018, el 3 de junio de 2025 y el 5 de marzo de 2026 cuentan la historia del límite de activos desde el lado del supervisor, y la sección de relación con inversores de wellsfargo.com recoge los mismos documentos. Para otras empresas, consulta la lista completa de páginas de acciones estadounidenses en Bitbase.
Preguntas frecuentes sobre la acción de Wells Fargo
¿Paga dividendo Wells Fargo?
Sí. El consejo aprueba cada trimestre un dividendo en efectivo sobre la acción ordinaria y el 28 de julio de 2026 autorizó una subida. Los dividendos declarados por acción ordinaria en 2025 fueron cerca de un 13 % mayores que en 2024. Las preferentes cobran primero, y cada pago depende de que el capital se mantenga por encima de los requisitos.
¿Puedo comprar acciones de Wells Fargo con criptomonedas?
No directamente. WFC cotiza en la NYSE en dólares y se compra a través de una cuenta de valores, así que antes hay que vender las criptomonedas por efectivo y transferirlo al bróker; según dónde vivas, esa venta puede tributar. Una acción es una parte de la propiedad de la empresa, con dividendo y voto, y en eso consiste la diferencia de fondo entre acciones y criptomonedas.
¿Sigue Wells Fargo sujeto al límite de activos de la Fed?
No. La Fed retiró el límite a los activos totales el 3 de junio de 2025 y el 5 de marzo de 2026 dio por terminada toda la medida de 2018, incluidas las disposiciones que quedaban sobre la supervisión del consejo y la gestión de riesgos. Siguen abiertos otros asuntos, sobre todo el acuerdo de 2024 con la OCC sobre controles contra el blanqueo de capitales y en materia de sanciones.
¿Tener acciones de WFC es lo mismo que ser dueño de Wells Fargo Bank?
No. WFC es la matriz, una sociedad holding, y Wells Fargo Bank, N.A. es su principal filial, con el 85 % de los activos del grupo a finales de 2025. La matriz obtiene casi toda su financiación y liquidez de los dividendos y otros repartos de sus filiales, y, en caso de quiebra, advierte el informe anual, los tenedores de sus valores podrían sufrir pérdidas importantes o totales aunque los acreedores de las filiales cobren por completo.
¿Está WFC en el S&P 500 y en el Dow Jones?
En el primero sí; en el segundo, no. A 16 de octubre de 2026, el fondo de State Street que replica el S&P 500 (SPY) tenía Wells Fargo en cartera, mientras que el del Dow Jones (DIA), entre cuyas 30 posiciones están JPMorgan Chase y Goldman Sachs, no lo tenía.
¿Ha hecho Wells Fargo algún split de sus acciones?
Sí. Según el informe anual de 2006, el consejo acordó el 27 de junio de 2006 un split de dos por una en forma de dividendo en acciones del 100 %, repartido el 11 de agosto de 2006. Los precios por acción anteriores a esa fecha deben dividirse entre dos para compararlos.
En resumen
La compra en sí es rutinaria: un bróker con acceso a la NYSE, la línea de la acción ordinaria de Wells Fargo & Company y una orden de mercado o limitada. Lo que ha cambiado es la empresa que hay detrás. Sin el límite de activos y con la orden de 2018 cerrada, Wells Fargo vuelve a ampliar su balance, y sus resultados dependen de lo bien que valore y controle ese crecimiento mientras los intereses siguen aportando la mayor parte de los ingresos. Lee el informe anual, el último 10-Q y los comunicados de la Fed antes de decidir qué peso darle a un solo banco en tu cartera.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
- Cómo comprar acciones de Lloyds Banking Group (LYG): ADS y LLOY
- Comprar acciones de Mizuho (MFG): cinco ADS valen una acción
- Comprar acciones de NatWest (NWG): dos por ADS y el Estado fuera
Aviso legal: Este artículo es contenido educativo de Bitbase Academy y se ofrece solo con fines informativos. Explica qué hace una empresa o un fondo y en qué se diferencian los instrumentos mencionados aquí; no constituye asesoramiento de inversión, negociación, fiscal ni financiero, ni supone una recomendación o un respaldo de ningún valor, token o estrategia de negociación. Una acción tokenizada la emite un tercero y está diseñada para ofrecer exposición económica a un activo subyacente: no es una acción registrada a tu nombre, no otorga derechos de accionista y depende de la estructura del emisor, de sus reglas de acceso y de sus condiciones de reembolso, que el emisor puede cambiar. Los futuros perpetuos son derivados apalancados que no mantienen ningún activo subyacente y pueden liquidarse; el horario de negociación, la disponibilidad de los productos y las condiciones de acceso varían según el instrumento y la jurisdicción y pueden cambiar en cualquier momento. Redactado en octubre de 2026; verifícalo todo por tu cuenta a través de la información publicada por la empresa, la documentación oficial del emisor y las páginas de producto de la plataforma donde operes.
Fuentes
[1] Wells Fargo & Company, formulario 10-K de 2025: negocio, regulación y competencia (SEC EDGAR) www.sec.gov
[2] Informe anual 2025 de Wells Fargo, presentado con el 10-K: segmentos, capital, riesgos www.sec.gov
[3] Wells Fargo, formulario 10-Q del primer trimestre de 2026: fin de la orden de 2018 www.sec.gov
[4] Wells Fargo, formulario 10-Q del segundo trimestre de 2026: capital, dividendo, preferentes, litigios www.sec.gov
[5] Comunicado de resultados de Wells Fargo del segundo trimestre de 2026, 14 de julio de 2026 (8-K, anexo 99.1) www.sec.gov
[6] Comunicado de resultados de Wells Fargo del tercer trimestre de 2026, 13 de octubre de 2026 (8-K, anexo 99.1) www.sec.gov
[7] Comunicado de la Fed del 2 de febrero de 2018: restricción al crecimiento de Wells Fargo www.federalreserve.gov
[8] Comunicado de la Fed del 3 de junio de 2025: fin de la restricción al crecimiento de activos www.federalreserve.gov
[9] Comunicado de la Fed del 5 de marzo de 2026: fin de la medida de 2018 www.federalreserve.gov
[10] Wells Fargo, formulario 10-K de 1998: fusión con Norwest e historia de la empresa (SEC EDGAR) www.sec.gov
[11] Informe anual 2006 de Wells Fargo (10-K, anexo 13): split de dos por una www.sec.gov
[12] State Street SPDR S&P 500 ETF Trust (SPY): cartera diaria www.ssga.com
[13] State Street Financial Select Sector SPDR ETF (XLF): cartera diaria www.ssga.com
[14] State Street SPDR Dow Jones Industrial Average ETF Trust (DIA): cartera diaria www.ssga.com
[15] Investor.gov (SEC): tipos de órdenes www.investor.gov
[16] Investor.gov (SEC): boletín sobre fracciones de acción www.investor.gov
[17] IRS: retención a no residentes (NRA Withholding) www.irs.gov