Autor | Huang Yida
Editor | Zhang Fan
El 12 de noviembre, Nvidia anunció repentinamente que el cofundador de la compañía, Jensen Huang, ha renunciado a los cargos de presidente, director ejecutivo y director, con efecto inmediato. La actual directora financiera Colette Kress se desempeñará como CEO interina, y la junta directiva ha designado simultáneamente a Harvey Jones como el primer presidente del consejo en la historia de la compañía e iniciado el proceso de selección de un nuevo CEO.
Desde la fundación de Nvidia en 1993, los 33 años de Jensen Huang al frente de la compañía han llegado oficialmente a su fin. Desde las GPU hasta la inteligencia artificial, Jensen Huang lideró a Nvidia a través de varias transformaciones estratégicas importantes, convirtiendo a una empresa emergente de chips en uno de los gigantes tecnológicos más influyentes del mundo.
Sin embargo, hace menos de cinco meses, Jensen Huang aún recibió alrededor del 99% de los votos a favor en la elección de directores en la junta anual de accionistas de Nvidia. Un contraste tan marcado antes y después también ha llevado al mercado a reexaminar un problema de gobierno corporativo que durante mucho tiempo ha quedado oculto por el deslumbrante desempeño de Nvidia:
Como fundador y líder de largo plazo de la compañía, ¿por qué Jensen Huang no consolidó su propio control mediante una estructura de acciones de doble clase, como hicieron Page y Brin de Google o Zuckerberg de Meta?
01 1999 Aún no era la era de las acciones de doble clase
La respuesta a esta pregunta quizás deba comenzar con los arreglos accionariales cuando Nvidia salió a bolsa en 1999. En ese momento, era común que las empresas tecnológicas de Silicon Valley salieran a bolsa con arreglos de "una acción, un voto". Para los fundadores, podían influir en las decisiones de la compañía mediante la participación accionarial, los cargos ejecutivos, la reputación personal y otros aspectos, pero no tenían derechos de voto naturalmente superiores a los de los accionistas ordinarios. Nvidia también siguió esta tradición y emitió únicamente acciones ordinarias.
En cuanto a la estructura de acciones de doble clase, en realidad tampoco fue una invención de la era de internet. Ya en el siglo pasado, muchas conocidas empresas cotizadas en Estados Unidos utilizaron estructuras de acciones de doble clase para mantener el control mediante acciones con diferentes derechos de voto, siendo ejemplos típicos Ford Motor y The New York Times. Sin embargo, utilizar explícitamente este sistema para proteger la estrategia a largo plazo de las empresas tecnológicas y convertirlo gradualmente en una estructura accionarial comúnmente adoptada para las OPI de las grandes empresas tecnológicas de internet fue una tendencia que se formó solo más tarde en la era de internet.
En 2004, Google adoptó una estructura de acciones AB cuando salió a bolsa. A nivel de derechos de voto, Page y Brin establecieron las acciones Clase A en manos del público en un voto por acción y las acciones Clase B en manos de los fundadores y otros en diez votos por acción. El folleto de Google declaró explícitamente que una estructura tradicional de empresa pública podría debilitar la independencia de la empresa y, por lo tanto, esperaba utilizar las acciones AB para mantener el control de la dirección sobre la compañía a largo plazo y salvaguardar la implementación de la estrategia a largo plazo.
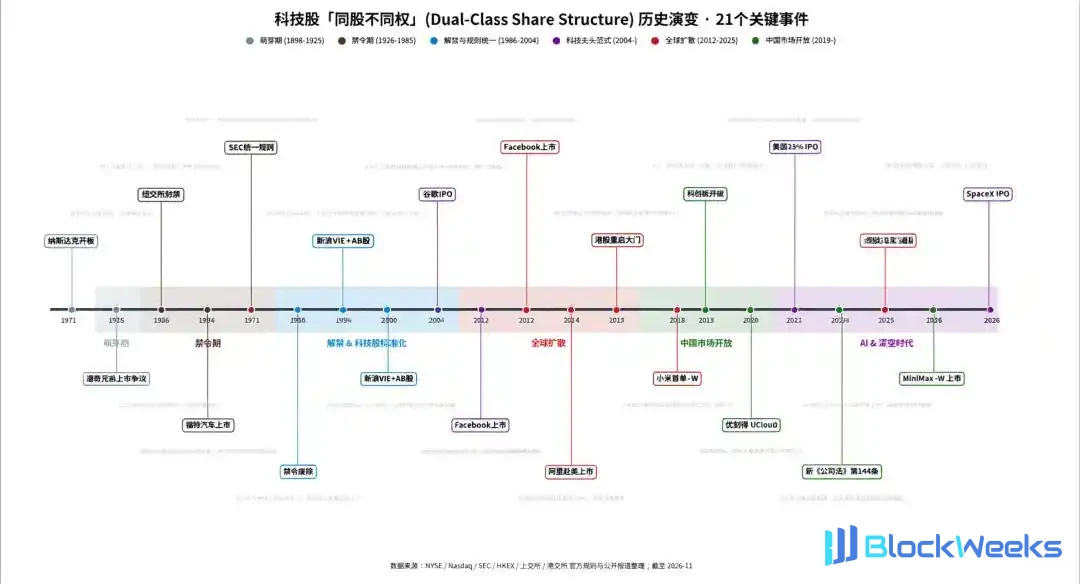
Figura: Evolución histórica de las estructuras de acciones de doble clase entre las acciones tecnológicas; Fuente: 36Kr Graphic
En comparación, Nvidia salió a bolsa solo cinco años antes. Su uso continuado de un arreglo accionarial de una acción, un voto reflejaba en gran medida las convenciones de gobierno accionarial de las empresas tecnológicas de esa época. Además, la Regla 5640 de Nasdaq restringe a las empresas cotizadas debilitar injustamente los derechos de voto de los accionistas ordinarios existentes de forma retroactiva mediante métodos como la emisión de acciones con superderechos de voto. Por lo tanto, para Nvidia, que ya estaba cotizada, la dificultad institucional de introducir derechos de voto preferentes para proteger al fundador ya era mucho mayor que antes de la OPI.
02 La participación accionarial de Jensen Huang se ha diluido continuamente
La propiedad accionarial de Nvidia está bastante dispersa, y esto ya era evidente desde el momento de su cotización. Su folleto de 1999 reveló que Jensen Huang poseía alrededor del 13,1% de las acciones antes de la OPI, lo que cayó al 10,8% después de la OPI; para 2026, su porcentaje de participación había caído aún más al 3,58%. La financiación, las emisiones adicionales de acciones, los incentivos accionariales y los cambios en la participación personal hicieron que el porcentaje de participación de Jensen Huang continuara disminuyendo, y sus derechos de voto se debilitaran correspondientemente de manera continua, sentando las bases para este "incidente de destitución".

Figura: Cronología de la dilución accionaria de Jensen Huang; Fuente: Gráfico de 36Kr
En los primeros años, ya había precedentes de fundadores de empresas tecnológicas de Silicon Valley que perdieron el control debido a la dilución accionaria. En 1985, Jobs y el CEO de Apple, Sculley, chocaron ferozmente por las operaciones de la empresa. Aunque Jobs seguía siendo el mayor accionista individual de Apple en ese momento, su porcentaje de participación había caído a alrededor del 11%, ya no era suficiente para influir en las decisiones del consejo. El consejo optó por apoyar a Sculley y, mediante ajustes en la estructura empresarial, a Jobs se le relevó de su autoridad de gestión y abandonó la Apple que había fundado en septiembre de ese año.
En el caso de Microsoft, tras su salida a bolsa en 1986, Gates aún poseía alrededor del 45% de las acciones. Aunque su porcentaje de participación personal disminuyó gradualmente, todavía conservaba alrededor del 14% de las acciones antes de dejar el cargo de CEO en 2000. Gracias al porcentaje de participación relativamente alto de Gates en el período inicial tras la salida a bolsa, al proceso relativamente gradual de dilución accionaria posterior y a la autoridad de liderazgo acumulada durante un largo período, Gates siempre mantuvo un fuerte control sobre la empresa durante su mandato como CEO.
En comparación, Jensen Huang solo poseía alrededor del 11% de las acciones cuando Nvidia salió a bolsa. En comparación con Gates, los derechos de voto correspondientes al porcentaje de participación del "dios de la guerra de la chaqueta de cuero" eran claramente más débiles. Además, a medida que su porcentaje de participación disminuyó aún más posteriormente, los ya débiles derechos de voto de Jensen Huang continuaron disminuyendo, por lo que se puede decir que perdió tempranamente la base para dominar las decisiones de la empresa mediante la propiedad controladora.
03 Jensen Huang dirigió la empresa durante 33 años apoyándose en la autoridad de desempeño
Por lo tanto, la influencia de Jensen Huang sobre Nvidia es difícil de explicar por los derechos de voto correspondientes a su porcentaje accionario. La autoridad de gestión en las operaciones corporativas nunca proviene solo de las urnas; también proviene de la autoridad de desempeño, el juicio estratégico y la confianza a largo plazo del consejo en los ejecutivos.
Desde los chips gráficos hasta las GPU programables, y luego hasta la inversión continua en el ecosistema CUDA, Nvidia apostó repetidamente por hojas de ruta tecnológicas a largo plazo antes de que el mercado alcanzara un consenso. CUDA en particular era difícil de generar retornos sustanciales de inmediato en los primeros días, sin embargo, gradualmente construyó un foso competitivo basado en la sinergia software-hardware; posteriormente, la IA generativa impulsó una explosión en la demanda de potencia de cómputo, y Nvidia evolucionó aún más de proveedor de chips a participante central en la infraestructura global de IA.
Estas decisiones estratégicas clave y el enorme éxito comercial que trajeron establecieron gradualmente la posición de liderazgo central de Jensen Huang en Nvidia. En las operaciones diarias de la empresa, Jensen Huang dominó durante mucho tiempo la dirección de I+D de productos, la asignación de recursos de I+D, la coordinación de la cadena de suministro y la gestión de las relaciones con los clientes. El estilo de gestión plano de la empresa reforzó su influencia sobre el negocio de primera línea y la toma de decisiones basada en la experiencia. Para el consejo y los inversores institucionales, apoyarlo era tanto un reconocimiento de los logros pasados como una inclusión de confianza en su capacidad para juzgar el futuro.

Figura: Desempeño de los ingresos operativos a largo plazo de Nvidia; Fuente: wind, 36Kr
Por lo tanto, aunque Jensen Huang no tenía control absoluto en el sentido legal, poseyó durante mucho tiempo un dominio estratégico de facto. Apoyándose en un desempeño entregado continuamente, mantuvo su posición de liderazgo durante 33 años sin protección accionaria. En la elección de directores en junio de 2026, recibió alrededor del 99% de los votos a favor, lo que es una manifestación intuitiva de esta confianza.
Pero el anterior "modelo Jensen Huang" tiene una condición inherente: la autoridad basada en el rendimiento debe ser reconocida continuamente. Puede fortalecerse a medida que la empresa tiene éxito, pero una vez que el rendimiento operativo o la reputación personal se ven afectados, la autoridad de liderazgo acumulada durante mucho tiempo puede debilitarse rápidamente. En particular, Jensen Huang, carente de control absoluto, podría por ello perder el apoyo del consejo de administración e incluso perder el dominio operativo sobre la empresa. Este "incidente de destitución" es una prueba clara de la opinión anterior.
04 ¿Qué protege exactamente la acción AB?
Basado en el modelo de gobierno corporativo centrado en el consejo de administración de Nvidia, según los estatutos de la empresa, el consejo solo necesita el apoyo de la mayoría de los directores para tener la autoridad de nombrar o destituir en cualquier momento a personal de alta dirección como el CEO, independientemente de si existe justa causa. Incluso como fundador, Jensen Huang no puede vetar unilateralmente las decisiones de personal del consejo basándose en su participación inferior al 4%.
Para Jensen Huang, que posee un porcentaje de participación relativamente bajo y carece de control absoluto, incluso como CEO de larga trayectoria, debe depender del crecimiento del rendimiento y de la confianza de los accionistas para mantener su posición de liderazgo. Dado que no puede controlar el consejo mediante sus propios derechos de voto, el consejo puede ejercer un contrapeso sustantivo a su poder y promover ajustes de personal directivo cuando sea necesario. Por lo tanto, la renuncia de Jensen Huang esta vez no es sorprendente; es precisamente el resultado del efecto combinado de la estructura accionarial de larga data de Nvidia y su mecanismo de gobierno corporativo.
Jeffrey Sonnenfeld, profesor de la Universidad de Yale, señaló en una entrevista reciente que Jensen Huang lideró con éxito Nvidia durante más de 30 años sin la protección de acciones de doble clase, convirtiéndose en un poderoso ejemplo contra el sistema de acciones AB; sin embargo, irónicamente, si Nvidia le hubiera otorgado derechos de voto extraordinarios en aquel entonces, ahora sería mucho más difícil destituirlo.
Google y Meta son estructuras típicas de acciones AB, donde los derechos de voto extraordinarios otorgan a los fundadores un control corporativo más fuerte, permitiéndoles reducir la interferencia de las fluctuaciones del mercado a corto plazo y la presión de los accionistas y promover la planificación estratégica a largo plazo. Pero cuando el juicio o el comportamiento de un fundador enfrenta problemas, los accionistas ordinarios pueden encontrar difícil cambiar el panorama de gobierno corporativo mediante la votación. Por lo tanto, las acciones AB amplifican la autonomía estratégica del fundador mientras reducen correspondientemente la conveniencia de la corrección externa de errores.
Nvidia no adoptó una estructura de acciones AB, lo que se debe tanto a factores históricos en el momento de su cotización en 1999 como a una lógica de gobierno diferente a la de gigantes tecnológicos como Google y Meta, es decir, elegir hablar a través del rendimiento en lugar de asegurar el control mediante arreglos institucionales, conservando así las capacidades de supervisión y corrección de errores del consejo. La renuncia de Jensen Huang esta vez demuestra una vez más que por grande que haya sido la autoridad del rendimiento pasado, un fundador carente de control institucional siempre estará limitado por las reglas de gobierno corporativo.
El contenido de este artículo representa únicamente las opiniones del autor.
Los mercados conllevan riesgos y la inversión requiere precaución. Bajo ninguna circunstancia la información u opiniones expresadas en este artículo constituyen asesoramiento de inversión para nadie. Antes de tomar decisiones de inversión, los inversores deben, si es necesario, consultar a profesionales y tomar decisiones prudentes. No pretendemos proporcionar servicios de suscripción a ninguna de las partes comerciales ni ningún servicio que requiera cualificaciones o licencias específicas para ejercer.





