Autor: Shao Jiadian (Mankun Blockchain Legal Services)
“¿Qué licencias necesitamos?” Esta es la primera pregunta que las empresas de pago formulan cuando llevan soluciones de pago con stablecoins a Hong Kong. El número de licencias no puede derivarse directamente del nombre del producto; la clave es qué papel desempeña la empresa en la cadena y fuera de ella: ¿cobra pagos por cuenta de los clientes, o compra y vende stablecoins por sí misma? ¿Liquida fondos a las cuentas bancarias de los comerciantes, o permite que los comerciantes mantengan saldos en la plataforma para su uso continuado? ¿La plataforma custodia carteras y claves privadas por cuenta de los comerciantes?
Un solo pago puede pasar simultáneamente por tres etapas: stablecoin, cuenta bancaria y saldo de plataforma, pero esto no significa que una única “licencia de pago cripto” pueda cubrirlas todas. El cambio de moneda fiduciaria y el cobro/pago transfronterizo involucran a la MSO; si los saldos de los comerciantes pueden retenerse y seguir utilizándose para pagos involucra a la SVF; solo cuando la empresa misma opera el comercio de activos virtuales, controla los activos de los clientes o emite stablecoins, el análisis entra respectivamente en VATP, VA Dealing, VA Custody o Stablecoin Issuer Licence. La determinación de licencias debe, en última instancia, remitirse a estas acciones comerciales concretas, en lugar de quedarse en el nombre del producto “pago cripto”.
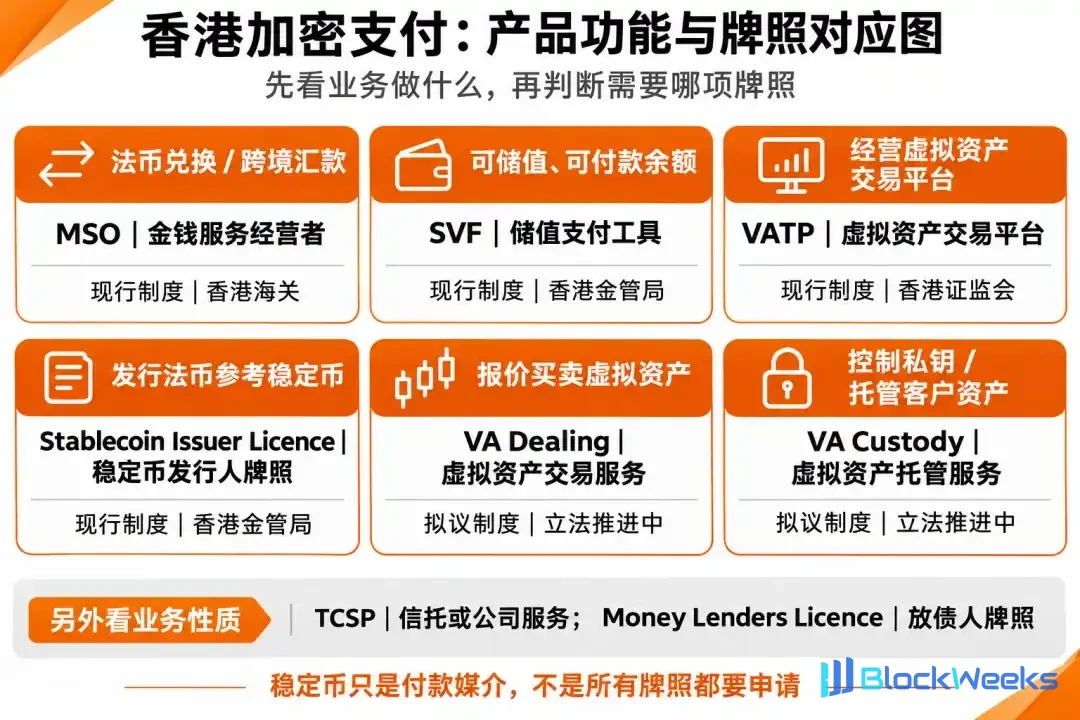
Figura: Panorama de las funciones de los productos de pago cripto de Hong Kong y las licencias correspondientes
MSO y SVF corresponden respectivamente a dos tipos de estructuras comerciales
Entre los productos de pago que operan en Hong Kong, la licencia de Operador de Servicios Monetarios (MSO) y la licencia de Instalación de Valor Almacenado (SVF) suelen ser los dos principales marcos regulatorios que primero entran en la vista de cumplimiento.
La MSO cubre el cambio de moneda fiduciaria y las remesas transfronterizas
Cuando los cobros en stablecoin llegan a la cuenta de un comerciante, normalmente todavía hay un paso de “off-ramp”: el comprador paga stablecoin en el extranjero, la plataforma o su acuerdo de liquidación convierte el valor en dólares de Hong Kong, y el comerciante finalmente recibe dólares de Hong Kong en una cuenta bancaria. Para las empresas de pago, el juicio clave no es “qué moneda se utilizó”, sino si la empresa acepta el encargo del cliente en Hong Kong para organizar este cobro y pago transfronterizo en HKD. La licencia MSO cubre los servicios de cambio de moneda fiduciaria y remesas, incluido el envío o la organización del envío de fondos al extranjero, la recepción o la organización de la recepción de fondos desde el extranjero, y la organización del cobro de fondos en el extranjero. El banco realiza la transferencia final, lo que no elimina automáticamente a la empresa de pago de la cadena de transacción.
Aquí hay un punto fácilmente confundible: convertir stablecoin en dólares de Hong Kong no equivale a “cambio de moneda” en el sentido de la MSO. La MSO regula el cambio y las remesas entre monedas fiduciarias, y poseer una MSO no otorga automáticamente autorización para el comercio de stablecoins o transacciones de activos virtuales. En otras palabras, una empresa de pago puede necesitar gestionar dos líneas separadas: la compra o el cambio en el lado de la moneda, y el cobro, la remesa y la liquidación en el lado del HKD. Si esta última línea entra en el ámbito de la MSO depende de si la empresa cobra dinero por cuenta de los clientes, organiza pagos transfronterizos o promete a los clientes cuándo llegarán los HKD.
Si la empresa misma asume el cobro en HKD y la remesa transfronteriza, debe prepararse conforme a los requisitos de solicitud de la MSO, con énfasis en los responsables de cumplimiento, los procesos de prevención de blanqueo de capitales y las cuentas bancarias; si la empresa opta por cooperar con una MSO ya licenciada en Hong Kong y externalizar la parte de liquidación en HKD, también debe examinar qué responsabilidades asume cada parte según el contrato real para asegurar que el alcance comercial del socio pueda cubrir este acuerdo.
No necesariamente se activa la SVF solo porque exista un saldo
El comerciante ha vendido los bienes y la plataforma ha recibido el dinero. ¿Este dinero se transfiere inmediatamente a la cuenta bancaria del comerciante, o primero permanece en la cuenta de la plataforma, permitiendo al comerciante utilizar este saldo para pagar cuentas por pagar de la cadena de suministro, tarifas publicitarias o incluso salarios de empleados? Esta es la línea divisoria clave que determina si se involucra la SVF (licencia de Instalación de Valor Almacenado).
La lógica central de la SVF es la retención de fondos más la funcionalidad de pago posterior. Si la plataforma permite a los comerciantes mantener saldos en la cuenta, y este saldo puede utilizarse para iniciar nuevos pagos a terceros, entonces ya tiene el prototipo de una instalación de valor almacenado. Para muchos equipos de pago emergentes, el umbral de la SVF es bastante alto: capital social desembolsado de al menos 25 millones de HKD, y la HKMA tiene requisitos muy estrictos para la solidez patrimonial de los solicitantes, la gestión de riesgos y la custodia independiente de fondos. Muchas empresas que utilizan Hong Kong como su primera parada en el extranjero a menudo no pueden asumir este costo en la etapa inicial.
Por esta razón, muchas soluciones de pago evitan intencionalmente la SVF en el diseño del producto: después de que el comerciante recibe el pago, la plataforma solo proporciona la transmisión de instrucciones de liquidación, y los fondos se liquidan directamente dentro de un tiempo especificado a una cuenta bancaria externa a nombre del comerciante, sin formar un fondo transferible dentro de la plataforma. Si el comerciante necesita realizar pagos externos, pasa nuevamente por un proceso de remesa separado, en lugar de transferir directamente el saldo entrante a la siguiente parte. Esta contracción en la lógica del producto a menudo ahorra una gran cantidad de tiempo para la implementación del cumplimiento.
Otras licencias dependen de si el producto ha entrado en el negocio correspondiente
Además del pago y la liquidación básicos, si el producto se extiende más hacia el comercio, la emisión o el préstamo, activará la regulación de licencias en otras dimensiones.
La VATP se aplica a la operación de una plataforma de comercio de activos virtuales
La aparición de monedas estables en las soluciones de pago fácilmente trae a la mente la licencia de Plataforma de Comercio de Activos Virtuales (VATP). Pero en el negocio real, la mayoría de las empresas de pago no necesitan, y rara vez solicitan proactivamente, una VATP.
La VATP regula las plataformas que proporcionan a los clientes el emparejamiento automatizado de transacciones de activos virtuales, la compra y venta centralizada y la custodia, y está más cerca del modelo de negocio de un intercambio. El papel de una empresa de pago ordinaria suele ser un proveedor de servicios, no un intercambio. Si la plataforma solo acepta monedas estables pagadas por los clientes, las convierte en moneda fiduciaria según cotizaciones externas y paga al comerciante, y no hay un mercado de comercio en todo el proceso donde compradores y vendedores puedan colocar órdenes y emparejar libremente, entonces no caerá dentro del alcance de la regulación VATP existente.
Convertir los pagos en un “pequeño intercambio” es a menudo el resultado de acciones de cumplimiento distorsionadas: por ejemplo, para permitir a los comerciantes elegir libremente el momento del cambio de divisas, la plataforma construye un mecanismo de emparejamiento interno en segundo plano; o para mejorar la eficiencia del cambio, actúa como creador de mercado y proporciona cotizaciones instantáneas a los usuarios dentro de la plataforma. Una vez que se da este paso, la carga de cumplimiento que trae el negocio de comercio de activos virtuales debe enfrentarse de frente.
La licencia de emisor de monedas estables corresponde a la emisión y el reembolso
Después de que el Consejo Legislativo aprobara la Ordenanza sobre Monedas Estables en mayo de 2025, Hong Kong estableció un régimen de licencias separado para los emisores de monedas estables fiduciarias. Debe aclararse que utilizar monedas estables en productos de pago y emitir monedas estables uno mismo son asuntos completamente diferentes.
En los pagos con criptomonedas, la gran mayoría de los casos utilizan monedas estables convencionales que ya circulan en el mercado como herramientas de liquidación; la licencia de emisor de monedas estables está dirigida a entidades que emiten monedas estables al público y prometen reembolso en moneda fiduciaria a la par. La HKMA tiene umbrales extremadamente altos para los activos de reserva completos de alta calidad de los emisores, el establecimiento de entidades locales, la custodia independiente y la auditoría continua. Si una empresa de pago solo incorpora monedas estables en el proceso de adquisición o liquidación, no hay necesidad en absoluto de fijar el objetivo de la licencia en un emisor. Un enfoque más realista es elegir monedas estables que cumplan con las expectativas regulatorias futuras de Hong Kong, prestar atención a la lista de monedas estables conformes y las directrices para intermediarios publicadas por la HKMA, y garantizar que la moneda subyacente del producto sea en sí misma conforme.
La licencia de prestamistas de dinero se utiliza para operar préstamos a comerciantes
La Licencia de Prestamistas de Dinero generalmente no está en la primera lista de licencias del equipo de pagos, pero si la solución del producto incluye “liquidación anticipada” o “pagos a plazos para comerciantes”, puede volverse relevante.
Algunas soluciones de pago, con el fin de atraer a grandes comerciantes, ofrecen servicios de liquidación anticipada: antes de que el pago del comerciante haya sido compensado desde el extranjero, la plataforma adelanta los fondos por sí misma y posteriormente deduce las comisiones y el principal de los fondos efectivamente recibidos. Si este anticipo evoluciona hacia un acuerdo de financiación remunerada, o si la plataforma proporciona directamente a los comerciantes préstamos a corto plazo garantizados por cuentas por cobrar futuras, puede entrar en el límite del negocio de préstamo de dinero. El negocio de préstamo de dinero en Hong Kong se rige por la Ordenanza de Prestamistas de Dinero y es administrado conjuntamente por la Policía y el Registro de Compañías. Si una empresa de pagos desea proporcionar dichos servicios de valor añadido, debe obtener ella misma una licencia de prestamista de dinero o cooperar con una institución de préstamo de dinero ya autorizada para evitar realizar actividades de préstamo sin licencia.
El cambio de divisas y la custodia son los ámbitos en los que los productos de pago cruzan más fácilmente la línea
Bajo el régimen existente, lo que las soluciones de pago más fácilmente pasan por alto en realidad no es la MSO ni la SVF, sino la compraventa y custodia de activos virtuales, dos áreas en las que la regulación se está endureciendo actualmente.
Bajo el marco legal existente de Hong Kong, si una empresa compra y vende activos virtuales con clientes como principal en una transacción, o proporciona servicios de cambio extrabursátil (OTC), se encuentra actualmente en un período de transición durante el cual la HKMA y la SFC están formulando un nuevo régimen de licencias. Según las conclusiones de la consulta del Buró de Servicios Financieros y del Tesoro y de la SFC, Hong Kong introducirá en el futuro regímenes de licencias separados para los servicios de negociación de activos virtuales (VA Dealing) y los servicios de custodia de activos virtuales (VA Custody). Esto significa que si una empresa de pagos tanto recauda stablecoins en nombre de los clientes como actúa ella misma como contraparte para comprar las stablecoins y cambiarlas a moneda fiduciaria para los clientes, esta actividad de "cambio propio" muy probablemente requerirá en el futuro una licencia VA Dealing separada, y ya no podrá tramitarse de forma incidental alegando que la licencia MSO cubre el cambio de divisas.
La misma lógica se aplica a la custodia. Si una plataforma de pago genera una cartera de custodia para un comerciante, con la clave privada almacenada en el servidor de la plataforma, y el comerciante debe contar con la firma de la plataforma para transferir fondos, la plataforma está de hecho controlando los activos virtuales del cliente. El futuro régimen de VA Custody impondrá requisitos estrictos a dichos servicios, incluidos capital separado, gestión descentralizada de claves y segregación de carteras calientes y frías. Muchos equipos de pago asumen durante el diseño del producto que "gestionar claves para los clientes" es una buena forma de mejorar la experiencia del usuario, pero a menudo pasan por alto que bajo la lógica regulatoria esto equivale directamente a un negocio de fideicomiso o custodia. Si una empresa no quiere asumir los elevados costes de cumplimiento de la custodia, adoptar una arquitectura sin custodia, o conectarse a un custodio institucional de terceros que ya sea conforme, suele ser la vía más prudente.
Compare su propio producto punto por punto
Enumerar conjuntamente las funciones que la empresa planea proporcionar suele ser más útil que simplemente contar licencias. La siguiente tabla sitúa las actividades comerciales comunes junto con el alcance de permiso correspondiente, lo que facilita la comparación con su propio producto: cuáles forman parte del propio proceso de pago y cuáles ya se extienden hacia la negociación de activos virtuales, la custodia de activos, la emisión de stablecoins o la financiación a comerciantes.

Figura: Comparación de las actividades comerciales de pago con criptomonedas en Hong Kong y los alcances de licencia correspondientes
Conclusión
Para las empresas que se preparan para hacer pagos con criptomonedas en Hong Kong, la evaluación de licencias no necesita comenzar con "cuántas licencias tiene Hong Kong". Lo que debe aclararse son algunos arreglos específicos: quién es responsable del cambio de moneda fiduciaria y de la recaudación y pago transfronterizos, si la plataforma ha formado un saldo que pueda seguir gastándose, si la empresa misma compra y vende activos virtuales, quién posee las carteras y las claves privadas, y si se presta dinero a los comerciantes.
Una vez desglosado, la relación entre las licencias no es tan complicada: la MSO y la SVF suelen ser los regímenes que los productos de pago deben evaluar primero; la VATP y la Licencia de Emisor de Stablecoins entran en el análisis central solo cuando la empresa misma opera una plataforma de negociación o emite stablecoins; la VA Dealing y la VA Custody actualmente aún dependen del avance legislativo; y la TCSP y la Licencia de Prestamista de Dinero dependen de si la empresa realmente proporciona servicios fiduciarios o corporativos, o proporciona financiación a los comerciantes.
Por lo tanto, lo más valioso que se puede hacer antes del lanzamiento no es enumerar todas las licencias, sino trazar claramente los flujos de fondos, el control de activos y las relaciones con los clientes, y luego compararlos punto por punto con el alcance del permiso. Solo de esta manera se puede saber si el diseño existente puede entrar en funcionamiento directamente, qué funciones deben restringirse y qué cuestiones deben abordarse después de que se aclaren el nuevo régimen y las reglas detalladas.
Fuentes de referencia: "Directriz sobre la concesión de licencias a operadores de servicios monetarios" (MSO) de Aduanas de Hong Kong; "Directriz sobre la concesión de licencias a instalaciones de pago de valor almacenado" (SVF) de la Autoridad Monetaria de Hong Kong; "Manual sobre la concesión de licencias a plataformas de negociación de activos virtuales" (VATP) de la Comisión de Valores y Futuros de Hong Kong; circular conjunta de la Comisión de Valores y Futuros de Hong Kong y la Autoridad Monetaria de Hong Kong "Sobre las actividades de los intermediarios relacionadas con activos virtuales"; la "Ordenanza sobre monedas estables" de Hong Kong y otros materiales regulatorios públicos.