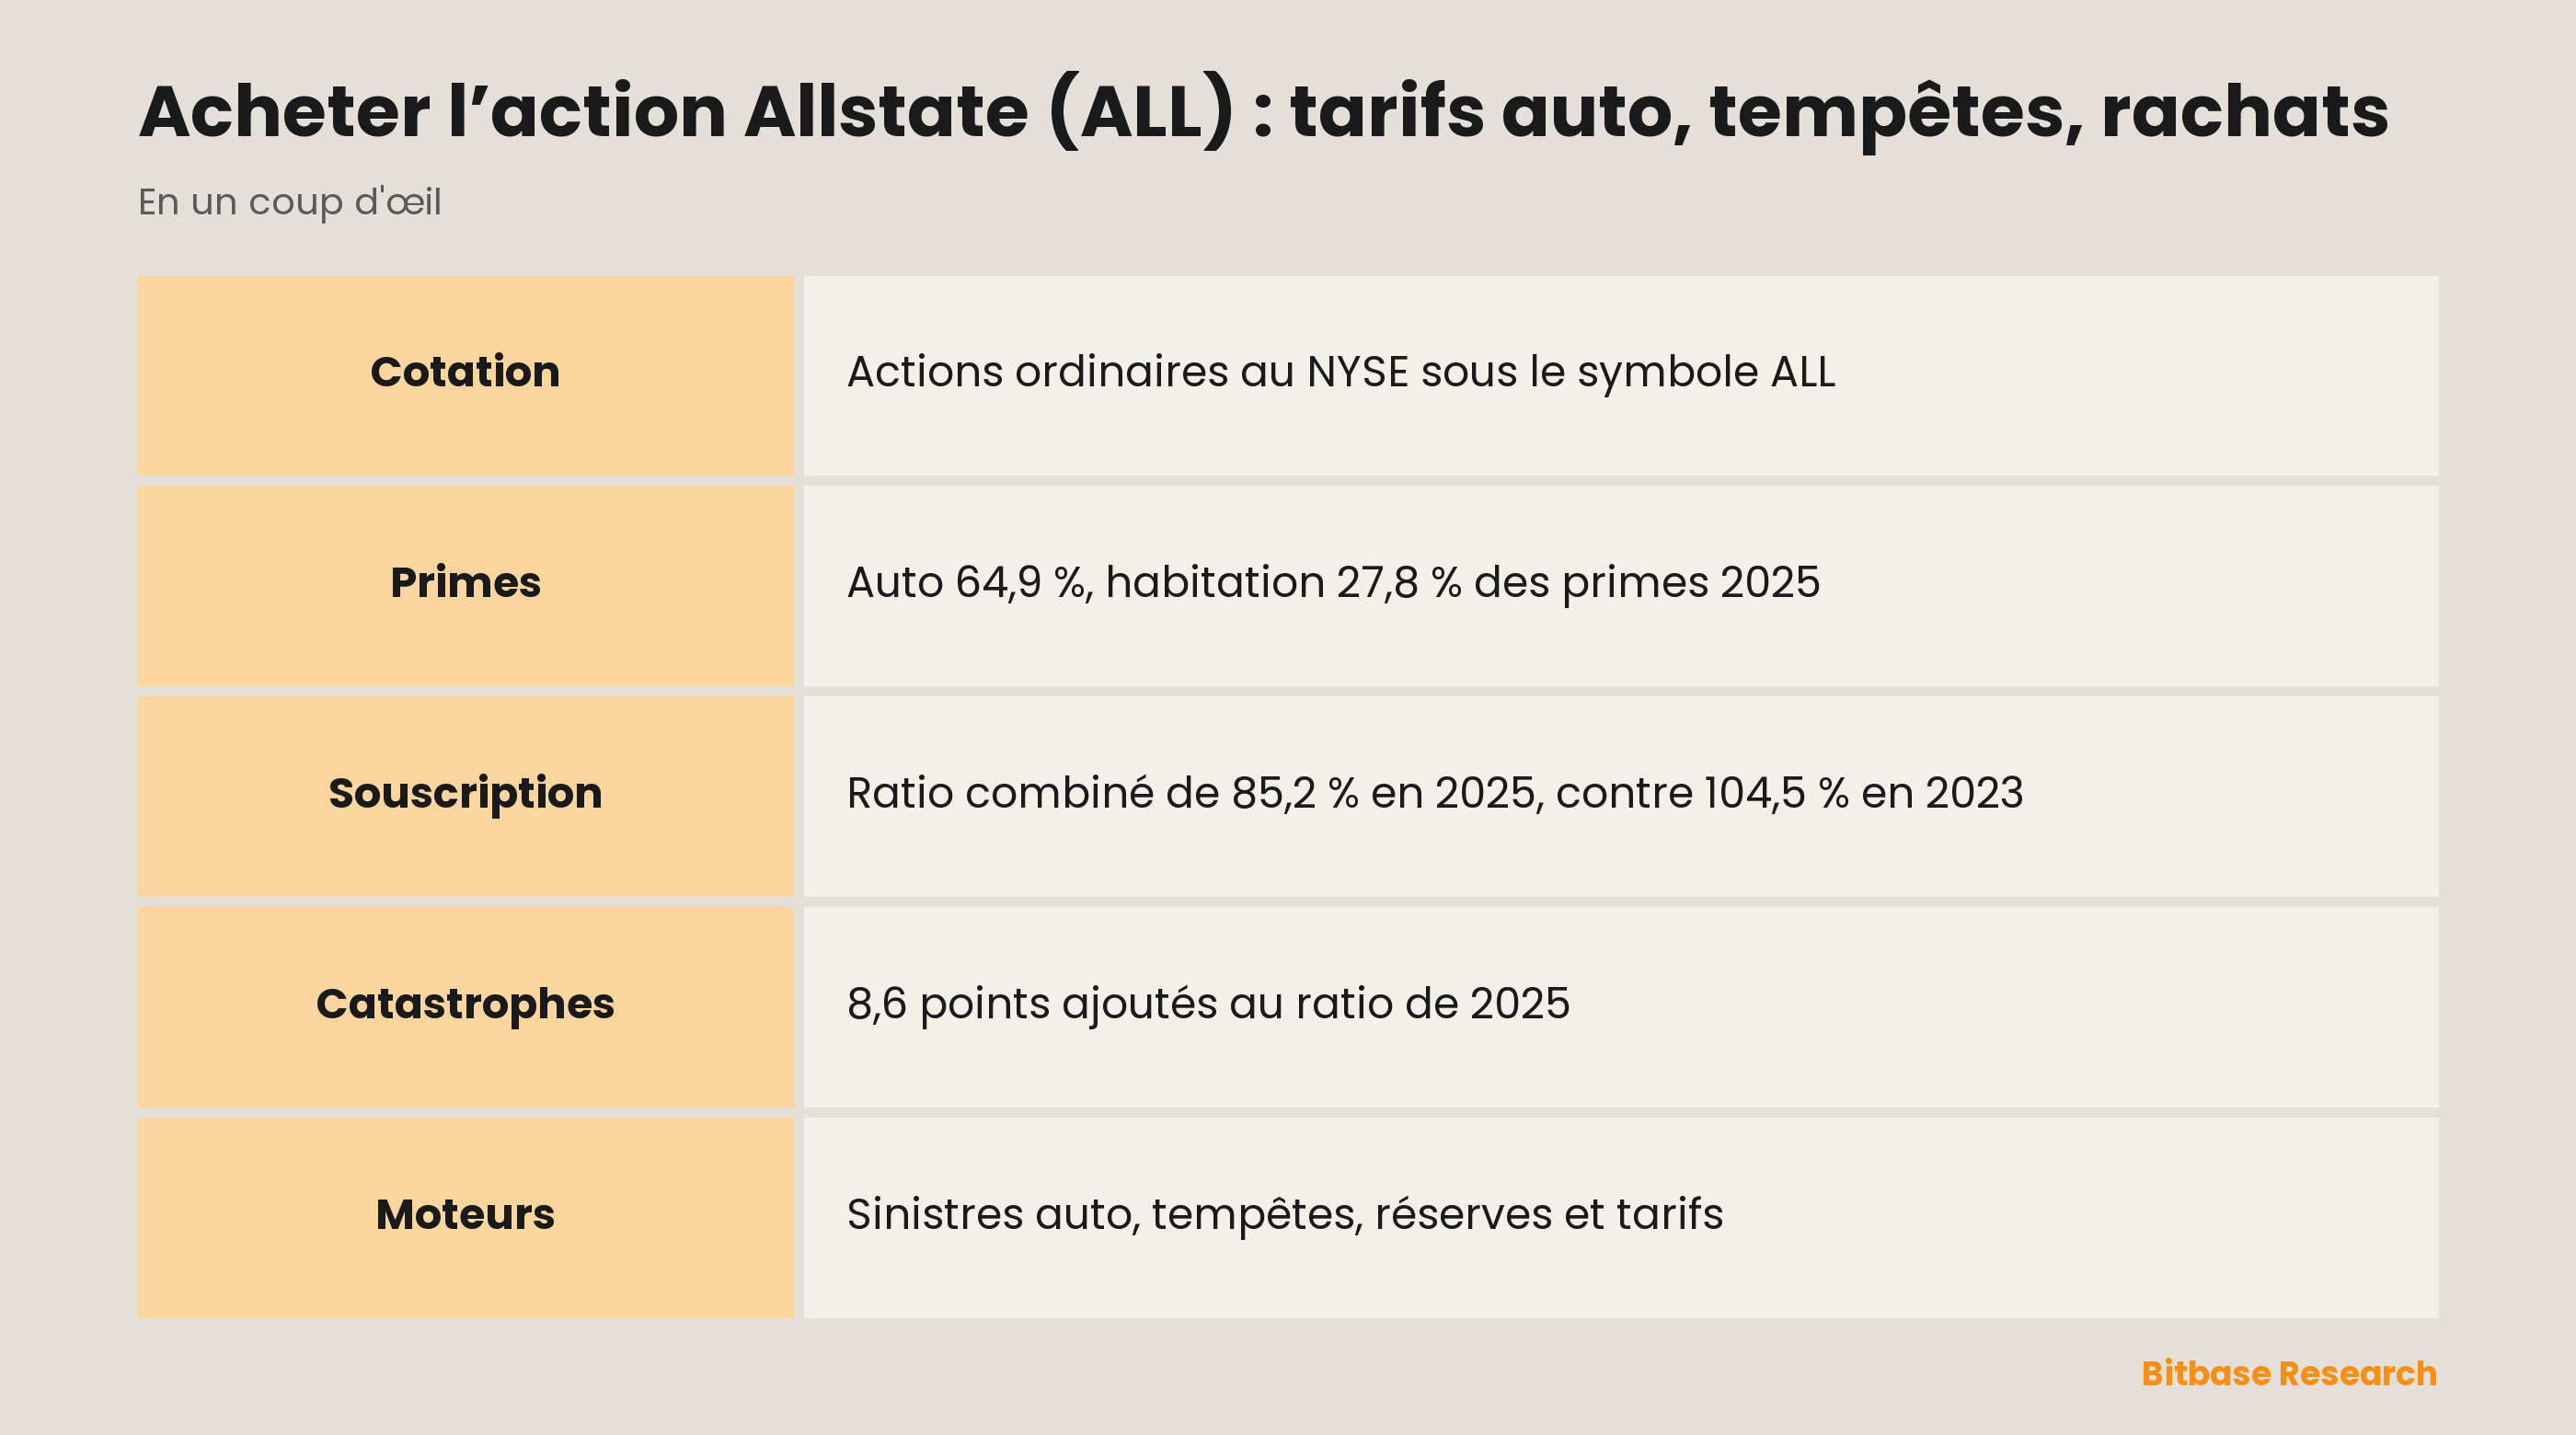
Le symbole de trois lettres ALL est aussi un mot courant en anglais : acheter The Allstate Corporation commence donc par choisir la bonne ligne dans les résultats de recherche de votre courtier, celle des actions ordinaires de la société cotées au New York Stock Exchange. Ensuite, c’est un achat ordinaire d’action américaine, possible chez n’importe quel courtier ayant accès aux Bourses des États-Unis. Derrière le symbole se trouve un assureur de particuliers qui a tiré 64,9 % de ses primes 2025 de l’assurance automobile et 27,8 % de l’assurance habitation, et dont le ratio combiné est passé de 104,5 % en 2023, année de perte technique, à 85,2 % en 2025.
Que fait Allstate ?
The Allstate Corporation est la société holding d’Allstate Insurance Company. Elle a été constituée dans le Delaware en 1992 à cette fin et son siège se trouve à Northbrook, dans l’Illinois. Dans son 10-K, elle se présente comme l’un des plus grands assureurs cotés de particuliers aux États-Unis ; citant A.M. Best, le même document la classe troisième parmi les assureurs américains de dommages et de responsabilité civile des particuliers, selon les primes directes émises en 2024 dans les comptes statutaires. Fin 2025, elle comptait 211 millions de contrats en vigueur et environ 53 000 salariés, et son actif le plus connu est peut-être un slogan : « You’re In Good Hands With Allstate ».
L’assureur est plus ancien que sa holding. Sears, Roebuck and Co. a fondé Allstate en 1931, et Sears détenait encore 80,3 % de The Allstate Corporation jusqu’au 30 juin 1995, date à laquelle elle a distribué cette participation à ses propres actionnaires sous forme de dividende exonéré d’impôt.
Allstate publie aujourd’hui ses résultats en quatre segments.
Allstate Protection vend de l’assurance automobile pour véhicules particuliers, de l’assurance habitation et d’autres lignes de particuliers, comme les contrats pour locataires, copropriétaires, bailleurs ou bateaux et la responsabilité civile complémentaire, ainsi qu’un petit portefeuille commercial en recul. Elle opère sous les marques Allstate, National General et Direct Auto, et possède Answer Financial, une agence qui compare les offres de plusieurs assureurs. Elle touche ses clients par trois canaux : plus de 27 400 agents exclusifs Allstate et vendeurs agréés, environ 58 700 points de vente d’agents indépendants et quelque 2 200 commerciaux en centres de contact et en ligne.
Protection Services regroupe cinq activités. Protection Plans protège les téléphones, l’électronique, l’électroménager et les meubles vendus par des distributeurs et des opérateurs mobiles ; Roadside assure le remorquage et d’autres dépannages ; Dealer Services vend, par l’intermédiaire de concessionnaires, des contrats de service automobile et des produits voisins ; Identity Protection protège contre l’usurpation d’identité et aide à la rétablir ; Arity transforme les données de conduite en scores de risque et en prospects commerciaux. Fin 2025, le segment représentait 81,6 % des contrats en vigueur d’Allstate, mais seulement 5,0 % de son chiffre d’affaires.
Run-off Property-Liability regroupe des contrats commerciaux souscrits des années 1960 au milieu des années 1980 qui génèrent encore des sinistres liés à l’amiante, à l’environnement et à d’autres causes ; Corporate retrace l’activité de la holding.
Le groupe s’est aussi resserré. Le 4 janvier 2021, il a racheté National General, dont il utilise toujours la marque, et la même année il a cédé ses compagnies d’assurance vie à Everlake et à Wilton Reassurance. En 2025, il a vendu l’activité Employer Voluntary Benefits (avantages facultatifs pour employeurs) à StanCorp Financial Group, connue sous le nom de The Standard, avec une clôture le 1er avril, et l’activité Group Health (santé collective) à Nationwide, avec une clôture le 1er juillet. L’assurance santé individuelle a été conservée et ne relève aujourd’hui d’aucun segment publié.
Comment Allstate gagne de l’argent
Le chiffre d’affaires d’Allstate se compose presque entièrement de primes d’assurance. En 2025, les primes de dommages et de responsabilité civile ont représenté 89,4 % du total, les produits nets de placement 5,1 %, les autres revenus comme les frais et commissions 4,4 % et les primes accidents et santé 1,4 % ; les pertes nettes sur placements ont légèrement réduit le total. Les produits nets de placement ont progressé de 11,5 % cette année-là.
Au sein d’Allstate Protection, l’automobile est le cœur de l’activité :
| Ligne | Part des primes émises 2025 | Ratio combiné 2025 | Ratio combiné 2024 | Ratio combiné 2023 |
|---|---|---|---|---|
| Automobile | 64,9 % | 85,0 % | 95,0 % | 103,4 % |
| Habitation | 27,8 % | 84,4 % | 90,1 % | 106,8 % |
| Autres lignes de particuliers | 5,5 % | 93,9 % | 97,6 % | 101,6 % |
| Lignes commerciales | 0,7 % | 67,3 % | 139,4 % | 132,7 % |
| Autres activités | 1,1 % | 64,6 % | 69,1 % | 79,1 % |
Les parts sont calculées à partir du tableau des primes du 10-K 2025 ; les ratios combinés sont ceux publiés pour Allstate Protection. Les « autres activités » sont surtout des commissions sur des produits distribués pour d’autres.
Le ratio combiné rapporte les sinistres, les frais de gestion des sinistres et les coûts d’acquisition et d’administration des contrats aux primes acquises : un chiffre inférieur à 100 % signifie que les contrats ont gagné de l’argent avant tout produit financier. Pour l’ensemble dommages et responsabilité civile, Allstate est passée de 104,5 % en 2023 à 94,3 % l’année suivante, puis à 85,2 % en 2025. En 2025, l’automobile a fourni 65,8 % du résultat technique d’Allstate Protection et l’habitation 27,5 %.
Les prix ont fait l’essentiel du travail. En 2025, Allstate a appliqué des hausses tarifaires de 3,5 % en automobile et de 7,6 % en habitation, tandis que les contrats automobiles en vigueur augmentaient de 2,3 %. Les primes émises ont progressé de 3,6 % en automobile et de 14,9 % en habitation, ce dernier chiffre reflétant aussi la hausse des coûts de reconstruction assurés. Le 10-K attribue la baisse du ratio de sinistralité automobile à la hausse des primes acquises, à une fréquence des sinistres plus faible et aux reprises de provisions d’années antérieures hors catastrophes.
Ce dernier point compte. Les provisions sont reprises quand les sinistres des années précédentes coûtent moins que prévu. En 2025, cela a abaissé le ratio combiné de 3,1 points et, après impôt, représenté 14,1 % du résultat net revenant aux actionnaires ordinaires. Le résultat net 2025 comprenait aussi des plus-values ponctuelles sur les deux cessions dans la santé et les avantages sociaux.
Protection Services apporte beaucoup moins de bénéfices. En 2025, Protection Plans a réalisé 82 % du résultat net ajusté du segment, tandis qu’Arity était déficitaire.
L’action ALL en bref
| Caractéristique | ALL |
|---|---|
| Bourse | New York Stock Exchange, marché principal ; également cotée sur NYSE Texas |
| Symbole | ALL |
| Titre | Actions ordinaires ; la page de garde du 10-K enregistre aussi, sous d’autres symboles, des actions de dépôt de préférentielles et des obligations subordonnées |
| Secteur | Assurance dommages et responsabilité civile des particuliers |
| Indices | S&P 500 (fichier de positions SPY de State Street, 29 octobre 2026) |
| Siège | Northbrook, Illinois |
| Constitution | Delaware, 1992 |
| Origine | Fondée par Sears en 1931 ; Sears a distribué sa participation le 30 juin 1995 |
| Exercice | De janvier à décembre |
| Dividende | Trimestriel ; depuis avril 2026, le montant trimestriel est supérieur de 8 % |
| Nombre d’actions | En baisse de 71,1 % depuis 1995, surtout par des rachats |
| Identifiant SEC | CIK 899051 |
Le cours, la capitalisation et le rendement changent à chaque transaction et ne figurent donc pas ici ; la page de l’action Allstate sur Bitbase les suit en direct.
Comment acheter l’action Allstate
Allstate est une société du Delaware dont les actions ordinaires sont cotées au NYSE : un ordre passé là-bas achète donc l’action elle-même, sans certificat de dépôt intermédiaire. Les étapes :
1. Choisissez un courtier qui accède au NYSE. Hors des États-Unis, ce peut être une banque ou un courtier local disposant d’un accès au marché américain, ou une plateforme internationale. Vérifiez quelle entité juridique tiendra votre compte et quel régulateur la supervise.
2. Ouvrez et vérifiez le compte. Les investisseurs non américains doivent en général fournir un formulaire fiscal ; l’IRS, le fisc américain, demande aux bénéficiaires effectifs étrangers de remettre le formulaire W-8 BEN à l’agent chargé de la retenue ou au payeur.
3. Alimentez-le. Les actions américaines sont cotées en dollars : l’argent dans une autre devise est converti, et l’écart de change fait partie de votre coût.
4. Cherchez avec soin. En tapant ALL, vous pouvez voir apparaître, en plus des actions ordinaires, les actions de dépôt de préférentielles d’Allstate. Choisissez la ligne qui indique les actions ordinaires de The Allstate Corporation au NYSE.
5. Choisissez le type d’ordre. Un ordre au marché s’exécute au meilleur prix disponible à son arrivée, qui peut différer du dernier cours affiché, comme l’explique notre article sur l’exécution des ordres au marché ; un ordre à cours limité fixe le prix maximal que vous paierez et peut ne pas être exécuté.
6. Fixez la taille. Certains courtiers vendent des fractions d’action, mais la FINRA rappelle que l’accès à la négociation de fractions d’actions varie selon les maisons de courtage, et que certaines autorisent le vote par procuration pour les détenteurs de fractions alors que d’autres non.
Fiscalité du dividende. Selon l’IRS, la plupart des revenus de source américaine perçus par une personne étrangère sont soumis à un impôt américain de 30 %, sauf si une disposition de l’Internal Revenue Code ou une convention fiscale entre les États-Unis et votre pays de résidence prévoit un taux inférieur. Le dividende peut aussi être imposé à nouveau dans votre pays.
Par un fonds. Si vous préférez ne pas miser sur un seul assureur, les fonds offrent une exposition indirecte. Au 29 octobre 2026, les fichiers de positions du SPY de State Street, qui réplique le S&P 500, et de son Financial Select Sector SPDR ETF (XLF) comprenaient tous deux Allstate, qui n’y est toutefois qu’une ligne parmi beaucoup d’autres.
Ce qui fait bouger l’action ALL
Sinistres automobiles contre tarifs automobiles. L’automobile pesant près des deux tiers des primes, l’écart entre le coût des sinistres et les tarifs autorisés par les régulateurs détermine le résultat. Le ratio combiné automobile est passé de 103,4 % en 2023 à 85,0 % en 2025. Selon le 10-K, le coût moyen des sinistres a pourtant continué d’augmenter en 2025, sous l’effet de réparations plus chères, d’une part différente de pertes totales, d’une consommation médicale accrue et de la présence d’avocats.
Les tempêtes, chiffrées chaque mois. Les catastrophes ont ajouté 8,6 points au ratio combiné dommages et responsabilité civile en 2025, 9,2 points en 2024 et 11,6 points en 2023 ; sur dix ans, la moyenne est de 8,8 points, dans une fourchette de 7,1 à 11,6. En 2025, aucun ouragan ni tempête tropicale n’a causé de pertes catastrophes : le vent et la grêle, sur 110 événements distincts, ont produit l’essentiel du total, et quatre incendies, dont ceux de Californie en janvier, presque tout le reste. L’habitation porte la charge la plus lourde : en 2025, les catastrophes ont pesé 26,6 points de son ratio de sinistralité. Allstate dépose en outre chaque mois, sur formulaire 8-K, un communiqué qui estime les pertes catastrophes du mois précédent : la facture des tempêtes parvient ainsi au marché avant la fin de chaque trimestre.
Évolution des provisions. Les reprises ont retiré 3,1 points au ratio 2025 et 5,6 points au premier semestre 2026, quand le ratio combiné s’établissait à 84,3 % contre 94,2 % un an plus tôt. Elles supposent que les anciens sinistres se règlent pour moins que provisionné, ce qui peut s’inverser.
Régulateurs. Les tarifs exigent une approbation préalable dans 21 juridictions pour l’automobile et 20 pour l’habitation, et certains États plafonnent les bénéfices. Après les incendies de janvier 2025, le commissaire aux assurances de Californie a imposé un moratoire d’un an sur les non-renouvellements et les résiliations de contrats d’habitation dans les codes postaux touchés. Allstate a cessé de souscrire de nouvelles assurances habitation en Californie en 2022 et a réduit de plus de 50 % son exposition habitation dans cet État depuis 2007 ; en Floride, elle ne souscrit pas non plus de nouvelles assurances habitation.
Croissance. Les nouvelles demandes automobiles émises ont augmenté de 25,3 % en 2025, alors que l’entreprise poussait ses produits Affordable, Simple, Connected, disponibles d’après le communiqué du deuxième trimestre 2026 dans 45 États pour l’automobile et 41 pour l’habitation.
Retour de capital. Allstate a racheté 2,3 % de ses actions en 2025 et 3,0 % au premier semestre 2026, et son nombre d’actions a baissé de 71,1 % depuis 1995 : le bénéfice par action peut donc croître plus vite que le bénéfice lui-même.
Résultats financiers. Les placements dits de performance, surtout des parts de sociétés en commandite dans des domaines comme le capital-investissement et l’immobilier, sont comptabilisés avec un décalage, et leurs revenus peuvent, selon l’entreprise, fluctuer fortement.
Quand les sinistres rattrapent les primes d’Allstate
La rubrique 1A du 10-K énumère de nombreux risques ; voici les cinq qui atteignent le plus vite un actionnaire d’Allstate :
Provisions. L’entreprise écrit dans ses facteurs de risque que le coût final des sinistres, ou les estimations actuelles, se sont écartés et peuvent continuer de s’écarter sensiblement des provisions comptabilisées, l’écart passant en résultat lors de leur réévaluation.
Coût des sinistres. Les dommages corporels coûtent plus cher avec la hausse des réclamations impliquant un avocat, de la consommation médicale et de l’inflation, et les réparations automobiles avec les droits de douane, le coût de la main-d’œuvre et le prix de la réparation des caméras et capteurs des systèmes d’aide à la conduite.
Catastrophes. Selon l’entreprise, les événements catastrophiques peuvent nuire aux résultats d’exploitation et les faire varier fortement d’une période à l’autre, et le changement climatique pourrait accroître la volatilité des pertes catastrophes et du résultat technique.
Approbation des tarifs. En période d’inflation, les régulateurs peuvent freiner les hausses, et certains États, écrit l’entreprise, limitent déjà ou envisagent de limiter le bénéfice que les assureurs peuvent réaliser, ce qui pourrait imposer des crédits de prime ou des remboursements.
Trésorerie de la holding. The Allstate Corporation dépend des dividendes d’Allstate Insurance Company, que la loi de l’Illinois restreint. Si Allstate reportait un jour les intérêts de ses obligations subordonnées, leurs conditions interdiraient les dividendes sur les actions ordinaires.
L’action a aussi ses propres risques. Un titre unique lie votre résultat à celui d’une seule entreprise, les dividendes peuvent être réduits et, pour les investisseurs hors zone dollar, le cours comme le dividende sont convertis au taux de change du moment.
Où lire les chiffres d’Allstate elle-même
Tous les documents d’Allstate figurent sur SEC EDGAR et se retrouvent avec le CIK 899051. Outre le 10-K et les trois 10-Q annuels, les 8-K apportent les résultats, les opérations et le communiqué mensuel sur les catastrophes. Chaque communiqué de résultats trimestriels est accompagné d’un supplément pour les investisseurs, et l’entreprise indique publier régulièrement ses informations financières sur allstateinvestors.com.
Dans le 10-K, la rubrique 1 décrit les segments, les marques et la distribution, et la rubrique 1A les risques ; les tableaux les plus utiles (ratio combiné par ligne, pertes catastrophes par type d’événement et réévaluations des provisions par année de survenance) se trouvent dans l’analyse de la direction. Pour comparer Allstate à ses concurrents, servez-vous du graphique de la rubrique 5 : de fin 2020 à fin 2025, ses actions ont rapporté 114,1 % dividendes réinvestis, contre 128,8 % pour le S&P Property and Casualty Insurance Index et 96,0 % pour le S&P 500. Pour d’autres sociétés cotées, la liste des actions américaines de Bitbase est un bon point de départ.
Questions fréquentes sur l’action Allstate
Allstate verse-t-elle un dividende ?
Oui, chaque trimestre. Le 4 février 2026, l’entreprise a annoncé que le dividende trimestriel des actions ordinaires augmenterait de 8 %, à compter du versement du 1er avril 2026. Les dividendes futurs relèvent du conseil d’administration, et chacun est déclaré avant sa date de versement.
Peut-on acheter l’action Allstate avec des cryptomonnaies ?
Seulement en les convertissant d’abord en liquidités. Les courtiers règlent les achats de ALL en dollars américains : il faut donc vendre les cryptomonnaies et virer le produit sur le compte-titres. Selon votre pays, cette vente peut constituer un fait générateur d’impôt ; mieux vaut donc la traiter, avec l’achat d’actions, comme deux décisions distinctes.
ALL fait-elle partie du S&P 500 ?
Oui. Le fichier de positions SPY de State Street daté du 29 octobre 2026 inclut Allstate, tout comme celui de XLF, son fonds du secteur financier. Le S&P 500 est aussi l’indice sous-jacent des contrats à terme sur le S&P 500, qui portent sur le niveau de l’indice et non sur l’un de ses membres.
Pourquoi certains symboles Allstate ont-ils des lettres en plus après ALL ?
Ils correspondent à d’autres titres. La page de garde du 10-K mentionne des actions de dépôt, chacune représentant 1/1 000 d’action préférentielle non cumulative de série H à 5,100 %, de série I à 4,750 % ou de série J à 7,375 %, ainsi que des obligations subordonnées à taux fixe puis variable de 5,100 % arrivant à échéance en 2053. Chacun de ces titres a ses propres conditions, et en acheter un n’est pas acheter des actions ordinaires ALL.
Allstate fait-elle encore partie de Sears ?
Non. Sears a fondé Allstate en 1931 et en a gardé la majorité jusqu’au 30 juin 1995, date à laquelle elle a distribué ses 80,3 % aux actionnaires de Sears. Depuis, Allstate est une société cotée indépendante.
Allstate vend-elle encore de l’assurance vie ou des avantages pour employeurs ?
Non. Elle a cédé ses compagnies d’assurance vie en 2021, l’activité Employer Voluntary Benefits le 1er avril 2025 et l’activité Group Health le 1er juillet 2025. Elle a conservé son activité d’assurance santé individuelle.
En résumé
Acheter ALL demande trois choses : un courtier qui accède au NYSE, les actions ordinaires sélectionnées plutôt qu’un titre préférentiel, et un type d’ordre adapté au risque de prix que vous acceptez. Ce que vous achetez, c’est une entreprise dont les bénéfices montent et descendent avec le coût des sinistres automobiles, les saisons de tempêtes, l’évolution des provisions et les tarifs autorisés par les régulateurs. Les communiqués mensuels sur les catastrophes et les tableaux de ratio combiné de chaque rapport trimestriel montrent ces forces à mesure qu’elles jouent, et le dernier 10-K est l’endroit où les peser avant de décider quelle place donner à un seul assureur dans votre portefeuille.
Articles associés
Autres articles Bitbase sur ce sujet :
- Acheter l’action Aflac (AFL) : Japon, yen et actions à dix voix
- Acheter l’action Aon (AON) : plc irlandaise, NYSE, achat d’USI
- Acheter l’action Arthur J. Gallagher (AJG) : pas un assureur
- Acheter l’action Manulife (MFC) : une action sur quatre Bourses
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en octobre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Allstate, formulaire 10-K 2025 : activité, segments, résultats, risques (SEC EDGAR) www.sec.gov
[2] Allstate, formulaire 10-Q du trimestre clos le 30 juin 2026 (SEC EDGAR) www.sec.gov
[3] Allstate, communiqué de résultats du deuxième trimestre 2026, 5 août 2026 (formulaire 8-K) www.sec.gov
[4] Allstate, communiqué mensuel sur les sinistres catastrophes de septembre 2026, 15 octobre 2026 (formulaire 8-K) www.sec.gov
[5] Allstate finalise la cession d’Employer Voluntary Benefits, 1er avril 2025 (formulaire 8-K) www.sec.gov
[6] Allstate finalise la cession de Group Health, 1er juillet 2025 (formulaire 8-K) www.sec.gov
[7] Allstate, formulaire 10-K 1996 : fondation en 1931 et distribution par Sears en 1995 (SEC EDGAR) www.sec.gov
[8] State Street : positions quotidiennes de SPY, 29 octobre 2026 www.ssga.com
[9] State Street : positions quotidiennes de XLF, 29 octobre 2026 www.ssga.com
[10] FINRA : investir dans des fractions d’actions (Investing in Fractional Shares) www.finra.org
[11] Fisc américain (IRS) : retenue à la source des non-résidents (NRA Withholding) www.irs.gov
[12] Fisc américain (IRS) : formulaire W-8 BEN (About Form W-8 BEN) www.irs.gov