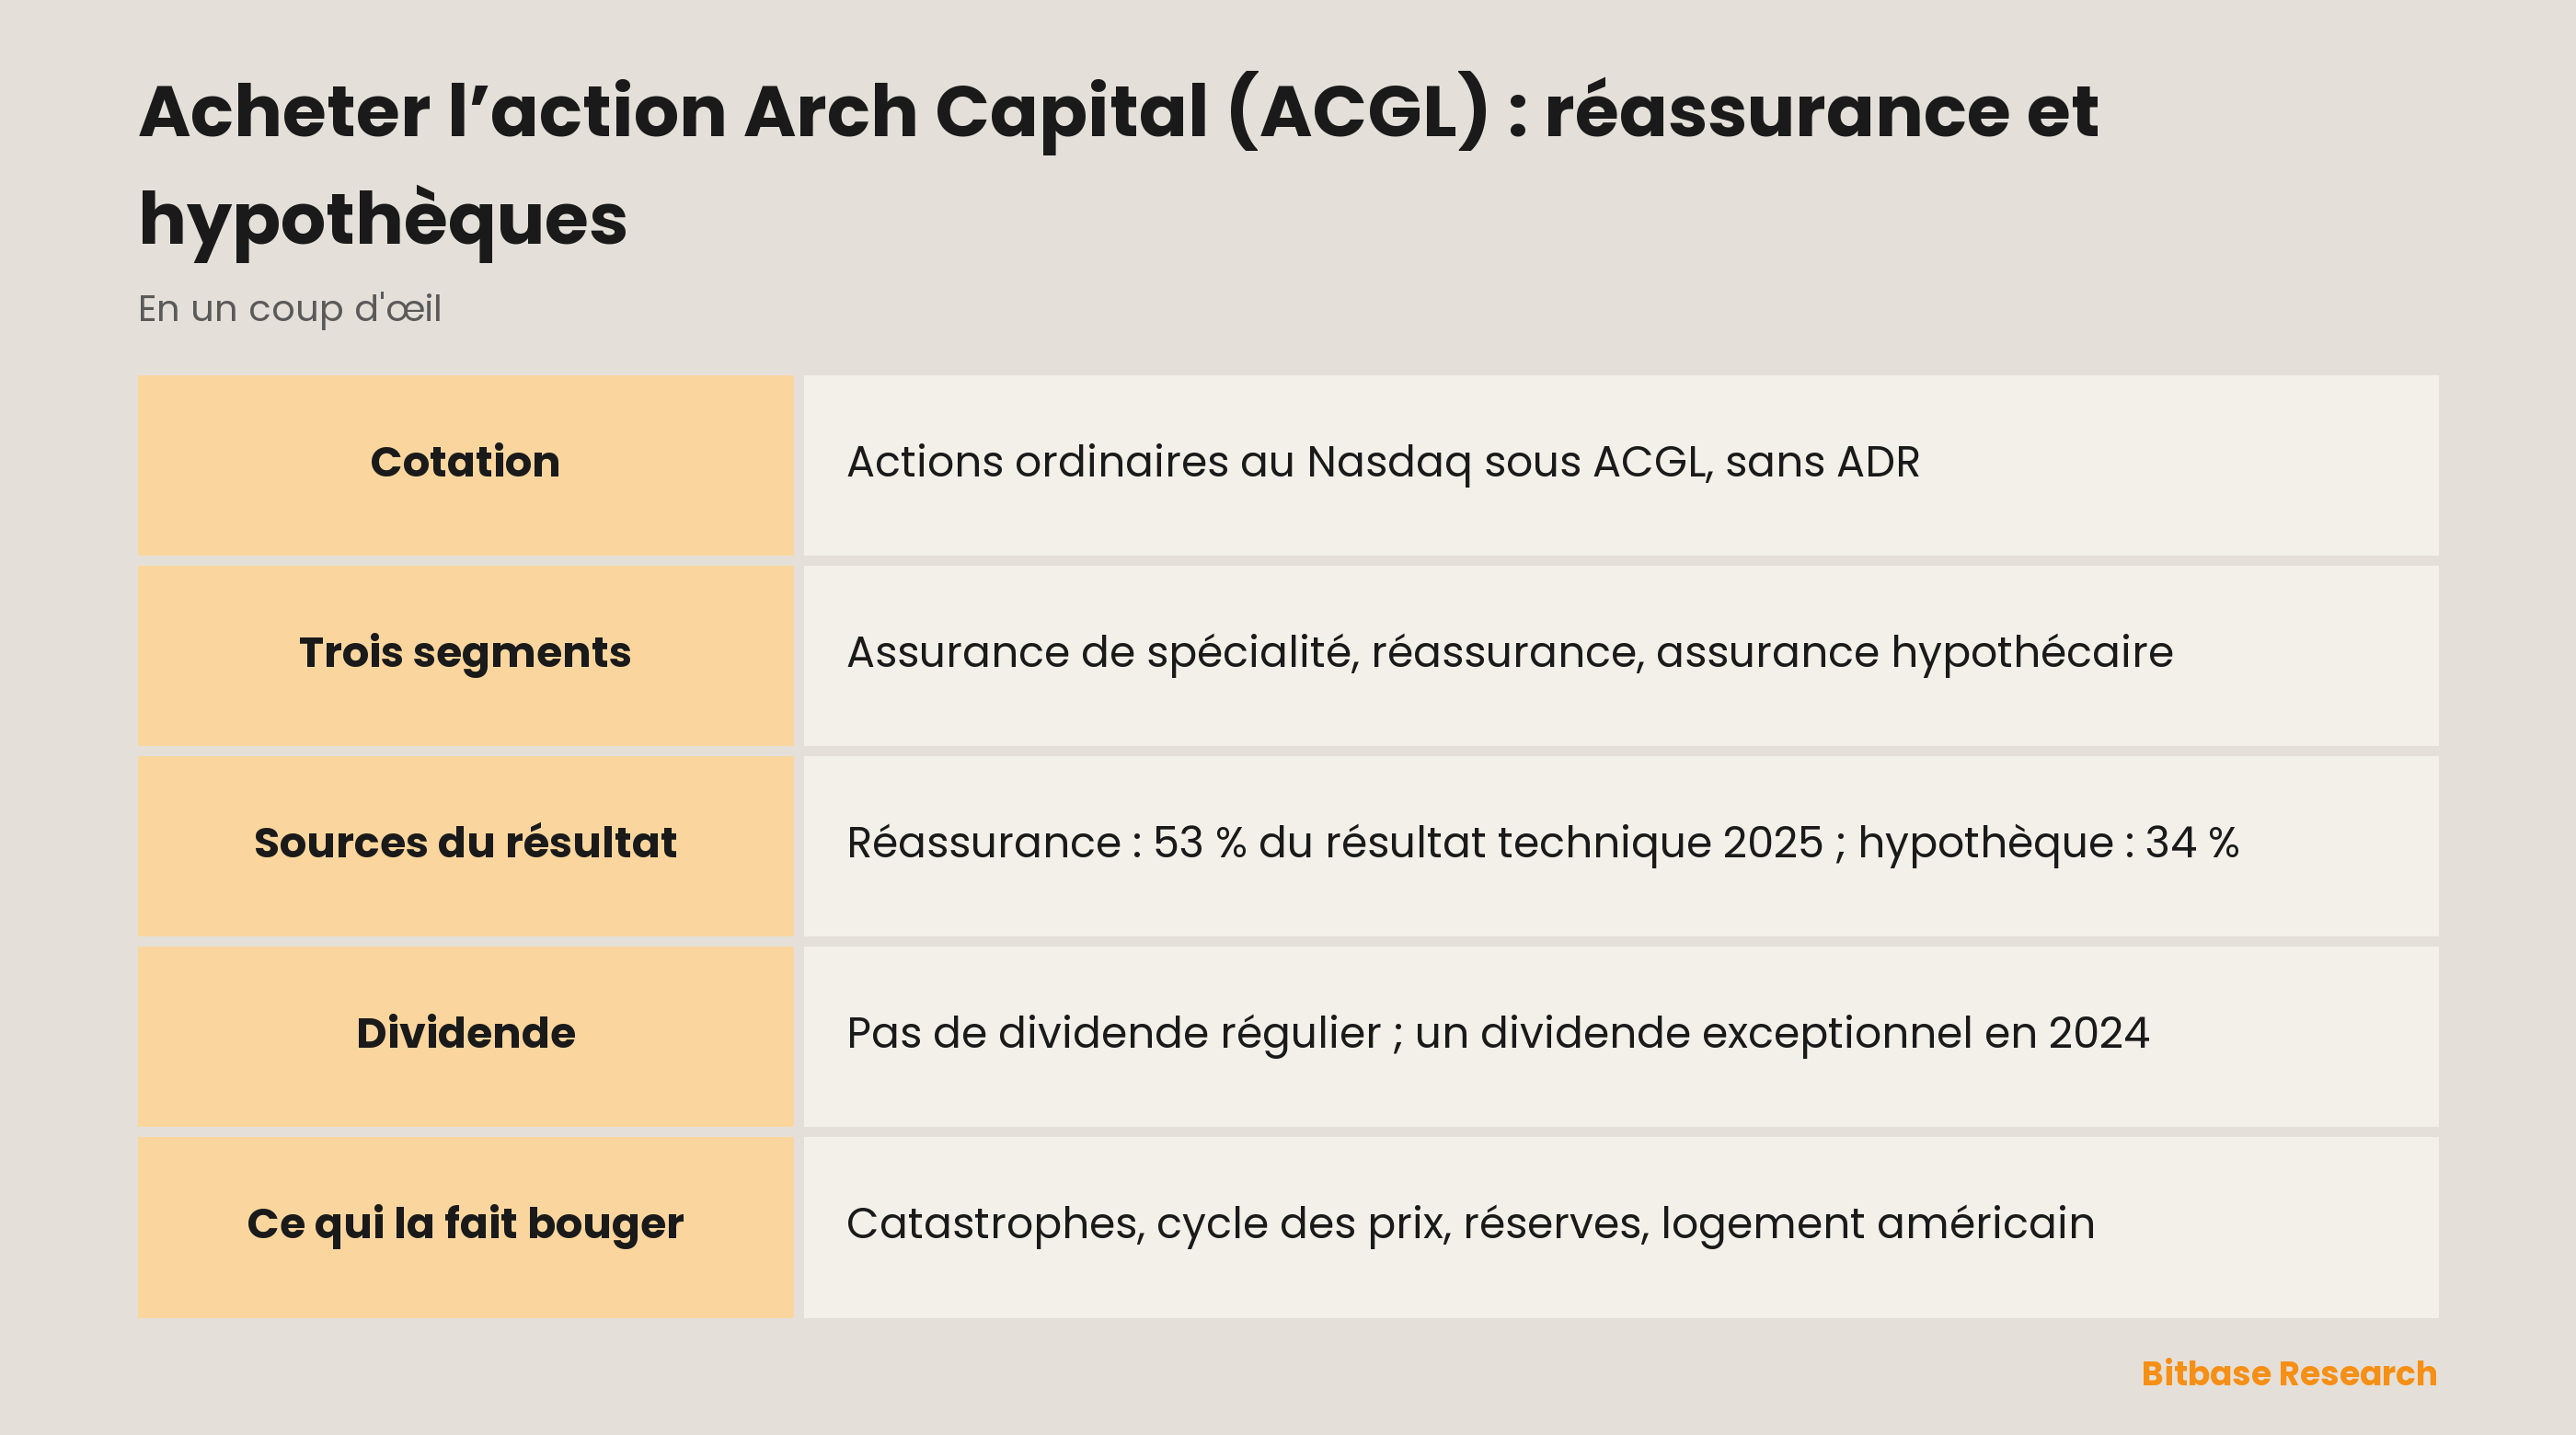
Vous achetez l’action Arch Capital comme n’importe quel titre du Nasdaq, même si la société est immatriculée aux Bermudes : par un compte-titres, sous le symbole ACGL, sans certificat de dépôt entre les deux. Ce qui la distingue, c’est le mélange d’activités derrière ce symbole. En 2025, le segment réassurance a souscrit 46 % des primes nettes d’Arch et dégagé 53 % de son résultat technique, tandis que l’assurance hypothécaire, avec seulement 6 % des primes, en a apporté 34 %. Ce guide explique ce que vend le groupe, comment se passe un ordre, ce que sont les deux titres privilégiés qui partagent le préfixe ACGL et quels risques décrivent ses rapports.
Que fait Arch Capital ?
Arch Capital Group Ltd. est une société holding dont les filiales pratiquent l’assurance, la réassurance et l’assurance hypothécaire dans le monde entier. Son rapport annuel la présente comme une société exonérée (exempted company) de droit bermudien cotée en bourse, qui se concentre sur les branches spécialisées de l’assurance et de la réassurance (specialty lines). Son siège opérationnel se trouve à Pembroke, aux Bermudes, et le groupe est présent aux Bermudes, aux États-Unis, au Royaume-Uni, en Europe continentale, au Canada et en Australie.
La société actuelle date de septembre 2000. En octobre 2001, elle a levé des capitaux neufs et recruté de nouvelles équipes de direction, constituant selon le 10-K une base de capital libre de risques importants antérieurs à 2002. La plateforme s’est ensuite construite par étapes : un assureur britannique en 2004, le Canada en 2005, une agence de gestion et un syndicat au Lloyd’s en 2009, puis le groupe londonien Barbican en 2019. L’activité hypothécaire américaine a démarré en 2014 et s’est fortement développée en 2016 avec le rachat d’United Guaranty Corporation. Le 1er août 2024, Arch a racheté à Allianz son activité américaine d’assurance dommages et responsabilité destinée aux entreprises moyennes et au secteur du divertissement, opération que ses rapports appellent MCE Acquisition.
L’activité se répartit en trois segments de souscription.
L’assurance (Insurance) vend surtout des couvertures commerciales spécialisées. En Amérique du Nord, cela comprend les flottes d’entreprise, les multirisques professionnelles, les accidents du travail, les dommages aux biens, la responsabilité civile sur le marché excess and surplus et la responsabilité professionnelle et financière ; hors de la région, dommages et responsabilité civile. L’Amérique du Nord a représenté 73 % des primes nettes du segment en 2025.
La réassurance (Reinsurance) assure d’autres assureurs : responsabilité civile, maritime et aviation, risques spéciaux, catastrophes et autres dommages aux biens. Les risques spéciaux formaient la plus grande branche, avec 33 % des primes nettes du segment en 2025, et les affaires souscrites aux Bermudes en représentaient 48 %.
L’hypothèque (Mortgage) protège les prêteurs contre la défaillance de l’emprunteur. L’essentiel est de l’assurance hypothécaire primaire américaine sur des prêts vendus à Fannie Mae et Freddie Mac, qui agréent Arch comme assureur éligible ; le reste se compose de transferts de risque de crédit (CRT) avec ces agences et de couvertures en Australie et en Europe. Fin 2025, l’assurance primaire américaine pesait 85 % du risque en vigueur du segment.
Arch détient aussi 30 % de Greysbridge, maison mère du réassureur bermudien Somers Re, et a acquis en 2021 29,5 % de Coface, assureur-crédit français. Parmi ses concurrents, le 10-K cite AIG, Berkshire Hathaway, Munich Re, Swiss Re et deux sociétés présentées dans nos guides sur l’action Chubb et l’action Travelers ; dans l’assurance hypothécaire américaine, Essent, Enact, MGIC, NMI Holdings et Radian.
Comment Arch Capital gagne de l’argent
Un assureur encaisse d’abord les primes et paie les sinistres plus tard, si bien qu’il gagne deux fois : sur la souscription et sur le placement de l’argent qu’il détient entre-temps. La souscription se mesure au ratio combiné, soit les sinistres et les frais rapportés aux primes acquises ; en dessous de 100 %, il y a bénéfice.
Arch juge chaque segment sur son résultat technique, et en 2025 les trois ont contribué de façon très inégale :
| Segment | Part des primes nettes 2025 | Part du résultat technique 2025 | Ratio combiné 2025 |
|---|---|---|---|
| Assurance | 47 % | 13 % | 95,2 % |
| Réassurance | 46 % | 53 % | 80,8 % |
| Hypothèque | 6 % | 34 % | 14,6 % |
Les parts sont calculées à partir de la note sectorielle du 10-K 2025 ; celles des primes totalisent 99 % du fait des arrondis.
Le ratio de sinistralité de l’hypothèque est passé sous zéro en 2025 : les reprises de provisions constituées les années précédentes, surtout sur des prêts américains en premier rang de 2023 et 2024, ont dépassé les sinistres enregistrés pour de nouveaux défauts. Les trois segments ont repris des provisions d’exercices antérieurs, de sorte qu’une partie du résultat technique de l’année venait d’estimations passées trop prudentes.
Les primes nettes ont progressé de 4,7 % au total. L’assurance a gagné 13,4 %, ce que le 10-K attribue principalement à la MCE Acquisition ; la réassurance a reculé de 1,7 % en raison de contrats non renouvelés et de parts réduites dans les risques spéciaux, et l’hypothèque de 4,7 %.
Le revenu net des placements a augmenté de 8,7 % et équivalait à environ 55 % du résultat technique, auxquels s’ajoutent les revenus de fonds d’investissement et de sociétés associées, surtout Somers et Coface. Lors de la première année du nouvel impôt bermudien sur les sociétés, la charge d’impôt a plus que doublé, mais le bénéfice net revenant aux actionnaires ordinaires a tout de même progressé d’environ 2 % et la valeur comptable par action d’environ 23 %. Dans son 10-Q, le groupe écrit que la direction considère la croissance de la valeur comptable par action comme une mesure clé de la valeur créée pour les actionnaires.
L’action ACGL en bref
| Élément | ACGL |
|---|---|
| Bourse | Nasdaq (The Nasdaq Stock Market) |
| Symbole | ACGL, les actions ordinaires |
| Autres titres au Nasdaq | ACGLO et ACGLN, actions de dépôt sur les actions privilégiées Series F (5,45 %) et Series G (4,55 %) |
| Certificat de dépôt | Aucun ; ce sont les actions ordinaires elles-mêmes qui sont cotées |
| Rapport annuel | Formulaire 10-K, plus 10-Q et 8-K |
| Secteur | Assurance de spécialité, réassurance, assurance hypothécaire |
| Indice | S&P 500 |
| Immatriculation | Bermudes, société exonérée |
| Siège opérationnel | Pembroke, Bermudes |
| Exercice | Année civile, clos le 31 décembre |
| Dividende ordinaire | Pas de dividende régulier ; un dividende exceptionnel en numéraire versé en 2024 |
| Divisions d’actions | Par trois en 2011, puis de nouveau en 2018 |
| Identifiant SEC | CIK 947484 |
Le cours, la capitalisation et les multiples de valorisation varient toute la journée, c’est pourquoi le tableau ne les donne pas ; la page de l’action Arch Capital sur Bitbase les affiche en direct.
Comment acheter l’action Arch Capital
Une adresse aux Bermudes change peu de chose. Ce qui est coté au Nasdaq, ce sont les actions ordinaires d’Arch, conservées par votre courtier comme n’importe quel titre américain, et le groupe publie des rapports 10-K, 10-Q et 8-K. Six étapes :
1. Choisissez un courtier relié au Nasdaq. Hors des États-Unis, ce peut être un établissement local donnant accès au marché américain ou un courtier international ; vérifiez quelle entité tient votre compte et qui la supervise.
2. Passez les contrôles d’ouverture. Aux non-résidents américains, on demande généralement le formulaire W-8BEN de l’IRS, qui selon l’IRS se remet lorsque l’agent payeur ou le débiteur le réclame.
3. Alimentez le compte. Un versement dans une autre devise est converti : comparez le taux de change autant que la commission.
4. Cherchez ACGL et vérifiez le nom. Il vous faut les actions ordinaires d’Arch Capital Group Ltd. ACGLO et ACGLN sont des actions de dépôt sur des titres privilégiés, un autre instrument.
5. Choisissez le type d’ordre. Un ordre au marché s’exécute au meilleur prix disponible à son arrivée ; un ordre à cours limité fixe le pire prix que vous acceptez et peut ne jamais être exécuté. La FINRA explique les deux sur ses pages destinées aux investisseurs.
6. Fixez le montant. Beaucoup de courtiers proposent des fractions d’action, mais l’offre varie, certains n’en proposent pas, et une position fractionnaire peut ne donner aucun droit de vote.
Règles de détention aux Bermudes. Comme Arch possède des assureurs réglementés, toute personne dont la participation atteint 10 %, 20 %, 33 % ou 50 % des actions ordinaires doit en informer par écrit la Bermuda Monetary Authority (BMA) dans les 45 jours, et le régulateur peut s’y opposer. Ces seuils concernent les gros actionnaires, pas un ordre de courtage ordinaire.
Fiscalité. Selon le 10-K, l’impôt bermudien sur les sociétés ne prévoit aucune retenue à la source, si bien que ni le groupe ni ses actionnaires ne paient un tel impôt au titre de ses actions. Côté américain, l’IRS indique que la plupart des revenus de source américaine perçus par une personne étrangère sont imposés à 30 %, avec des taux réduits possibles par convention fiscale. La qualification d’un paiement d’Arch et l’imposition des plus-values dans votre pays sont des questions à poser à votre courtier ou à un conseiller fiscal.
Par des fonds indiciels. Arch fait partie du S&P 500, et SPY, le fonds de State Street sur cet indice, la comptait parmi ses positions le 6 novembre 2026 : tout fonds qui réplique l’indice en détient une petite part.
Ce qui fait bouger l’action ACGL
Les saisons de catastrophes. En 2025, les catastrophes ont ajouté 8,5 points à la sinistralité de la réassurance, surtout à cause des incendies de Californie, après 11,8 points en 2024, année des ouragans Milton et Helene. Au troisième trimestre 2026, elles ont ajouté 7,5 points en réassurance, contre 1,3 un an plus tôt, et 5,7 points en assurance, un chiffre qui inclut selon le 10-Q des pertes liées au conflit iranien.
Le cycle des prix. Sur les neuf premiers mois de 2026, les primes émises ont reculé de 4,6 %, et de 8,4 % en réassurance. Le 10-Q note que la concurrence s’est intensifiée sur une partie des marchés de l’assurance et de la réassurance, même si le groupe juge toujours le marché constructif ; Arch choisit en outre de ne pas renouveler une partie du portefeuille de programmes racheté à Allianz. Reste à savoir si les marges tiennent quand le volume diminue.
Les reprises de provisions. L’évolution favorable des anciens sinistres a soutenu chaque segment, mais elle repose sur des estimations et peut se réduire. Dans l’hypothèque, les reprises valaient 16,8 points de primes sur les neuf premiers mois de 2026, contre 20,4 un an plus tôt, tandis que la sinistralité de l’année en cours passait de 20,2 % à 23,0 % sur fond de légère hausse des nouveaux impayés. Le ratio combiné du segment est monté de 14,9 % à 23,4 %.
Le logement américain et les agences. Les revenus hypothécaires dépendent du nombre de prêts accordés avec un faible apport et de la façon dont les emprunteurs remboursent. En 2025, 91 % de la nouvelle couverture américaine concernait des prêts d’achat et 77 % des emprunteurs ayant un score de crédit de 740 ou plus. Tout changement du rôle de Fannie Mae et de Freddie Mac, ou de leurs exigences envers les assureurs hypothécaires, touche directement ce segment.
Les rachats d’actions. Arch rend du capital en rachetant ses actions, ce que le 10-K dit envisager au gré des occasions. Entre le 23 février et le 29 octobre 2026, le nombre d’actions ordinaires a baissé de 8,5 %, et le conseil a relevé l’autorisation de rachat le 19 avril et le 5 novembre 2026. Moins d’actions, c’est un bénéfice et une valeur comptable par action plus élevés, même sans hausse du bénéfice total.
Les acquisitions. Le 30 octobre 2026, la branche nord-américaine d’assurance d’Arch a conclu un accord pour racheter Premier Dealer Holding Corp., fournisseur de produits de financement et d’assurance automobile basé dans l’Ohio, sous réserve des autorisations réglementaires.
Tempêtes, provisions et logement dans le 10-K d’Arch
Extraits du point 1A du rapport annuel 2025 :
Catastrophes. Le groupe écrit que les sinistres liés aux catastrophes naturelles peuvent entraîner de lourdes pertes et une forte volatilité de ses résultats, et que son exposition cumulée à ces événements est importante.
Le cycle de souscription. Le secteur de l’assurance et de la réassurance est très cyclique et connaît des périodes de surcapacité et de tarifs défavorables.
Provisionnement. Les risques de souscription et les provisions pour sinistres reposent sur des probabilités et des modèles comportant une incertitude intrinsèque.
Crédit hypothécaire. La performance finale des portefeuilles d’assurance hypothécaire reste incertaine, et une modification du rôle des agences ou de leurs critères d’éligibilité pourrait peser sur les résultats.
Structure de holding. Arch Capital est une holding qui dépend des dividendes et autres distributions de ses filiales opérationnelles, que les régulateurs encadrent. Les rachats puisent à la même source.
Fiscalité et notations. L’impôt bermudien de 15 % s’applique depuis le 1er janvier 2025, et les règles de l’OCDE sur l’impôt minimum mondial pourraient alourdir la fiscalité ailleurs. Une dégradation de la note pourrait nuire aux relations avec les clients et les courtiers.
Deux risques tiennent à l’action elle-même. Les statuts (bye-laws) d’Arch et les autorisations exigées en cas de changement de contrôle peuvent freiner une offre non sollicitée. Et aucun versement n’est promis : le 10-K précise qu’il n’existe aucune garantie qu’un dividende soit déclaré et versé à l’avenir.
Étudier ACGL par soi-même
Les rapports d’Arch figurent sur EDGAR sous le CIK 947484. Les résultats trimestriels sont publiés par 8-K avec un supplément financier ; en 2026, ce fut le 9 février, le 28 avril, le 28 juillet et le 27 octobre. Arch met aussi ces documents gratuitement en ligne sur archgroup.com.
Dans le 10-K, le point 1 décrit les segments et les concurrents, le point 1A les risques, et le MD&A donne pour chaque segment les points de catastrophes et l’évolution des provisions des années antérieures. La note 4 est le tableau sectoriel dont proviennent les chiffres ci-dessus ; la note 5 montre quelles branches ont repris ou renforcé leurs provisions.
Deux vérifications sont utiles. Avant de comparer des périodes, séparez la sinistralité de chaque segment entre la part de l’année en cours et les reprises sur années antérieures, car la marge hypothécaire s’appuie particulièrement sur ces reprises. Et assurez-vous que le cours consulté est bien celui d’ACGL, et non celui d’un titre privilégié. Pour les cours, utilisez la page ACGL citée sous le tableau ou la liste complète des pages d’actions américaines sur Bitbase.
Questions fréquentes sur l’action Arch Capital
Peut-on acheter l’action Arch Capital avec des cryptomonnaies ?
Pas directement. Les courtiers règlent les achats d’ACGL en dollars : il faut d’abord vendre les jetons contre des espèces puis virer cet argent chez le courtier, et cette vente peut être imposable dans de nombreux pays. Au bout du compte, vous détenez une participation enregistrée au capital d’Arch, et c’est là la différence entre une action et un crypto-actif.
Arch Capital verse-t-elle un dividende ?
Pas selon un calendrier fixe. Le conseil a versé un dividende exceptionnel en numéraire aux actionnaires ordinaires en 2024, et en 2025 le capital a été rendu par des rachats. Seules les actions privilégiées sont payées de façon régulière, lorsque le conseil le décide.
Que sont ACGLO et ACGLN ?
Des actions de dépôt représentant chacune un millième d’action privilégiée : ACGLO pour la Series F à 5,45 %, ACGLN pour la Series G à 4,55 %. Leurs dividendes ne sont pas cumulatifs, si bien qu’un dividende non déclaré n’est jamais dû, et leur droit de vote est limité. Elles se négocient au Nasdaq à côté d’ACGL, mais ne sont pas des actions ordinaires.
ACGL fait-elle partie du S&P 500 ?
Oui. Le 10-K présente Arch comme membre de l’indice S&P 500, et les positions de SPY au 6 novembre 2026 la mentionnaient aussi.
L’action Arch Capital a-t-elle déjà été divisée ?
Oui, deux fois par trois : en mai 2011, avec deux actions supplémentaires pour chaque action détenue à la date d’enregistrement du 6 mai, puis le 18 juin 2018. Les données par action des rapports ultérieurs sont ajustées pour les deux divisions.
En résumé
En 2025, le bénéfice d’Arch Capital reposait moins sur le segment qui a souscrit le plus de primes que sur la réassurance et l’assurance hypothécaire américaine, deux métiers dont les marges dépendent des saisons de catastrophes, des reprises de provisions et du marché du logement. La décision passe par la compréhension de ces trois moteurs. Comparez les ratios combinés des segments sur plusieurs années, séparez les sinistres de l’année des reprises de provisions, suivez le nombre d’actions et décidez du poids qu’un assureur de spécialité doit avoir dans votre portefeuille.
Articles associés
Autres articles Bitbase sur ce sujet :
- Acheter l’action AIG (AIG) : assureur commercial sans Corebridge
- Acheter l’action Cincinnati Financial (CINF) : assurance et Bourse
- Acheter l’action Prudential Financial (PRU) : pas Prudential plc
- Acheter l’action Microchip (MCHP) : MCU, analogique et MCHPP
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en novembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Arch Capital, formulaire 10-K 2025 (SEC EDGAR) www.sec.gov
[2] Arch Capital, page de garde XBRL du 10-K 2025 (SEC EDGAR) www.sec.gov
[3] Arch Capital, formulaire 10-Q du troisième trimestre 2026 (SEC EDGAR) www.sec.gov
[4] Arch Capital, page de garde XBRL du 10-Q du troisième trimestre 2026 (SEC EDGAR) www.sec.gov
[5] Arch Capital, formulaire 8-K du 5 novembre 2026 : rachat d’actions (SEC EDGAR) www.sec.gov
[6] Arch Capital, formulaire 8-K du 20 avril 2026 : rachat d’actions (SEC EDGAR) www.sec.gov
[7] Arch Capital, formulaire 8-K du 30 octobre 2026 : accord avec Premier Dealer (SEC EDGAR) www.sec.gov
[8] Arch Capital, communiqué du 9 mai 2011 : division par trois (SEC EDGAR) www.sec.gov
[9] Arch Capital, formulaire 8-K, mai 2018 : division par trois (SEC EDGAR) www.sec.gov
[10] SEC EDGAR : documents déposés par Arch Capital Group www.sec.gov
[11] State Street : composition quotidienne de SPY www.ssga.com
[12] IRS : retenue à la source des non-résidents www.irs.gov
[13] IRS : formulaire W-8 BEN www.irs.gov
[14] FINRA : types d’ordres www.finra.org
[15] FINRA : investir dans des fractions d’actions www.finra.org