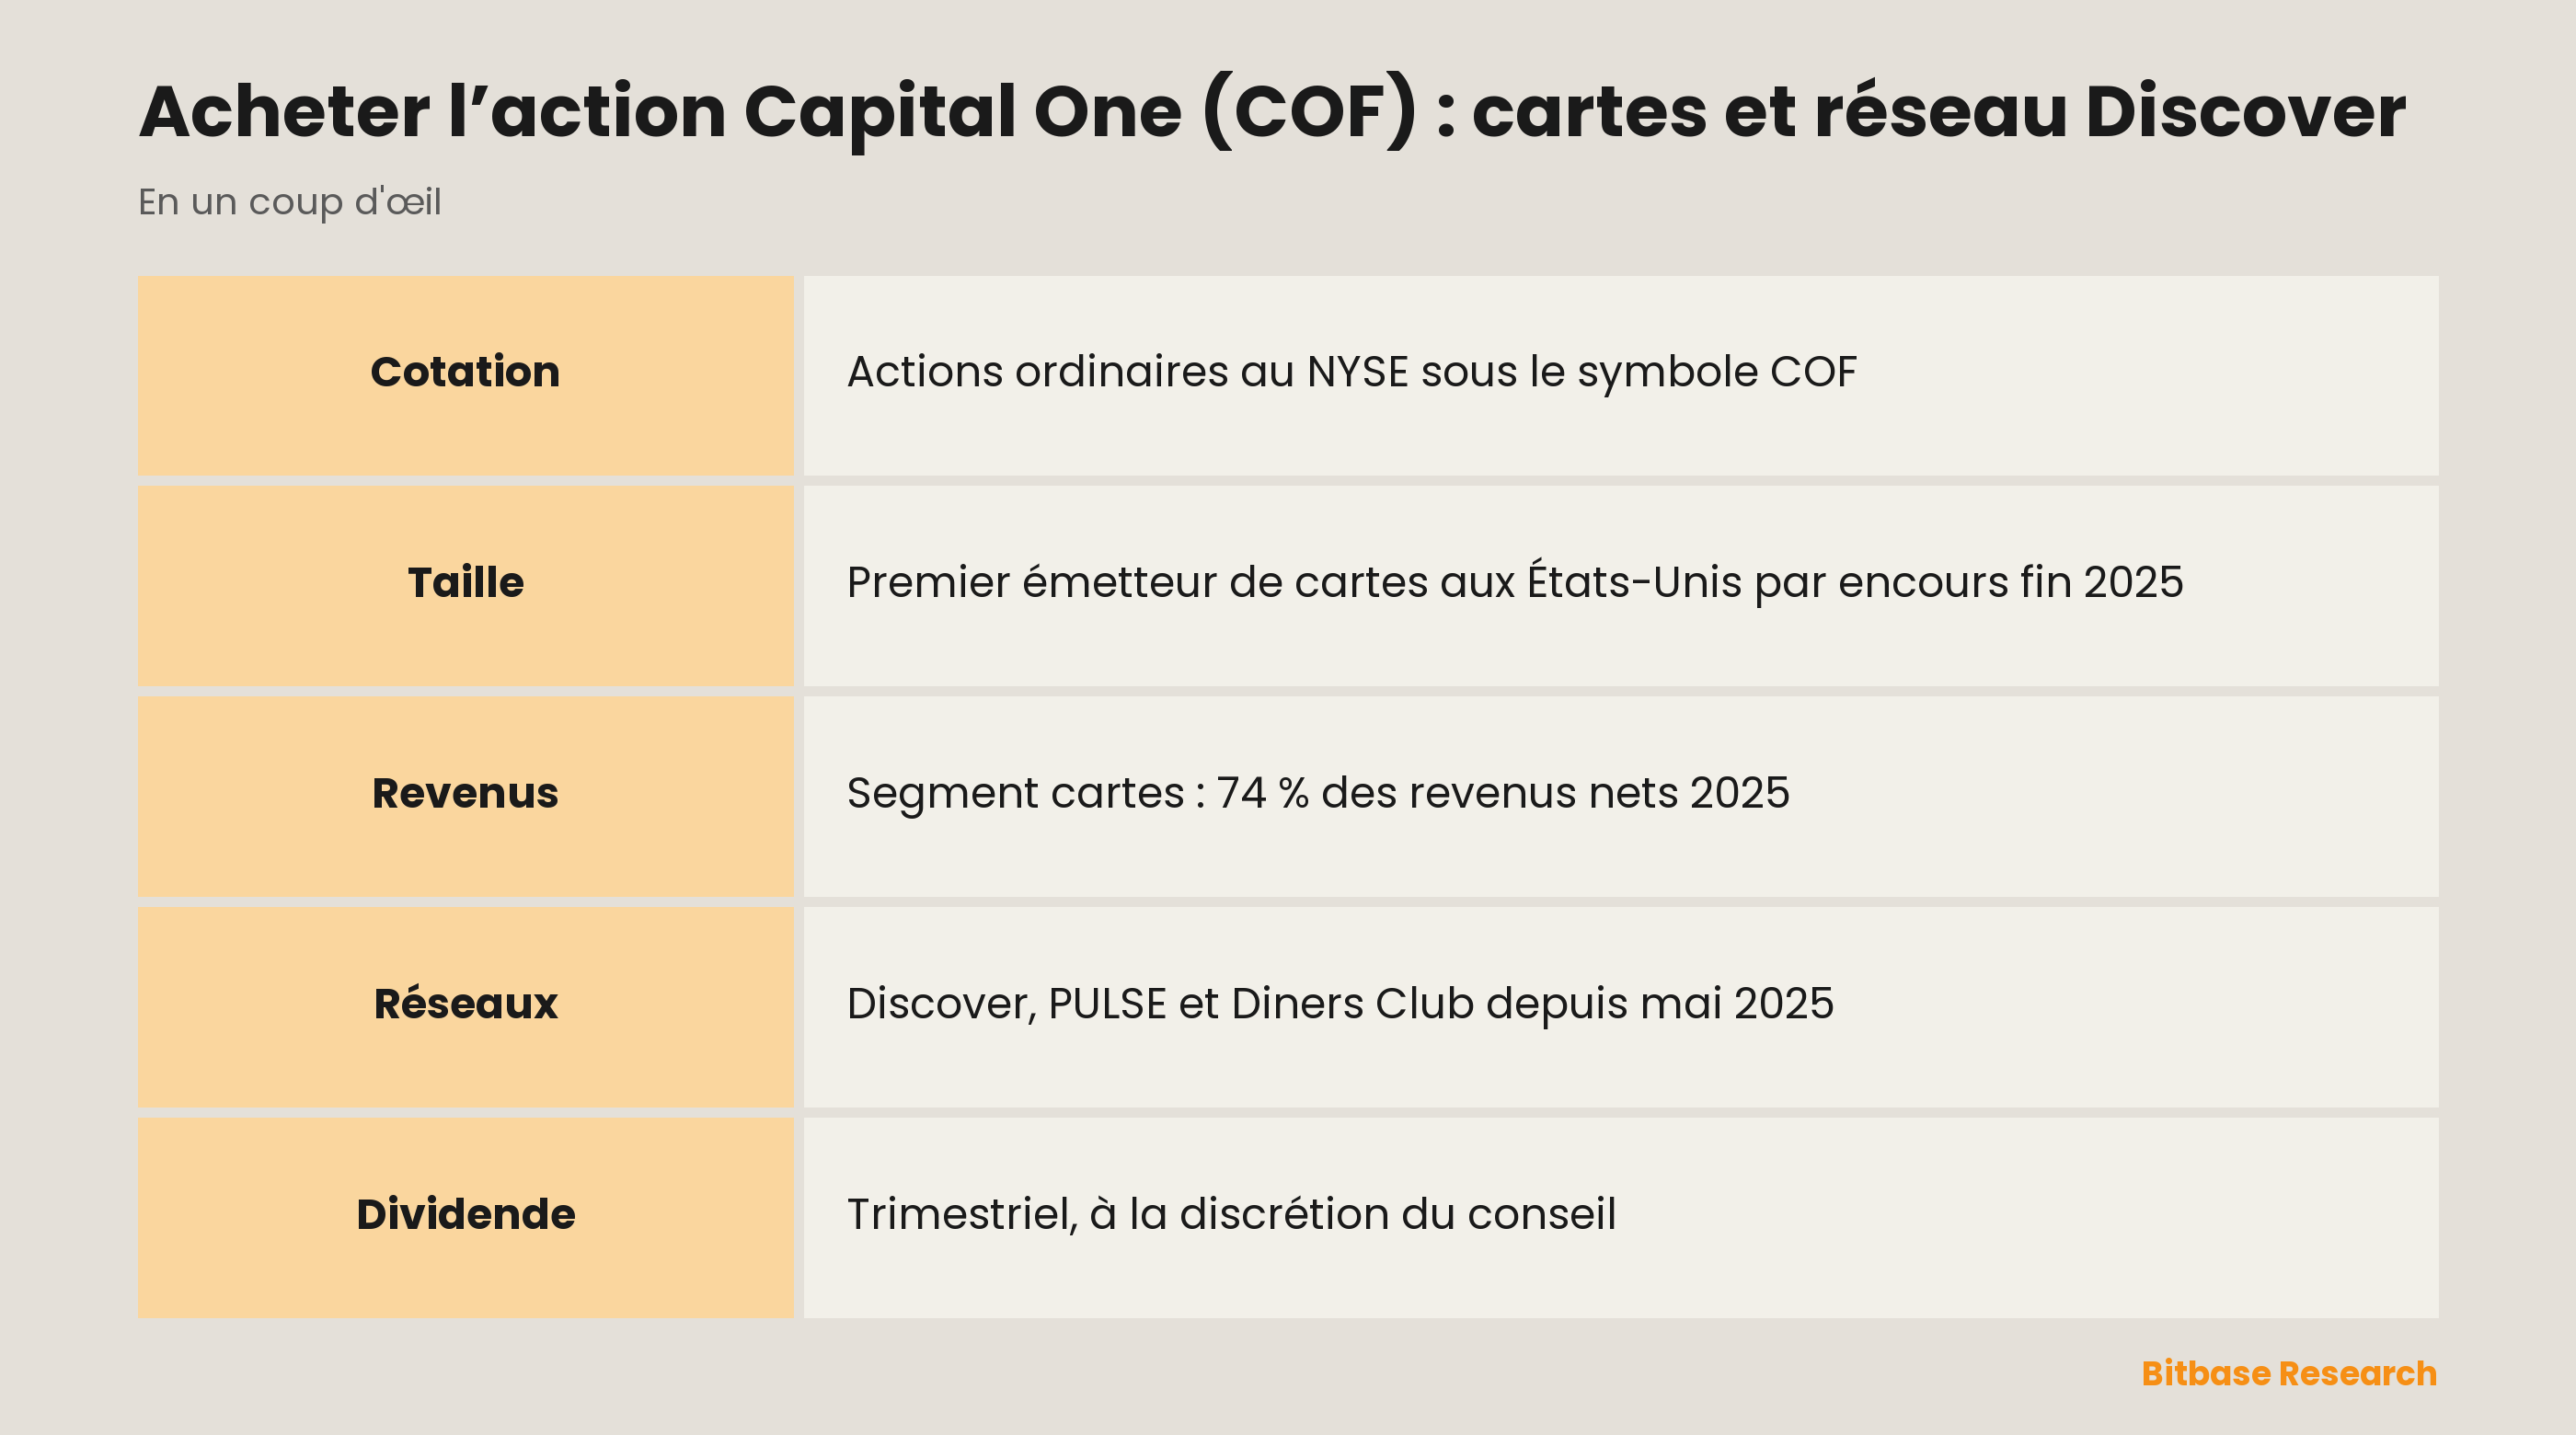
Comme plusieurs titres de Capital One sont cotés à la Bourse de New York, acheter l’action suppose un compte chez un courtier ayant accès au NYSE et un ordre sur les actions ordinaires sous le symbole COF, et non sur les actions de dépôt de ses séries privilégiées ou sur l’obligation à échéance 2029, cotées sous des symboles COF plus longs. Chaque action ordinaire est une part de l’entreprise que le 10-K présente comme le premier émetteur de cartes de crédit aux États-Unis par encours de prêts sur cartes, et, depuis mai 2025, des réseaux de paiement Discover, PULSE et Diners Club arrivés avec Discover Financial Services. Les cartes font l’essentiel des résultats : en 2025, le segment des cartes de crédit a apporté 74 % des revenus nets totaux.
Que fait Capital One ?
Capital One prête de l’argent, collecte des dépôts et, depuis 2025, exploite des réseaux de paiement. Son 10-K la décrit comme une société holding du Delaware créée en 1994, dont le siège est à McLean (Virginie) et dont la principale filiale opérationnelle est Capital One, National Association. L’activité cartes est plus ancienne que la société : elle a démarré en 1953 au sein de Signet Bank et en a été séparée le 24 novembre 1994, en même temps qu’une introduction en Bourse. Richard D. Fairbank, présenté dans le communiqué de résultats d’octobre 2026 comme fondateur, président du conseil et directeur général, est toujours aux commandes.
Outre sa première place pour les prêts sur cartes, le 10-K la range parmi les plus grandes banques du pays par les dépôts. Elle sert ses clients en ligne, en agences, dans des cafés, par des centres d’appels et via des distributeurs automatiques. Elle émet aussi des cartes au Royaume-Uni, par l’intermédiaire de Capital One (Europe) plc, et au Canada. Fin 2025, elle employait environ 76 300 personnes.
L’activité est présentée en trois segments :
Credit Card (cartes de crédit) couvre les cartes grand public et pour petites entreprises aux États-Unis, les prêts personnels et les activités de cartes au Royaume-Uni et au Canada.
Consumer Banking (banque de détail) collecte les dépôts des particuliers et des petites entreprises, accorde des prêts automobiles dans tout le pays et, depuis l’opération Discover, regroupe les services du réseau de paiement.
Commercial Banking (banque commerciale) sert des clients de l’immobilier commercial ainsi que des entreprises industrielles et commerciales avec des prêts, des dépôts, des services de marchés de capitaux et de gestion de trésorerie.
Deux acquisitions ont transformé le groupe. Le 18 mai 2025, Capital One a finalisé le rachat de Discover Financial Services, conclu le 19 février 2024, et fusionné Discover Bank avec sa propre banque nationale. L’opération a apporté des prêts personnels et ce que la société appelle désormais le Global Payment Network : Discover Network pour les cartes de crédit et de débit, le réseau de débit et de distributeurs PULSE, Diners Club International et un ensemble d’accords de partenariat. L’activité de prêts immobiliers de Discover a été cédée le 24 novembre 2025. Puis, le 7 avril 2026, Capital One a finalisé le rachat de Brex, qui, selon le 10-Q, aide les entreprises à émettre des cartes professionnelles, à automatiser la gestion des dépenses et à effectuer des paiements sécurisés en temps réel ; Brex figure désormais dans Domestic Card.
Parmi ses concurrents dans les cartes, le 10-K cite les émetteurs de cartes Visa et Mastercard, American Express, qui exploite son propre réseau, et les cartes de marque propre.
Comment Capital One gagne de l’argent
Un prêteur de ce type gagne d’abord sur l’écart entre ce que paient les emprunteurs et ce que lui coûtent ses dépôts et sa dette, ensuite sur les commissions. Les revenus de 2025 :
| Source de revenus | Part des revenus nets totaux 2025 |
|---|---|
| Marge nette d’intérêts | 80,2 % |
| Commissions d’escompte et d’interchange, nettes | 12,1 % |
| Frais de service et autres frais clients | 5,3 % |
| Autres revenus hors intérêts | 2,4 % |
Les parts sont calculées à partir du compte de résultat consolidé 2025 et arrondies à une décimale ; l’ensemble des revenus hors intérêts représentait 19,8 %.
L’essentiel des intérêts vient des cartes. Le rendement moyen des prêts sur cartes était de 17,95 % en 2025, les encours de cartes représentaient 61,6 % des prêts détenus à des fins d’investissement en fin d’année et, chaque année de 2023 à 2025, Domestic Card a fourni à elle seule plus de 90 % des revenus du segment cartes. Les commissions passent par deux canaux : pour les cartes émises sur d’autres réseaux, le commerçant verse à la banque une commission d’interchange ; pour celles qui passent par le Global Payment Network, une partie de ce que le commerçant paie au réseau est reversée à la banque. Le volume d’achats par carte a progressé de 27 % en 2025.
La répartition par segment montre à quel point le rachat de Discover a fait pencher le mix vers les cartes :
| Segment | 2025 | 2024 | 2023 |
|---|---|---|---|
| Cartes de crédit | 74 % | 72 % | 70 % |
| Banque de détail | 19 % | 22 % | 25 % |
| Banque commerciale | 7 % | 9 % | 10 % |
Parts des revenus nets totaux selon le 10-K. La catégorie « autres », qui regroupe la trésorerie et les coûts d’intégration, était négative et n’est pas reprise, d’où des colonnes antérieures dont la somme dépasse 100 %.
Les dépôts financent les prêts : fin 2025, ceux de la banque de détail constituaient 80 % des sources de financement, et environ 15 % des dépôts totaux n’étaient pas assurés selon les estimations, contre 18 % un an plus tôt.
Côté bénéfices, 2025 a été une année inhabituelle. Avec l’arrivée des prêts de Discover, les revenus nets totaux ont augmenté de 37 %, mais la provision pour pertes de crédit a bondi de 76 %, surtout à cause de la provision initiale constituée pour les prêts acquis, et le bénéfice net a reculé de 48 %. Les chiffres par action demandent une seconde correction : fin 2025, le nombre d’actions ordinaires en circulation était supérieur de 64 % à celui d’un an plus tôt, car les actionnaires de Discover ont été payés en actions.
L’action COF en bref
| Rubrique | Détail |
|---|---|
| Bourse | New York Stock Exchange (NYSE) |
| Symbole | COF (actions ordinaires) |
| Autres titres au NYSE | Cinq séries d’actions de dépôt sur actions privilégiées (COF PRI, PRJ, PRK, PRL, PRN) et une obligation senior à échéance 2029 (COF29) |
| Émetteur | Capital One Financial Corporation, holding bancaire et financière |
| Banque principale | Capital One, National Association |
| Secteur | Cartes de crédit, banque de détail et commerciale, réseaux de paiement |
| Indices | S&P 500 ; le 10-K cite aussi le S&P 100 |
| Siège | McLean, Virginie |
| Immatriculation | Delaware |
| Exercice | Clos le 31 décembre (année civile) |
| Politique de dividende | Dividende trimestriel sur les actions ordinaires, à la discrétion du conseil |
| Régulateurs | Holding : Réserve fédérale ; banque : OCC, FDIC et CFPB |
| Identifiant SEC | CIK 927628 |
Le cours, la capitalisation et les autres données en temps réel se trouvent sur la page de l’action Capital One sur Bitbase.
Comment acheter l’action Capital One
Capital One n’a qu’une catégorie d’actions ordinaires et aucun ADR ; le seul piège est la liste des symboles. Les étapes :
1. Trouvez un courtier qui donne accès au NYSE. Hors des États-Unis, un courtier local comme un courtier international peut convenir ; vérifiez quelle entité juridique tient votre compte et quel régulateur la supervise.
2. Passez les vérifications d’ouverture. Les courtiers demandent aux non-résidents américains le formulaire W-8BEN de l’IRS ; l’administration fiscale américaine précise qu’il se remet à l’agent chargé de la retenue ou au payeur, ici le courtier.
3. Alimentez le compte. Un versement dans une autre devise implique une conversion : comparez donc le taux de change appliqué par le courtier, pas seulement sa commission.
4. Choisissez le bon titre. Cherchez COF et vérifiez que le résultat indique les actions ordinaires de Capital One Financial Corp. Les actions de dépôt sur actions privilégiées s’affichent souvent juste à côté, écrites différemment d’un courtier à l’autre (les fichiers de la SEC eux-mêmes utilisent COF PRI et COF-PI), et l’obligation se négocie sous COF29 ; aucun de ces titres n’est une action ordinaire.
5. Choisissez le type d’ordre. D’après la FINRA, un ordre au marché s’exécute en général au cours acheteur ou vendeur du moment, ou à proximité, mais le prix peut différer de celui que vous avez vu ou qui vous a été annoncé, surtout sur un marché qui bouge vite. Un ordre à cours limité fixe votre prix maximal, mais il peut ne jamais être exécuté. Pour aller plus loin : comment les ordres au marché sont exécutés.
6. Fixez la taille de la position. Une fraction d’action permet d’investir une somme fixe, mais la FINRA rappelle que l’offre de fractions dépend du courtier, que leur détenteur peut ne pas avoir de droit de vote et qu’il est pour l’instant impossible de transférer ces positions chez un autre courtier.
7. Conservez les justificatifs. Les avis d’opéré et les relevés établissent votre prix de revient et gardent la trace de chaque dividende trimestriel.
Fiscalité hors des États-Unis. Selon l’IRS, la plupart des revenus de source américaine perçus par une personne étrangère sont soumis à un impôt américain de 30 %, et une convention fiscale entre votre pays et les États-Unis peut réduire ce taux ou le supprimer ; c’est grâce au W-8BEN que le courtier sait combien retenir. Un impôt peut aussi être dû dans votre pays de résidence.
Via un fonds. COF fait partie du S&P 500, si bien que les fonds indiciels qui répliquent cet indice la détiennent avec les autres sociétés qui le composent.
Ce qui fait bouger l’action COF
Crédit à la consommation. Des trois activités, les cartes affichent le taux de pertes le plus élevé. En 2025, le taux de passages en perte nets du segment cartes était de 5,09 %, contre 5,88 % l’année précédente ; dans la banque de détail, surtout des prêts automobiles, de 1,59 % après 2,10 %, et dans la banque commerciale de 0,27 % après 0,19 %. Pour l’ensemble du groupe, il s’établissait à 3,30 % contre 3,39 %, et le taux de retards de plus de 30 jours a fini 2025 à 3,59 %, en baisse par rapport à 3,98 %. Selon le 10-K, les passages en perte sur cartes culminent généralement au premier trimestre. Comme Capital One publie chaque mois les données de crédit sur les cartes et les prêts automobiles, la tendance se lit sans attendre le rapport trimestriel.
L’intégration de Discover et les réseaux. Dans le 10-K, la société s’attend à continuer de supporter des dépenses importantes pour intégrer Discover, et les communiqués trimestriels isolent ces coûts parmi les éléments d’ajustement. Une étape est franchie : les anciennes cartes de débit de Capital One ont pour l’essentiel été réémises sur le Global Payment Network. Ce que rapportent les réseaux dépend du nombre de commerçants qui acceptent les cartes Discover et PULSE et des tarifs qu’ils paient.
Taux d’intérêt et coût des dépôts. La marge nette d’intérêts est passée à 7,84 % en 2025, contre 6,88 %, portée par des encours de cartes plus élevés et une rémunération des dépôts en baisse. Dans le cycle de baisse des taux, Capital One a répercuté une part croissante de la baisse sur les épargnants : son bêta cumulé des dépôts, soit la variation du taux moyen des dépôts rémunérés rapportée à celle de la borne haute du taux des fonds fédéraux, est monté à 23 % fin 2025, contre 11 % un an plus tôt.
Règles de capital et rachats d’actions. À l’issue du test de résistance, la Réserve fédérale a fixé le coussin de capital lié au stress de Capital One à 4,5 % à partir du 1er octobre 2025, puis a annoncé en février 2026 qu’elle maintenait les coussins à leur niveau actuel ; sauf nouvelle décision, ces 4,5 % s’appliquent donc jusqu’au 30 septembre 2027. Le ratio CET1 atteignait 14,3 % fin 2025, contre 13,5 % un an plus tôt, et en octobre 2025 le conseil a approuvé une nouvelle autorisation de rachat sans date d’expiration. La taille compte aussi : holding bancaire de catégorie III, Capital One a terminé 2025 avec un total d’actifs inférieur d’environ 4,4 % au seuil qui, en moyenne sur quatre trimestres, la ferait passer en catégorie II, où les règles de liquidité sont plus strictes et où les autres éléments du résultat global cumulés ne peuvent plus être exclus des fonds propres réglementaires.
Règles sur les commissions de cartes. La Regulation II de la Réserve fédérale plafonne l’interchange des cartes de débit émises, selon les termes du 10-K, sur des réseaux qui n’appartiennent pas à la société. La règle est contestée en justice, et une proposition de 2023 visant à abaisser le plafond n’est pas définitive. La plupart des cartes de débit de Capital One passent désormais par son propre réseau, mais le 10-K prévient que des commissions plus basses ailleurs pourraient aussi créer une pression de marché sur les taux d’escompte de ces cartes. Au Royaume-Uni, l’interchange des cartes de crédit et de débit des particuliers est déjà plafonné.
Les risques que Capital One met en avant
Le dernier 10-Q ne signale aucun changement important des facteurs de risque du 10-K. Voici ceux qui touchent le plus directement l’action ordinaire :
Intégration. La société avertit qu’elle pourrait ne pas réussir à intégrer les activités liées à l’opération, ou que l’intégration pourrait se révéler plus difficile, plus longue ou plus coûteuse que prévu. L’opération désigne le rachat de Discover.
Crédit. Les retards de paiement et les pertes de crédit peuvent augmenter, et les pertes attendues peuvent être mal estimées, ce qui rendrait les provisions insuffisantes. Le rapport associe les impayés aux récessions, à un chômage élevé et à une inflation plus rapide que les salaires.
Retour de capital. La société pourrait ne pas maintenir un niveau suffisant de capital ou de liquidité, ou se voir imposer de nouvelles exigences, ce qui pèserait sur sa capacité à rendre du capital aux actionnaires. Sur le dividende, le 10-K est net : rien ne garantit que la société déclarera et versera un quelconque dividende.
Économie des réseaux. Si moins de grands commerçants acceptent les cartes des réseaux récemment acquis Discover Network et PULSE Network, ou s’ils paient des tarifs plus bas, la société indique que son activité, sa situation financière, ses résultats et ses flux de trésorerie pourraient en souffrir sensiblement.
Affaires juridiques. Discover a classé à tort une partie de ses cartes dans la catégorie tarifaire la plus chère pour les commerçants ; après sa révélation en 2023, une ordonnance de la Réserve fédérale a suivi en avril 2025, que Capital One s’est engagée à respecter. La transaction conclue dans l’action collective des commerçants a reçu son approbation définitive le 20 mai 2026, et l’enquête de la SEC se poursuit, avec la coopération de la société. Une autre action collective visait les comptes 360 Savings, moins bien rémunérés que les 360 Performance Savings ; la transaction relève le taux des 360 Savings au même niveau. L’approbation définitive date du 20 avril 2026, mais un opposant a fait appel. Une fuite de données clients en 2019 a valu à la société amendes, procès, ordonnances, transactions, enquêtes publiques et autres demandes des autorités de contrôle.
Au-delà de l’entreprise, une action isolée lie votre résultat à un seul émetteur, qui tire ici l’essentiel de ses revenus du crédit à la consommation aux États-Unis. Si vous mesurez vos rendements dans une autre devise que le dollar, le taux de change fait varier à la fois la valeur des actions et les dividendes.
Étudier COF par vous-même
Sur EDGAR, les documents de Capital One sont classés sous le CIK 927628 : le 10-K annuel (le dernier déposé en février 2026), les 10-Q trimestriels et les 8-K sur les événements. Trois sortes de 8-K méritent d’être suivies : le communiqué trimestriel de résultats et son supplément financier, qui détaille les résultats par segment ; un rapport mensuel sur les passages en perte nets et les retards de Domestic Card et des prêts automobiles ; et les documents liés aux opérations, comme les 8-K de la finalisation du rachat de Discover en mai 2025 et de Brex en avril 2026.
La partie du 10-K consacrée à la gestion du capital explique comment s’articulent le coussin lié au stress, les dividendes et les rachats, et l’espace investisseurs de capitalone.com rassemble communiqués, présentations et webdiffusions. Le graphique de performance du 10-K compare le rendement total de COF sur cinq ans au S&P 500 et au S&P Financial Composite Index, deux repères utiles pour votre propre comparaison. Les autres sociétés figurent dans la liste des pages d’actions américaines sur Bitbase.
Action Capital One : questions fréquentes
Capital One verse-t-elle un dividende ?
Oui, chaque trimestre. En novembre 2025, le conseil a relevé de 33 % le dividende des actions ordinaires, à compter du versement du quatrième trimestre 2025. Chaque dividende est déclaré à la discrétion du conseil et dépend des bénéfices, du capital et des exigences réglementaires ; le 10-K précise qu’aucun versement n’est garanti.
Peut-on acheter l’action Capital One avec des cryptomonnaies ?
Pas directement. COF s’achète via un compte chez un courtier et se paie en dollars américains : il faut donc d’abord convertir vos cryptomonnaies en argent, opération qui peut être imposable là où vous vivez, puis virer les fonds au courtier. Vous détenez alors une part d’une société du Delaware, avec un droit de vote et un droit aux dividendes que le conseil déclare ; l’article sur ce qui distingue les cryptomonnaies des actions explique pourquoi il s’agit d’un autre type d’actif.
Que sont devenues mes actions Discover ?
Elles sont devenues des actions Capital One. À la finalisation de la fusion, le 18 mai 2025, chaque action ordinaire Discover a été convertie en 1,0192 action ordinaire Capital One, les fractions étant réglées en espèces.
COF fait-elle partie du S&P 500 ?
Oui. COF figure dans la liste des positions de SPY, l’ETF de State Street sur le S&P 500, au 28 octobre 2026, et le 10-K de Capital One indique que l’action fait partie du S&P 100.
Que sont COF PRI, COF PRJ et les autres symboles COF ?
Ce sont des actions de dépôt, chacune représentant 1/40 d’une action privilégiée de Capital One à taux fixe, non cumulative et perpétuelle, des séries I, J, K, L et N. Leurs dividendes passent avant ceux des actions ordinaires, mais les détenir ne fait pas de vous un actionnaire ordinaire. COF29 est une obligation senior à échéance 2029. La liste évolue au gré des émissions et des remboursements : la série M a ainsi été entièrement remboursée le 1er septembre 2026.
L’action Capital One a-t-elle déjà été divisée ?
Oui. En avril 1999, le conseil a approuvé une division par trois, réalisée le 1er juin 1999 sous forme de distribution d’actions. Pour comparer des données par action sur longue période, il faut aussi tenir compte du bond du nombre d’actions après la fusion avec Discover en 2025.
En résumé
L’achat lui-même est simple : un courtier ayant accès au NYSE, les actions ordinaires sous COF plutôt qu’une série privilégiée, et un type d’ordre que vous comprenez. L’entreprise derrière le symbole l’est moins. Capital One est avant tout un prêteur américain sur cartes, dont les bénéfices suivent les passages en perte, le coût des dépôts et les règles de capital, et depuis 2025 elle possède aussi des réseaux de paiement dont la valeur dépend de leur acceptation par les commerçants et de l’achèvement de l’intégration de Discover. Lisez le dernier 10-K, le communiqué trimestriel le plus récent et les données mensuelles de crédit avant de décider quelle part de votre portefeuille un seul prêteur doit occuper.
Articles associés
Autres articles Bitbase sur ce sujet :
- Acheter l’action Barclays (BCS) : ratio ADS et ring-fencing
- Acheter l’action BBVA (BBVA) : ADS espagnol, bénéfices mexicains
- Acheter l’action BMO (BMO) : première banque à charte du Canada
- Acheter l’action UBS (UBS) : pas un ADR, règles suisses de capital
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en octobre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Capital One Financial Corporation, formulaire 10-K de l’exercice 2025 (SEC EDGAR) www.sec.gov
[2] Capital One, formulaire 10-Q du trimestre clos le 30 juin 2026 (SEC EDGAR) www.sec.gov
[3] Capital One, formulaire 8-K du 19 mai 2025 : finalisation du rachat de Discover www.sec.gov
[4] Capital One, formulaire 8-K du 7 avril 2026 : finalisation du rachat de Brex www.sec.gov
[5] Capital One, communiqué de résultats du troisième trimestre 2026, 20 octobre 2026 (formulaire 8-K) www.sec.gov
[6] Capital One, indicateurs mensuels de passages en perte et d’impayés, juillet 2026 (formulaire 8-K) www.sec.gov
[7] Capital One, formulaire 8-K du 20 août 2026 : rachat des actions de préférence de série M www.sec.gov
[8] Capital One Financial Corporation, formulaire 10-K de l’exercice 1999 (SEC EDGAR) www.sec.gov
[9] Capital One Financial Corporation, formulaire 10-K de l’exercice 1996 (SEC EDGAR) www.sec.gov
[10] Capital One, formulaire 10-Q du trimestre clos le 30 juin 1999 : division par trois www.sec.gov
[11] State Street : SPDR S&P 500 ETF Trust (SPY), composition au 28 octobre 2026 www.ssga.com
[12] FINRA : types d’ordres www.finra.org
[13] FINRA : investir dans des fractions d’actions www.finra.org
[14] IRS : à propos du formulaire W-8 BEN www.irs.gov
[15] IRS : retenue à la source des non-résidents www.irs.gov