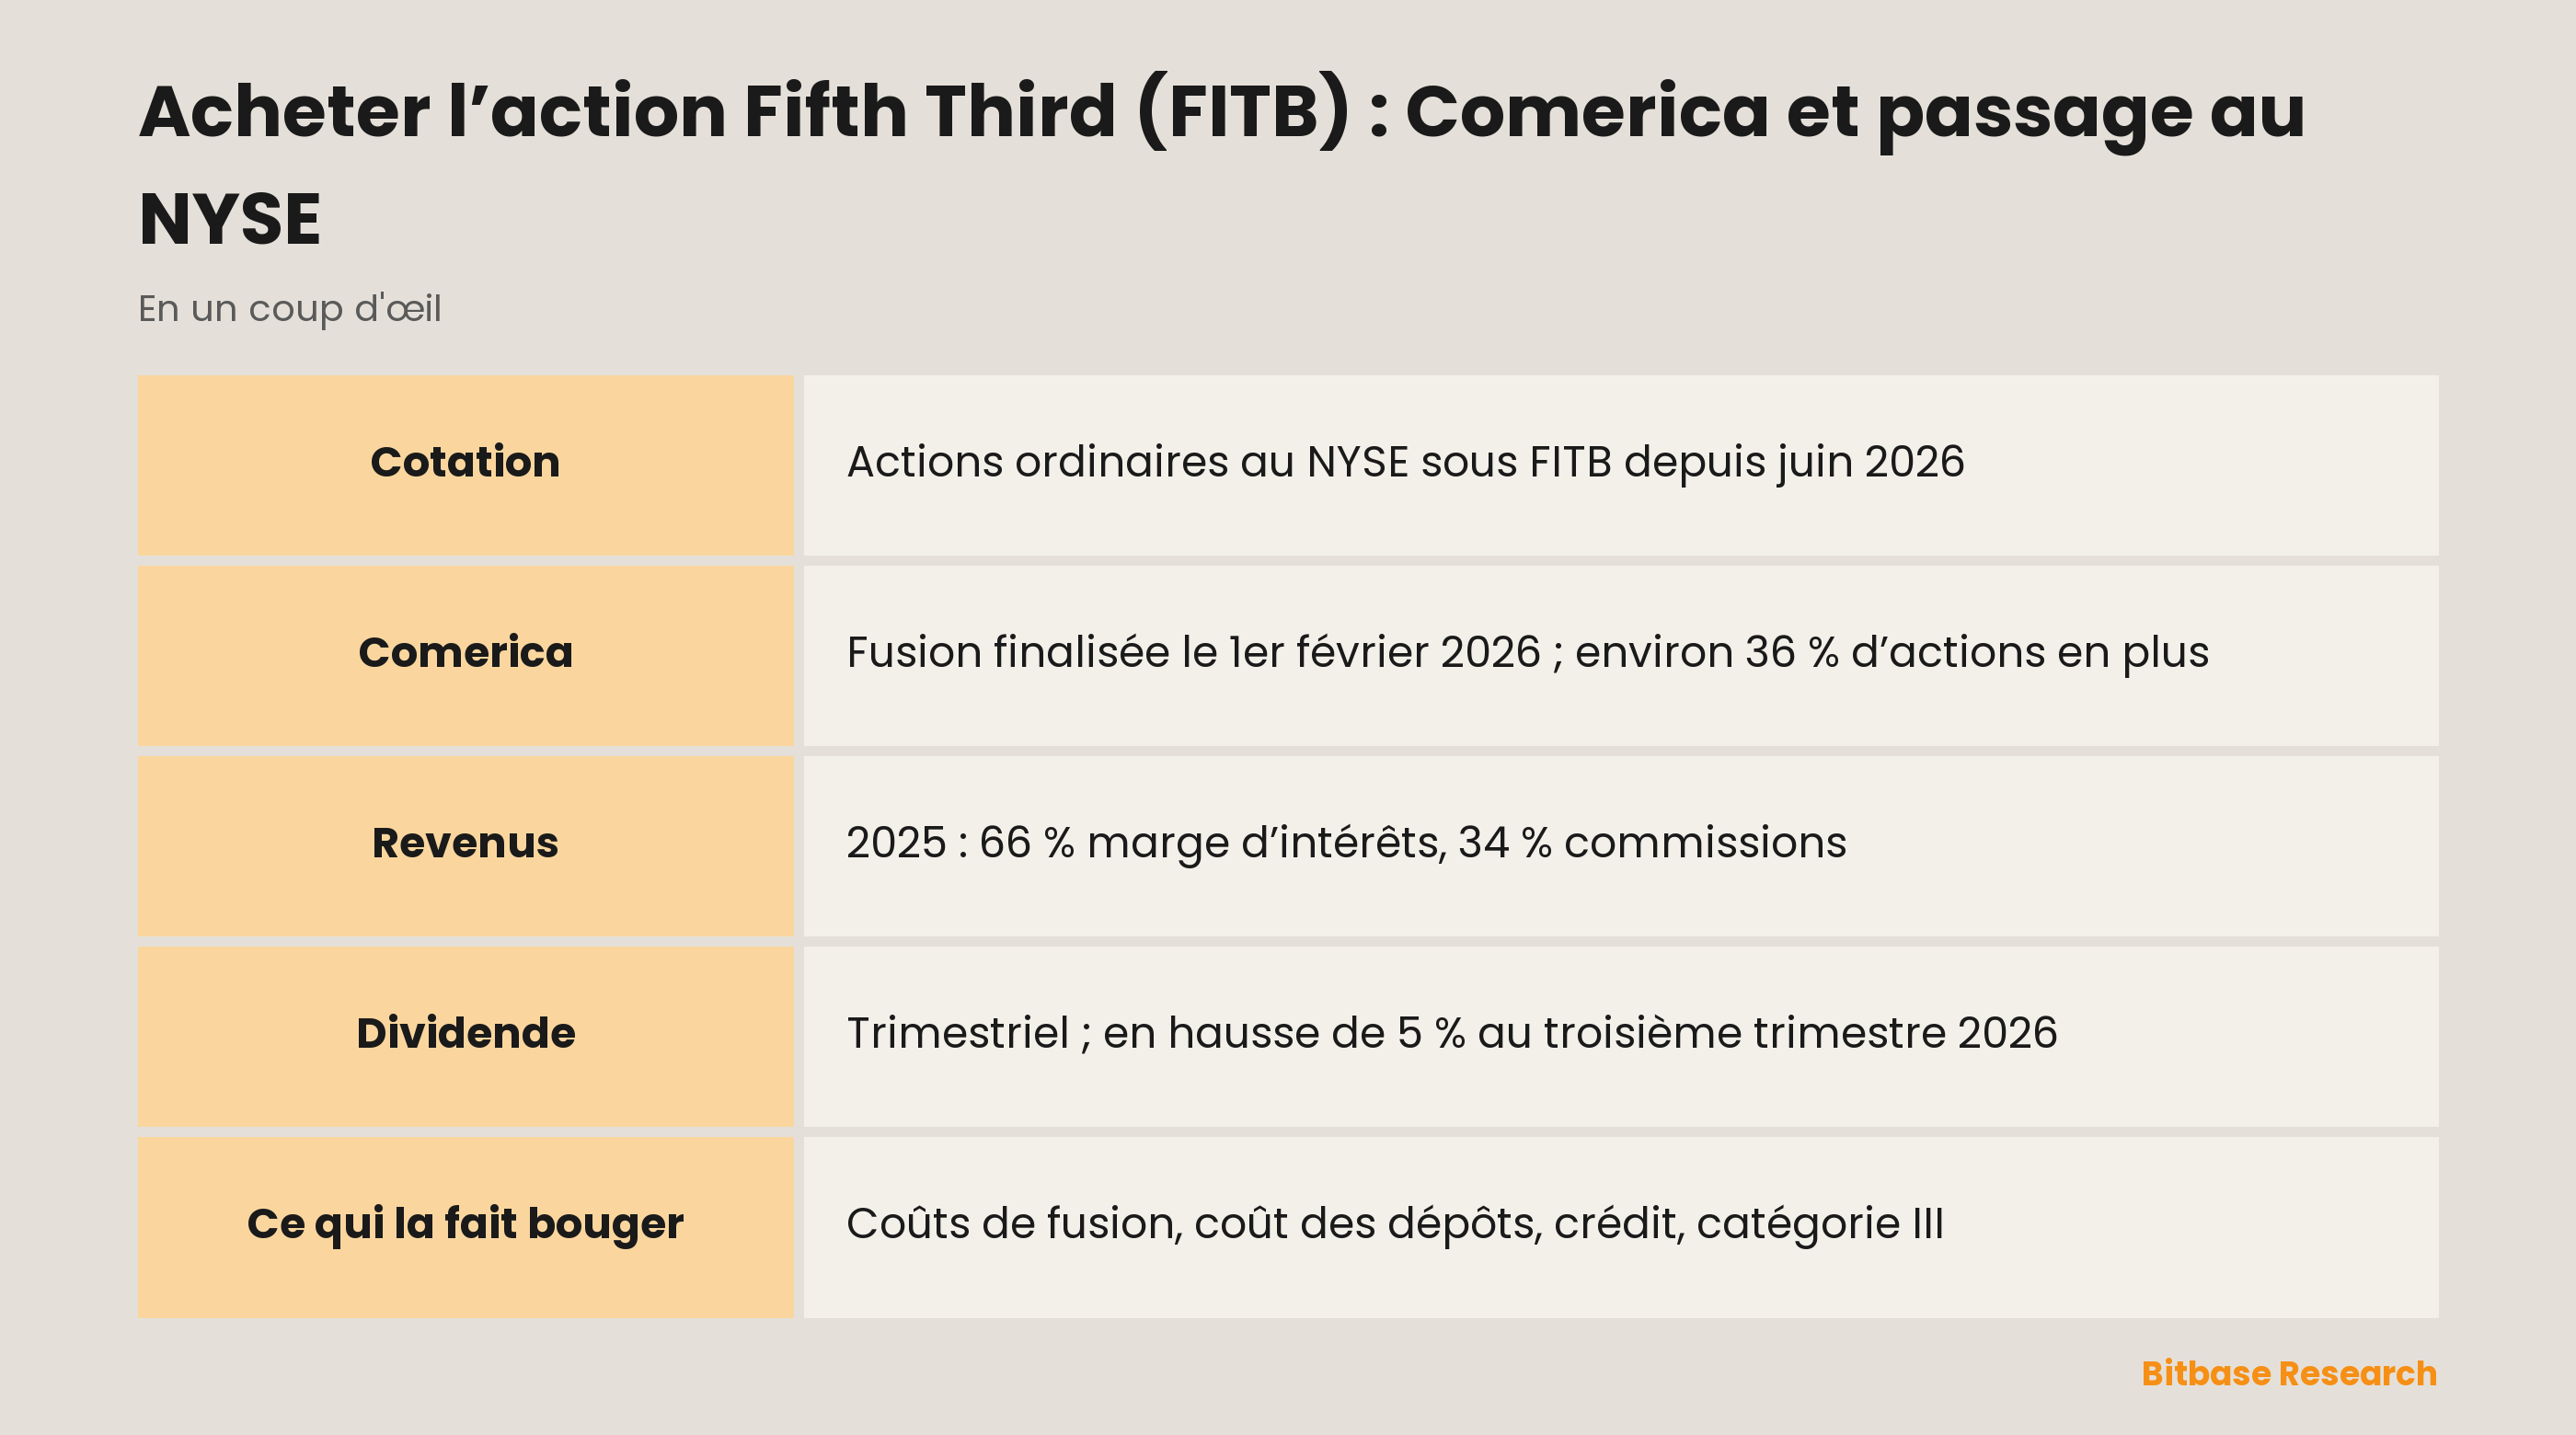
En juin 2026, Fifth Third Bancorp a transféré la cotation de ses actions ordinaires du Nasdaq au New York Stock Exchange en gardant le symbole FITB : pour en acheter, il suffit désormais d’un compte-titres donnant accès au NYSE et d’un ordre sur ce symbole. La banque de Cincinnati est aussi plus grande que ne le décrit son propre rapport annuel 2025 : le 1er février 2026, elle a finalisé le rachat de Comerica, la banque de Dallas, payé entièrement en actions. L’opération a ajouté des agences dans le Michigan, au Texas et en Californie et augmenté d’environ 36 % le nombre d’actions Fifth Third. Au programme : comment la banque gagne son argent, comment passer un ordre et ce qu’il faut surveiller pendant que deux banques n’en font plus qu’une.
Que fait Fifth Third ?
Fifth Third Bancorp est une société holding bancaire constituée dans l’Ohio en 1975, qui a choisi le statut de holding financière. Presque toute son activité passe par une seule filiale, Fifth Third Bank, National Association. L’entreprise fait remonter son histoire à 1858 ; selon ses communiqués, elle aide depuis lors les particuliers, les familles, les entreprises et les collectivités à se développer.
Fin 2025, d’après le 10-K, c’était une banque régionale comptant 1 130 agences de plein exercice dans douze États — de l’Ohio, du Kentucky, de l’Indiana, du Michigan et de l’Illinois dans le Midwest jusqu’à la Floride, au Tennessee, à la Géorgie, aux deux Carolines, à la Virginie-Occidentale et à l’Alabama dans le Sud-Est — et 18 676 salariés en équivalent temps plein. Sa stratégie en matière de dépôts prévoyait d’étendre sa présence de détail sur les marchés à forte croissance, notamment dans le Sud-Est.
L’opération Comerica a redessiné cette carte. L’accord de fusion a été signé le 5 octobre 2025 et finalisé le 1er février 2026 : ce jour-là, Comerica et sa holding ont été absorbées par une filiale de Fifth Third, et les deux banques de Comerica ont rejoint Fifth Third Bank le même jour. Comerica avait son siège à Dallas et ses agences surtout dans le Michigan, au Texas et en Californie. Au 30 septembre 2026, Fifth Third exploitait 1 429 agences de plein exercice et 2 549 distributeurs dans quinze États, et son total de bilan dépassait d’environ 41 % celui de fin 2025. Le rapport trimestriel 10-Q du troisième trimestre présente l’ensemble comme l’une des plus grandes banques des États-Unis.
La banque publie ses résultats selon trois segments.
Banque commerciale (Commercial Banking) sert les grandes et moyennes entreprises ainsi que les clients publics et les professions libérales. Outre les prêts et les dépôts, elle propose la gestion de trésorerie, le change et le financement du commerce international, les dérivés et les services de marchés de capitaux, le crédit adossé à des actifs, le financement immobilier, le financement public, le crédit-bail et les prêts syndiqués. C’est là qu’a atterri l’essentiel de l’apport de Comerica : au troisième trimestre 2026, l’actif moyen du segment dépassait d’environ 67 % celui d’un an plus tôt.
Particuliers et petites entreprises (Consumer and Small Business Banking) regroupe comptes courants et d’épargne, prêts immobiliers, lignes de crédit adossées au logement, cartes de crédit, prêts auto accordés via les concessionnaires, prêts pour installations solaires et autres crédits à la consommation, ainsi que des produits destinés aux petites entreprises. Le segment touche ses clients par le réseau d’agences et par des intermédiaires qui distribuent des prêts en indirect ou en correspondance.
Gestion de fortune et d’actifs (Wealth and Asset Management) propose planification financière, gestion d’investissements, courtage, assurance, services fiduciaires et successoraux aux particuliers, aux entreprises et aux organismes à but non lucratif.
Ce qui n’est rattaché à aucun segment, comme l’essentiel du portefeuille de titres et le risque de taux que la banque pilote de façon centralisée, figure sur une quatrième ligne, General Corporate and Other.
Comment Fifth Third gagne de l’argent
Une banque de ce type gagne de l’argent de deux façons. La première est l’écart entre ce qu’elle perçoit sur ses prêts et ses titres et ce qu’elle verse sur les dépôts et la dette : la marge nette d’intérêts. La seconde, ce sont les commissions. Selon le 10-K, en 2025, la marge nette d’intérêts en équivalent fiscal (FTE) a représenté 66 % du produit total et les revenus hors intérêts 34 %. Le FTE est un ajustement qui traite les intérêts exonérés comme s’ils étaient imposables.
Les commissions se répartissent entre plusieurs métiers. Part de chacun dans le total des revenus hors intérêts de 2025 :
| Ligne de commissions | Part des revenus hors intérêts 2025 | Ce qu’elle recouvre |
|---|---|---|
| Gestion de fortune et d’actifs | 23 % | Gestion de patrimoine des particuliers, courtage et services fiduciaires |
| Paiements pour les entreprises | 21 % | Gestion de trésorerie, acquisition de paiements des commerçants, cartes d’entreprise et paiements intégrés |
| Banque de détail | 19 % | Frais sur dépôts, y compris découverts, et revenus des cartes et du traitement des paiements |
| Marchés de capitaux | 14 % | Commissions sur obligations d’entreprise et courtage institutionnel, entre autres |
| Banque commerciale | 11 % | Revenus de location opérationnelle, commissions sur prêts aux entreprises et sur la revente de biens loués |
| Activité hypothécaire | 7 % | Revenus de la production et de la gestion de prêts immobiliers |
Le reste provenait d’autres revenus et de plus-values sur titres.
Le bénéfice par segment raconte une autre histoire. En 2025, la banque des particuliers et des petites entreprises a dégagé environ 61 % du résultat avant impôts des trois segments, la banque commerciale environ 33 % et la gestion de fortune environ 6 %. Le résultat avant impôts de la banque commerciale a reculé d’environ 24 % par rapport à 2024, sous l’effet d’une marge d’intérêts plus faible et de provisions pour pertes sur crédit plus élevées ; le 10-K précise que, parmi les passages en pertes à l’origine de ces provisions, figurait la dépréciation, liée à une fraude, d’un prêt commercial de financement adossé à des actifs.
Après l’intégration de Comerica, les poids ont bougé. Sur les neuf premiers mois de 2026, la banque commerciale a fourni environ 51 % du résultat avant impôts des trois segments, la banque des particuliers et des petites entreprises environ 42 % et la gestion de fortune environ 7 %. Ces parts excluent General Corporate and Other, qui affichait une perte avant impôts sur les deux périodes.
La matière première du métier, ce sont les dépôts. En 2024 comme en 2025, les dépôts de base moyens — comptes courants et d’épargne stables et petits dépôts à terme — ont représenté 77 % du total moyen de l’actif. Au troisième trimestre 2026, l’entreprise a indiqué que les revenus des paiements pour entreprises avaient profité du programme public de cartes prépayées Direct Express et du développement continu de ses services financiers intégrés via la plateforme Newline.
L’action FITB en bref
| Élément | FITB |
|---|---|
| Bourse | New York Stock Exchange depuis juin 2026 ; également enregistrée sur NYSE Texas |
| Symbole | FITB (actions ordinaires) |
| Titre | Actions ordinaires sans valeur nominale ; quatre séries de préférentielles cotées à part sous forme d’actions de dépôt |
| Secteur | Banque régionale : entreprises, particuliers et gestion de fortune |
| Indice | S&P 500 |
| Siège | Cincinnati, Ohio |
| Constitution | Ohio, 1975 |
| Exercice | Année civile, clôture au 31 décembre |
| Réseau | 1 429 agences dans quinze États (30 septembre 2026) |
| Distributions | Dividende trimestriel en numéraire ; rachats d’actions dans le cadre d’une autorisation de 100 millions d’actions datant de juin 2025 |
| Identifiant SEC | CIK 35527 |
Le cours, la capitalisation et le rendement changent à chaque séance ; pour les chiffres en temps réel, ouvrez la page de l’action Fifth Third sur Bitbase.
Comment acheter l’action Fifth Third
Fifth Third est une société de l’Ohio cotée à New York : ce que vous achetez est donc l’action ordinaire elle-même, pas un certificat de dépôt. Cinq étapes suffisent :
1. Trouvez un courtier ayant accès au NYSE. Hors des États-Unis, il peut s’agir d’un courtier local qui propose les actions américaines ou d’un courtier international. Vérifiez quelle entité juridique tient votre compte et quelle autorité la supervise.
2. Ouvrez le compte et déclarez votre statut fiscal. L’IRS, le fisc américain, demande à la personne étrangère bénéficiaire effective de revenus américains de remettre le formulaire W-8BEN à l’agent chargé de la retenue ou au payeur, qui est en général le courtier pour un actionnaire.
3. Approvisionnez le compte. Si votre argent n’est pas en dollars, la conversion est un coût à part entière : comparez le taux de change autant que la commission.
4. Choisissez la bonne ligne. Cherchez FITB et vérifiez que le résultat correspond aux actions ordinaires de Fifth Third Bancorp au NYSE. Votre courtier peut aussi afficher les actions de dépôt des séries préférentielles, sous les symboles FITB PrA, FITB PrI, FITB PrK et FITB PrM ; elles ont leurs propres conditions de dividende et constituent un autre titre.
5. Choisissez le type d’ordre et le montant. Un ordre au marché s’exécute au prix du moment ; un ordre à cours limité seulement à votre prix ou mieux, et peut ne jamais s’exécuter. Certains courtiers permettent d’acheter une fraction d’action pour un montant fixe, d’autres non.
Une fois l’ordre exécuté, conservez les avis d’opéré et les relevés : ils indiquent votre prix d’achat et les dividendes perçus.
Fiscalité des dividendes pour les non-résidents. Pour les dividendes de source américaine versés à des non-résidents, l’IRS demande au payeur de retenir 30 % ou le taux inférieur prévu par une convention fiscale, et le bénéficiaire effectif peut demander ce taux réduit en déposant le formulaire W-8BEN auprès de l’agent chargé de la retenue. Votre pays de résidence peut imposer à nouveau le même dividende.
Anciennes actions Comerica. Si vous déteniez des actions ordinaires Comerica le 1er février 2026, vous détenez désormais du Fifth Third : chaque action Comerica est devenue 1,8663 action Fifth Third, les rompus étant payés en espèces. Les porteurs de préférentielles Comerica ont reçu une nouvelle série M de préférentielles Fifth Third aux conditions comparables.
Via un fonds. FITB figure dans le fichier des positions du 5 novembre 2026 du SPY, le fonds de State Street qui suit le S&P 500 ; les fonds indiciels sur le S&P 500 la détiennent donc comme une petite ligne parmi des centaines.
Ce qui fait bouger l’action FITB
Rentabiliser la fusion. Comerica a changé d’un coup l’échelle de tous les chiffres. Sur les neuf premiers mois de 2026, le produit total a progressé de 40 % et la marge nette d’intérêts de 44 %, mais les charges hors intérêts ont bondi de 71 %, avec des coûts de fusion pour la fidélisation et les départs de salariés, les résiliations de contrats et la migration des systèmes. Le bénéfice net n’a progressé que de 2 % et, réparti sur beaucoup plus d’actions, le bénéfice dilué par action a reculé de 22 %. Dans le communiqué du troisième trimestre, le directeur général Tim Spence a indiqué que la migration des systèmes avait été achevée moins d’un an après l’annonce du rachat de Comerica, et ajouté que l’entreprise construisait un Fifth Third meilleur, pas seulement plus gros. Les prochains rapports diront si les économies et les nouveaux clients suivent.
Taux d’intérêt et coût des dépôts. Comme environ deux tiers du produit de 2025 venaient de la marge nette d’intérêts, c’est le taux de marge qui compte le plus. Il s’établissait à 3,34 % au troisième trimestre 2026, contre 3,13 % un an plus tôt, et la marge nette d’intérêts avait progressé de 49 %, ce que le communiqué attribue surtout à Comerica, avec l’appoint de la revalorisation d’actifs à taux fixe. Le même communiqué prévient que la concurrence pour les dépôts s’intensifie et note que le passage d’anciens soldes de balayage hors bilan des clients de Comerica vers des dépôts rémunérés a alourdi les coûts.
Qualité du crédit. Les passages en pertes nets ont atteint 0,60 % des prêts moyens en 2025, contre 0,45 % en 2024, en grande partie à cause de ce prêt commercial déprécié après une fraude. Au troisième trimestre 2026, le taux annualisé était de 0,31 %, contre 1,09 % au même trimestre de 2025. La question, pour l’actionnaire, est de savoir si les pertes resteront isolées à mesure que le portefeuille absorbe les emprunteurs de Comerica.
Une catégorie réglementaire plus exigeante. Les règles bancaires américaines classent les grandes banques par taille, et plus elles sont grandes, plus les exigences sont strictes. Fifth Third est passée de la catégorie IV à la catégorie III au troisième trimestre 2026 : des règles de liquidité plus sévères, un test de résistance annuel de la Réserve fédérale au lieu d’un tous les deux ans et, à partir du quatrième trimestre 2028, des limites d’exposition à une même contrepartie. Le résultat du test fixe une partie des fonds propres que la banque doit détenir, et donc ce qu’elle peut distribuer.
La croissance hors du Midwest. Fifth Third étend sa présence de détail dans le Sud-Est et possède désormais les activités de Comerica au Texas et en Californie. Le communiqué du troisième trimestre fait état d’une hausse du nombre de ménages clients de 7 % dans le Sud-Est et de 8 % dans le Sud-Ouest. Ces marchés coûtent avant de rapporter : le 10-Q attribue une partie de la hausse des frais immobiliers à la poursuite de l’expansion vers le Sud-Est, le Texas et la Californie.
Fusion, crédit et financement : les risques de Fifth Third
Les facteurs de risque du 10-K sont longs. Voici ceux qui touchent le plus directement le cours, résumés d’après le rapport :
Crédit. L’entreprise écrit dans ses facteurs de risque que la dégradation de la qualité du crédit a déjà nui à Fifth Third et pourrait lui nuire à nouveau. La fraude de 2025 en est un exemple récent.
Taux. Selon le rapport, les revenus et les flux de trésorerie de Fifth Third dépendent largement de l’écart entre les taux perçus sur les actifs productifs d’intérêts, comme les prêts et les titres, et les taux versés sur les passifs rémunérés, comme les dépôts et les emprunts ; or ces taux dépendent de nombreux facteurs qui échappent à l’entreprise.
Dépôts. Si Fifth Third ne parvient pas à maintenir ou à accroître ses dépôts, elle risque de payer son financement plus cher. Les clients peuvent placer leur argent en Bourse ou ailleurs s’ils jugent ces placements plus rémunérateurs.
La fusion elle-même. L’entreprise s’attend à des dépenses importantes liées à la fusion avec Comerica et à son intégration, et avertit que les bénéfices attendus pourraient ne pas se concrétiser entièrement ou prendre plus de temps que prévu. Le même passage souligne que l’ensemble, désormais plus grand, pourrait faire l’objet d’une surveillance accrue des autorités.
Dilution par les acquisitions. Le rapport indique que de futures acquisitions pourraient diluer la participation des actionnaires actuels. La fusion avec Comerica l’a déjà fait : le jour de la finalisation, Fifth Third a émis des actions nouvelles équivalant à environ 36 % de celles en circulation fin 2025.
Paiements et litiges. Selon le rapport, les réseaux de paiement instantané comme RTP et FedNow devraient réduire ce que la banque gagne sur les fonds en transit et ajouter un risque de fraude. En 2006, l’entreprise a par ailleurs été mise en cause comme défenderesse dans l’action collective antitrust des commerçants sur les commissions d’interchange de Visa et MasterCard, et les résultats du troisième trimestre 2026 comprenaient une charge liée à ces litiges.
Deux autres risques tiennent à l’action plutôt qu’à la banque. Le 10-K dit clairement que le cours de Fifth Third est volatil et que ses variations peuvent n’avoir aucun rapport avec les performances de l’entreprise. Et le dividende dépend des dividendes que la holding reçoit de la banque, lesquels peuvent être limités, entre autres, par des contraintes réglementaires. L’action d’une seule banque reste une position concentrée, si familière que soit l’enseigne de l’agence.
Étudier FITB par soi-même
Tous les rapports se trouvent sur EDGAR, le système de la SEC, sous le CIK 35527 : le 10-K annuel, les 10-Q des trois premiers trimestres et les 8-K sur les événements importants. En 2026, les communiqués de résultats trimestriels sont parus le 20 janvier, le 17 avril, le 17 juillet et le 19 octobre sous forme de 8-K ; celui d’octobre comprenait aussi les diapositives de la conférence téléphonique. Les mêmes documents sont disponibles gratuitement sur le site des relations investisseurs, ir.53.com.
Dans le 10-K, commencez par la description de l’activité pour le réseau, poursuivez avec les facteurs de risque et la note sur les segments, qui place les trois segments côte à côte. La partie consacrée aux fonds propres dans l’analyse de la direction donne les ratios réglementaires et l’autorisation de rachat. Comme la fusion avec Comerica a été finalisée après la clôture de l’exercice 2025, le 10-K 2025 ne décrit que Fifth Third ; pour la banque combinée, lisez les 10-Q de 2026, dont la note sur le regroupement d’entreprises détaille l’opération. Le graphique de performance du 10-K compare le rendement pour l’actionnaire de Fifth Third au S&P 500, à l’indice S&P Banks et à l’indice KBW Banks.
Pour d’autres banques, nos guides de l’action PNC et de l’action Truist suivent le même plan. Les cours de FITB sont sur la page de l’action mentionnée plus haut, et la liste des actions américaines sur Bitbase couvre d’autres sociétés cotées.
Questions fréquentes sur l’action Fifth Third
Peut-on acheter l’action Fifth Third avec des cryptomonnaies ?
Pas directement. Les actions FITB se négocient en dollars via un compte-titres : il faut d’abord vendre ses cryptomonnaies contre des dollars et virer l’argent au courtier, et cette vente peut être imposable là où vous résidez. Une action est une part du capital d’une holding bancaire réglementée, assortie de droits au dividende et de vote : c’est toute la différence entre une action et un cryptoactif.
Fifth Third verse-t-elle un dividende ?
Oui. Elle verse un dividende trimestriel en numéraire sur ses actions ordinaires, et le montant déclaré au titre du troisième trimestre 2026 était supérieur de 5 % à celui d’un an plus tôt. En 2025, les dividendes déclarés ont représenté 43,3 % du bénéfice, le taux de distribution publié par la banque elle-même. Chaque versement doit être approuvé par le conseil et dépend des bénéfices et des fonds propres réglementaires : vérifiez le montant en vigueur dans le dernier communiqué de résultats.
FITB est-elle encore cotée au Nasdaq ?
Non. En juin 2026, Fifth Third a transféré ses actions ordinaires et les actions de dépôt cotées de ses séries préférentielles du Nasdaq au New York Stock Exchange, en conservant FITB comme symbole des actions ordinaires. En août 2026, elle a aussi enregistré ses actions ordinaires sur NYSE Texas. Les documents plus anciens, dont le 10-K 2025, mentionnent encore le Nasdaq.
Que sont devenues les actions Comerica ?
Comerica a cessé d’exister en tant que société indépendante le 1er février 2026. Chaque action ordinaire Comerica a été convertie en 1,8663 action Fifth Third, et les préférentielles Comerica ont été échangées contre une nouvelle série de préférentielles Fifth Third. Les banques de Comerica ont été intégrées à Fifth Third Bank.
FITB fait-elle partie du S&P 500 ?
Oui. Fifth Third Bancorp figure dans le fichier des positions du 5 novembre 2026 du SPY, le fonds S&P 500 de State Street. Les pondérations de l’indice changent chaque jour.
En résumé
La banque derrière FITB n’est plus celle que décrit son rapport annuel 2025 : c’est le Fifth Third de 2025 plus Comerica : davantage de crédit aux entreprises, de nouveaux marchés au Texas et en Californie, des règles plus strictes et plus d’actions en circulation. Les résultats d’avant la fusion disent peu de chose de la façon dont la banque combinée gagnera de l’argent, donc les prochains trimestres en diront plus que les précédents. Lisez le dernier 10-Q et le communiqué de résultats, suivez sur plusieurs trimestres les coûts de fusion, le coût des dépôts et les passages en pertes, puis décidez du poids qu’une banque régionale doit avoir dans votre portefeuille.
Articles associés
Autres articles Bitbase sur ce sujet :
- Acheter l’action Bradesco (BBD) : deux ADS, versements mensuels
- Acheter l’action Citizens Financial (CFG) : banque privée en essor
- Acheter l’action Credicorp (BAP) : BCP, Yape et dividende en soles
- Acheter l’action NatWest (NWG) : deux titres par ADS, sans l’État
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en novembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Fifth Third, formulaire 10-K 2025 (SEC EDGAR) www.sec.gov
[2] Fifth Third, page de garde XBRL du 10-K 2025 (SEC EDGAR) www.sec.gov
[3] Fifth Third, résultats par segment du 10-K 2025 (XBRL, SEC EDGAR) www.sec.gov
[4] Fifth Third, formulaire 10-Q du troisième trimestre 2026 (SEC EDGAR) www.sec.gov
[5] Fifth Third, page de garde XBRL du 10-Q du troisième trimestre 2026 (SEC EDGAR) www.sec.gov
[6] Fifth Third, résultats par segment du 10-Q du troisième trimestre 2026 (XBRL, SEC EDGAR) www.sec.gov
[7] Fifth Third, communiqué de résultats du troisième trimestre 2026, 19 octobre 2026 (SEC EDGAR) www.sec.gov
[8] Fifth Third, formulaire 8-K sur l’accord de fusion avec Comerica, octobre 2025 (SEC EDGAR) www.sec.gov
[9] Fifth Third, formulaire 8-K sur la finalisation de la fusion avec Comerica, février 2026 (SEC EDGAR) www.sec.gov
[10] Fifth Third, formulaire 8-K sur le transfert de cotation au NYSE, juin 2026 (SEC EDGAR) www.sec.gov
[11] Fifth Third, communiqué sur le transfert au NYSE, 1er juin 2026 (SEC EDGAR) www.sec.gov
[12] Fifth Third, formulaire 8-A d’enregistrement sur NYSE Texas, août 2026 (SEC EDGAR) www.sec.gov
[13] State Street, fichier quotidien des positions du SPY www.ssga.com
[14] IRS : retenue sur les revenus de source américaine versés aux non-résidents www.irs.gov
[15] IRS : à propos du formulaire W-8 BEN www.irs.gov