Pour acheter des actions M&T Bank, il faut un compte chez un courtier qui donne accès au New York Stock Exchange (NYSE), où les actions ordinaires de M&T Bank Corporation sont cotées sous le symbole MTB. Derrière ce symbole se trouve une banque de Buffalo dont l’activité remonte à 1856 et dont le dernier rapport annuel contient deux éléments qu’un lecteur crypto n’attend guère d’une banque régionale : le récit de deux années passées à réduire son portefeuille d’immobilier commercial, et l’avertissement que les stablecoins de paiement pourraient se substituer aux dépôts bancaires.
Que fait M&T Bank ?
M&T Bank Corporation est une société holding bancaire, constituée dans l’État de New York en novembre 1969 et placée sous la supervision de la Réserve fédérale. Elle détient deux banques. La principale, M&T Bank, porte le nom juridique de Manufacturers and Traders Trust Company : c’est une banque commerciale agréée par l’État de New York, qui regroupe plus de 99 % des actifs du groupe ; son agrément d’État date de 1892 et son activité bancaire de 1856. La seconde, Wilmington Trust, N.A., est une petite banque nationale au service des clients institutionnels et patrimoniaux. Jusqu’en 1998, la holding déposait ses rapports auprès de la SEC sous le nom de First Empire State Corporation.
Fin 2025, M&T Bank comptait 942 agences réparties dans 12 États et le district de Columbia, du Maine à la Virginie et à la Virginie-Occidentale, ainsi qu’un bureau de banque commerciale dans la province canadienne de l’Ontario. Sa dernière grande acquisition, People’s United Financial, a été finalisée le 1er avril 2022, et People’s United Bank a été fusionnée dans M&T Bank. L’activité internationale représente moins de 1 % des actifs et des revenus.
Le groupe publie ses résultats en trois segments. Commercial Bank sert les entreprises moyennes et grandes : crédits, financement d’immobilier commercial, dépôts et gestion de trésorerie ; il octroie aussi et gère des prêts immobiliers via le programme Fannie Mae DUS. Retail Bank s’adresse aux particuliers et aux petites entreprises par les agences, la banque en ligne et les distributeurs : il collecte des dépôts et accorde des crédits auto ainsi que des prêts pour camping-cars et bateaux (le plus souvent via des concessionnaires), des prêts adossés au logement, des cartes de crédit et des crédits immobiliers. Institutional Services and Wealth Management agit comme fiduciaire, agent et gestionnaire d’actifs pour les entreprises et les institutions, et propose aux familles fortunées des services de trust, de planification financière et de family office. Le président du conseil et directeur général est René F. Jones.
Comment M&T Bank gagne de l’argent
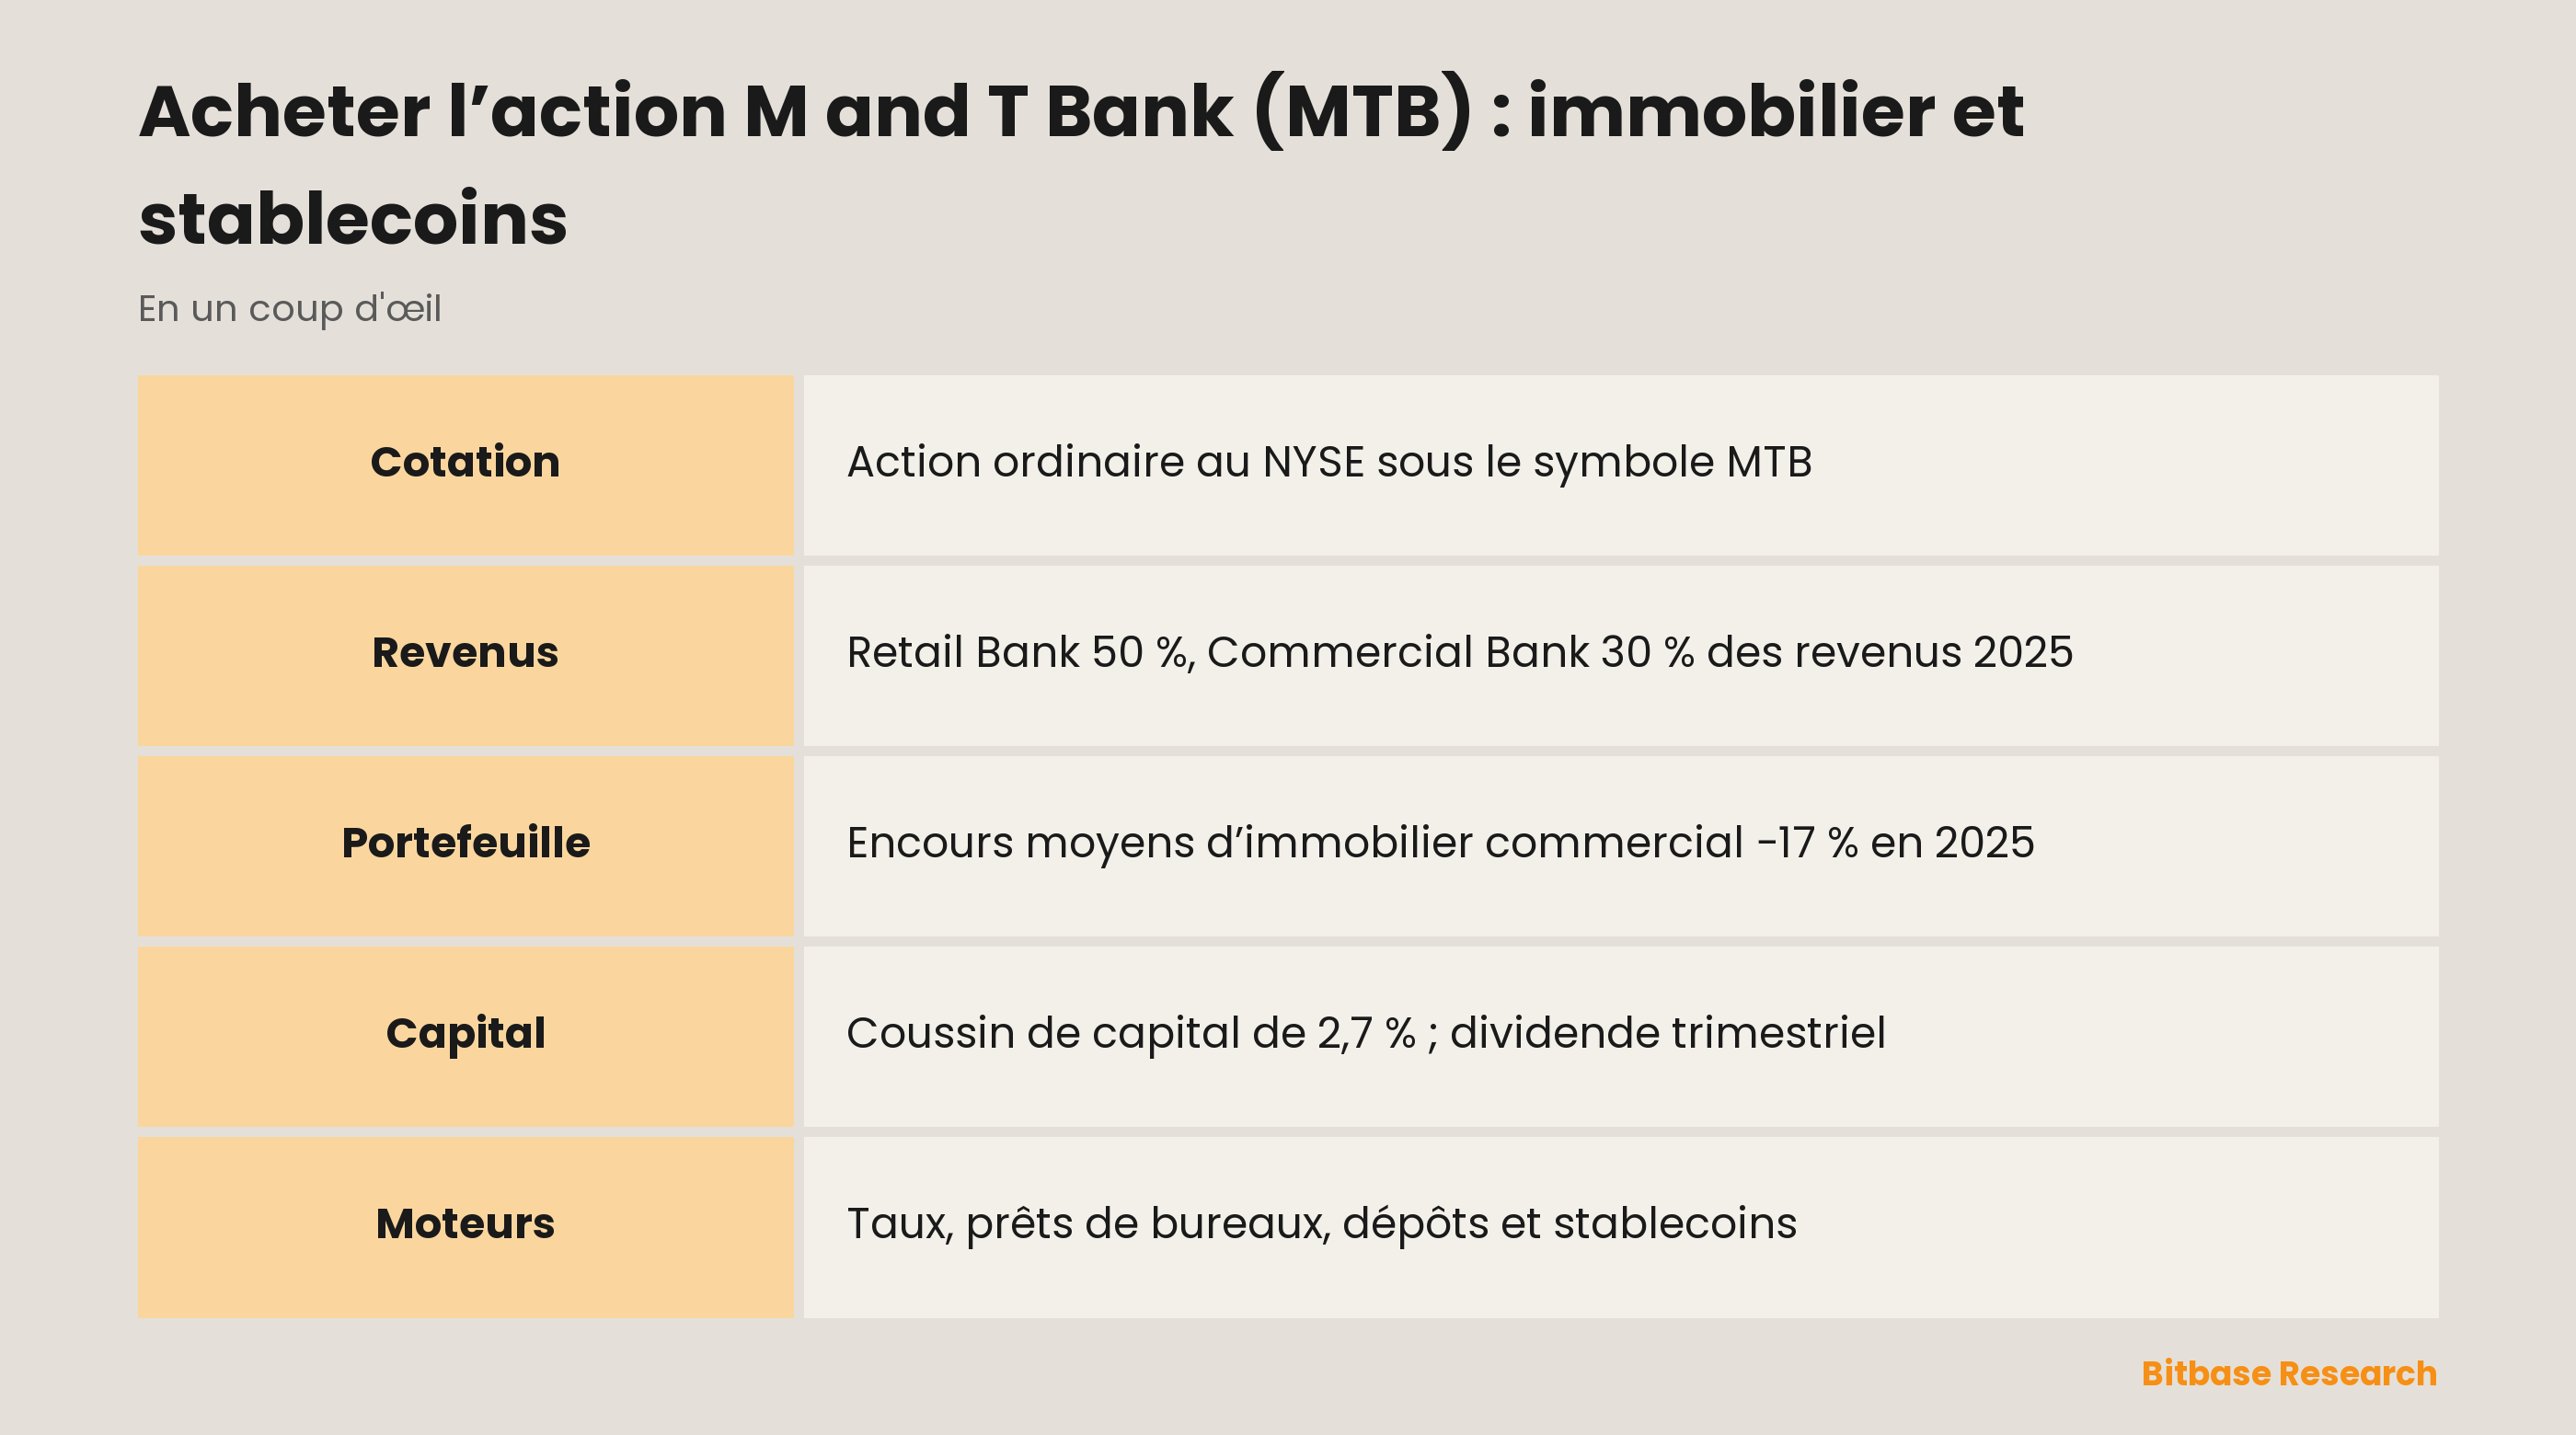
L’essentiel des revenus provient de l’écart entre ce que M&T perçoit sur ses prêts et ses titres et ce qu’elle verse sur les dépôts et ses financements. En 2025, la marge nette d’intérêts a fourni environ 72 % des revenus des segments, les commissions et autres revenus hors intérêts les 28 % restants.
| Segment | Part des revenus 2025 | Part du bénéfice net 2025 | Principaux clients |
|---|---|---|---|
| Retail Bank | 50 % | 51 % | Particuliers et petites entreprises |
| Commercial Bank | 30 % | 32 % | Entreprises moyennes et grandes |
| Institutional Services and Wealth Management | 16 % | 18 % | Institutions et familles fortunées |
Les parts sont calculées à partir de la note sur les segments du 10-K, les revenus s’entendant comme la marge nette d’intérêts plus les revenus hors intérêts. Une ligne « autres » (All Other), qui regroupe le portefeuille de titres, les incorporels issus des acquisitions et les coûts non affectés, a pesé environ 3 % des revenus et quasiment rien du bénéfice.
En 2025, la marge nette d’intérêts a progressé de 1 % et les revenus hors intérêts de 13 %, portés par le crédit hypothécaire, les frais de tenue de compte et les revenus fiduciaires, en hausse de 7 %. Le taux de marge d’intérêts sur les actifs productifs est monté à 3,67 %, contre 3,58 % en 2024, sans retrouver les 3,83 % de 2023 ; les swaps de taux l’avaient amputé de 0,22 point de pourcentage en 2024, et de 0,08 point seulement en 2025. Les provisions pour pertes de crédit ont reculé de 17 % et le bénéfice net a augmenté de 10 %. Le bénéfice dilué par action a progressé de 16 %, plus vite que le bénéfice, car la société a racheté 14,3 millions de ses propres actions dans l’année.
Le portefeuille de prêts dessine le profil de risque. En encours moyens de 2025, les prêts aux entreprises (commercial and industrial) pesaient environ 45 %, l’immobilier commercial 18 %, les prêts immobiliers résidentiels 18 % et le crédit à la consommation 19 %. Le 10-K indique qu’en 2024 et 2025 la société a mené plusieurs actions pour réduire la concentration relative de ses prêts à l’immobilier commercial et diminuer, dans cette catégorie, les prêts classés sous surveillance. L’encours moyen d’immobilier commercial a baissé de 17 % en 2025 après un recul de 12 % en 2024, tandis que les prêts pour camping-cars et bateaux ont augmenté de 19 %.
Le financement vient surtout de la clientèle ordinaire. Les dépôts de base, c’est-à-dire comptes courants, comptes d’épargne et petits dépôts à terme, ont représenté environ 92 % des dépôts moyens de 2025 ; le 10-K y voit une source de fonds importante, relativement stable et peu coûteuse.
L’action MTB en bref
| Caractéristique | MTB |
|---|---|
| Bourse | New York Stock Exchange (NYSE) |
| Symbole | MTB |
| Titre | Action ordinaire, seule catégorie d’actions ordinaires enregistrée ; les séries de préférentielles ont leurs propres symboles |
| Secteur | Banque régionale : particuliers, entreprises, fiducie et gestion de patrimoine |
| Banques du groupe | M&T Bank et Wilmington Trust, N.A. |
| Indices | S&P 500 ; également détenue par l’ETF sectoriel Financial Select Sector SPDR (XLF) |
| Siège | Buffalo, État de New York |
| Constitution | État de New York, novembre 1969 |
| Exercice | Année civile, clos le 31 décembre |
| Dividende | Dividende trimestriel en numéraire |
| Supervision | Réserve fédérale ; catégorie IV selon les Tailoring Rules américaines |
| Identifiant SEC | CIK 36270 |
Le cours, la capitalisation et le rendement du dividende changent à chaque séance, ils ne figurent donc pas ici ; la page de l’action M&T Bank sur Bitbase les affiche en temps réel.
Comment acheter l’action M&T Bank
MTB est une cotation ordinaire du NYSE : l’achat se déroule de la même façon chez la plupart des courtiers qui proposent des actions américaines.
1. Choisir un courtier. Prenez un courtier régulé qui donne accès aux actions cotées aux États-Unis depuis votre pays, et comparez les frais de compte et de change.
2. Ouvrir et alimenter le compte. Une vérification d’identité est à prévoir ; les fonds versés dans une autre devise sont convertis en dollars.
3. Trouver la bonne ligne. Cherchez MTB et vérifiez que la description indique l’action ordinaire de M&T Bank Corporation. Les actions préférentielles ont d’autres symboles.
4. Choisir le type d’ordre. La FINRA explique qu’un ordre au marché offre la plus grande certitude d’exécution, parce qu’il n’est soumis à aucune condition, alors qu’un ordre à cours limité ne s’exécute qu’au prix fixé ou à un meilleur prix. La limite protège le prix, mais l’ordre peut rester non exécuté.
5. Fixer la taille et garder une trace. Achetez des actions entières ou, si le courtier le permet, une fraction, et notez la date, le prix et les frais pour votre déclaration fiscale.
Fractions d’action. L’offre varie. La FINRA signale que certains courtiers limitent les fractions à une sélection de titres et que d’autres n’en proposent pas du tout ; le détenteur d’une fraction peut en outre ne pas avoir de droit de vote.
Acheter depuis l’étranger. MTB est l’action ordinaire d’une société américaine, pas un certificat de dépôt : un courtier étranger achète donc la même ligne du NYSE. Les dividendes sont des revenus de source américaine : selon l’IRS, la plupart de ces revenus perçus par une personne étrangère sont soumis à un impôt américain de 30 %, un taux réduit pouvant s’appliquer en vertu d’une convention fiscale. Les courtiers demandent en général le formulaire W-8BEN, à remettre, d’après l’IRS, lorsque l’agent de retenue ou le payeur le réclame. Votre pays de résidence peut aussi imposer le dividende.
Passer par un fonds. M&T fait partie du S&P 500 : les fonds indiciels qui suivent cet indice en détiennent une petite part, tout comme des fonds sectoriels tels que XLF, aux côtés d’autres banques et assureurs. Un fonds répartit le risque, mais dilue aussi votre propre analyse de M&T.
Ce qui fait bouger l’action MTB
Les taux et la marge. Le résumé des risques du 10-K le dit sans détour : l’activité et les résultats financiers de la société dépendent fortement des taux d’intérêt du marché et de leurs variations. La simulation interne de M&T à fin 2025 prévoyait une marge nette d’intérêts légèrement plus faible, de moins de 1 %, aussi bien en cas de hausse graduelle des taux de 200 points de base que de baisse équivalente. Au troisième trimestre 2026, la marge s’est resserrée par rapport au deuxième ; le 10-Q l’explique par des taux servis sur les passifs qui ont augmenté plus vite que les rendements des actifs productifs.
L’immobilier commercial. Les facteurs de risque isolent la concentration des prêts à l’immobilier commercial dans le portefeuille, y compris les prêts à la construction, les prêts garantis par des bureaux, des commerces, des établissements de santé, des hôtels et des immeubles collectifs, ainsi que les prêts sur des biens situés à New York et dans d’autres grandes métropoles. Les prêts qui ne génèrent plus d’intérêts comptabilisés (nonaccrual) représentaient 0,90 % de l’ensemble des prêts fin 2025, contre 1,25 % un an plus tôt et 1,62 % deux ans plus tôt. Les provisions sur les prêts de bureaux s’élevaient encore à 4,65 % de ces encours, et environ 83 % du portefeuille d’immobilier commercial est à taux variable.
Les dépôts et un nouveau rival. Le 10-K prévient que si M&T ne parvient pas à maintenir ou à accroître ses dépôts, elle pourrait devoir payer plus cher son financement. Vient ensuite un risque que tout lecteur crypto reconnaîtra : en juillet 2025 a été promulgué le GENIUS Act, qui établit un cadre réglementaire pour les « stablecoins de paiement » et leurs émetteurs ; particuliers et entreprises pourraient considérer ces stablecoins comme un substitut aux dépôts bancaires classiques, ce qui réduirait les dépôts du système bancaire. L’effet réel, ajoute la société, dépendra du contenu des règlements d’application, puisque la loi charge le Trésor et d’autres régulateurs de les adopter. Notre article sur ce qu’est un stablecoin rappelle les bases.
Tests de résistance et retour de capital. M&T relève de la catégorie IV, la moins exigeante des quatre catégories dans lesquelles les régulateurs américains classent les grandes banques : la Réserve fédérale lui fait passer son test de résistance prudentiel au moins tous les deux ans, et M&T dépose un plan de capital chaque année. Le résultat fixe un coussin de capital lié aux tests de résistance, ajouté aux ratios minimaux. D’après le 10-Q du troisième trimestre 2026, les résultats du test de juin 2026 impliqueraient une baisse au minimum de 2,5 %, mais la Fed avait annoncé en février que les exigences antérieures resteraient en vigueur jusqu’en 2027 : le coussin de M&T reste donc à 2,7 %. Ce coussin plafonne ce qui peut aller aux dividendes et aux rachats ; sur les neuf premiers mois de 2026, M&T a racheté 8,9 millions d’actions, et le conseil a approuvé un nouveau programme de rachat le 30 mars 2026.
La région d’origine. Selon le 10-K, l’activité principale est largement concentrée dans la zone couverte par les agences, ce qui rend M&T particulièrement vulnérable à une dégradation économique dans le Nord-Est et les États du centre de la côte atlantique.
Les points sensibles de l’action MTB
Le crédit. L’un des intitulés de risque indique qu’une détérioration de la qualité du crédit pourrait nuire à la société. Le 10-K rappelle que le crédit à la consommation a historiquement enregistré plus de pertes nettes rapportées aux encours que les autres prêts, et les prêts pour camping-cars et bateaux figurent parmi les portefeuilles à la croissance la plus rapide. Les pertes nettes ont représenté 0,41 % des prêts moyens en 2025.
La trésorerie de la maison mère. La holding est une entité juridique distincte de ses banques et dépend de leurs dividendes pour sa liquidité ; c’est avec eux qu’elle rémunère ses actionnaires, sert sa dette et rachète ses actions, et les régulateurs peuvent limiter ces versements.
Les règles et le capital. M&T reconnaît qu’elle pourrait être soumise à des exigences de capital et de liquidité plus strictes, et évoque une proposition de 2023 sur la dette à long terme qui, si elle était adoptée, alourdirait probablement ses charges d’intérêts.
Les opérations et la concurrence. Les cyberattaques, les défaillances de prestataires externes, l’usage abusif des données clients et le recours à l’intelligence artificielle font chacun l’objet d’un facteur de risque ; le 10-K note aussi qu’une couverture médiatique négative peut déclencher des retraits soudains de dépôts. Les concurrents vont des fonds de crédit privé et des courtiers aux sociétés fintech, dont certaines sont moins réglementées qu’une banque.
Les risques de la position. Une seule action bancaire lie votre argent à un bilan et à une région. Chaque dividende doit être approuvé par le conseil et peut être limité par les règles de capital, et les porteurs d’actions préférentielles passent avant les actionnaires ordinaires pour les dividendes et en cas de liquidation.
Comment étudier l’action MTB par vous-même
M&T dépose ses rapports dans le système EDGAR de la SEC sous le CIK 36270 : le 10-K annuel, les 10-Q trimestriels et les 8-K sur les événements importants, dont les publications de résultats trimestriels, parues en 2026 le 16 janvier, le 15 avril, le 15 juillet et le 16 octobre.
Dans le 10-K, la section des risques s’ouvre sur un résumé en sept groupes. Le tableau 1 synthétise l’année, le tableau 8 détaille les prêts moyens par type, le tableau 40 montre comment la marge nette d’intérêts prévue réagit aux variations de taux, et le tableau 48 donne les résultats trimestriels, dont le dividende de chaque trimestre.
M&T publie aussi des indicateurs « net operating » qui excluent l’amortissement des incorporels liés aux acquisitions et les coûts de fusion ; lisez-les à côté des chiffres établis selon les normes GAAP, pas à leur place. Comparez la marge et le coût du risque sur plusieurs années et avec des banques de taille voisine ; nos guides sur l’action PNC et l’action U.S. Bancorp analysent de la même manière deux autres banques américaines. Les cours en direct sont sur la page de l’action citée plus haut, et d’autres sociétés figurent dans la liste des pages d’actions américaines sur Bitbase.
Questions fréquentes sur l’action M&T Bank
Peut-on acheter des actions M&T Bank avec des cryptomonnaies ?
Pas directement. Les achats d’actions américaines se règlent en dollars : il faut d’abord vendre ses cryptomonnaies contre de la monnaie (ce qui peut être imposable dans votre pays), virer l’argent sur un compte-titres, puis passer l’ordre.
M&T Bank verse-t-elle un dividende ?
Oui, l’action ordinaire reçoit un dividende en numéraire chaque trimestre. Le montant trimestriel a été relevé au troisième trimestre 2025, et les dividendes déclarés par action pour l’ensemble de 2025 ont dépassé d’environ 7 % ceux de 2024. Chaque versement doit être approuvé par le conseil dans le respect des règles de capital de la Réserve fédérale ; consultez la dernière publication de résultats pour les montants et les dates.
Que signifie M&T ?
Manufacturers and Traders, c’est-à-dire « fabricants et négociants ». Le 10-K fait remonter l’activité bancaire à la Manufacturers and Traders Bank, fondée en 1856, et la principale filiale s’appelle toujours, juridiquement, Manufacturers and Traders Trust Company.
MTB fait-elle partie du S&P 500 ?
Oui. Le fichier quotidien des positions du SPY de State Street, le fonds qui suit le S&P 500, recense M&T Bank à la date du 9 novembre 2026, et le fonds sectoriel XLF la détenait le même jour.
MTB, est-ce la même chose que les actions préférentielles de M&T ?
Non. MTB est l’action ordinaire ; plusieurs séries d’actions préférentielles perpétuelles et non cumulatives sont cotées séparément au NYSE. Selon la société, les préférentielles passent avant les ordinaires pour les dividendes et en cas de liquidation, mais n’ont pas de droit de vote général.
En résumé
Le cours de M&T est un pari sur le bilan d’une banque du nord-est des États-Unis : la capacité des dépôts de ses clients à résister aux mouvements de taux et à de nouvelles alternatives comme les stablecoins de paiement, la tenue d’un portefeuille d’immobilier commercial réduit mais encore important, et le capital que les tests de résistance de la Fed laissent pour les dividendes et les rachats. Les améliorations de marge et de qualité du crédit observées en 2025 peuvent s’inverser avec le cycle des taux ou la conjoncture régionale. Lisez le dernier 10-K et le 10-Q le plus récent, suivez la marge et les données de crédit sur plusieurs années, et décidez du poids qu’une seule banque régionale mérite dans votre portefeuille.
Articles associés
Autres articles Bitbase sur ce sujet :
- Acheter l’action Bradesco (BBD) : deux ADS, versements mensuels
- Acheter l’action Citizens Financial (CFG) : banque privée en essor
- Acheter l’action Credicorp (BAP) : BCP, Yape et dividende en soles
- Acheter l’action Shinhan Financial (SHG) : un ADS, une action
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en novembre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] M&T Bank, formulaire 10-K 2025 (SEC EDGAR) www.sec.gov
[2] M&T Bank, page de garde XBRL du 10-K 2025 (SEC EDGAR) www.sec.gov
[3] M&T Bank, données XBRL par segment du 10-K 2025 (SEC EDGAR) www.sec.gov
[4] M&T Bank, formulaire 10-Q du troisième trimestre 2026 (SEC EDGAR) www.sec.gov
[5] M&T Bank, formulaire 8-K, avril 2022 : finalisation du rachat de People’s United (SEC EDGAR) www.sec.gov
[6] SEC EDGAR : index des dépôts de M&T Bank (CIK 36270) data.sec.gov
[7] State Street : positions quotidiennes du SPY, 9 novembre 2026 www.ssga.com
[8] State Street : positions quotidiennes du XLF, 9 novembre 2026 www.ssga.com
[9] FINRA : types d’ordres www.finra.org
[10] FINRA : investir dans des fractions d’actions www.finra.org
[11] IRS : retenue à la source des non-résidents www.irs.gov
[12] IRS : à propos du formulaire W-8 BEN www.irs.gov