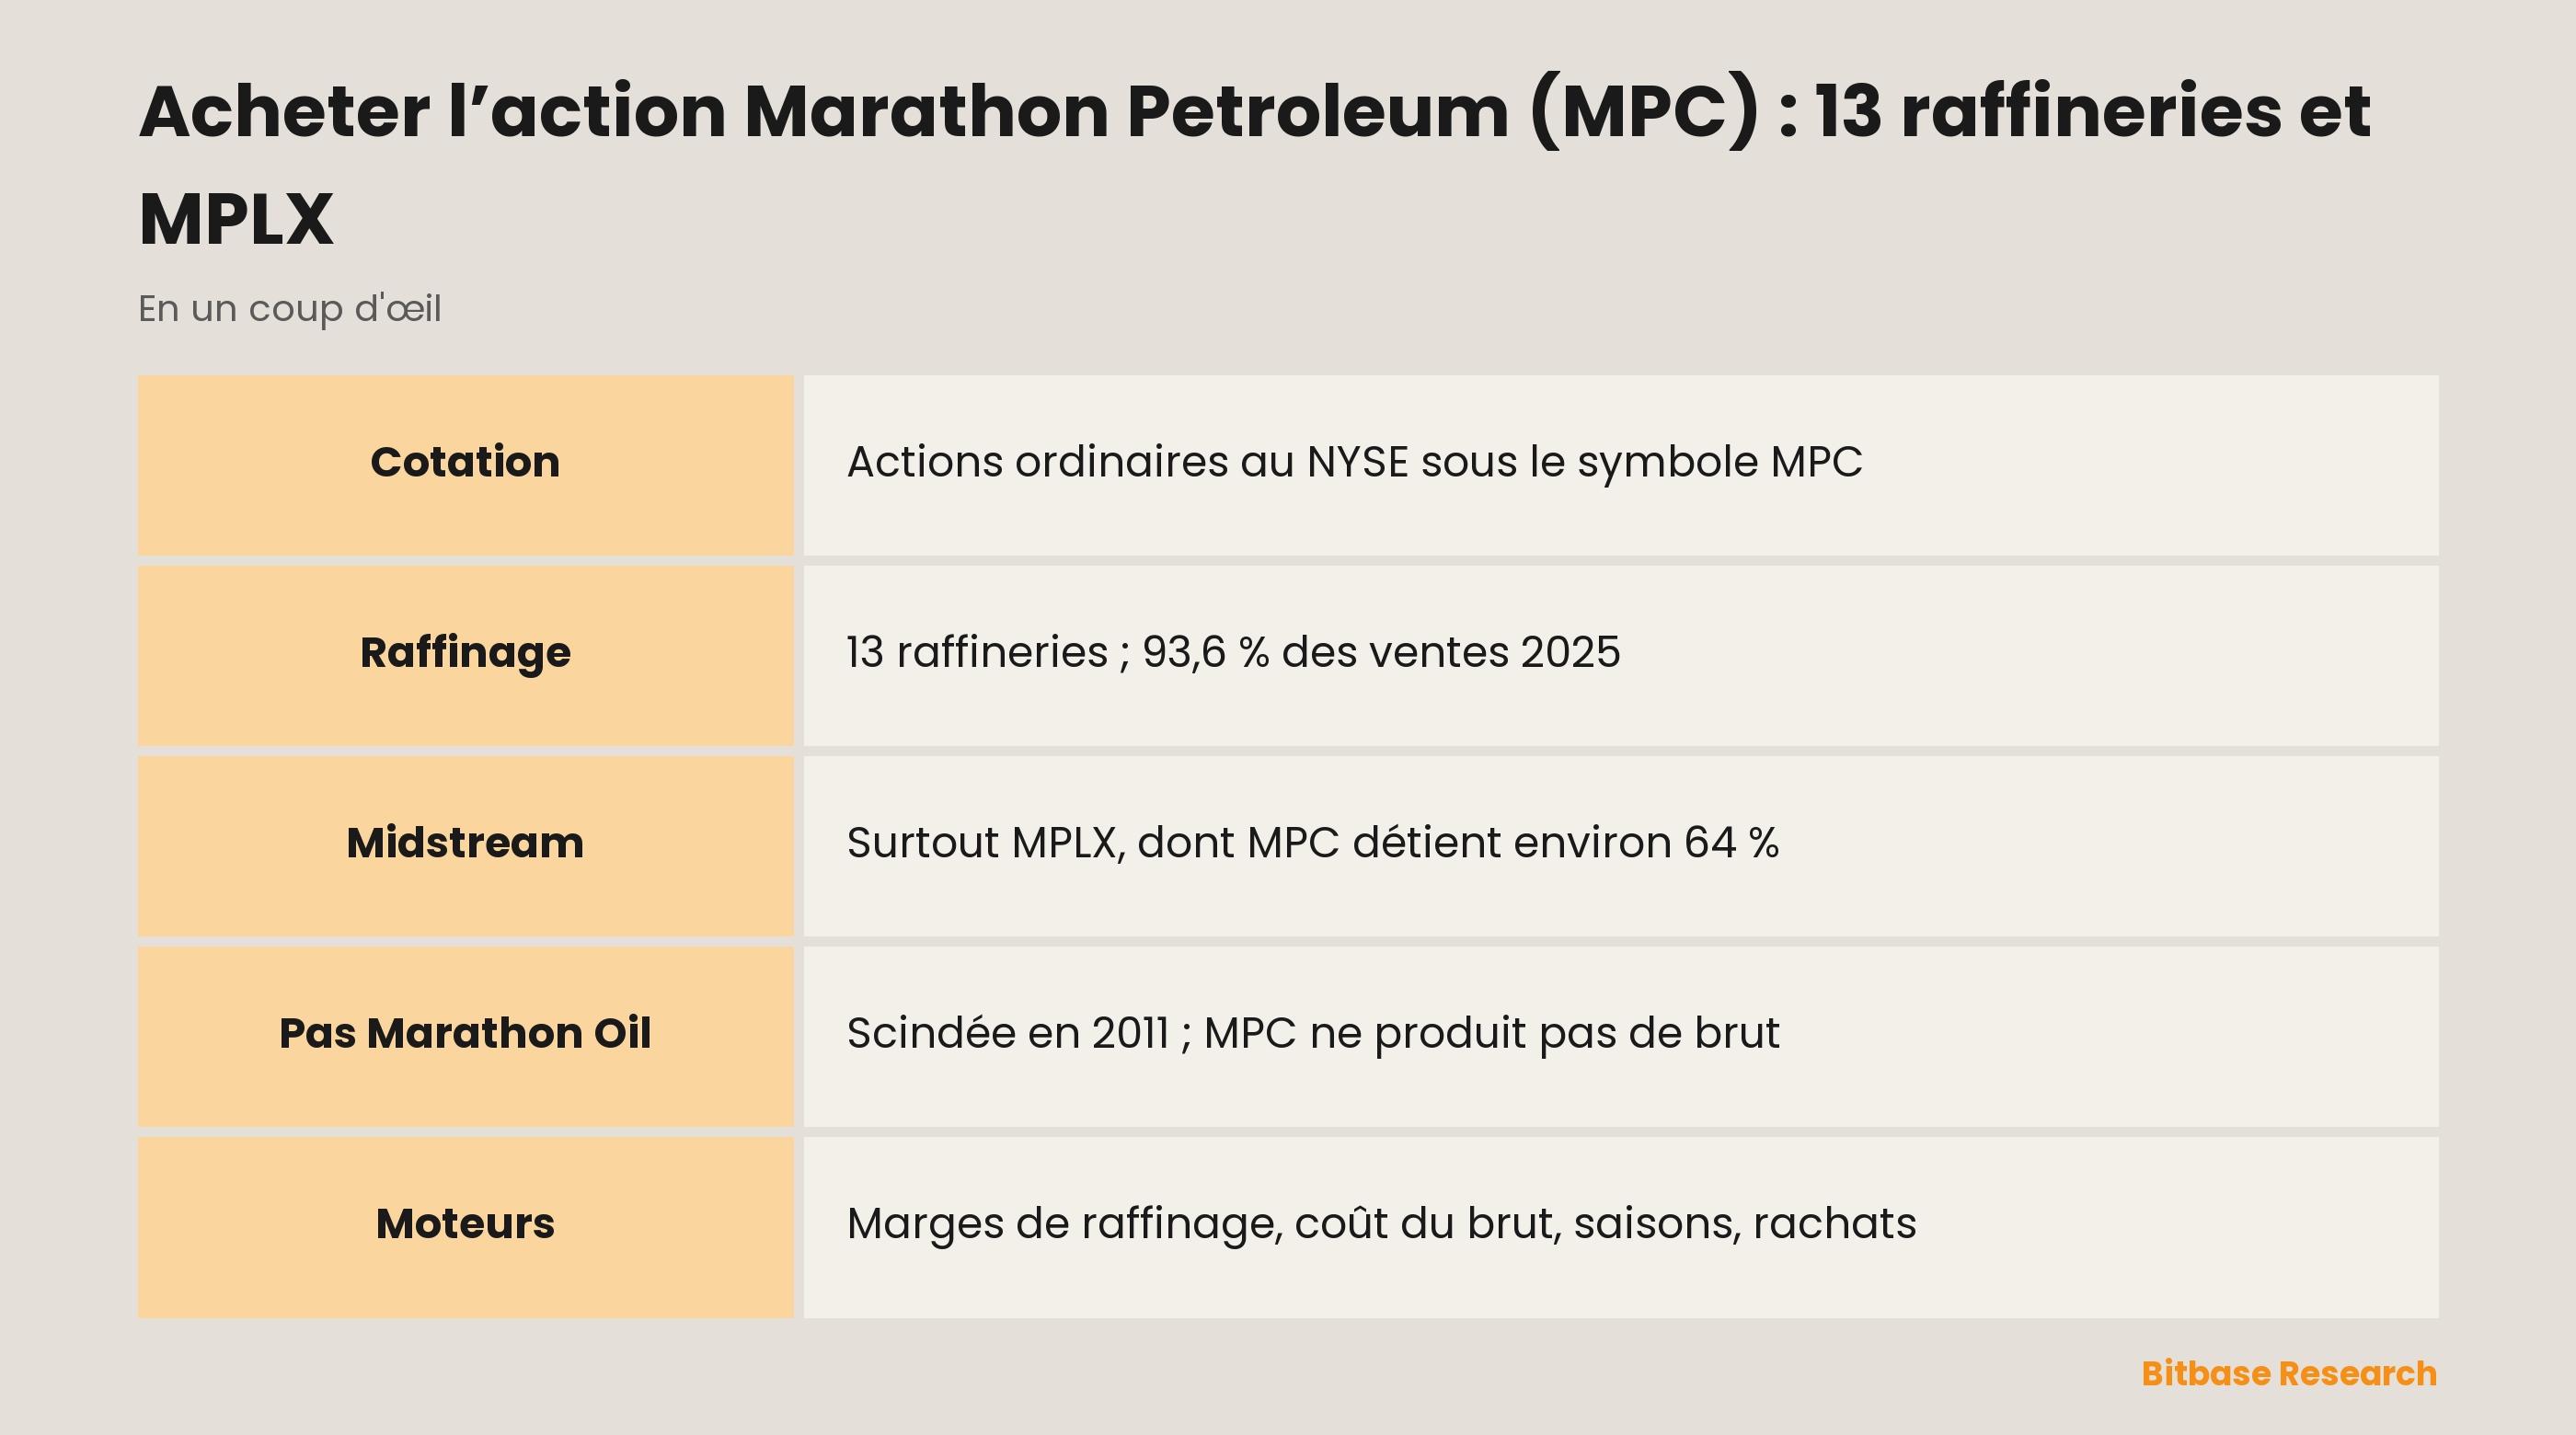
Les actions ordinaires de Marathon Petroleum sont cotées à la Bourse de New York sous le symbole MPC : n’importe quel compte-titres donnant accès aux actions américaines permet donc de passer l’ordre. Ce que recouvre ce titre est moins évident que son nom : en 2025, le raffinage a apporté 93,6 % du chiffre d’affaires, mais le segment Midstream, tourné vers les pipelines et constitué surtout de la société en commandite cotée MPLX, a dégagé environ 10 % de résultat sectoriel en plus. Ce guide distingue d’abord MPC de Marathon Oil, une autre entreprise, puis passe en revue l’achat, les moteurs du cours et les facteurs de risque.
Que fait Marathon Petroleum ?
Marathon Petroleum se présente comme une entreprise énergétique de premier plan, intégrée, active dans l’aval et le midstream, forte de près de 140 ans d’histoire dans l’énergie. Concrètement, elle achète du pétrole brut, le transforme en essence, gazole, kérosène, bitume et autres produits, puis les achemine vers le marché par pipelines, terminaux et barges. La société est immatriculée dans le Delaware, son siège est à Findlay, dans l’Ohio, et elle publie ses résultats en trois segments.
Refining & Marketing (raffinage et commercialisation) exploite 13 raffineries d’une capacité totale de 2 986 milliers de barils de brut par jour calendaire, que le 10-K arrondit à environ 3,0 millions de barils par jour. Elles se répartissent sur trois régions : la côte du golfe du Mexique représente 41,8 % de cette capacité, le Mid-Continent 39,7 % et la côte Ouest 18,5 %. Galveston Bay, à Texas City, est la plus grande ; celle de Los Angeles est, selon le rapport, la plus grande raffinerie de la côte Ouest, et celle de Detroit la seule raffinerie de pétrole actuellement en activité dans le Michigan. Le segment vend aussi du carburant. Fin 2025, on comptait 7 882 stations à l’enseigne Marathon tenues par des exploitants indépendants dans 40 États, le district de Columbia et le Mexique, ainsi que des contrats d’approvisionnement à long terme couvrant 1 162 points de vente de revendeurs directs, surtout dans le sud de la Californie et principalement sous la marque ARCO. Sa chaîne de distribution en propre, Speedway, a été cédée à 7-Eleven en mai 2021.
Midstream collecte, traite, transporte, stocke et fractionne du pétrole brut, du gaz naturel, des liquides de gaz naturel et des produits raffinés. Selon le 10-K, ce segment reflète principalement les résultats de MPLX, une société en commandite cotée (MLP) créée en 2012. MPC détient le commandité de MPLX et environ 64 % de ses parts ordinaires, et la logistique du segment travaille avant tout pour Refining & Marketing.
Renewable Diesel (diesel renouvelable) transforme de l’huile de maïs, de l’huile de soja, des graisses animales et des graisses usagées en diesel renouvelable. MPC possède une usine à Dickinson, dans le Dakota du Nord, d’une capacité de 184 millions de gallons par an, ainsi que la moitié de la coentreprise Martinez Renewables avec Neste en Californie, d’une capacité de 730 millions de gallons par an.
Ce n’est pas Marathon Oil. Les deux noms se confondent facilement, d’où l’intérêt de l’histoire. MPC a été immatriculée en 2009 au sein de Marathon Oil Corporation et, le 30 juin 2011, Marathon Oil a distribué les actions MPC à ses propres actionnaires, scindant ainsi son activité de raffinage, de commercialisation et de transport. Marathon Oil est restée un producteur de pétrole et de gaz jusqu’à son rachat par ConocoPhillips le 22 novembre 2024 ; le 10-K de MPC désigne aujourd’hui ConocoPhillips comme successeur de Marathon Oil au titre des garanties croisées prévues lors de la scission. MPC ne produit pas de pétrole : ses facteurs de risque indiquent sans détour qu’elle ne produit aucune part du brut qu’elle raffine. L’acquisition en 2018 d’Andeavor, raffineur et distributeur de carburants actif surtout dans l’Ouest et le centre des États-Unis, a nettement accru, selon le 10-K, sa diversification géographique et la taille de ses actifs.
Comment Marathon Petroleum gagne de l’argent
Presque tout le chiffre d’affaires vient de la vente de produits raffinés, mais le résultat est bien mieux réparti. La note sectorielle du 10-K de l’exercice 2025 donne ces chiffres :
| Segment | Ce qu’il vend | Part du chiffre d’affaires avec les clients externes, 2025 | EBITDA ajusté du segment, 2025 par rapport à 2024 |
|---|---|---|---|
| Refining & Marketing | Essence, distillats, bitume, propane et produits pétrochimiques | 93,6 % | +7,6 % |
| Midstream (surtout MPLX) | Pipelines, terminaux, collecte, traitement et fractionnement | 4,2 % | +3,1 % |
| Renewable Diesel | Diesel renouvelable issu d’huiles végétales et de graisses | 2,1 % | Négatif les deux années |
Les parts sont calculées sur le chiffre d’affaires externe, les variations sur l’EBITDA ajusté du segment, l’indicateur de résultat avec lequel le directeur général évalue chaque segment.
Le tableau cache une inversion. Midstream n’a fourni que 4,2 % du chiffre d’affaires externe, mais son EBITDA ajusté de 2025 a dépassé d’environ 10 % celui de Refining & Marketing. Une bonne part de son activité est interne : 51,2 % de son chiffre d’affaires sectoriel de 2025 venait d’autres segments de MPC, surtout de raffineries qui paient pour faire venir le brut et expédier les produits. Ces paiements reposent sur des contrats commerciaux à long terme avec MPLX fondés sur des redevances, certains assortis de volumes minimaux garantis, et ils s’annulent dans le compte de résultat consolidé. Le revers se trouve côté raffinage : selon le 10-K, ces coûts engagés pèsent sur le résultat du segment lorsque les volumes ou les ventes baissent ou que des raffineries sont à l’arrêt.
Chiffre d’affaires et résultat peuvent aussi évoluer en sens inverse. En 2025, le chiffre d’affaires consolidé a reculé de 4,4 % alors que l’EBITDA ajusté de Refining & Marketing progressait de 7,6 %. Ce qui compte, c’est la marge, que le 10-K définit comme l’écart entre le prix des produits raffinés vendus et le coût du brut et des autres intrants raffinés, transport compris.
La gamme de produits penche vers les carburants routiers. L’essence a représenté 53,3 % des volumes de produits raffinés vendus en 2025 et les distillats, surtout gazole et kérosène, 33,3 % ; les cargaisons destinées à l’export, 10,8 %. Côté intrants, 70,5 % du brut traité venait des États-Unis, 21,5 % du Canada et 8,0 % d’autres pays. Les raffineries ont tourné à 94 % de leur capacité en brut en 2025, contre 92 % l’année précédente, et 45 % du brut traité était du brut soufré, plus riche en soufre, qui s’achète généralement avec une décote par rapport aux bruts de référence.
L’action MPC en bref
| Donnée | MPC |
|---|---|
| Place de cotation | Bourse de New York (NYSE) |
| Symbole | MPC |
| Titre | Actions ordinaires, seul titre de la section 12(b) en page de garde du 10-K |
| CUSIP | 56585A102 |
| Secteur | Énergie : raffinage de brut, distribution de carburants et midstream |
| Indices | Membre du S&P 500 ; détenue par l’Energy Select Sector SPDR (XLE) ; absente du Dow Jones Industrial Average |
| Siège | Findlay, Ohio |
| Immatriculation | Delaware, 2009 ; indépendante depuis la scission du 30 juin 2011 |
| Exercice | Se termine le 31 décembre |
| Division d’actions | Deux pour une, distribuées le 10 juin 2015 |
| Dividende | Versement trimestriel en numéraire, déclaré à chaque fois par le conseil |
| Filiale cotée | MPLX LP (NYSE : MPLX), contrôlée par MPC |
| Identifiant SEC | CIK 1510295 |
Les lignes sur les indices proviennent des fichiers de portefeuille quotidiens de State Street du 28 octobre 2026. Cours en temps réel, capitalisation et rendement figurent sur la page de l’action Marathon Petroleum sur Bitbase.
Comment acheter l’action Marathon Petroleum
MPC est constituée aux États-Unis et c’est directement son action ordinaire qui est cotée au NYSE ; ni certificat de dépôt ni catégorie d’actions étrangère n’entre en jeu. Le parcours habituel :
1. Choisissez un courtier qui accède aux Bourses américaines. Hors des États-Unis, regardez du côté des banques et courtiers locaux qui proposent des actions américaines, ou des courtiers internationaux, et assurez-vous de l’autorité qui supervise l’établissement.
2. Passez les vérifications du compte. Les investisseurs qui ne sont pas des personnes américaines signent en général le formulaire W-8BEN de l’IRS, qui atteste leur statut étranger et permet au courtier d’appliquer, le cas échéant, le taux réduit d’une convention fiscale.
3. Alimentez-le. Si votre argent n’est pas en dollars, la conversion a son propre coût : mettez cet écart en balance avec les frais de transaction.
4. Contrôlez le titre. Saisissez MPC et assurez-vous que le nom affiché est Marathon Petroleum Corporation, et non MPLX.
5. Choisissez le type d’ordre. Investor.gov, le site pédagogique de la SEC, explique qu’un ordre au marché est certain d’être exécuté, sans garantie de prix, alors qu’un ordre à cours limité ne s’exécute qu’au prix fixé ou mieux. Avant la première transaction, il vaut la peine de lire comment s’exécutent les ordres au marché et à cours limité.
Fractions d’action. Certains courtiers vendent des fractions d’action, mais Investor.gov rappelle que tous les courtiers ne proposent pas l’investissement fractionné et que le détenteur de fractions peut ne pas avoir de droit de vote.
Impôt sur les dividendes pour les non-résidents. Selon l’IRS, l’essentiel des revenus de source américaine touchés par des étrangers supporte un impôt américain de 30 %, et qu’une convention fiscale peut réduire ce taux. L’impôt est en général retenu sur le versement lui-même, et son traitement dans votre pays dépend des règles locales.
MPC n’est pas MPLX. En achetant des actions MPC, vous détenez indirectement la participation de MPC dans MPLX, en plus des raffineries. Les parts de MPLX se négocient séparément au NYSE sous le symbole MPLX et sont des intérêts dans une société en commandite — un autre titre, dont le traitement fiscal figure parmi les risques propres listés dans le 10-K de MPC. Si c’est la société en commandite que vous visiez, c’est un autre ordre.
Par un fonds. MPC figure dans les fonds indiciels sur le S&P 500 et dans l’Energy Select Sector SPDR, entre autres. Un fonds répartit l’argent sur de nombreuses entreprises, si bien que le résultat dépend beaucoup moins des marges d’un seul raffineur.
Ce qui fait bouger l’action MPC
Les marges de raffinage. Le premier facteur de risque indique que les résultats financiers dépendent de marges de raffinage volatiles, elles-mêmes tributaires de facteurs hors du contrôle de l’entreprise. Dans le secteur, cette marge se résume par le crack spread, que le 10-K présente comme un indicateur approché de la marge de raffinage. L’entreprise suit un panier pondéré à 42 % côte du Golfe, 40 % Mid-Continent et 18 % côte Ouest, proche de la répartition de sa capacité, et sa partie MD&A contient un tableau de sensibilité qui estime de combien le résultat annuel du segment varie pour chaque dollar de mouvement. Les écarts peuvent être importants : au deuxième trimestre 2026, l’EBITDA ajusté de Refining & Marketing a plus que triplé sur un an, ce que le 10-Q attribue à des marges réalisées plus élevées et à des prix des produits tirés par des perturbations de l’approvisionnement mondial en brut. Celui de Midstream a progressé de 8,3 % sur la même comparaison.
Coût du brut et différentiels. La marge dépend aussi de ce que MPC paie son brut par rapport aux références. Selon le 10-K, des écarts plus larges entre bruts doux et soufrés améliorent en général la marge de Refining & Marketing, d’où l’importance de cette part de 45 % de brut soufré. Comme 21,5 % du brut de 2025 venait du Canada, le rapport cite aussi parmi les facteurs de marge les droits de douane sur les biens importés aux États-Unis, dont le brut et les autres intrants. Le calendrier ajoute du bruit : l’entreprise achète généralement ses intrants plusieurs semaines avant de les raffiner et de vendre les produits.
Saisons et arrêts techniques. Dans la plupart de ses marchés, la demande d’essence, de gazole et de bitume est plus forte au printemps et en été, avec davantage de trafic routier et de chantiers ; le 10-K prévient donc que les résultats du raffinage aux premier et quatrième trimestres peuvent être inférieurs à ceux des deuxième et troisième. Chaque raffinerie arrête aussi périodiquement des unités pour des grands arrêts programmés, dont le calendrier se lit dans les volumes et les coûts trimestriels.
Règles sur les carburants et Californie. En tant que producteur de carburants, MPC doit respecter la norme fédérale sur les carburants renouvelables (RFS) et, lorsqu’elle n’incorpore pas elle-même assez de carburant renouvelable, elle doit acheter des RIN sur le marché libre. La Californie ajoute sa propre couche autour de la raffinerie de Los Angeles : la loi de l’État permet au régulateur de fixer une marge maximale de raffinage de l’essence assortie d’une pénalité et d’imposer des stocks minimaux de carburant. En août 2025, la California Energy Commission a annoncé qu’elle ne donnerait pas suite à la pénalité sur la marge pendant au moins cinq ans et, le même mois, elle a ouvert une procédure d’information sur les stocks minimaux.
Les distributions de MPLX. MPLX verse des distributions trimestrielles sur ses parts, et la grosse participation de MPC en fait le premier bénéficiaire. Ces flux dépendent des volumes dans les bassins où opère MPLX, un lien que la section suivante cite d’après les facteurs de risque.
Rachats et dividendes. La politique de retour aux actionnaires a transformé le nombre d’actions : selon la page de garde du 10-K, il y en avait environ 55 % de moins en février 2026 qu’en février 2021, juste avant la finalisation de la vente de Speedway. Le dividende déclaré par action a augmenté de 10,1 % en 2024 et de 10,2 % en 2025, et en mai 2026 le conseil a approuvé une nouvelle autorisation de rachat sans date d’expiration. Le même facteur de risque lie les deux aux marges : la capacité à racheter des actions et à verser le dividende aux niveaux prévus dépend fortement des marges réalisées sur les produits raffinés.
Les principaux facteurs de risque de Marathon Petroleum
La rubrique 1A est longue. Voici les six points qui pèsent le plus directement sur une action MPC :
Volatilité des marges. Déjà traitée plus haut, et ce n’est pas un hasard si elle arrive en tête : presque tout le reste du rapport, des rachats à la capacité d’endettement, est présenté comme en dépendant.
Demande de carburants à long terme. Selon le rapport, les évolutions du secteur, du marché, des technologies et de la réglementation en matière d’émissions, d’efficacité énergétique et de véhicules à carburants alternatifs pourraient réduire la demande de carburants liquides pour le transport. Avec plus de la moitié des volumes vendus en essence, la phrase a du poids.
Pas de production de brut en propre. L’entreprise achète tout son brut, et le 10-K note que les concurrents qui produisent du pétrole sont parfois mieux armés pour traverser les périodes de marges de raffinage déprimées ou de pénurie d’intrants.
Risques industriels. Le rapport indique que les activités sont exposées à des interruptions et comportent des dangers et des risques inhérents, susceptibles de nuire aux résultats et à la situation financière. Dans sa liste d’incertitudes, le 10-K cite aussi les incidents industriels et autres arrêts non programmés touchant les raffineries.
Dépendance à MPLX. Selon le facteur de risque, une baisse significative de la production de pétrole et de gaz dans les zones où opère MPLX peut nuire à son activité et à la trésorerie disponible pour les distributions aux porteurs de parts, dont MPC.
Contentieux climatiques et dette. Le rapport avertit que les entreprises de l’énergie font face à de plus en plus de contentieux environnementaux et climatiques. Le 10-K de 2025 recensait des actions climatiques contre MPC dans le Delaware, le Maryland et l’Oregon ; au 10-Q du deuxième trimestre 2026, une seule restait pendante, dans le Delaware. Par ailleurs, l’entreprise signale des obligations d’endettement importantes ; fin 2025, 78,1 % de sa dette totale et de ses obligations de location-financement revenaient à MPLX et à ses filiales.
Au-delà du rapport, une position sur un seul titre concentre le résultat sur une entreprise, et un achat en devise étrangère y ajoute les variations de change.
Comment étudier MPC par vous-même
Marathon Petroleum rend compte à la SEC sous le CIK 1510295 : un 10-K annuel (celui de 2025 a été déposé le 26 février 2026), un 10-Q après chacun des trois premiers trimestres et des 8-K quand survient un fait important, comme une publication de résultats ou un changement au conseil. Un 8-K du 29 octobre 2026 annonçait par exemple l’arrivée d’un nouvel administrateur au 1er mars 2027.
Dans le 10-K, la rubrique 1 énumère chaque raffinerie avec sa capacité et décrit les marques ; la rubrique 1A regroupe les facteurs de risque ; le MD&A contient les définitions des crack spreads, le tableau de sensibilité et les statistiques complémentaires du raffinage, dont le taux d’utilisation et la part de brut soufré. La note sectorielle découpe chiffre d’affaires et EBITDA ajusté en trois. Comme le Midstream se compose en grande partie de MPLX, les volumes des pipelines et les distributions s’étudient mieux dans les rapports de la société en commandite elle-même, déposés sous le CIK 1552000.
En lisant un trimestre, comparez-le au même trimestre de l’année précédente plutôt qu’au précédent, car les saisons et les calendriers d’arrêts faussent les comparaisons séquentielles. Pour comparer avec d’autres sociétés cotées, consultez les pages d’actions américaines de Bitbase.
Questions fréquentes sur l’action Marathon Petroleum
Marathon Petroleum et Marathon Oil sont-elles la même entreprise ?
Non. Marathon Oil a scindé Marathon Petroleum le 30 juin 2011 et a continué à produire du pétrole et du gaz jusqu’à son rachat par ConocoPhillips en novembre 2024. MPC est le raffineur et distributeur de carburants, et ne produit rien du brut qu’elle traite.
Peut-on acheter l’action Marathon Petroleum avec des cryptomonnaies ?
Pas directement. Chez un courtier, les actions MPC sont cotées et réglées en dollars américains : il faut donc d’abord vendre ses cryptomonnaies contre de l’argent, ce qui constitue dans de nombreux pays un événement imposable, puis virer cet argent sur un compte-titres. En échange, vous recevez une action nominative qui donne droit de vote et droit au dividende.
Marathon Petroleum verse-t-elle un dividende ?
Oui, tous les trimestres, et chaque versement est déclaré par le conseil. Le dividende déclaré par action a progressé de 10,2 % en 2025, mais le 10-K lie la capacité à continuer de le verser aux niveaux prévus aux marges de raffinage.
Qu’est-ce que MPLX, et les actionnaires de MPC en sont-ils propriétaires ?
MPLX est une société en commandite cotée séparément qui exploite l’essentiel de l’activité Midstream de MPC. MPC détient son commandité et environ 64 % de ses parts ordinaires : une action MPC comporte donc un intérêt indirect, tandis que les parts de MPLX se négocient elles-mêmes au NYSE sous le symbole MPLX.
L’action MPC a-t-elle déjà été divisée ?
Oui. Le conseil a décidé une division de deux pour une sous forme de dividende en actions, distribuées le 10 juin 2015, et les actions ont commencé à coter sur une base ajustée dès le lendemain.
MPC fait-elle partie du S&P 500 ?
Oui. Marathon Petroleum figure dans le fichier de portefeuille du SPY publié par State Street au 28 octobre 2026, comme dans celui de l’Energy Select Sector SPDR. Dans le fichier du DIA à la même date, qui recense les 30 titres du Dow Jones Industrial Average, elle est absente.
En résumé
Passer l’ordre est la partie facile : un compte qui accède au NYSE, le symbole MPC et un ordre limité ou au marché. Ce qui mérite davantage de réflexion, c’est ce que l’on détient : un raffineur qui achète tout son brut, plus une activité Midstream, surtout la société en commandite MPLX, dont le résultat sectoriel a dépassé celui des raffineries en 2025. Marges de raffinage, saisons, règles sur les carburants et rythme des rachats : c’est ce que met à jour chaque nouveau 10-Q, alors lisez le dernier avant de décider quelle part donner à une seule valeur énergétique.
Articles associés
Autres articles Bitbase sur ce sujet :
- Acheter l’action Enbridge (ENB) : pipelines, dividende, Line 5
- Acheter l’action Eni (E) : ADR, part de l’État et dividendes
- Acheter l’action Enterprise Products (EPD) : parts de MLP et K-1
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en octobre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Marathon Petroleum, formulaire 10-K de l’exercice 2025 : activité, raffineries, segments, risques (SEC EDGAR) www.sec.gov
[2] Marathon Petroleum, formulaire 10-Q du trimestre clos le 30 juin 2026 (SEC EDGAR) www.sec.gov
[3] Marathon Petroleum, formulaire 8-K du 29 octobre 2026 : élection d’un administrateur (SEC EDGAR) www.sec.gov
[4] Marathon Petroleum, communiqué sur la division par deux, 29 avril 2015 (annexe au 8-K, SEC EDGAR) www.sec.gov
[5] ConocoPhillips, formulaire 10-K de l’exercice 2024 : finalisation du rachat de Marathon Oil (SEC EDGAR) www.sec.gov
[6] MPLX LP, formulaire 10-K de l’exercice 2025 (SEC EDGAR) www.sec.gov
[7] Marathon Petroleum, page de garde du 10-K de l’exercice 2020 : actions en circulation (SEC EDGAR) www.sec.gov
[8] State Street SPDR S&P 500 ETF Trust (SPY) : page du fonds et portefeuille quotidien www.ssga.com
[9] State Street Energy Select Sector SPDR ETF (XLE) : page du fonds et portefeuille quotidien www.ssga.com
[10] State Street SPDR Dow Jones Industrial Average ETF Trust (DIA) : page du fonds et portefeuille quotidien www.ssga.com
[11] Investor.gov (SEC) : types d’ordres www.investor.gov
[12] Investor.gov (SEC) : bulletin aux investisseurs sur les fractions d’action www.investor.gov
[13] IRS : retenue à la source des non-résidents (NRA Withholding) www.irs.gov