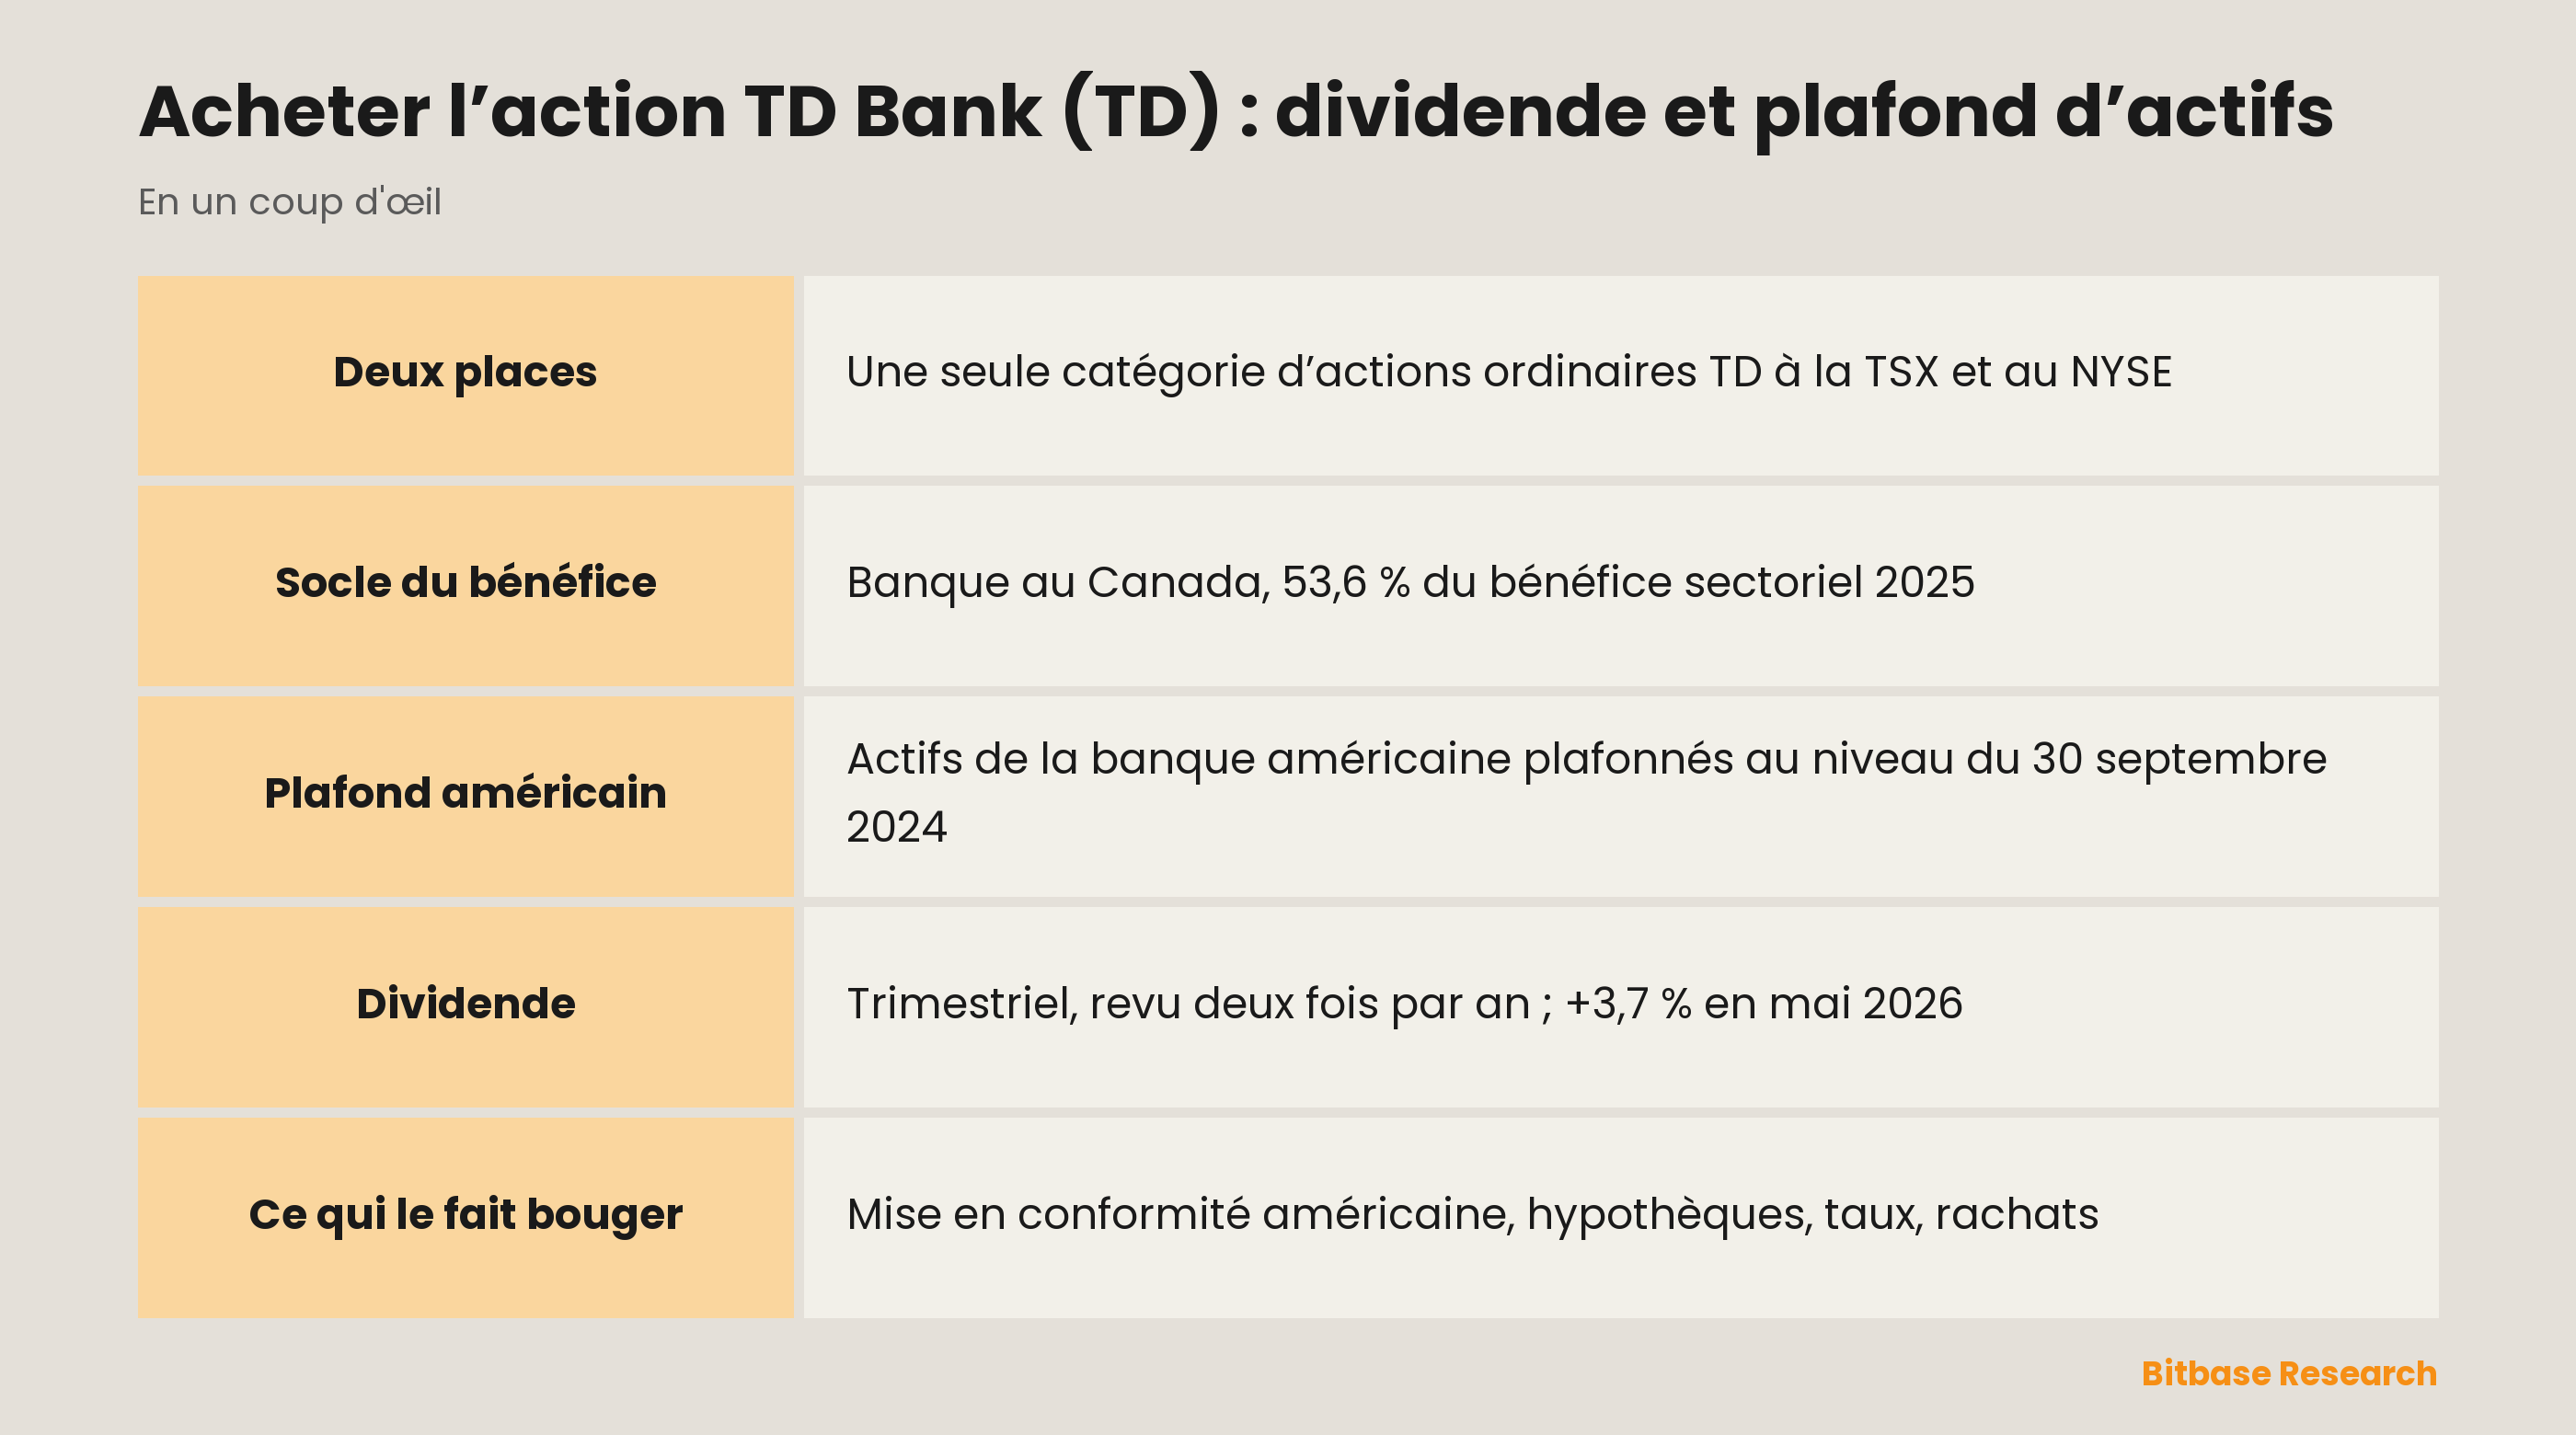
Il y a deux cotations, mais à Toronto comme à New York s’échange la même catégorie d’actions ordinaires TD : pour acheter l’action TD Bank, un compte-titres ouvert sur la Bourse de Toronto ou la Bourse de New York suffit, sans certificat de dépôt intermédiaire. Ce qui distingue cette banque, c’est son second marché domestique : depuis octobre 2024, un régulateur américain interdit à ses deux filiales bancaires aux États-Unis de laisser leurs actifs moyens combinés dépasser leur niveau du 30 septembre 2024.
Que fait TD Bank au Canada et aux États-Unis ?
The Toronto-Dominion Bank est une banque à charte de l’annexe 1 (Schedule 1), régie par la loi canadienne sur les banques (Bank Act). Elle est née le 1er février 1955 de la fusion de The Bank of Toronto, dotée d’une charte en 1855, et de The Dominion Bank, dotée d’une charte en 1869 ; son siège social se trouve au Toronto-Dominion Centre, à Toronto. Avec ses filiales, elle opère sous le nom de TD Bank Group.
TD publie ses résultats selon quatre secteurs d’activité, plus un secteur Siège social qui regroupe la trésorerie et les fonctions communes du groupe. Les Services bancaires personnels et commerciaux au Canada exploitent TD Canada Trust et TD Auto Finance Canada. Les Services de détail aux États-Unis, rebaptisés Services bancaires aux États-Unis depuis le premier trimestre de l’exercice 2026, couvrent la banque des particuliers et des entreprises dans des succursales du Maine à la Floride, TD Auto Finance U.S. et la gestion de patrimoine américaine. Gestion de patrimoine et Assurance réunit TD Direct Investing, le conseil et la gestion d’actifs avec TD Insurance, qui vend de l’assurance de dommages directement et auprès de groupes d’affinité, ainsi que de l’assurance vie et santé. Les Services bancaires de gros opèrent sous les marques TD Securities et TD Cowen ; TD a finalisé le rachat de Cowen Inc. le 1er mars 2023.
Deux événements ont remodelé le groupe. Quand Schwab a racheté TD Ameritrade en 2020, TD a échangé sa participation d’environ 43 % dans le courtier contre environ 13,5 % de The Charles Schwab Corporation, puis il a cédé les 10,1 % restants le 12 février 2025. Par ailleurs, le 10 octobre 2024, TD a annoncé ce qu’il appelle un « règlement global » (Global Resolution) des enquêtes américaines sur son programme de lutte contre le blanchiment, à l’origine du plafond d’actifs.
D’où viennent les revenus de TD
L’exercice 2025 s’est achevé le 31 octobre 2025. La vente de la participation dans Schwab a produit un gain exceptionnel que TD a comptabilisé dans son secteur Siège social ; le tableau ne compare donc que les quatre secteurs d’activité.
| Secteur | Part des revenus 2025 | Part du résultat net 2025 |
|---|---|---|
| Services bancaires personnels et commerciaux au Canada | 37,0 % | 53,6 % |
| Services de détail aux États-Unis (désormais Services bancaires aux États-Unis) | 22,0 % | 14,2 % |
| Gestion de patrimoine et Assurance | 26,0 % | 20,4 % |
| Services bancaires de gros | 15,0 % | 11,8 % |
Parts calculées sur le total des quatre secteurs, d’après le rapport annuel de l’exercice 2025.
Le bénéfice vient d’abord du Canada. Les Services bancaires personnels et commerciaux au Canada ont dégagé plus de la moitié du résultat net des quatre secteurs ; 80,7 % de leurs revenus étaient des revenus d’intérêts nets, c’est-à-dire ce que rapportent les prêts moins ce que coûtent les dépôts, et ces revenus ont progressé de 4,5 %. Gestion de patrimoine et Assurance fonctionne à l’inverse : 89,7 % de ses revenus provenaient des frais, des commissions et de l’assurance plutôt que des intérêts, avec une croissance de 7,6 %. Les revenus des Services bancaires de gros sont presque entièrement des revenus de négociation et de commissions, et ce secteur a crû le plus vite des quatre, de 15,2 %.
Le secteur américain a rétréci à dessein. En dollars américains, ses revenus publiés ont reculé de 12 % sur l’exercice 2025 alors même que ses revenus d’intérêts nets augmentaient de 4 % : pour se ménager de la place sous le plafond, TD a vendu des obligations à perte et cédé ou réduit des portefeuilles de prêts. Ces pertes ont fait passer les revenus autres que d’intérêts du secteur légèrement sous zéro sur l’année.
À l’échelle du groupe, les revenus d’intérêts nets ont représenté 48,8 % des revenus publiés de 2025 ; le reste est venu des frais, de la négociation, de l’assurance et d’autres revenus, gain sur Schwab compris.
L’action TD en un tableau
| Élément | TD |
|---|---|
| Places de cotation | Bourse de Toronto (TSX) et Bourse de New York (NYSE) |
| Symbole | TD sur les deux places |
| Ce que vous achetez | Des actions ordinaires, seul titre de TD enregistré au NYSE ; pas de certificats de dépôt |
| Devise de cotation | Dollar canadien à Toronto, dollar américain à New York |
| Exercice | Clos le 31 octobre |
| Information financière | Formulaire 40-F annuel et formulaires 6-K trimestriels, en IFRS et en dollars canadiens |
| Dividende | Déclaré chaque trimestre par le conseil, revu deux fois par an ; ratio de distribution cible de 40 % à 50 % du résultat ajusté |
| Dernière division | Dividende en actions d’une pour une le 31 janvier 2014, équivalant à une division par deux |
| Fonds indiciels | Détenue par iShares XIU (S&P/TSX 60) ; absente des positions S&P 500 du SPY (fichiers du 16 octobre 2026) |
| Identifiant SEC | CIK 947263 |
Les deux cotations évoluent chacune de leur côté pendant la séance et restent liées par le taux de change ; le cours en temps réel figure sur la page de l’action TD sur Bitbase.
Acheter l’action TD Bank étape par étape
Les actions de New York et de Toronto sont le même titre : le vrai choix porte sur le marché et la devise qui conviennent à votre compte.
1. Choisissez un courtier qui a le bon accès. Tous ne couvrent pas les deux marchés ; vérifiez qui agrée la société là où vous vivez.
2. Déclarez votre résidence fiscale à l’ouverture du compte. C’est elle qui déterminera la retenue canadienne prélevée sur vos dividendes.
3. Alimentez le compte dans la devise de l’opération. Dollars canadiens pour la TSX, dollars américains pour le NYSE ; l’écart de change peut coûter plus que la commission.
4. Vérifiez le nom. Le résultat doit indiquer les actions ordinaires de The Toronto-Dominion Bank ; les actions privilégiées de TD se négocient aussi à la TSX, sous d’autres symboles.
5. Choisissez le type d’ordre. Un ordre au marché s’exécute au meilleur prix disponible à son arrivée en bourse, tandis qu’un ordre à cours limité plafonne le prix payé. Avant d’intervenir à une ouverture agitée, mieux vaut savoir comment s’exécutent les ordres au marché.
6. Fixez la quantité. Les fractions d’action n’existent que chez les courtiers qui les proposent, et une fraction peut ne pas donner de droit de vote.
7. Conservez les justificatifs. Avis d’opéré et relevés de dividendes gardent la trace de votre prix de revient et de l’impôt retenu.
Retenue d’impôt canadienne. Les dividendes que TD verse à des non-résidents relèvent de la partie XIII (Part XIII) de la loi canadienne de l’impôt sur le revenu. L’Agence du revenu du Canada indique que les non-résidents paient un impôt de 25 % sur les montants imposables en vertu de la partie XIII, et les dividendes figurent sur cette liste ; la loi ou une convention fiscale peut abaisser ce taux, et le formulaire NR301 est la déclaration par laquelle un non-résident réclame les avantages d’une convention. Acheter au NYSE n’y change rien, et votre pays peut imposer le même dividende une seconde fois.
Réinvestissement et fonds. TD propose un régime de réinvestissement des dividendes (DRIP), dans lequel les dividendes en espèces achètent de nouvelles actions ordinaires ; la participation est facultative, et c’est à votre courtier de dire s’il peut inscrire les titres de votre compte. Pour détenir TD via un fonds, l’iShares S&P/TSX 60 Index ETF (XIU) de BlackRock la compte parmi ses positions, alors que le fichier du SPY de State Street daté du 16 octobre 2026 ne comporte aucune ligne TD.
Ce qui fait varier le cours de TD
Le calendrier de la remise en conformité américaine. TD a indiqué qu’en décembre 2025 il avait mené à bien la plupart des mesures correctives de la direction, mais qu’en 2026 et 2027 restent un travail considérable et des étapes importantes, dont un examen rétrospectif des déclarations d’activités suspectes qu’il compte achever en 2027. Parmi les chantiers déjà menés figure un nouveau système de surveillance des transactions, le logiciel qui repère les schémas que les régulateurs jugent suspects. Chaque étape doit être validée par l’audit interne, examinée par un contrôleur indépendant et approuvée par les régulateurs bancaires américains et le département de la Justice, et TD prévient que le calendrier pourrait s’allonger.
La marge sous le plafond d’actifs. Si la banque américaine ne respecte pas tous les articles applicables des ordonnances de l’OCC, l’autorité fédérale américaine de contrôle des banques nationales, l’OCC peut exiger qu’elle réduise ses actifs de jusqu’à 7 % supplémentaires pour chaque année de non-conformité. TD a déjà réduit les actifs de la banque américaine de plus de 10 % par rapport au niveau du 30 septembre 2024 et dit vouloir garder une marge suffisante sous la limite tout en réorientant du capital vers des activités de base plus rentables.
Le renouvellement des prêts hypothécaires au Canada. Dans son rapport annuel, TD explique que les prêts hypothécaires dont la durée d’amortissement restante dépasse 30 ans sont surtout des prêts canadiens à taux variable dont les versements n’ont pas suivi les hausses de taux passées. À la fin de l’exercice 2025, avec les versements actuels, 4,7 % de ses prêts hypothécaires résidentiels canadiens avaient encore plus de 35 ans d’amortissement devant eux, contre 8,7 % un an plus tôt, et au renouvellement la durée d’amortissement revient à la durée contractuelle restante, ce qui peut exiger des versements plus élevés. 79,8 % de ces prêts hypothécaires canadiens n’étaient pas assurés.
Les taux d’intérêt. Le test de sensibilité de TD, qui exclut les Services bancaires de gros, estime qu’une hausse immédiate et durable de 100 points de base ajouterait sur 12 mois des revenus d’intérêts nets équivalant à environ 2,4 % du total de l’exercice 2025, et qu’une baisse équivalente en retrancherait environ 2,6 %. Une baisse des taux pénalise donc un peu plus qu’une hausse n’aide.
Le capital rendu aux actionnaires. La vente de Schwab a relevé de 238 points de base le ratio de fonds propres de catégorie 1 sous forme d’actions ordinaires (CET1) de TD, qui a terminé l’exercice 2025 à 14,7 % et s’établissait à 14,3 % au 31 juillet 2026. Un rachat lancé le 20 janvier 2026 avait annulé 47,2 millions d’actions au 25 septembre, et un nouveau programme portant sur jusqu’à 61 millions d’actions, soit environ 3,74 % des actions en circulation fin août 2026, a démarré le 9 octobre 2026 après l’approbation du BSIF (OSFI), le régulateur bancaire canadien.
Les risques que TD signale dans son rapport annuel
Des échéances de remise en conformité manquées. La banque écrit que ne pas satisfaire à temps aux exigences du « règlement global » pourrait entraîner des amendes et pénalités supplémentaires, des restrictions d’activité, des limites aux distributions de capital des filiales, des exigences de fonds propres ou de liquidité accrues, des mesures d’exécution, une surveillance renforcée et d’autres conséquences défavorables, qui pourraient être importantes. Un manquement aux accords de plaidoyer de culpabilité pendant leur période de probation de cinq ans pourrait déclencher de nouvelles poursuites.
Un second examen au Canada. Après le premier trimestre de l’exercice 2025, le CANAFE (FINTRAC), la cellule canadienne de renseignement financier et de lutte contre le blanchiment, a commencé à examiner les mesures prises par TD pour corriger des manquements antérieurs. Le rapport du troisième trimestre 2026 indique que cet examen se poursuit et que, selon son issue, il pourrait entraîner d’autres mesures réglementaires.
L’accord de dépôts avec Schwab. TD conserve des dépôts de clients de Schwab au titre d’un accord sur des comptes de dépôt assurés dont la durée initiale court jusqu’au 1er juillet 2034. L’accord oblige Schwab à indemniser TD dans certains cas d’inexécution ; si ces paiements faisaient défaut, les résultats de TD en souffriraient, selon la banque, par une perte de revenus, une éventuelle hausse du coût de financement pour remplacer les dépôts et des pertes liées surtout aux couvertures.
Une dilution si la banque vacille. Les actions privilégiées et les autres instruments de fonds propres hors actions ordinaires émis depuis 2013 comportent une clause de non-viabilité : si le BSIF juge que la banque n’est plus viable ou est sur le point de ne plus l’être, ces instruments peuvent être convertis en un nombre non fixé d’avance d’actions ordinaires, et la part des actionnaires existants diminue.
À cela s’ajoute qu’une seule action bancaire lie votre argent à un seul bilan, et que TD déclare ses dividendes en dollars canadiens : à moins de dépenser dans cette devise, cours et revenus vous parviennent à travers un taux de change.
Où vérifier les documents de TD
TD dépose ses documents auprès de la SEC sous le CIK 947263. Son rapport annuel prend la forme d’un formulaire 40-F : l’édition de l’exercice 2025, déposée le 4 décembre 2025, contient la notice annuelle, le rapport de gestion (MD&A) et les états financiers audités. Les rapports trimestriels arrivent sur formulaire 6-K ; le plus récent au moment d’écrire ces lignes, celui du troisième trimestre de l’exercice 2026, a été déposé le 27 août 2026. Les mêmes documents figurent sur SEDAR+ et sur le site Relations avec les investisseurs de TD.
Dans le MD&A, commencez par la section sur la remise en conformité du programme américain de lutte contre le blanchiment, qui énumère toutes les conditions du règlement et le calendrier ; selon TD, le texte intégral des ordonnances et des accords de plaidoyer se trouve sur SEDAR+. La page de couverture lisible par machine du 40-F, R1.htm, confirme que les actions ordinaires sont le seul titre de TD enregistré au NYSE, et le communiqué de l’OCC du 10 octobre 2024 a annoncé l’ordonnance qui restreint la croissance de la banque. Pour les cours d’autres établissements, parcourez les pages d’actions d’autres sociétés sur Bitbase.
Questions fréquentes sur l’action TD Bank
Acheter l’action TD, est-ce posséder TD Bank aux États-Unis ?
Vous achetez la société mère. Le symbole TD à Toronto et à New York appartient à The Toronto-Dominion Bank, dont le siège est à Toronto. La banque américaine TD Bank, N.A. est une filiale que la mère détient entièrement, directement ou par d’autres filiales ; elle n’a donc pas d’actions propres en circulation, et ses résultats sont intégrés au secteur Services bancaires aux États-Unis.
En quoi consiste le plafond d’actifs de la banque américaine de TD ?
C’est l’une des conditions du règlement d’octobre 2024 : l’actif total moyen combiné de TD Bank, N.A. et de TD Bank USA, N.A. ne peut dépasser leur total commun du 30 septembre 2024, et les nouveaux produits, services, marchés et succursales aux États-Unis exigent l’approbation de l’OCC tant que le régulateur n’a pas accepté les politiques améliorées de la banque contre le blanchiment. Dans le même règlement, TD Bank, N.A. a plaidé coupable d’un chef de complot et TD Bank US Holding Company de deux chefs, liés à des défaillances de son programme de lutte contre le blanchiment et de la déclaration des opérations en espèces. Le rapport du troisième trimestre 2026 mentionne toujours le plafond.
TD détient-elle encore une participation dans Charles Schwab ?
Non. TD a cédé les 10,1 % restants le 12 février 2025, par une offre enregistrée et un rachat de la part de Schwab, ce qui a mis fin à la convention d’actionnaires entre eux. Reste le lien commercial de l’accord sur des comptes de dépôt assurés, par lequel TD propose des comptes de dépôt aux clients de Schwab.
À quelle fréquence TD verse-t-elle un dividende ?
Chaque trimestre, quand le conseil le déclare, avec un paiement le dernier jour de janvier, d’avril, de juillet et d’octobre ou après. TD revoit désormais son dividende deux fois par an au lieu d’une, et a relevé le versement trimestriel d’environ 2,9 % en décembre 2025 et de 3,7 % en mai 2026. La loi sur les banques lui interdit de déclarer un dividende qui enfreindrait les règles de suffisance du capital et de liquidité, et les porteurs d’actions privilégiées passent avant les porteurs d’actions ordinaires.
Peut-on acheter l’action TD Bank avec des cryptomonnaies ?
Pas directement. Les actions TD s’achètent via un compte-titres alimenté en dollars canadiens ou américains : il faut d’abord vendre les cryptomonnaies contre des espèces, puis virer l’argent au courtier. Dans certains pays, vendre des cryptomonnaies contre des espèces constitue déjà un fait imposable ; tenez compte de ce coût avant de faire passer de l’argent de l’un à l’autre.
En résumé
Passer un ordre sur TD demande un courtier ouvert sur Toronto ou New York et le choix d’une devise. Vous achetez alors une banque canadienne dont le marché domestique a fourni plus de la moitié du bénéfice sectoriel en 2025, une banque américaine soumise à un plafond d’actifs et à un calendrier de remise en conformité qui court jusqu’en 2027, et des distributions aux actionnaires qui dépendent des règles de fonds propres et de l’approbation du BSIF. Lisez le dernier 40-F et les 6-K trimestriels, vérifiez comment votre pays impose un dividende canadien, puis décidez quelle part de votre argent placer dans une seule banque.
Articles associés
Autres articles Bitbase sur ce sujet :
- Acheter l’action ING (ING) : ADS, impôt néerlandais et versements
- Acheter l’action Itaú Unibanco (ITUB) : ADS préférentiel et JCP
- Acheter l’action Lloyds Banking Group (LYG) : ADS, LLOY et Halifax
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en octobre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] The Toronto-Dominion Bank, formulaire 40-F de l’exercice 2025 : page de couverture et titres enregistrés (SEC EDGAR) www.sec.gov
[2] TD, notice annuelle 2025 : constitution, historique, opérations avec Schwab et Cowen, capital-actions et dividendes (formulaire 40-F, pièce 99.1) www.sec.gov
[3] TD Bank Group, rapport de gestion 2025 : résultats sectoriels, Global Resolution, facteurs de risque, sensibilité aux taux, capital et dividendes (formulaire 40-F, pièce 99.2) www.sec.gov
[4] TD Bank Group, rapport aux actionnaires du deuxième trimestre 2026, 28 mai 2026 : hausse du dividende trimestriel (formulaire 6-K, pièce 99.1) www.sec.gov
[5] TD Bank Group, rapport aux actionnaires du troisième trimestre 2026, 27 août 2026 : secteur U.S. Banking, ratio de fonds propres, remise en conformité et examen du CANAFE (formulaire 6-K, pièce 99.1) www.sec.gov
[6] TD Bank Group, communiqué du 30 septembre 2026 : rachat achevé et nouveau programme de rachat d’actions (formulaire 6-K, pièce 99.1) www.sec.gov
[7] TD Bank Group, communiqué du 8 octobre 2026 : approbation par le BSIF du nouveau programme de rachat d’actions (formulaire 6-K, pièce 99.1) www.sec.gov
[8] Office of the Comptroller of the Currency, communiqué 2024-116, 10 octobre 2024 : ordonnance de cessation et restriction de croissance visant TD Bank, N.A. www.occ.gov
[9] TD, Relations avec les investisseurs, actions ordinaires : places de cotation et historique des divisions www.td.com
[10] Agence du revenu du Canada, guide T4061 (NR4) : impôt de la partie XIII sur les sommes versées aux non-résidents www.canada.ca
[11] BlackRock Canada, iShares S&P/TSX 60 Index ETF (XIU) : portefeuille au 16 octobre 2026 www.blackrock.com
[12] State Street, SPDR S&P 500 ETF Trust (SPY) : portefeuille quotidien au 16 octobre 2026 www.ssga.com