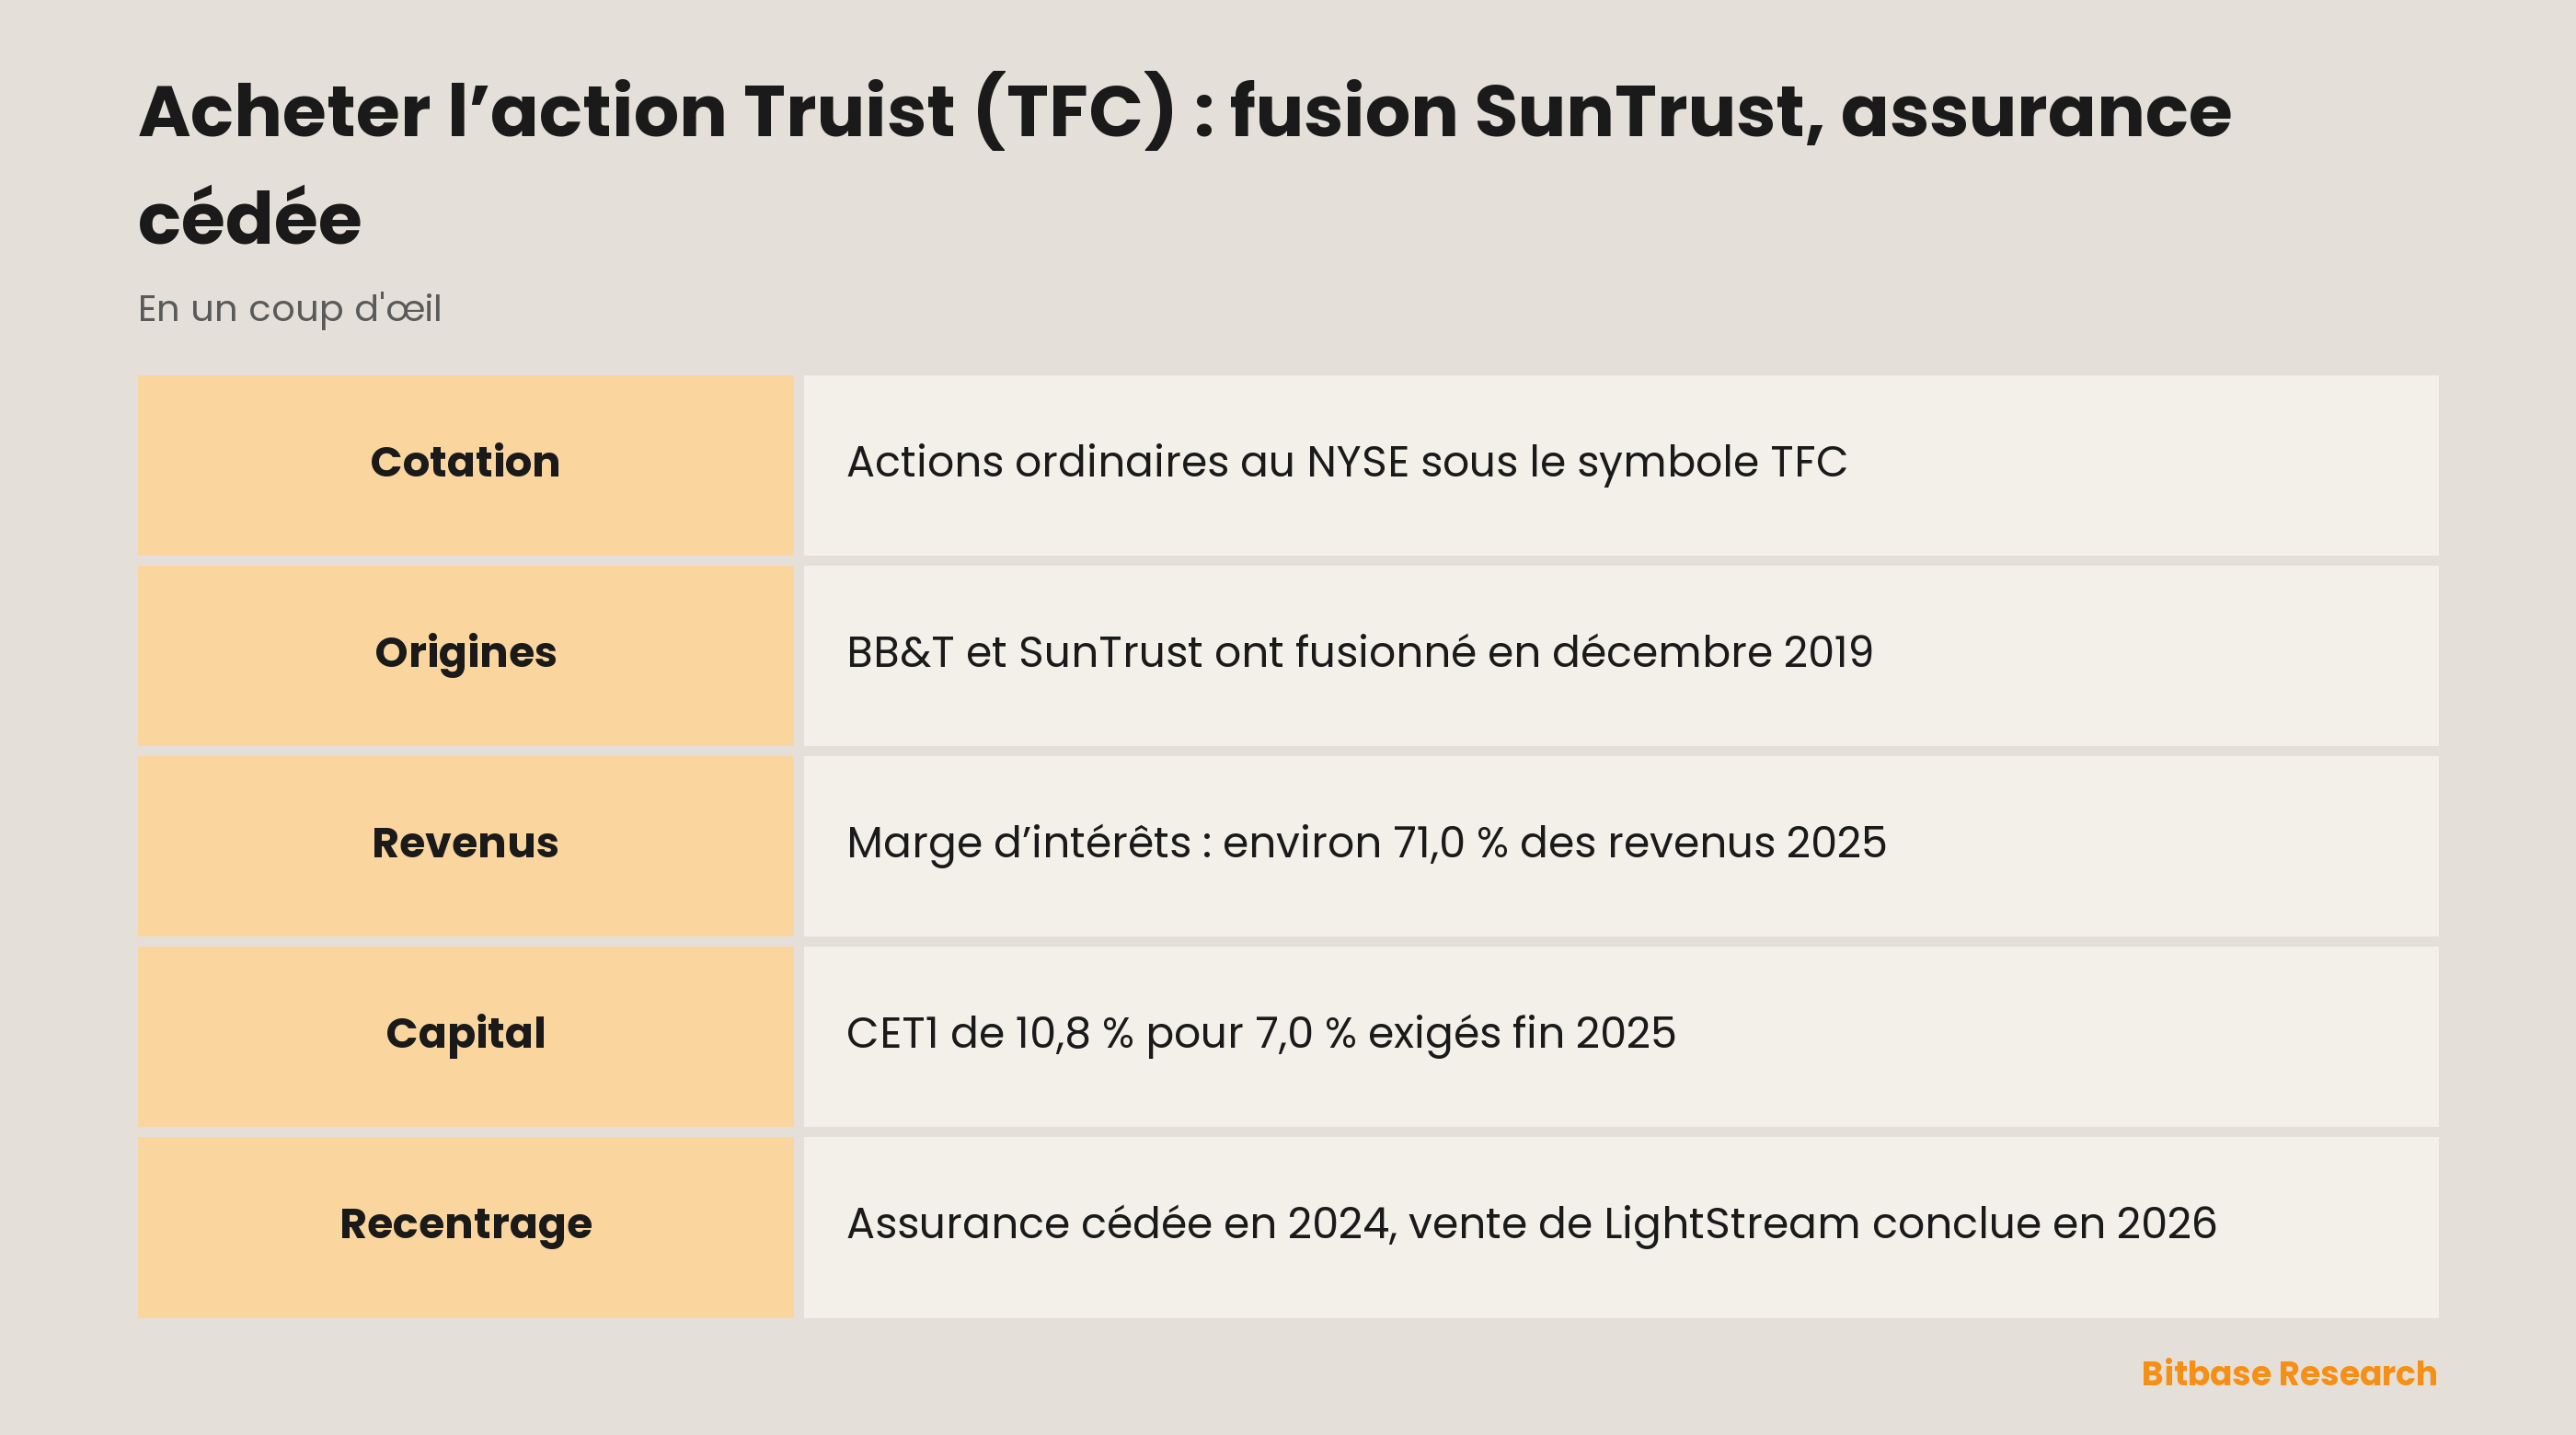
Toutes les actions ordinaires Truist s’échangent à la Bourse de New York sous le symbole TFC, et un compte-titres ordinaire ouvert sur ce marché suffit pour en acheter. La société cotée est plus ancienne que son nom : BB&T Corporation est devenue Truist Financial lorsque SunTrust a fusionné avec elle en décembre 2019, puis elle a vendu en mai 2024 ce qui lui restait de son courtier en assurance. Reste une banque de Charlotte dont environ 71,0 % des revenus de 2025 provenaient de la marge d’intérêts.
Que fait Truist ?
Truist Financial Corporation est une société holding bancaire dont le siège se trouve à Charlotte, en Caroline du Nord. Sa principale filiale, Truist Bank, a obtenu son agrément en 1872 et reste, selon le 10-K, la plus ancienne banque ayant son siège en Caroline du Nord. Fin 2025, elle comptait 1 927 agences, concentrées dans le Sud-Est et les États du centre de la côte Atlantique. D’après les données de la FDIC de juin 2025 citées dans le rapport annuel, la Floride représente 22 % des dépôts et la Géorgie 21 %, devant la Virginie avec 14 % et la Caroline du Nord avec 13 %.
La société actuelle date de 2019. BB&T Corporation, alors installée à Winston-Salem, a conclu le 7 février 2019 un accord de rapprochement avec SunTrust Banks et a finalisé le 6 décembre ce que ses documents appellent une fusion entre égaux. Juridiquement, SunTrust a été absorbée par BB&T Corporation, qui a pris le nom de Truist Financial Corporation et remplacé le symbole BBT par TFC ; chaque action SunTrust a été convertie en 1,295 action de la société absorbante.
Deux pôles portent l’activité. Consumer and Small Business Banking sert les particuliers, la clientèle premium et les petites entreprises : dépôts, cartes, crédits immobiliers et financements sur le lieu de vente, pour une voiture ou des travaux. Wholesale Banking accompagne les clients commerciaux, les grandes entreprises, les institutionnels et la clientèle patrimoniale : crédit, paiements, banque d’investissement et conseil en gestion de fortune. Le portefeuille de titres et les fonctions centrales relèvent d’Other, Treasury and Corporate.
Le périmètre continue de se réduire : Truist a cédé 20 % de Truist Insurance Holdings en avril 2023, puis le reste le 6 mai 2024. Au troisième trimestre 2026, la banque a vendu des prêts de Regional Acceptance Corporation, sa filiale de crédit automobile pour les emprunteurs à notation faible ou moyenne, et le 14 octobre 2026 elle a accepté de céder à Carlyle la quasi-totalité des actifs de LightStream, sa plateforme nationale de prêts non garantis ; la clôture est attendue au quatrième trimestre.
Comment Truist gagne de l’argent
En 2025, la marge d’intérêts — ce que rapportent les prêts et les titres une fois payés les déposants et les autres créanciers — a représenté environ 71,0 % des revenus, contre environ 29,0 % pour les commissions et les autres revenus hors intérêts. La marge d’intérêts a progressé d’environ 2,4 %, et la marge nette d’intérêts en équivalent fiscal est restée à 3,03 %.
Les années précédentes se comparent mal : après la cession de l’assurance, Truist a vendu des titres à faible rendement et enregistré des pertes assez lourdes pour rendre négatifs ses revenus hors intérêts de 2024 ; l’exercice 2023 comprenait une dépréciation de l’écart d’acquisition et s’est soldé par une perte nette.
| Pôle | Part des revenus des pôles en 2025 | Part du bénéfice des pôles en 2025 | Revenus par rapport à 2024 |
|---|---|---|---|
| Consumer and Small Business Banking | 51,9 % | 38,1 % | En baisse de 3,0 % |
| Wholesale Banking | 48,1 % | 61,9 % | En hausse de 3,1 % |
Les revenus d’un pôle correspondent à sa marge d’intérêts plus ses revenus hors intérêts, d’après la note sectorielle du 10-K.
La banque de détail rapporte un peu plus de revenus, la banque de gros nettement plus de bénéfice, et le portefeuille de prêts penche lui aussi vers les entreprises : fin 2025, les prêts commerciaux et industriels représentaient environ 51,1 % des prêts détenus à des fins de placement, l’immobilier commercial environ 7,2 % et le crédit à la consommation environ 39,3 %. Parmi les commissions, la gestion de fortune arrivait en tête, avec à peu près 7 % des revenus totaux.
L’action TFC en bref
| Caractéristique | Truist |
|---|---|
| Symbole | TFC (BBT avant décembre 2019) |
| Place de cotation | Bourse de New York (NYSE) |
| Catégorie d’actions | Actions ordinaires |
| Titres privilégiés cotés | Quatre, avec des symboles dérivés de TFC : TFC.PI, TFC.PJ, TFC.PO, TFC.PR |
| Secteur | Finance : banque |
| Indices | S&P 500 et KBW Nasdaq Bank Index ; absente du Dow Jones |
| Siège | Charlotte, Caroline du Nord |
| Catégorie prudentielle | Organisation bancaire de catégorie III |
| Exercice | Clos le 31 décembre |
| Dividende | Trimestriel ; déclarations prévues en janvier, avril, juillet et octobre |
| Identifiant SEC | CIK 92230 |
Le cours, la capitalisation et le rendement du dividende en temps réel figurent sur la page de cotation TFC sur Bitbase.
Comment acheter l’action Truist
Aucun certificat de dépôt ne s’intercale : ce qui cote à New York, ce sont les actions ordinaires de Truist elles-mêmes. Six étapes :
1. Trouvez un courtier qui donne accès au NYSE. Hors des États-Unis, un courtier local proposant les actions américaines ou une plateforme internationale fera l’affaire ; vérifiez qui la supervise.
2. Ouvrez le compte et remettez le formulaire fiscal. Les particuliers non américains remplissent en général le formulaire W-8BEN ; selon l’IRS, la personne étrangère le remet à l’agent chargé de la retenue ou au payeur.
3. Versez des fonds. La conversion en dollars coûte en plus de la commission.
4. Cherchez TFC et vérifiez la ligne. Elle doit indiquer actions ordinaires de Truist Financial Corporation ; les symboles privilégiés dérivés de TFC désignent d’autres titres.
5. Choisissez un ordre au marché ou à cours limité. L’ordre au marché s’exécute au prix disponible à ce moment-là, qui peut différer du cours affiché ; l’ordre à cours limité plafonne le prix mais peut ne jamais être exécuté.
6. Fixez le montant. Certains courtiers vendent des fractions d’action ; cela relève de la politique de chacun.
Impôt sur les dividendes pour les non-résidents. D’après l’IRS, la plupart des revenus de source américaine perçus par une personne étrangère sont soumis à l’impôt américain au taux de 30 %, même si une convention fiscale peut l’abaisser.
Par l’intermédiaire de fonds. Au 29 octobre 2026, TFC figurait dans les portefeuilles des fonds de State Street SPY, qui réplique le S&P 500, du fonds sectoriel XLF et du fonds bancaire KBE.
Ce qui fait bouger l’action TFC
Les taux, désormais mieux couverts. Fin 2024, la simulation de Truist indiquait qu’une hausse progressive des taux de 200 points de base augmenterait la marge d’intérêts des douze mois suivants de 1,1 %, et qu’une baisse progressive de même ampleur la réduirait de 2,1 %. Un an plus tard, les deux tests ne montraient plus que de légers reculs, de 0,9 % et 0,3 % ; le 10-K attribue ce changement avant tout à de nouveaux instruments de couverture du risque de taux.
Capital et distributions. Fin 2025, le ratio de fonds propres de base de catégorie 1 (CET1) atteignait 10,8 %, pour une exigence de 7,0 % dans le même 10-K : un minimum de 4,5 % plus un coussin de fonds propres lié aux tests de résistance de 2,5 %, le plus bas que permette la formule. Le 10-Q du troisième trimestre 2026 a donné un chiffre provisoire de 10,7 % au 30 septembre, pour la même exigence de 7,0 %. La direction vise un taux de distribution du dividende compris entre 30 % et 50 % en conditions économiques normales ; il a été de 54 % en 2025 et, rachats d’actions compris, le taux de distribution total a atteint 104 %.
Nouvelle direction, bilan allégé. Michael P. Lyons, ancien directeur général de Fiserv et, auparavant, président de PNC, a succédé fin août 2026 à William H. Rogers Jr. au poste de CEO. Le troisième trimestre a vu la vente des prêts de Regional Acceptance et une restructuration du portefeuille de titres assortie d’une perte avant impôts, puis l’accord sur LightStream ; selon le 10-Q, ces mesures simplifient l’entreprise et réduisent le risque de crédit, le risque de taux et le financement de gros.
Coût du risque. Le taux de pertes nettes sur créances s’est établi à 0,54 % en 2025. La vente de prêts automobiles à des emprunteurs moins bien notés modifie cette composition ; le communiqué du troisième trimestre indique que la qualité des actifs s’est améliorée grâce à la vente des prêts RAC.
Le versant risqué de l’action TFC
Parmi les facteurs de risque du 10-K 2025, cinq collent de près à Truist :
Taux. La société écrit que les variations de taux ont déjà pesé sur la marge d’intérêts et sur d’autres résultats financiers, et pourraient leur nuire à l’avenir.
Dépôts. Si la banque ne parvient pas à conserver et à faire croître ses dépôts, ou si leur coût ou leur composition change, sa stratégie de financement et ses résultats peuvent en souffrir. La même section prévient qu’un usage plus large des actifs numériques, des stablecoins, des cryptomonnaies, de la tokenisation et de technologies voisines pourrait perturber les dépôts.
L’argent de la banque. La liquidité de la société mère dépend des dividendes de Truist Bank, dont le versement est limité par les lois et les règlements.
Écart d’acquisition. Si le cours et la conjoncture restent longtemps faibles, la société pourrait devoir déprécier tout ou partie de son écart d’acquisition ; 2023 a montré que ce n’est pas une hypothèse d’école.
Exécution. Une mauvaise mise en œuvre des initiatives stratégiques peut peser sur le moral des investisseurs, un avertissement particulièrement d’actualité dans une année de cessions.
L’action comporte aussi ses propres risques : une seule valeur bancaire lie votre argent à un seul bilan, le conseil déclare les dividendes trimestre après trimestre et, hors zone dollar, le taux de change modifie la valeur de l’investissement.
Comment étudier TFC par vous-même
Truist dépose ses documents sous le numéro CIK 92230, celui qu’utilisait BB&T Corporation et, jusqu’en 1997, Southern National Corporation. SunTrust publiait ses propres rapports avant la fusion ; ils ne figurent donc pas dans cette liste.
Dans le 10-K, l’Item 1 donne les dépôts par État, l’Item 1A les facteurs de risque et l’Item 5 la politique de dividende ; l’analyse de la direction contient le tableau de sensibilité aux taux et les ratios de fonds propres. Les résultats trimestriels paraissent en annexe de formulaires 8-K, la dernière fois le 16 octobre 2026, et ir.truist.com propose les mêmes documents.
Pour comparer avec de plus grandes banques, consultez le guide de l’action Bank of America et le guide de l’action Wells Fargo ; la liste des actions américaines sur Bitbase recense d’autres banques.
Questions fréquentes sur l’action Truist
Truist verse-t-elle un dividende ?
Oui, chaque trimestre. Le dividende déclaré par action ordinaire a été le même en 2025 qu’en 2024, et le même sur les neuf premiers mois de 2026 qu’un an plus tôt. Chaque versement dépend des bénéfices et du capital ; le dernier 8-K en donne le montant et les dates.
Peut-on acheter l’action Truist avec des cryptomonnaies ?
Pas directement. TFC se négocie en dollars par l’intermédiaire de courtiers ; il faut donc d’abord vendre ses cryptomonnaies contre des espèces, et cette vente peut être imposable dans votre pays. Détenir TFC, c’est détenir une part d’une holding bancaire réglementée, avec droit de vote et dividendes ; l’article sur ce qui distingue une action d’un cryptoactif va plus loin.
Truist, BB&T et SunTrust sont-elles la même société ?
Truist est l’ancienne BB&T Corporation sous un nouveau nom. À la clôture de la fusion, le 6 décembre 2019, SunTrust a été absorbée et ses actionnaires ont reçu 1,295 action pour chaque action détenue ; les actions BB&T n’ont pas été converties.
Truist possède-t-elle encore une activité d’assurance ?
Non. Truist Insurance Holdings a été cédée en deux temps : 20 % en avril 2023 et le reste le 6 mai 2024 ; le 10-K 2025 ne fait plus état d’activités abandonnées.
TFC fait-elle partie du S&P 500 ?
Oui. Le 10-K 2025 présente Truist comme une composante du S&P 500 et du KBW Nasdaq Bank Index. Elle ne figure pas dans le Dow Jones : le fonds de State Street sur cet indice, DIA, ne la détenait pas le 29 octobre 2026.
En résumé
Passer un ordre sur TFC demande peu : un courtier ouvert sur le NYSE, la bonne ligne de titre et le choix entre ordre au marché et ordre à cours limité. Le jugement est plus difficile : la société ne cesse de changer de forme — dernièrement par des ventes de prêts en 2026 sous un nouveau CEO — et environ 71,0 % de ses revenus proviennent toujours de la marge d’intérêts. Avant de décider quelle part de votre argent confier à une seule banque, lisez les derniers 10-K et 10-Q.
Articles associés
Autres articles Bitbase sur ce sujet :
- Acheter l’action ING (ING) : ADS, impôt néerlandais et versements
- Acheter l’action Itaú Unibanco (ITUB) : ADS préférentiel et JCP
- Acheter l’action Lloyds Banking Group (LYG) : ADS, LLOY et Halifax
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en octobre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Truist Financial, formulaire 10-K 2025 : activité, pôles, capital, risques (SEC EDGAR) www.sec.gov
[2] Truist Financial, formulaire 10-Q du troisième trimestre 2026 (SEC EDGAR) www.sec.gov
[3] Truist, communiqué de résultats du troisième trimestre 2026, annexé au 8-K du 16 octobre 2026 www.sec.gov
[4] Truist Financial, formulaire 8-K du 9 décembre 2019 : finalisation de la fusion avec SunTrust www.sec.gov
[5] Truist Financial, formulaire 8-K du 10 mai 2024 : cession de Truist Insurance Holdings finalisée www.sec.gov
[6] Truist Financial, formulaire 8-K du 15 juin 2026 : changement de directeur général www.sec.gov
[7] BB&T Corporation, formulaire 10-K 2018 : siège à Winston-Salem, symbole BBT au NYSE (SEC EDGAR) www.sec.gov
[8] Page déclarant CIK 92230 sur SEC EDGAR, avec les anciens noms BB&T Corp et Southern National Corp www.sec.gov
[9] State Street : SPY, et portefeuilles de XLF, KBE et DIA au 29 octobre 2026 www.ssga.com
[10] IRS : retenue à la source pour les non-résidents www.irs.gov
[11] IRS : à propos du formulaire W-8 BEN www.irs.gov