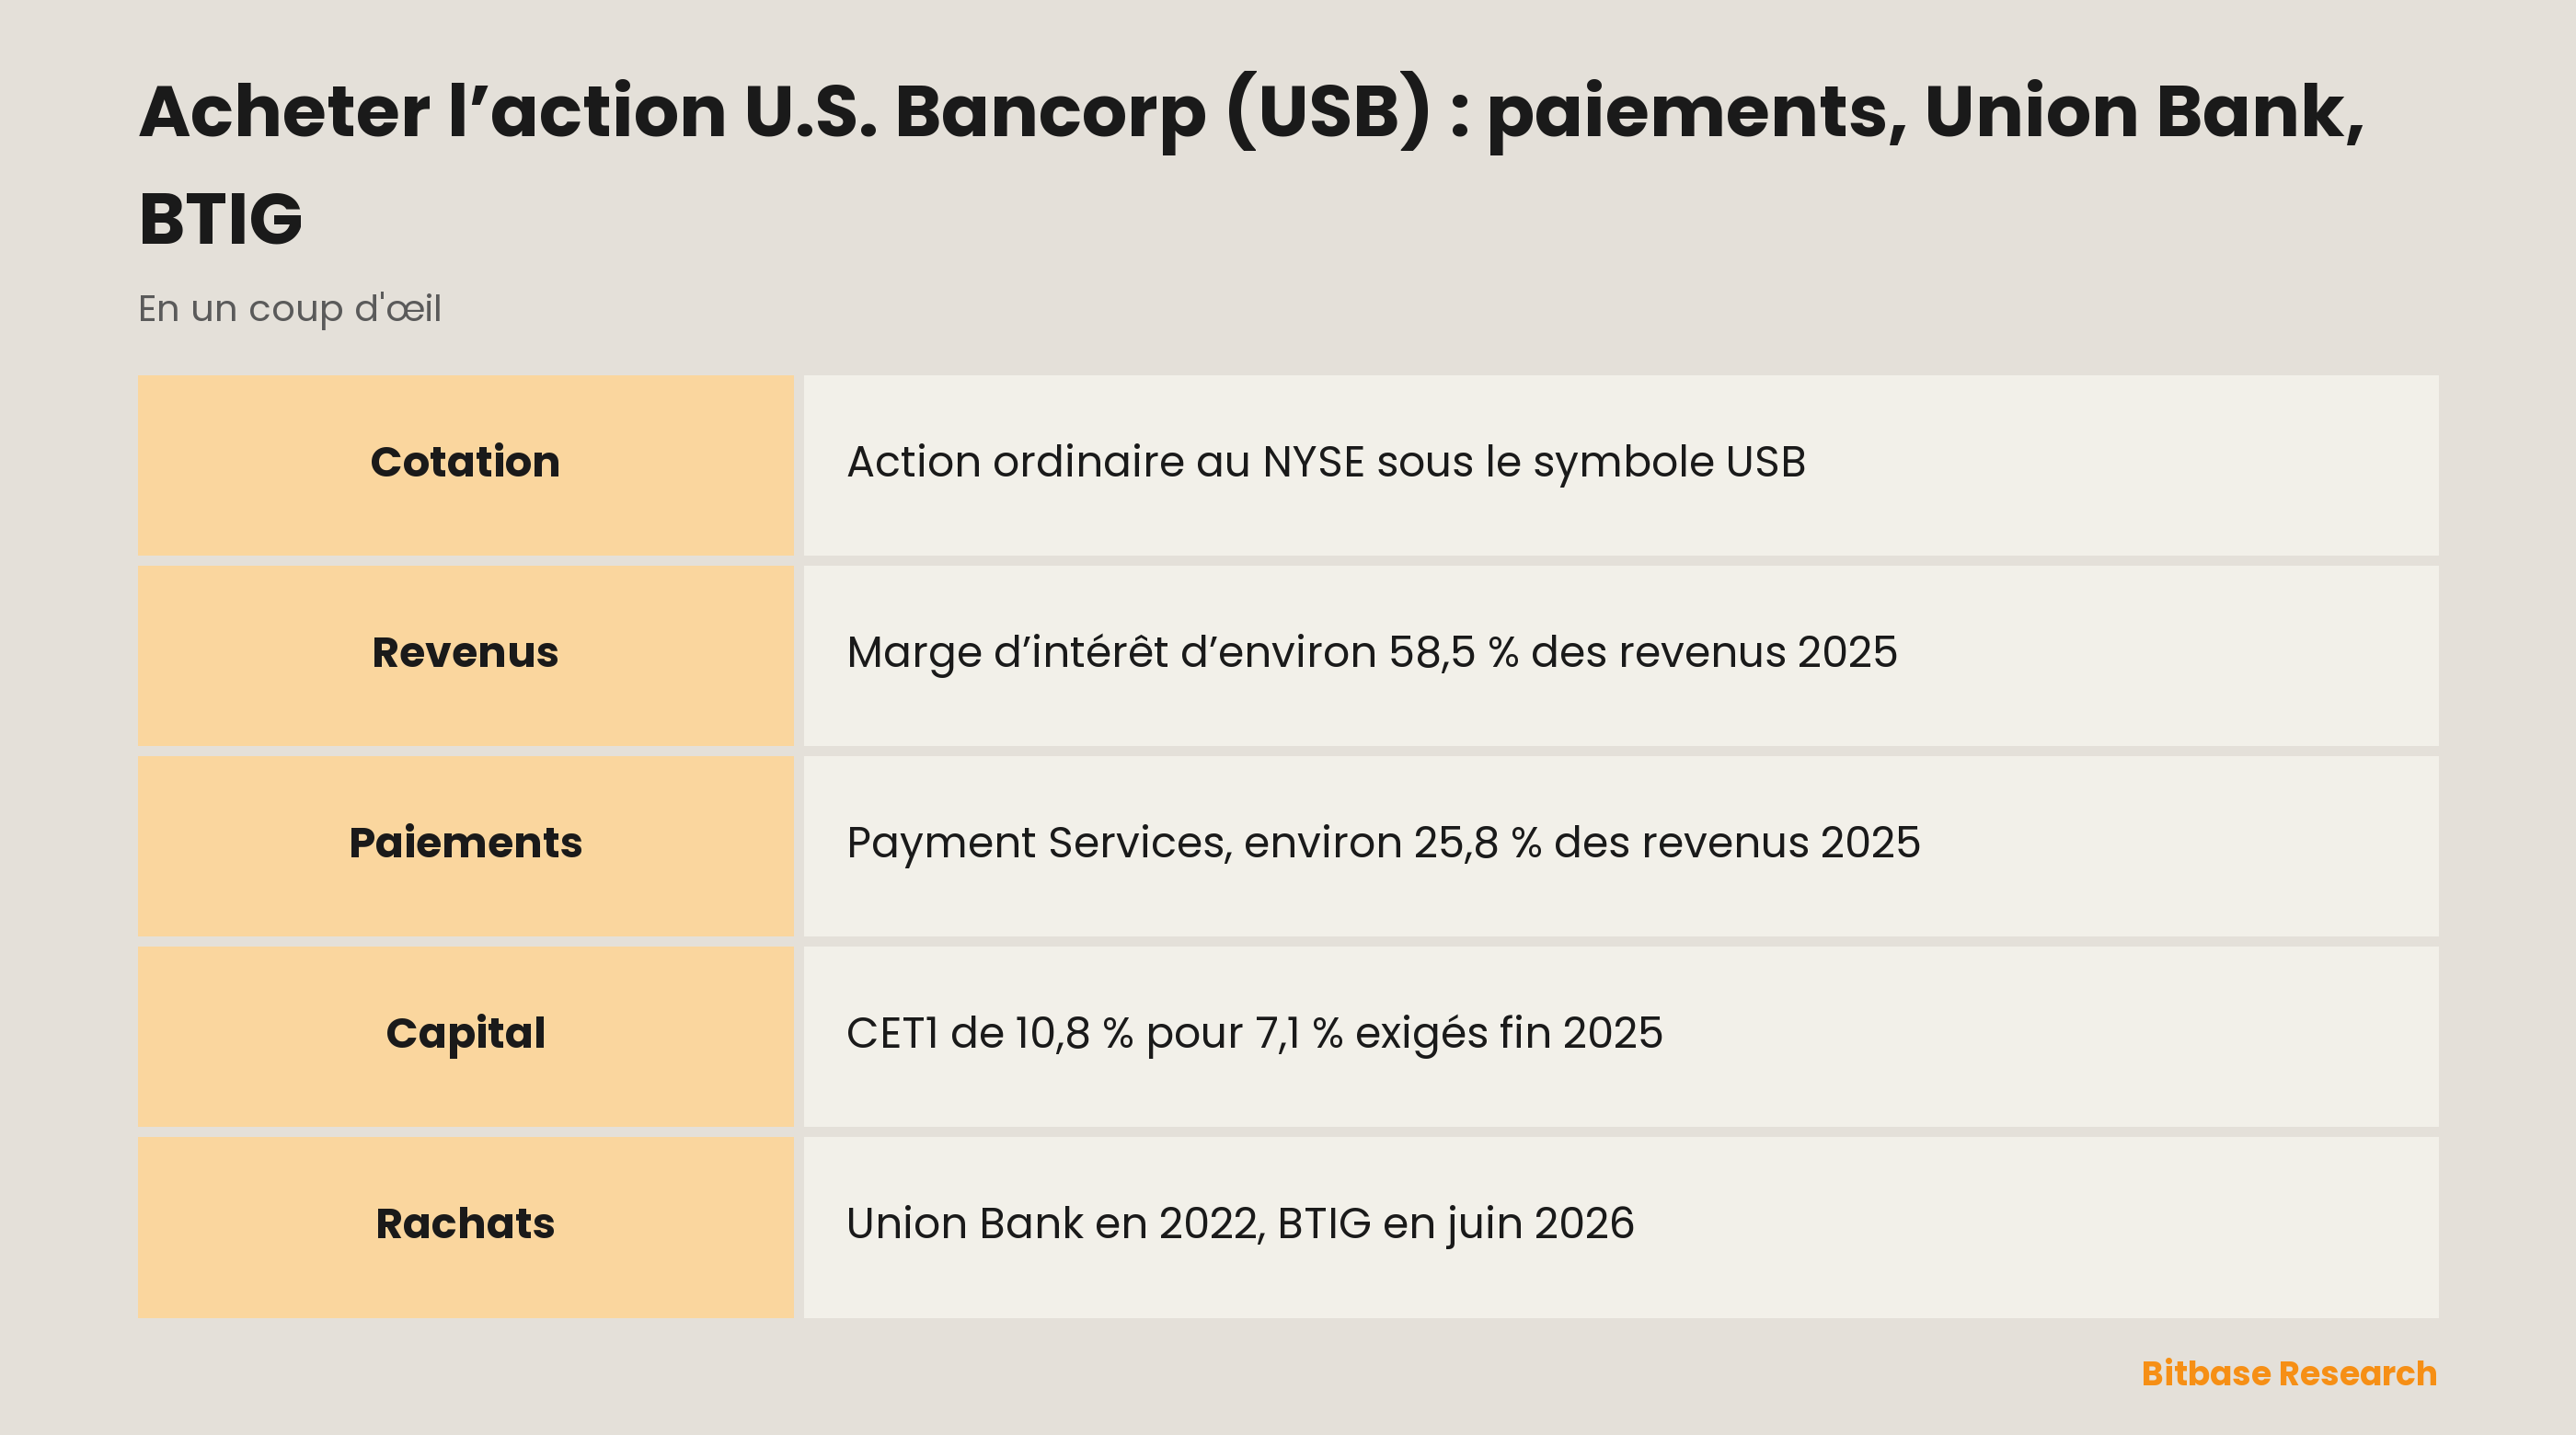
Vous entrez au capital d’U.S. Bancorp de la façon la plus ordinaire : un compte-titres ayant accès à la Bourse de New York, puis un ordre sur l’action ordinaire sous son symbole NYSE, USB. Derrière ce symbole se trouve la maison mère d’U.S. Bank, un prêteur de Minneapolis qui compte aussi, selon ses propres termes, parmi les plus grands fournisseurs de cartes d’entreprise et d’achat aux États-Unis ; son segment Payment Services a apporté environ 25,8 % des revenus nets totaux de 2025.
Que fait U.S. Bancorp ?
U.S. Bancorp est une société holding de services financiers dont le siège est à Minneapolis, dans le Minnesota ; elle est enregistrée comme holding bancaire et a choisi le statut de financial holding company. Sa filiale bancaire, U.S. Bank National Association, détient la totalité des dépôts du groupe et exploitait fin 2025 2 075 agences dans 26 États, surtout dans le Midwest et l’Ouest selon le 10-K.
Le nom a changé de mains. La société déclarante, constituée selon ses propres indications au Delaware en 1929, apparaît dans EDGAR sous le nom de First Bank System jusqu’en 1997. Le 1er août 1997, First Bank System a racheté U.S. Bancorp, basée à Portland dans l’Oregon, et en a repris le nom ; en février 2001, Firstar Corporation a achevé l’acquisition de cette société, et la nouvelle entité a conservé le nom U.S. Bancorp. Le symbole était déjà USB.
La plus grosse acquisition récente a été bouclée le 1er décembre 2022 : U.S. Bancorp a acheté à Mitsubishi UFJ Financial Group l’activité de banque régionale de base de MUFG Union Bank, gagnant ainsi des clients en Californie, dans l’État de Washington et en Oregon. Le 1er juin 2026, le groupe a ajouté BTIG, que le rapport trimestriel décrit comme une société financière mondiale spécialisée dans la négociation institutionnelle, la banque d’investissement, la recherche et les services de courtage associés. Gunjan Kedia préside le conseil et dirige le groupe.
Comment U.S. Bancorp gagne de l’argent
La marge d’intérêt fournit toujours l’essentiel. En 2025, la marge nette d’intérêt, mesurée en équivalent fiscal, représentait environ 58,5 % des revenus nets totaux et les revenus hors intérêts environ 41,5 % ; deux ans plus tôt, en 2023, la part des intérêts était d’environ 62,3 %. Après un recul de 6,4 % en 2024, la marge d’intérêt a progressé de 2,2 % en 2025, tandis que les revenus hors intérêts augmentaient de 7,6 %.
| Segment | Principaux clients et produits | Part des revenus nets totaux 2025 | Variation par rapport à 2024 |
|---|---|---|---|
| Wealth, Corporate, Commercial and Institutional Banking | Clientèle aisée, entreprises, immobilier commercial, secteur public, institutions | 42,2 % | En baisse de 0,6 % |
| Consumer and Business Banking | Particuliers et petites entreprises, y compris les prêts via les concessionnaires automobiles | 31,0 % | En baisse de 3,9 % |
| Payment Services | Cartes grand public et cartes d’entreprise, acquisition de paiements pour les commerçants | 25,8 % | En hausse de 5,4 % |
| Treasury and Corporate Support | Portefeuille d’investissement, financement, gestion du capital | 1,0 % | Non significatif |
Les parts sont calculées à partir du tableau des segments du rapport annuel 2025.
Payment Services gagne de l’argent de deux façons. Les revenus de cartes, des produits de paiement d’entreprise et de l’acquisition commerçants ont fourni ensemble environ 15,0 % des revenus nets totaux, le reste des revenus du segment venant pour l’essentiel de la marge d’intérêt sur ses prêts. L’acquisition commerçants, en hausse de 4,6 %, sert des commerçants aux États-Unis, au Canada et dans une partie de l’Europe.
Le premier poste de commissions est celui de la fiducie et de la gestion d’actifs : environ 10,0 % des revenus nets totaux après une hausse de 7,9 %. Le 10-K classe la société parmi les plus grands prestataires de services fiduciaires aux entreprises des États-Unis. Les revenus des marchés de capitaux ont augmenté de 7,2 %, et depuis la mi-2026, BTIG y contribue aussi.
L’action USB en bref
| Élément | Détail |
|---|---|
| Bourse | New York Stock Exchange (NYSE) |
| Symbole | USB |
| Titre | Action ordinaire |
| Également au NYSE | Six séries d’actions de dépôt adossées à des actions privilégiées (sur la couverture du 10-K : USB PrA, PrH et de PrP à PrS) et deux séries d’obligations senior (USB/28, USB/32) |
| Indices | Membre du S&P 500 ; absente du Dow Jones Industrial Average (fichiers de portefeuille des fonds State Street, 29 octobre 2026) |
| Siège | Minneapolis, Minnesota |
| Constitution | Delaware, 1929 |
| Statut réglementaire | Financial holding company ; catégorie III selon les règles fédérales de supervision graduée |
| Exercice | Année civile, clos le 31 décembre |
| Politique de dividende | Versement trimestriel ; relevé d’environ 3,8 % au troisième trimestre 2026 |
| Division d’actions | Une pour trois, versée le 18 mai 1998 |
| Identifiant SEC | CIK 36104 |
Le cours, la valeur de marché et le rendement du dividende changent à chaque transaction ; pour les consulter, ouvrez la page de l’action U.S. Bancorp sur Bitbase.
Comment acheter l’action U.S. Bancorp
U.S. Bancorp est constituée aux États-Unis et cotée au NYSE : vous achetez donc l’action ordinaire elle-même, sans certificat de dépôt intermédiaire.
1. Choisissez un courtier ayant accès au NYSE. Hors des États-Unis, ce peut être un courtier local proposant le marché américain ou un courtier international ; vérifiez quel régulateur le supervise.
2. Ouvrez et faites vérifier le compte. Les non-résidents américains doivent fournir le formulaire W-8BEN de l’IRS, qu’une personne étrangère remet, selon l’IRS, à l’agent chargé de la retenue ou au payeur.
3. Alimentez le compte. La conversion en dollars a son propre coût : comparez le taux de change autant que la commission.
4. Cherchez USB et vérifiez la ligne. Elle doit indiquer l’action ordinaire d’U.S. Bancorp au NYSE. Les séries privilégiées portent aussi des symboles construits sur USB, que les courtiers affichent différemment (USB PrA sur la couverture du 10-K, USB-PA dans EDGAR) : lisez donc le nom du titre.
5. Choisissez le type d’ordre. La FINRA prévient qu’avec un ordre au marché, vous risquez de ne pas obtenir le prix affiché ou initialement coté, surtout sur un marché rapide, et qu’un ordre à cours limité peut ne jamais être exécuté. La séance normale va de 9 h 30 à 16 h, heure de l’Est des États-Unis.
6. Fixez le montant. Selon la FINRA, la possibilité d’acheter des fractions d’action dépend du courtier, et l’on ne peut pas, pour l’instant, les transférer chez un autre.
7. Conservez les justificatifs de votre prix d’achat et de chaque dividende reçu.
Fiscalité pour les non-résidents. Selon l’IRS, la plupart des revenus de source américaine perçus par une personne étrangère sont soumis à un impôt américain de 30 %, et une convention fiscale entre les États-Unis et votre pays de résidence peut réduire ce taux ou vous en exonérer. Votre pays peut aussi imposer le dividende.
Par un fonds. D’après les fichiers de portefeuille de State Street du 29 octobre 2026, U.S. Bancorp figure à la fois dans SPY, son trust sur le S&P 500, et dans XLF, son fonds du secteur financier.
Ce qui fait bouger l’action USB
Les taux et le coût des dépôts. L’un des intitulés des facteurs de risque le dit nettement : les variations de taux ont déjà réduit la marge d’intérêt de la société et pourraient la réduire à nouveau. La marge nette d’intérêt est passée de 2,90 % en 2023 à 2,70 % en 2024, et les dépôts moyens non rémunérés — l’argent sur lequel la banque ne verse rien — étaient en 2025 inférieurs d’environ 25,3 % à leur niveau de 2023. En 2025, la marge est remontée légèrement à 2,72 %, portée par une meilleure composition de l’actif et par le renouvellement d’anciens prêts et titres à taux fixe aux rendements actuels. Le guide de l’action Wells Fargo détaille le même mécanisme.
Le capital et le prochain seuil de taille. U.S. Bancorp a terminé 2025 avec un ratio de fonds propres de base de catégorie 1 (CET1) de 10,8 %, pour un minimum de 7,1 % incluant un coussin de capital lié aux tests de résistance de 2,6 % ; un an plus tôt, ce coussin était de 3,1 %. En juin 2026, la société a indiqué que la Fed maintenait les coussins en vigueur, si bien que les 2,6 % s’appliquent jusqu’au 1er octobre 2027 ; fin septembre 2026, le ratio restait à 10,8 %. La taille compte aussi. U.S. Bancorp relève de la catégorie III, et le 10-K avertit que la croissance, y compris par acquisitions, peut modifier ce classement et entraîner des règles de capital plus strictes. Fin 2025, l’actif total se situait environ 1,1 % sous le seuil, même si le test repose sur une moyenne de quatre trimestres.
Les paiements. En 2025, Payment Services a été la seule des trois grandes lignes de métier dont les revenus ont progressé. Les commissions sur cartes et commerçants la lient aux dépenses des ménages et des entreprises, et les prêts sur cartes à la qualité du crédit : ses provisions pour pertes sur créances ont dépassé celles des deux autres lignes réunies.
La qualité du crédit. Les passages en pertes nets ont représenté 0,57 % des prêts moyens en 2025, 0,58 % en 2024 et 0,51 % au troisième trimestre 2026. Dans ses facteurs de risque, la société prévient qu’une concentration du risque de crédit et de marché dans son portefeuille peut accroître le risque de pertes importantes.
BTIG. Au troisième trimestre 2026, selon la société, BTIG a entraîné une hausse de 69,3 % sur un an des revenus des marchés de capitaux. L’intégration reste la question ouverte : la société avertit elle-même que les bénéfices attendus peuvent tarder ou ne pas se matérialiser entièrement.
Les stablecoins. Le GENIUS Act, promulgué en juillet 2025, autorise la filiale d’une banque assurée comme U.S. Bank à émettre des stablecoins de paiement. Le rapport annuel voit les deux faces : les clients pourraient considérer les stablecoins de paiement comme un substitut aux dépôts bancaires classiques et, si U.S. Bank ne parvient pas à répondre à cette demande avec sa propre technologie, ses dépôts pourraient diminuer. Le guide de l’action Bank of America soulève la même question.
Ce à quoi s’expose l’actionnaire d’USB
Ces facteurs de risque touchent le plus directement l’action :
Les règles de capital. La société écrit que des exigences strictes en matière de capital et de liquidité peuvent limiter sa capacité à reverser ses bénéfices aux actionnaires ou à exploiter et développer son activité.
Le financement. Une fuite des dépôts de la clientèle peut renchérir le financement. Parmi les causes, la société cite des clients qui détiennent des cryptomonnaies, des stablecoins ou d’autres actifs numériques plutôt que des dépôts.
La structure de holding. La liquidité de la société dépend des dividendes de ses filiales, dont le versement est limité par la loi et la réglementation.
Les systèmes. Une intrusion dans les systèmes ou une panne technologique grave peut perturber l’activité.
Au-dessus de tout cela se trouvent les risques propres à l’action. Un historique de dividendes n’est pas une promesse : en pleine crise financière, U.S. Bancorp a déclaré pour 2009 environ 88 % de dividende par action de moins que pour 2008, et en juin 2009 elle a racheté les actions privilégiées vendues au Trésor américain. Enfin, si vous investissez depuis une autre devise, le change modifie ce que valent pour vous le cours comme le dividende.
Comment étudier USB par vous-même
Le numéro d’U.S. Bancorp à la SEC (CIK) est 36104, et EDGAR l’enregistre sous US BANCORP, sans points et avec une mention du Delaware. Le 10-K lui-même est bref : l’essentiel de son contenu, facteurs de risque et états financiers compris, y est incorporé par renvoi au rapport annuel aux actionnaires déposé avec lui.
Les 10-Q mettent le tableau à jour chaque trimestre, et les 8-K publient les résultats, les commentaires de juin sur les tests de résistance et les opérations. Depuis le 1er janvier 2026, la société a regroupé autrement plusieurs postes du compte de résultat et du bilan ; un dépôt du 8 avril 2026 fournit l’historique trimestriel reclassé auquel comparer les chiffres de 2026. Pour les cours, utilisez la page de l’action ci-dessus ; pour d’autres sociétés, parcourez la liste complète des pages d’actions américaines sur Bitbase.
Questions fréquentes sur l’action U.S. Bancorp
U.S. Bancorp verse-t-elle un dividende ?
Oui, chaque trimestre. En juin 2026, la société a annoncé une hausse prévue de 3,8 %, sous réserve de l’approbation du conseil, et le dividende du troisième trimestre en a tenu compte. Chaque versement dépend du conseil et des exigences de capital ; 2009 a montré qu’il peut aussi baisser.
Peut-on acheter l’action U.S. Bancorp avec des cryptomonnaies ?
Pas directement. USB se négocie au NYSE en dollars américains : il faut d’abord vendre les cryptomonnaies, puis virer l’argent sur un compte-titres ; selon votre lieu de résidence, cette vente peut être imposable. Une action USB vous donne une part de l’entreprise, avec droit au dividende et droit de vote — c’est ce qui distingue fondamentalement actions et cryptomonnaies.
USB fait-elle partie du S&P 500 ?
Oui. Dans les portefeuilles quotidiens de State Street du 29 octobre 2026, U.S. Bancorp figurait à la fois dans SPY, son fonds sur le S&P 500, et dans XLF ; DIA, son fonds sur le Dow Jones Industrial Average, ne la détenait pas.
Qu’a acheté U.S. Bancorp à MUFG ?
L’activité de banque régionale de base de MUFG Union Bank, dans une opération conclue le 1er décembre 2022. Une partie du prix a été payée en actions USB, si bien qu’à la clôture MUFG détenait environ 2,9 % des actions en circulation ; le capital excédentaire que détenait alors Union Bank doit être restitué à MUFG d’ici le 1er décembre 2027.
L’action U.S. Bancorp a-t-elle déjà été divisée ?
Oui. Le rapport annuel 1998 mentionne une division d’une action en trois, réalisée sous forme de dividende en actions de 200 % payable le 18 mai 1998. Lors de la fusion de 2001, chaque action de l’ancienne U.S. Bancorp est devenue 1,265 action : vérifiez donc comment votre source de données ajuste les anciens cours.
En résumé
Passer l’ordre est la partie facile : n’importe quel courtier ayant accès au NYSE convient, pourvu que vous choisissiez l’action ordinaire et non une série privilégiée. Comprendre ce que contient l’action demande davantage de lecture : une banque régionale du Midwest et de l’Ouest, une activité de paiements dont les revenus ont progressé en 2025 alors qu’ils reculaient dans les deux segments bancaires, et, depuis juin 2026, une maison de courtage. Vérifiez chacun de ces éléments dans les derniers rapports avant de fixer le poids d’une seule banque dans votre portefeuille.
Articles associés
Autres articles Bitbase sur ce sujet :
- Acheter l’action Lloyds Banking Group (LYG) : ADS, LLOY et Halifax
- Acheter l’action Mizuho (MFG) : cinq ADS pour une action
- Acheter l’action NatWest (NWG) : deux titres par ADS, sans l’État
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en octobre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] U.S. Bancorp, formulaire 10-K 2025 : activité et réglementation (SEC EDGAR) www.sec.gov
[2] Rapport annuel 2025 d’U.S. Bancorp, déposé avec le 10-K : segments, capital, risques www.sec.gov
[3] U.S. Bancorp, formulaire 10-Q du trimestre clos le 30 juin 2026 (SEC EDGAR) www.sec.gov
[4] Communiqué d’U.S. Bancorp, 24 juin 2026 : test de résistance et projets de capital (8-K) www.sec.gov
[5] Résultats d’U.S. Bancorp au troisième trimestre 2026, 15 octobre 2026 (8-K) www.sec.gov
[6] U.S. Bancorp, formulaire 8-K du 8 avril 2026 : historique reclassé www.sec.gov
[7] U.S. Bancorp, formulaire 8-K du 1er décembre 2022 : finalisation du rachat d’Union Bank www.sec.gov
[8] Communiqué d’U.S. Bancorp, 1er décembre 2022 : rachat d’Union Bank finalisé www.sec.gov
[9] Rapport annuel et formulaire 10-K d’U.S. Bancorp pour 1997 (SEC EDGAR) www.sec.gov
[10] Rapport annuel et formulaire 10-K d’U.S. Bancorp pour 1998 : division par trois www.sec.gov
[11] Rapport annuel et formulaire 10-K d’U.S. Bancorp pour 2001 : fusion avec Firstar www.sec.gov
[12] Rapport annuel 2009 d’U.S. Bancorp, déposé avec le 10-K : dividendes et capital www.sec.gov
[13] State Street : SPDR S&P 500 ETF Trust (SPY), et portefeuilles de XLF et DIA au 29 octobre 2026 www.ssga.com
[14] FINRA : types d’ordres www.finra.org
[15] FINRA : investir dans des fractions d’actions www.finra.org
[16] IRS : retenue à la source des non-résidents www.irs.gov
[17] IRS : à propos du formulaire W-8 BEN www.irs.gov