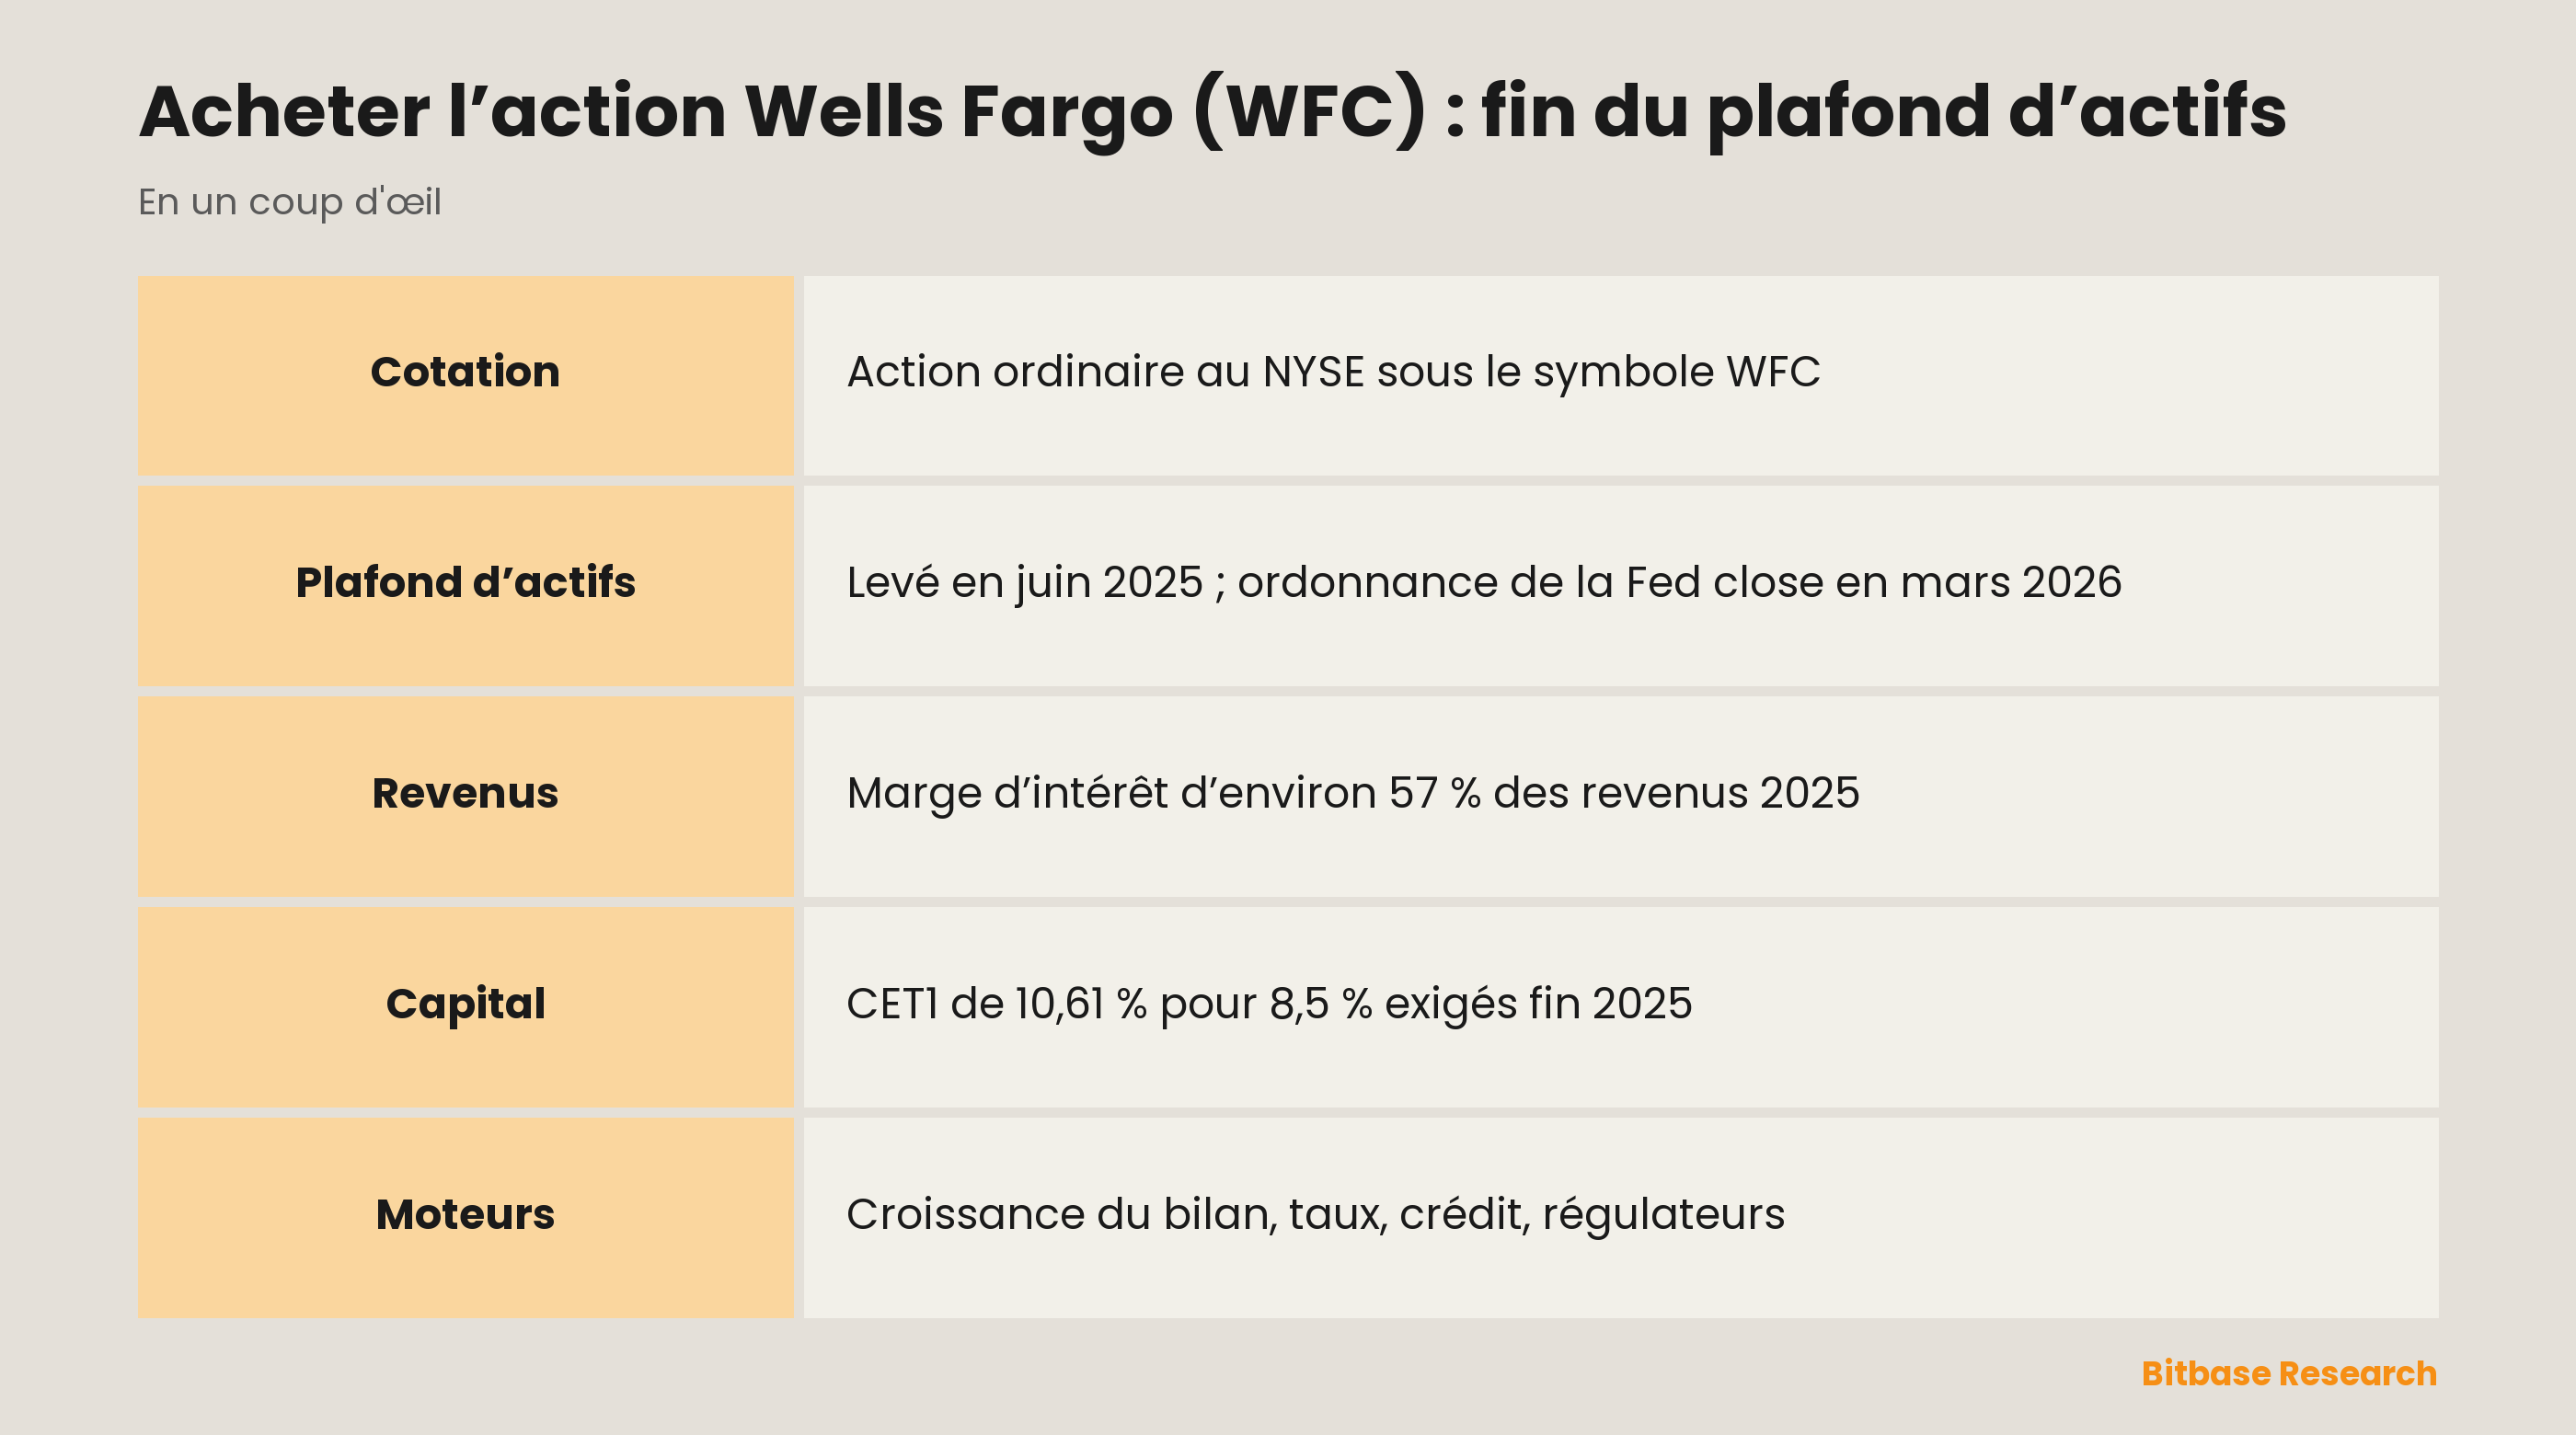
Le symbole à chercher est WFC : l’action ordinaire de Wells Fargo & Company est cotée au New York Stock Exchange, et n’importe quel compte-titres donnant accès au NYSE permet de l’acheter. Pendant plus de sept ans, la banque derrière ce symbole a vécu sous le coup d’une ordonnance de la Réserve fédérale qui plafonnait son total de bilan à son niveau de fin 2017 ; la Fed a levé ce plafond en juin 2025, puis a mis fin à l’ordonnance elle-même en mars 2026. Une action WFC représente aujourd’hui un prêteur dont la marge d’intérêt a représenté environ 57 % des revenus de 2025, avec en plus une activité de gestion de fortune et une banque d’investissement.
Que fait Wells Fargo ?
Wells Fargo & Company est une société de droit du Delaware dont l’activité principale, selon son rapport 10-K, consiste à détenir ses filiales en tant que holding. La plus grande, Wells Fargo Bank, N.A., portait 85 % des actifs du groupe fin 2025, et le 10-K classait alors Wells Fargo au quatrième rang des holdings bancaires américaines par les actifs. Le siège est à San Francisco.
Le nom est plus ancien que la société qui le porte aujourd’hui. La banque descend de l’entreprise fondée en 1852 par Henry Wells et William G. Fargo, qui, comme le rappelle le 10-K de 1998, exploita plus tard le tronçon le plus occidental du Pony Express et des lignes de diligences dans l’Ouest américain. La société cotée elle-même s’appelait Norwest Corporation jusqu’au 2 novembre 1998 : ce jour-là, l’ancien Wells Fargo a fusionné avec une filiale de Norwest, qui a pris le nom de Wells Fargo.
L’activité se répartit en quatre segments :
Consumer Banking and Lending sert les particuliers et les petites entreprises : comptes courants et d’épargne, cartes de crédit et de débit, prêts immobiliers, crédits auto, prêts personnels et crédits aux petites entreprises.
Commercial Banking propose aux entreprises privées, familiales et à certaines sociétés cotées des produits bancaires et de crédit, des financements garantis, du crédit-bail et la gestion de trésorerie.
Corporate and Investment Banking travaille dans le monde entier avec les grandes entreprises, les clients de l’immobilier commercial, les acteurs publics et les investisseurs institutionnels : banque de financement et d’investissement, prêts immobiliers, vente, négociation et recherche.
Wealth and Investment Management accompagne une clientèle aisée par l’intermédiaire de conseillers financiers, et en ligne avec WellsTrade et Intuitive Investor.
Une cinquième unité, Corporate, regroupe la trésorerie, le portefeuille d’investissement et les activités qui ne cadrent plus avec la stratégie. L’activité de location de wagons a été cédée, dans une opération finalisée le 1er janvier 2026.
Comment Wells Fargo gagne de l’argent
Les intérêts pèsent toujours le plus. En 2025, la marge d’intérêt, c’est-à-dire ce que la banque perçoit sur ses prêts et ses titres moins ce qu’elle verse sur les dépôts et la dette, a représenté environ 57 % des revenus totaux ; commissions, revenus des cartes, gains de négociation et autres revenus hors intérêts ont fourni les 43 % restants. En 2023, la part des intérêts tournait encore autour de 63 %. La marge d’intérêt a reculé de 9 % en 2024 et quasiment stagné en 2025, tandis que les revenus hors intérêts ont progressé de 5 % en 2025.
| Segment | Clients principaux | Part des revenus des segments, 2025 | Variation par rapport à 2024 |
|---|---|---|---|
| Consumer Banking and Lending | Particuliers et petites entreprises | 44,0 % | Hausse de 3,2 % |
| Corporate and Investment Banking | Grandes entreprises, institutions, secteur public | 22,7 % | Baisse de 0,6 % |
| Wealth and Investment Management | Clientèle aisée | 19,2 % | Hausse de 5,8 % |
| Commercial Banking | Entreprises privées, familiales et certaines cotées | 14,1 % | Baisse de 6,3 % |
Les parts sont calculées sur la somme des revenus 2025 des quatre segments indiquée dans le rapport annuel ; l’unité Corporate et les ajustements de rapprochement en équivalent fiscal sont exclus.
Dans le segment des particuliers, la ligne Consumer, Small and Business Banking a généré environ 68 % des revenus du segment en 2025, et les revenus des cartes de crédit ont augmenté de 8 %. Les commissions sur cartes ont aussi profité du rachat en 2025 de la coentreprise de services de paiement aux commerçants dont Wells Fargo était partie prenante.
Corporate and Investment Banking se divise en trois blocs. La banque (prêts, gestion de trésorerie et banque d’investissement) et les marchés ont chacun apporté environ 37 % des revenus du segment en 2025, l’immobilier commercial environ 26 %. Wealth and Investment Management vit surtout de commissions, que le rapport annuel lie explicitement aux marchés : pour la majorité des actifs conseillés, la commission est un pourcentage de leur valeur de marché en début de trimestre.
L’action WFC en bref
| Élément | Détail |
|---|---|
| Bourse | New York Stock Exchange (NYSE) |
| Symbole | WFC |
| Titre | Action ordinaire |
| Autres titres au NYSE | Sept de plus, tous avec un symbole commençant par WFC : actions privilégiées convertibles de série L, actions de dépôt de cinq autres séries de privilégiées et une garantie sur des obligations de Wells Fargo Finance LLC |
| Secteur | Finance : banque, crédit, gestion de fortune, banque d’investissement |
| Indices | S&P 500 ; absent du Dow Jones Industrial Average (portefeuilles des fonds State Street, 16 octobre 2026) |
| Siège | San Francisco, Californie |
| Constitution | Delaware |
| Statut réglementaire | Holding bancaire et financière supervisée par la Réserve fédérale |
| Exercice | Clos le 31 décembre |
| Politique de dividende | Dividende trimestriel en numéraire décidé par le conseil ; relevé en juillet 2026 |
| Division d’actions | Deux pour une, distribuée le 11 août 2006 |
| Identifiant SEC | CIK 72971 |
Pour suivre en temps réel le cours, la capitalisation et le rendement du dividende, ouvrez la page de l’action Wells Fargo sur Bitbase.
Comment acheter l’action Wells Fargo
C’est l’action ordinaire elle-même qui est cotée à New York : vous achetez donc directement l’action, sans certificat de dépôt. Tout passe par un courtier :
1. Trouvez un courtier ayant accès au NYSE. Hors des États-Unis, il s’agira d’un courtier local proposant le marché américain ou d’un courtier international ; vérifiez quelle entité tient le compte et qui la contrôle.
2. Ouvrez et faites vérifier le compte. Si vous n’êtes pas une personne américaine, le courtier vous demandera le formulaire W-8BEN de l’IRS, l’attestation de statut étranger qui lui permet d’appliquer le bon taux de retenue sur les dividendes américains.
3. Alimentez le compte. Un versement dans une autre devise implique un écart de change en plus de la commission : comparez les deux.
4. Vérifiez le titre. Cherchez WFC et assurez-vous qu’il s’agit bien de l’action ordinaire de Wells Fargo & Company. Les actions privilégiées aux symboles voisins sont d’autres titres : elles passent avant les ordinaires pour les dividendes et en cas de liquidation, mais n’ont pas de droit de vote général.
5. Choisissez le type d’ordre. Un ordre au marché garantit l’exécution, mais pas le prix ; un ordre d’achat à cours limité ne s’exécute qu’au prix limite ou en dessous.
6. Fixez la taille de la position. Si votre courtier propose des fractions d’action, vous pouvez investir un montant fixe. Investor.gov prévient toutefois que les fractions ne peuvent en général pas être transférées chez un autre courtier, si bien qu’un changement de courtier peut obliger à les vendre.
7. Conservez les justificatifs. Avis d’opéré et relevés de compte attestent votre prix d’achat et chaque dividende reçu.
Retenue à la source pour les non-résidents. Selon l’IRS, la plupart des revenus de source américaine perçus par un étranger sont soumis à un impôt américain de 30 % ; une convention fiscale peut réduire ce taux. Votre pays peut aussi imposer le dividende.
Par un fonds. Dans les fichiers de composition de State Street du 16 octobre 2026, Wells Fargo figure à la fois dans le SPY, qui réplique le S&P 500, et dans le fonds du secteur financier XLF, chaque fois comme une ligne parmi beaucoup d’autres.
Ce qui fait bouger l’action WFC
La croissance après le plafond. En février 2018, la Fed, invoquant des abus généralisés envers les consommateurs et des défaillances de conformité, a annoncé que la banque ne pourrait pas dépasser son total d’actifs de fin 2017. Le 3 juin 2025, elle a fait savoir que la restriction de croissance des actifs ne s’appliquait plus, et le 5 mars 2026, elle a mis fin à l’ensemble de la mesure de 2018. Le bilan a grossi rapidement : fin 2025, le total des actifs dépassait de 11,3 % celui de l’année précédente, ceux de Corporate and Investment Banking avaient bondi de 32 %, surtout en actifs de négociation, et au troisième trimestre 2026 les prêts et les dépôts moyens étaient chacun supérieurs de 11 % à leur niveau d’un an plus tôt. Le directeur général, Charlie Scharf, déclarait en juillet 2026 qu’après des années sans pouvoir lutter à armes égales, faute de pouvoir accroître son bilan, la banque déploie désormais son capital avec prudence pour croître et soutenir ses clients. Chaque publication trimestrielle permet de vérifier si cette croissance paie.
Les taux d’intérêt. Avec environ 57 % des revenus issus de la marge d’intérêt, les taux se répercutent directement sur les bénéfices. Le rapport annuel attribue le repli de ce poste en 2025 à la baisse des taux sur les actifs à taux variable et à l’évolution de la structure des dépôts, et son analyse de sensibilité va dans le même sens : les taux des actifs s’ajustent plus vite et plus fortement que ceux des passifs, si bien que l’entreprise s’attend à profiter d’une hausse des taux. Une baisse joue en sens inverse. Toute grande banque américaine vit avec ce cycle, comme le montre le portrait de JPMorgan Chase sur un autre exemple ; pour le versant politique monétaire, voyez comment les décisions de taux, le QE et le QT de la Fed agissent via le financement et les anticipations.
Le capital. Chaque dividende et chaque rachat d’actions doivent tenir dans le cadre de capital de la Fed. Fin 2025, le ratio de fonds propres de base de catégorie 1 (CET1) atteignait 10,61 % pour une exigence de 8,5 %, qui comprenait un coussin de 2,5 % lié aux tests de résistance et une surcharge de 1,5 % applicable aux banques d’importance systémique mondiale. Après le test de résistance de 2026, le coussin est resté à son plancher de 2,5 %, et la Fed a indiqué que les coussins actuels resteraient en vigueur jusqu’au 30 septembre 2027. Dans le même temps, le ratio est passé de 11,07 % fin 2024 à 10,0 % au troisième trimestre 2026, alors que les actifs pondérés par les risques augmentaient et que les rachats se poursuivaient.
Le crédit, en particulier l’immobilier commercial. Le 10-K nomme sans détour une concentration : l’entreprise compte aujourd’hui parmi les plus grands prêteurs en immobilier commercial aux États-Unis. Des pertes moindres sur l’immobilier commercial, surtout les bureaux, ont aidé à réduire les dotations aux provisions pour pertes de crédit en 2025 ; la réserve pour pertes sur prêts est descendue à 1,45 % de l’encours de prêts, contre 1,60 %, tandis que les actifs non performants montaient à 0,86 % des prêts. Le rapport annuel désigne les points de tension pour les emprunteurs : des taux plus élevés avec un risque de refinancement à l’échéance, et la baisse de la valeur des biens commerciaux.
Ce qui reste ouvert avec les régulateurs. En septembre 2024, Wells Fargo Bank a conclu un accord formel avec l’Office of the Comptroller of the Currency (OCC) pour renforcer ses contrôles en matière de lutte contre le blanchiment et de sanctions, et le rapport trimestriel de juin 2026 fait toujours état de demandes et d’enquêtes des autorités sur ces programmes. Le rapport annuel rappelle aussi d’anciens règlements liés à certaines pratiques de vente de détail de l’entreprise.
Des commissions qui suivent les marchés. La plupart des commissions de conseil en gestion de fortune sont calculées sur la valeur des actifs en début de trimestre : une baisse des marchés se répercute donc sur les commissions du trimestre suivant. Selon le communiqué du troisième trimestre 2026, les actifs des clients du segment ont augmenté de 11 % sur un an. Les commissions de banque d’investissement ont progressé de 14 % en 2025 grâce aux émissions de dette, un gain qu’une année calme pour les opérations pourrait effacer.
Les risques à peser avant d’acheter WFC
Le chapitre consacré aux risques dans le rapport annuel s’ouvre sur un avertissement valable pour toute action : la valeur de l’investissement peut fortement baisser, et les dividendes ou autres distributions peuvent être réduits ou supprimés. Voici ceux qui touchent Wells Fargo le plus directement :
Taux et valeurs de marché. Les variations des taux d’intérêt et de la valeur des actifs financiers peuvent réduire la marge d’intérêt et les bénéfices.
Dividendes des filiales. La liquidité de la société mère dépend des dividendes de ses filiales, que le droit fédéral et celui des États, les exigences réglementaires et certains contrats peuvent limiter.
Durcissement de la supervision. Les régulateurs ont fait savoir que les conséquences pouvaient s’alourdir pour les banques qui ne règlent pas à temps les problèmes en suspens ou qui les laissent se répéter.
Concurrence, y compris des cryptos. Le 10-K cite les cryptomonnaies, les stablecoins et les jetons parmi les solutions de rechange susceptibles de faire baisser les dépôts bancaires ; pour une entreprise financée surtout par les dépôts de ses clients, c’est une question de financement autant que de concurrence.
Le même chapitre revient sur la crise financière : comme en 2009, l’entreprise pourrait devoir lever des capitaux en émettant des actions ordinaires, de son propre chef ou à la demande des régulateurs, ou bien réduire, voire supprimer, le dividende ordinaire. S’ajoutent les risques habituels d’une seule action : une seule entreprise décide du résultat, et si vous investissez depuis une autre devise, le taux de change modifie ce que valent pour vous le cours comme le dividende.
Comment étudier WFC par vous-même
Wells Fargo dépose ses rapports auprès de la SEC sous le CIK 72971 ; sur EDGAR, la société figure sous le nom WELLS FARGO & COMPANY/MN, avec le même numéro que celui qu’utilisait Norwest Corporation avant 1998. Une recherche par ce numéro mène directement aux documents de la holding.
Un détail déroute à la première lecture : le 10-K proprement dit est court. Les facteurs de risque, l’analyse de la direction et les états financiers y sont intégrés par renvoi au rapport annuel aux actionnaires (Annual Report to Shareholders), un fichier distinct et bien plus long au sein du même dépôt ; c’est là que se trouvent tous les tableaux cités ici.
Ce qui change entre deux rapports annuels figure dans les 10-Q ; la fin de l’ordonnance de 2018 apparaît dans celui du premier trimestre 2026. Les résultats trimestriels sont publiés par formulaire 8-K, avec le communiqué en annexe, la dernière fois le 13 octobre 2026. Les communiqués de la Fed des 2 février 2018, 3 juin 2025 et 5 mars 2026 retracent l’histoire du plafond du point de vue du régulateur, et la rubrique relations investisseurs de wellsfargo.com reprend les mêmes documents. Pour d’autres sociétés, consultez la liste complète des pages d’actions américaines sur Bitbase.
Questions fréquentes sur l’action Wells Fargo
Wells Fargo verse-t-elle un dividende ?
Oui. Le conseil décide chaque trimestre d’un dividende en numéraire sur l’action ordinaire, et il a approuvé une hausse le 28 juillet 2026. Les dividendes déclarés par action ordinaire en 2025 étaient supérieurs d’environ 13 % à ceux de 2024. Les actions privilégiées sont servies en premier, et chaque paiement suppose que le capital reste au-dessus des exigences.
Peut-on acheter l’action Wells Fargo avec des cryptomonnaies ?
Pas directement. WFC se négocie au NYSE en dollars et s’achète via un compte-titres : il faut donc d’abord vendre ses cryptomonnaies contre des espèces, puis virer celles-ci au courtier ; selon votre lieu de résidence, cette vente peut être imposable. Une action est une part de propriété de l’entreprise, assortie d’un dividende et d’un droit de vote, et c’est là ce qui distingue fondamentalement actions et cryptomonnaies.
Wells Fargo est-elle encore soumise au plafond d’actifs de la Fed ?
Non. La Fed a levé le plafond sur le total des actifs le 3 juin 2025, puis, le 5 mars 2026, a mis fin à l’ensemble de la mesure de 2018, y compris aux dispositions restantes sur la supervision par le conseil et la gestion des risques. D’autres dossiers restent ouverts, notamment l’accord de 2024 avec l’OCC sur les contrôles en matière de blanchiment et de sanctions.
Détenir l’action WFC, est-ce détenir Wells Fargo Bank ?
Non. WFC est la société mère, une holding, et Wells Fargo Bank, N.A. sa principale filiale, qui portait 85 % des actifs du groupe fin 2025. La société mère tire presque tout son financement et sa liquidité des dividendes et autres distributions de ses filiales et, en cas de défaillance, prévient le rapport annuel, les porteurs de ses titres pourraient subir des pertes importantes, voire totales, même si les créanciers des filiales sont intégralement remboursés.
WFC fait-elle partie du S&P 500 et du Dow Jones ?
Du premier, oui ; du second, non. Au 16 octobre 2026, le fonds de State Street répliquant le S&P 500 (SPY) détenait Wells Fargo, tandis que celui du Dow Jones (DIA), dont les 30 lignes comptent JPMorgan Chase et Goldman Sachs, ne la détenait pas.
L’action Wells Fargo a-t-elle déjà été divisée ?
Oui. D’après le rapport annuel 2006, le conseil a décidé le 27 juin 2006 une division par deux, sous la forme d’un dividende en actions de 100 %, distribué le 11 août 2006. Les cours antérieurs doivent être divisés par deux pour une comparaison à périmètre égal.
En résumé
L’achat lui-même est simple : un courtier ayant accès au NYSE, la ligne de l’action ordinaire de Wells Fargo & Company et un ordre au marché ou à cours limité. Ce qui a changé, c’est l’entreprise derrière. Libérée du plafond et de l’ordonnance de 2018, Wells Fargo agrandit à nouveau son bilan, et ses résultats dépendent de la qualité avec laquelle cette croissance est tarifée et maîtrisée, tant que les intérêts fournissent l’essentiel des revenus. Lisez le rapport annuel, le dernier 10-Q et les communiqués de la Fed avant de décider de la place à donner à une seule banque dans votre portefeuille.
Articles associés
Autres articles Bitbase sur ce sujet :
- Acheter l’action Lloyds Banking Group (LYG) : ADS, LLOY et Halifax
- Acheter l’action Mizuho (MFG) : cinq ADS pour une action
- Acheter l’action NatWest (NWG) : deux titres par ADS, sans l’État
Avertissement : Cet article est un contenu pédagogique de Bitbase Academy, fourni à titre d’information uniquement. Il explique ce que fait une entreprise ou un fonds et en quoi les instruments cités ici diffèrent les uns des autres ; il ne constitue pas un conseil en investissement, en trading, en fiscalité ou en finance, et il ne vaut ni recommandation ni approbation d’un titre, d’un jeton ou d’une stratégie de trading. Une action tokenisée est émise par un tiers et vise à offrir une exposition économique à un actif sous-jacent : elle ne constitue pas une action inscrite à votre nom, elle ne confère aucun droit d’actionnaire et elle dépend de la structure de l’émetteur, de ses règles d’éligibilité et de ses conditions de rachat, que l’émetteur peut modifier. Les contrats perpétuels sont des dérivés à effet de levier qui ne détiennent aucun actif sous-jacent et peuvent être liquidés ; les horaires de négociation, la disponibilité des produits et les conditions d’accès varient selon l’instrument et la juridiction et peuvent changer à tout moment. Rédigé en octobre 2026 ; vérifiez tout par vous-même via les publications de l’entreprise, la documentation officielle de l’émetteur et les pages produit de la plateforme sur laquelle vous négociez.
Sources
[1] Wells Fargo & Company, formulaire 10-K 2025 : activité, réglementation, concurrence (SEC EDGAR) www.sec.gov
[2] Rapport annuel 2025 de Wells Fargo, déposé avec le 10-K : segments, capital, risques www.sec.gov
[3] Wells Fargo, formulaire 10-Q du premier trimestre 2026 : fin de l’ordonnance de 2018 www.sec.gov
[4] Wells Fargo, formulaire 10-Q du deuxième trimestre 2026 : capital, dividende, actions privilégiées, litiges www.sec.gov
[5] Communiqué de résultats de Wells Fargo du deuxième trimestre 2026, 14 juillet 2026 (8-K, annexe 99.1) www.sec.gov
[6] Communiqué de résultats de Wells Fargo du troisième trimestre 2026, 13 octobre 2026 (8-K, annexe 99.1) www.sec.gov
[7] Communiqué de la Fed du 2 février 2018 : restriction de la croissance de Wells Fargo www.federalreserve.gov
[8] Communiqué de la Fed du 3 juin 2025 : levée de la restriction sur la croissance des actifs www.federalreserve.gov
[9] Communiqué de la Fed du 5 mars 2026 : fin de la mesure de 2018 www.federalreserve.gov
[10] Wells Fargo, formulaire 10-K 1998 : fusion avec Norwest et histoire de l’entreprise (SEC EDGAR) www.sec.gov
[11] Rapport annuel 2006 de Wells Fargo (10-K, annexe 13) : division des actions par deux www.sec.gov
[12] State Street SPDR S&P 500 ETF Trust (SPY) : composition quotidienne www.ssga.com
[13] State Street Financial Select Sector SPDR ETF (XLF) : composition quotidienne www.ssga.com
[14] State Street SPDR Dow Jones Industrial Average ETF Trust (DIA) : composition quotidienne www.ssga.com
[15] Investor.gov (SEC) : types d’ordres www.investor.gov
[16] Investor.gov (SEC) : bulletin sur les fractions d’action www.investor.gov
[17] IRS : retenue à la source sur les non-résidents (NRA Withholding) www.irs.gov