Auteur : Xu Chao, Wallstreetcn
Le marché des puces mémoire passe d'un « rallye généralisé » à une « divergence ». Bank of America estime que la logique de hausse des prix de la DRAM n'est pas encore rompue, tandis que le marché spot de la NAND s'est clairement détendu et deviendra la première catégorie de produits de ce cycle haussier de la mémoire à devoir être réévaluée.
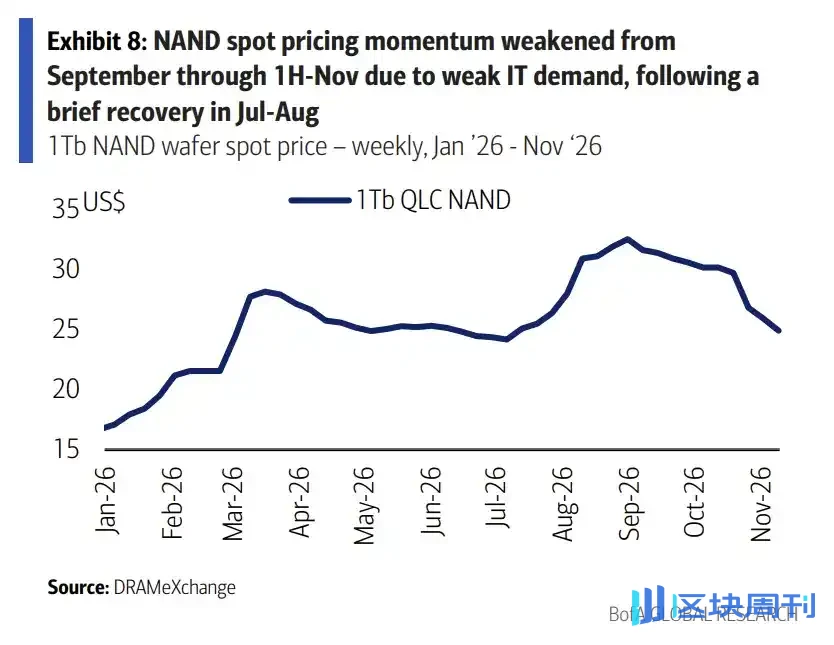
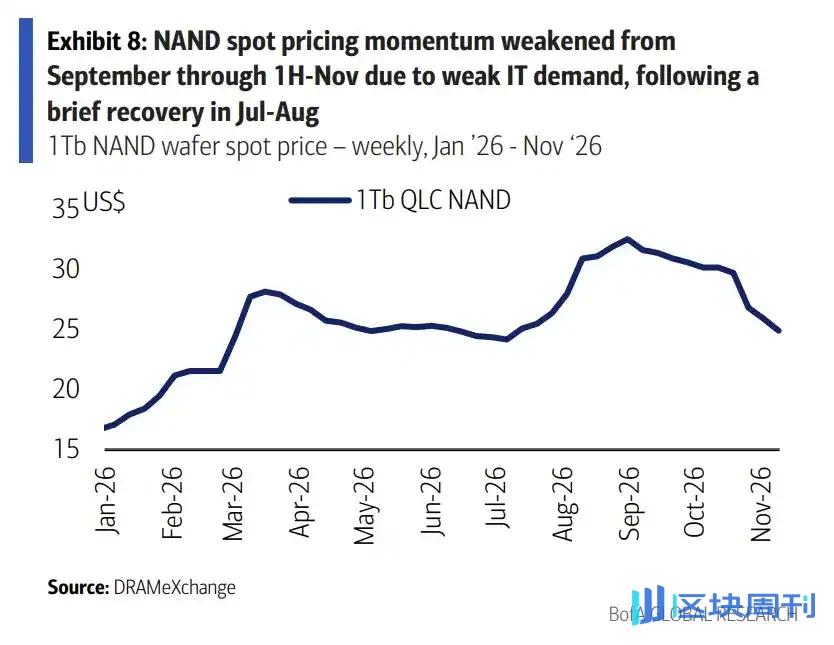
Un rapport de Bank of America daté du 13 novembre montre que les prix spot de la NAND ont nettement baissé, les wafers 512Gb reculant de plus de 10 % et les 1Tb de près de 5 % en milieu de fourchette, tandis que les prix spot de la DDR5 16Gb sont restés stables. Depuis la mi-fin octobre, les prix spot de la NAND se sont corrigés cumulativement d'environ 20 %.
Sur cette base, Bank of America maintient une hypothèse prudente pour les prix de vente moyens de la NAND au premier trimestre 2027 : prix de la NAND IT en baisse de 5 % à 10 % en glissement trimestriel, applications d'entreprise essentiellement stables ou légèrement en hausse, et une baisse globale de l'ordre de un à quelques pour cent. Ce jugement constitue une divergence claire avec la vision du marché, qui s'attend encore à une hausse des prix de vente de la NAND de plus de 10 %. Parallèlement, Bank of America suppose toujours que les hausses de prix de la DRAM se poursuivront au quatrième trimestre 2026 (en hausse de 8 % en glissement trimestriel) et au premier trimestre 2027 (en hausse de 5 %).
Bank of America indique qu'après des échanges avec les investisseurs cette semaine, le sentiment sur les actions de la mémoire s'est amélioré par rapport à la semaine dernière, et les entreprises à forte pondération DRAM sont perçues comme ayant un potentiel de baisse limité. La plupart des valeurs DRAM se négocient actuellement à seulement 3 à 5 fois le ratio cours/bénéfice pour les résultats de 2026 à 2027, nettement en dessous de leurs pairs dans les semi-conducteurs liés à l'IA.
Trois signaux d'affaiblissement des prix spot de la NAND
Bank of America attribue les inquiétudes concernant la NAND à trois points : les prix spot se sont corrigés d'environ 20 % depuis la mi-fin octobre ; les commandes des fabricants d'ordinateurs et de smartphones, et même des fournisseurs de cloud hyperscale chinois, se sont affaiblies ; et les négociations sur les prix contractuels du premier trimestre 2027 pourraient être retardées, sans commandes urgentes apparaissant sur le marché.
La divergence dans les données spot est assez intuitive. Selon DRAMeXchange, les prix spot des wafers 512Gb sont cotés à 14,3 dollars, en baisse de 12 % en glissement hebdomadaire et de 32 % en glissement trimestriel, mais toujours en hausse de 121 % en glissement annuel ; le 1Tb est coté à 24,9 dollars, en baisse de 4 % en glissement hebdomadaire, de 19 % en glissement trimestriel, et en hausse de 194 % en glissement annuel. À titre de comparaison, la DDR5 16Gb est cotée à 60,2 dollars, stable en glissement hebdomadaire et en hausse de 150 % en glissement annuel.
La position des fabricants d'origine met toujours l'accent sur la forte demande d'SSD d'entreprise, qui peut compenser dans une certaine mesure la faiblesse de la NAND IT.Mais Bank of America avertit que les anciennes lignes de production représentent 20 % à 30 % de la capacité totale mondiale de wafers et ne conviennent pas à la production de NAND haut de gamme et d'eSSD, de sorte qu'elles doivent encore être utilisées en continu pour la NAND IT, ce qui constitue une pression structurelle sur les prix. Les prix par bit des NAND à grande capacité (au-dessus de 2Tb) et des eSSD (au-dessus de 30TB) ont été légèrement abaissés, mais Bank of America y voit plutôt une promotion proactive des fabricants pour pousser la nouvelle génération de QLC — les prix de la NAND pour la plupart des eSSD restent légèrement orientés à la hausse.
Point de divergence : les prix contractuels restent élevés, mais les négociations pourraient être retardées
Les prix contractuels et les prix spot de la NAND divergent actuellement.
Selon TrendForce, le prix contractuel d'octobre pour les wafers TLC 1Tb était essentiellement stable en glissement trimestriel, prolongeant le schéma de stagnation latérale des deuxième et troisième trimestres ; le prix contractuel du 512Gb est d'environ 27 dollars, proche d'un plus haut historique et environ dix fois le creux de 2,5 dollars de février 2025.

La préoccupation de Bank of America réside dans le calendrier : si les acheteurs en aval tardent à passer des commandes urgentes, les négociations sur les prix contractuels pour le premier trimestre 2027 pourraient être repoussées, et le pouvoir de négociation des fabricants lors du nouveau cycle de discussions sur les prix sera affaibli. Ce jugement correspond directement à son écart d'attentes avec le marché — les vendeurs supposent généralement que les prix de vente des NAND augmenteront encore d'environ 10 %, tandis que Bank of America prévoit une baisse de l'ordre de quelques pour cent.

Du côté du DRAM, le tableau est différent. Selon TrendForce, le prix contractuel d'octobre pour le 16Gb DDR5 a encore augmenté de 5 % en glissement trimestriel, avec une hausse annuelle de plus de 500 % ; les prix contractuels d'octobre pour les modules DDR5 et DDR4 de 64 Go destinés aux serveurs ont augmenté d'environ 15 % en glissement trimestriel, les prix des modules ayant dépassé 1 000 dollars, atteignant respectivement 1 600 et 1 500 dollars. Sur cette base, Bank of America maintient son hypothèse d'une hausse du DRAM de 8 % en glissement trimestriel au quatrième trimestre 2026 et de 5 % au premier trimestre 2027.
Samsung : optimiste sur le HBM, mais sans agressivité
Bank of America a tenu une réunion d'échange avec les investisseurs de Samsung Electronics le 12 novembre, et les trois principaux enseignements sont les suivants : la demande de puces pour centres de données d'IA aux États-Unis est forte et, malgré les inquiétudes, aucune annulation de commandes n'a été constatée ; la position de Samsung sur le marché du HBM s'est nettement améliorée par rapport à sa faiblesse d'il y a un an ; et les prix des accords à long terme (LTA) pour l'activité DRAM augmentent fortement, avec des prix de vente élevés et des marges brutes élevées durables sur un long cycle.
Mais les propos de la direction n'étaient pas agressifs, ce qui constitue également l'un des points d'attention pour les investisseurs. Samsung a fixé un objectif de part de HBM d'environ 30 % à 40 %, et non supérieur à 50 % ; même à la fin de 2027, la rentabilité du LPDDR5 restera meilleure que celle du HBM, de sorte que l'expansion des capacités HBM ne sera probablement pas trop agressive, afin d'éviter d'éroder la part de marché du DRAM traditionnel. Sur la feuille de route technologique, le HBM4e partagera le même nœud 1c et la même puce logique 4 nm que le HBM4. Bank of America a également mentionné que l'ampleur des hausses de prix contractuels en 2027 ne devrait pas atteindre le niveau attendu par TrendForce, car les prix ont déjà augmenté plus tôt en 2026.
Il convient de noter que les prévisions de Samsung pour le NAND informatique ne sont pas aussi optimistes que pour l'eSSD, ce qui est cohérent avec le jugement de Bank of America sur les prix.
Le sentiment se rétablit, la valorisation reste le principal soutien
Les actions de la mémoire ont rebondi cette semaine, avec des gains depuis le début de l'année généralement supérieurs à 100 %, et SanDisk et Kioxia affichant des rendements depuis le début de l'année de plus de 250 %. Bank of America a déclaré que les investisseurs rencontrés cette semaine ont généralement mentionné un potentiel de baisse limité, citant la résilience des commandes de puces AIDC après les élections de mi-mandat aux États-Unis, la hausse continue des prix de vente du DRAM (contrairement au NAND) et des multiples de valorisation faibles.
Le tableau de valorisation montre SK Hynix à 3,6 fois le ratio cours/bénéfice 2026, Samsung à 4,7 fois, Micron à 10,7 fois et Nanya à 5,1 fois ; dans le camp du NAND, Sandisk est à 4,3 fois le ratio cours/bénéfice 2027, Western Digital à 13,2 fois, SIMO à 16,4 fois et Phison à 7,7 fois. Bank of America estime que, comparé aux pairs du secteur des semi-conducteurs d'IA, la valorisation du secteur de la mémoire apparaît encore modérée.
Bank of America conclut que les tendances de l'offre, de la demande et des prix du DRAM restent soutenues par les centres de données d'IA et par l'éviction de capacités due au HBM, tandis que le pouvoir de fixation des prix du NAND se déplace vers les acheteurs. L'écart de valorisation et l'élasticité des bénéfices des deux dépendront de la capacité des négociations sur les prix contractuels du premier trimestre 2027 à aboutir comme prévu.





