Auteur | Huang Yida
Éditeur | Zhang Fan
Le 12 novembre, Nvidia a soudainement annoncé que le cofondateur de l'entreprise, Jensen Huang, avait démissionné de ses postes de président, de directeur général et d'administrateur, avec effet immédiat. L'actuelle directrice financière Colette Kress assurera l'intérim en tant que PDG, et le conseil d'administration a simultanément nommé Harvey Jones comme premier président de l'histoire de l'entreprise et a lancé le processus de sélection d'un nouveau PDG.
Depuis la fondation de Nvidia en 1993, le mandat de 33 ans de Jensen Huang à la tête de l'entreprise a officiellement pris fin. Des GPU à l'intelligence artificielle, Jensen Huang a conduit Nvidia à travers plusieurs transformations stratégiques majeures, transformant une jeune entreprise de puces en l'un des géants technologiques les plus influents au monde.
Cependant, il y a moins de cinq mois, Jensen Huang avait encore obtenu environ 99 % des votes en faveur lors de l'élection des administrateurs à l'assemblée annuelle des actionnaires de Nvidia. Un contraste aussi frappant avant et après a également incité le marché à réexaminer une question de gouvernance d'entreprise longtemps occultée par les performances éblouissantes de Nvidia :
En tant que fondateur et dirigeant de longue date de l'entreprise, pourquoi Jensen Huang n'a-t-il pas, comme Page et Brin de Google ou Zuckerberg de Meta, consolidé son propre contrôle au moyen d'une structure d'actions à double classe ?
01 1999 n'était pas encore l'ère des actions à double classe
La réponse à cette question doit peut-être commencer par les arrangements en matière d'actions lors de l'introduction en bourse de Nvidia en 1999. À l'époque, il était courant pour les entreprises technologiques de la Silicon Valley d'entrer en bourse avec des arrangements de « une action, une voix ». Pour les fondateurs, ils pouvaient influencer les décisions de l'entreprise par leur participation au capital, leurs postes de direction, leur réputation personnelle et d'autres aspects, mais ils ne disposaient pas de droits de vote naturellement supérieurs à ceux des actionnaires ordinaires. Nvidia a également suivi cette tradition et n'a émis que des actions ordinaires.
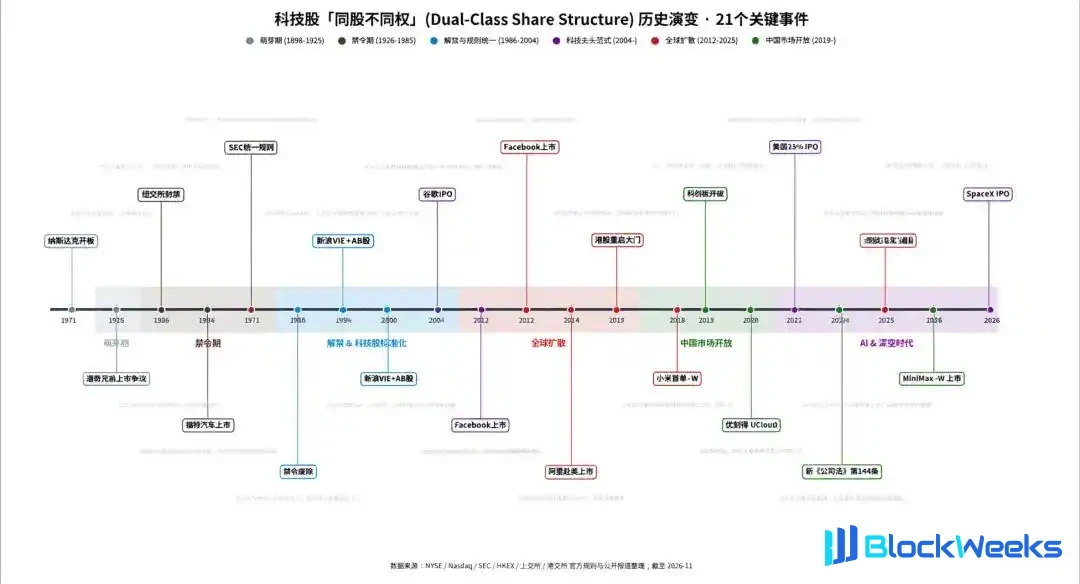
Quant à la structure d'actions à double classe, elle n'était en fait pas non plus une invention de l'ère d'Internet. Dès le siècle dernier, de nombreuses sociétés cotées américaines bien connues utilisaient des structures d'actions à double classe pour maintenir le contrôle au moyen d'actions aux droits de vote différents, des exemples typiques étant Ford Motor et The New York Times. Cependant, utiliser explicitement ce système pour protéger la stratégie à long terme des entreprises technologiques et en faire progressivement une structure d'actions couramment adoptée pour les introductions en bourse des grandes entreprises technologiques d'Internet était une tendance qui ne s'est formée que plus tard, à l'ère d'Internet.
En 2004, Google a adopté une structure d'actions AB lors de son introduction en bourse. Au niveau des droits de vote, Page et Brin ont fixé les actions de classe A détenues par le public à une voix par action et les actions de classe B détenues par les fondateurs et autres à dix voix par action. Le prospectus de Google indiquait explicitement qu'une structure traditionnelle de société cotée pourrait affaiblir l'indépendance de l'entreprise, et qu'elle espérait donc utiliser les actions AB pour maintenir le contrôle à long terme de la direction sur l'entreprise et sauvegarder la mise en œuvre de la stratégie à long terme.
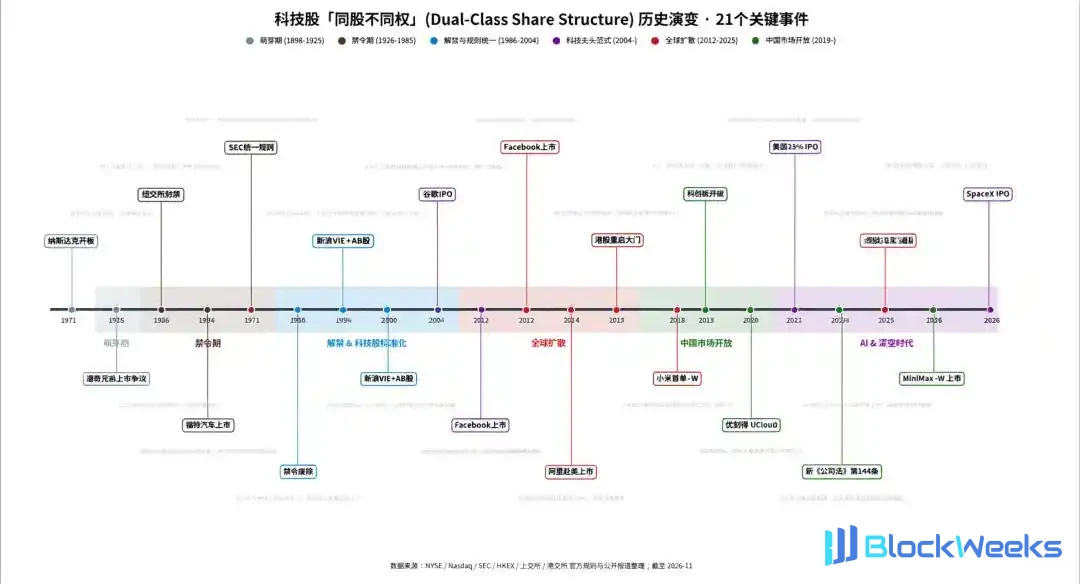
Figure : évolution historique des structures d'actions à double classe parmi les valeurs technologiques ; Source : 36Kr Graphic
En comparaison, Nvidia n'est entrée en bourse que cinq ans plus tôt. Son recours continu à un arrangement d'actions de type une action, une voix reflétait largement les conventions de gouvernance en matière d'actions des entreprises technologiques de l'époque. De plus, la règle 5640 du Nasdaq interdit aux sociétés cotées d'affaiblir injustement après coup les droits de vote des actionnaires ordinaires existants par des méthodes telles que l'émission d'actions à droit de vote multiple. Par conséquent, pour Nvidia, déjà cotée, la difficulté institutionnelle d'introduire des droits de vote multiples pour protéger le fondateur était déjà bien plus élevée qu'avant l'introduction en bourse.
02 La participation de Jensen Huang n'a cessé d'être diluée
L'actionnariat de Nvidia est assez dispersé, et cela était déjà évident au moment de son introduction en bourse. Son prospectus de 1999 révélait que Jensen Huang détenait environ 13,1 % des actions avant l'introduction en bourse, ce qui est tombé à 10,8 % après l'introduction en bourse ; d'ici 2026, son ratio de participation devait encore chuter à 3,58 %. Le financement, les émissions d'actions supplémentaires, les incitations en actions et les changements dans la participation personnelle ont fait que le ratio de participation de Jensen Huang n'a cessé de diminuer, et ses droits de vote se sont corrélativement affaiblis, posant les bases de cet « incident de débarquement ».

Figure : Chronologie de la dilution du capital de Jensen Huang ; Source : Infographie de 36Kr
Dans les premières années, il existait déjà des précédents de fondateurs de sociétés technologiques de la Silicon Valley ayant perdu le contrôle en raison de la dilution de leur capital. En 1985, Jobs et le PDG d'Apple, Sculley, se sont violemment affrontés sur la gestion de l'entreprise. Bien que Jobs fût encore à l'époque le plus grand actionnaire individuel d'Apple, son ratio de participation était tombé à environ 11 %, ce qui ne suffisait plus à influencer les décisions du conseil d'administration. Le conseil a choisi de soutenir Sculley et, par le biais d'ajustements de la structure opérationnelle, Jobs a été déchargé de son autorité de gestion et a quitté en septembre de cette année-là l'Apple qu'il avait fondée.
Si l'on regarde Microsoft, après son introduction en bourse en 1986, Gates détenait encore environ 45 % des actions. Bien que son ratio de participation personnelle ait progressivement diminué, il conservait encore environ 14 % des actions avant de quitter ses fonctions de PDG en 2000. Grâce au ratio de participation relativement élevé de Gates dans la période suivant immédiatement l'introduction en bourse, au processus de dilution du capital relativement progressif par la suite et à l'autorité de direction accumulée sur le long terme, Gates a toujours maintenu un fort contrôle sur l'entreprise pendant son mandat de PDG.
En comparaison, Jensen Huang ne détenait qu'environ 11 % des actions lors de l'introduction en bourse de Nvidia. Comparés à ceux de Gates, les droits de vote correspondant au ratio de participation du « dieu de la guerre à la veste en cuir » étaient clairement plus faibles. De plus, à mesure que son ratio de participation a encore diminué par la suite, les droits de vote déjà faibles de Jensen Huang ont continué de s'amenuiser, si bien que l'on peut dire qu'il a perdu très tôt la base lui permettant de dominer les décisions de l'entreprise par la détention du contrôle capitalistique.
03 Jensen Huang a dirigé l'entreprise pendant 33 ans en s'appuyant sur l'autorité de la performance
Par conséquent, l'influence de Jensen Huang sur Nvidia est difficile à expliquer par les droits de vote correspondant à son ratio de participation. L'autorité de gestion dans l'exploitation d'une entreprise ne provient jamais uniquement des urnes ; elle provient aussi de l'autorité de la performance, du jugement stratégique et de la confiance à long terme du conseil d'administration envers les dirigeants.
Des puces graphiques aux GPU programmables, puis à l'investissement continu dans l'écosystème CUDA, Nvidia a parié à plusieurs reprises sur des feuilles de route technologiques à long terme avant que le marché n'atteigne un consensus. CUDA en particulier était difficile à rentabiliser immédiatement de manière substantielle dans les premiers temps, mais il a progressivement bâti un avantage concurrentiel fondé sur la synergie logiciel-matériel ; par la suite, l'IA générative a provoqué une explosion de la demande de puissance de calcul, et Nvidia a poursuivi son évolution de fournisseur de puces vers un acteur central de l'infrastructure mondiale de l'IA.
Ces décisions stratégiques clés et l'énorme succès commercial qu'elles ont apporté ont progressivement établi la position de leader central de Jensen Huang chez Nvidia. Dans les opérations quotidiennes de l'entreprise, Jensen Huang a longtemps dominé l'orientation de la R&D produit, l'allocation des ressources de R&D, la coordination de la chaîne d'approvisionnement et la gestion des relations clients. Le style de gestion horizontal de l'entreprise a renforcé son influence sur les activités de première ligne et la prise de décision fondée sur l'expérience. Pour le conseil d'administration et les investisseurs institutionnels, le soutenir était à la fois une reconnaissance de ses réalisations passées et l'inclusion de la confiance dans sa capacité à juger l'avenir.

Figure : Performance du chiffre d'affaires opérationnel de Nvidia sur le long terme ; Source : wind, 36Kr
Par conséquent, même si Jensen Huang ne disposait pas d'un contrôle absolu au sens juridique, il a longtemps exercé une domination stratégique de fait. S'appuyant sur des performances continuellement délivrées, il a maintenu sa position de leader pendant 33 ans sans protection capitalistique. Lors de l'élection des administrateurs en juin 2026, il a obtenu environ 99 % des voix en sa faveur, ce qui est une manifestation intuitive de cette confiance.
Mais le « modèle Jensen Huang » ci-dessus comporte une condition inhérente : l'autorité fondée sur la performance doit être continuellement reconnue. Elle peut se renforcer à mesure que l'entreprise réussit, mais dès que les performances opérationnelles ou la réputation personnelle sont touchées, l'autorité de leadership accumulée sur le long terme peut rapidement s'affaiblir. En particulier, Jensen Huang, dépourvu de contrôle absolu, pourrait de ce fait perdre le soutien du conseil d'administration et même perdre la domination opérationnelle sur l'entreprise. Cet « incident de révocation » est une preuve évidente de ce qui précède.
04 Que protègent exactement les actions AB ?
Sur la base du modèle de gouvernance centré sur le conseil d'administration de Nvidia, selon les statuts de l'entreprise, le conseil n'a besoin que du soutien de la majorité des administrateurs pour avoir le pouvoir de nommer ou de révoquer à tout moment les cadres supérieurs tels que le PDG, qu'il existe ou non un juste motif. Même en tant que fondateur, Jensen Huang ne peut pas opposer un veto unilatéral aux décisions du conseil en matière de personnel sur la base de sa participation inférieure à 4 %.
Pour Jensen Huang, qui détient un pourcentage de participation relativement faible et manque de contrôle absolu, même en tant que PDG de longue date, il doit s'appuyer sur la croissance des performances et la confiance des actionnaires pour maintenir sa position de leader. Comme il ne peut pas contrôler le conseil d'administration par ses propres droits de vote, le conseil peut exercer un contrepoids substantiel à son pouvoir et favoriser des ajustements du personnel de direction lorsque cela est nécessaire. Ainsi, la démission de Jensen Huang cette fois n'est pas surprenante ; elle est précisément le résultat de l'effet combiné de la structure actionnariale de longue date de Nvidia et de son mécanisme de gouvernance d'entreprise.
Jeffrey Sonnenfeld, professeur à l'Université Yale, a souligné dans une récente interview que Jensen Huang a dirigé avec succès Nvidia pendant plus de 30 ans sans la protection d'actions à double classe, devenant un exemple puissant contre le système des actions AB ; cependant, ironiquement, si Nvidia lui avait accordé des droits de vote supers à l'époque, il serait aujourd'hui bien plus difficile de le révoquer.
Google et Meta sont des structures d'actions AB typiques, où les droits de vote supers confèrent aux fondateurs un contrôle d'entreprise plus fort, leur permettant de réduire les interférences des fluctuations à court terme du marché et de la pression des actionnaires et de promouvoir une planification stratégique à long terme. Mais lorsque le jugement ou le comportement d'un fondateur rencontre des problèmes, les actionnaires ordinaires peuvent avoir du mal à modifier le paysage de la gouvernance d'entreprise par le vote. Ainsi, les actions AB amplifient l'autonomie stratégique du fondateur tout en réduisant corrélativement la commodité de la correction externe des erreurs.
Nvidia n'a pas adopté de structure d'actions AB, ce qui est dû à la fois à des facteurs historiques au moment de son introduction en bourse en 1999 et à une logique de gouvernance différente de celle des géants technologiques tels que Google et Meta, à savoir choisir de s'exprimer par la performance plutôt que de verrouiller le contrôle par des arrangements institutionnels, conservant ainsi la capacité de supervision et de correction des erreurs du conseil d'administration. La démission de Jensen Huang cette fois prouve une fois de plus que quelle que soit la grandeur de l'autorité des performances passées, un fondateur dépourvu de contrôle institutionnel sera toujours contraint par les règles de gouvernance d'entreprise.
Le contenu de cet article ne représente que les opinions de l'auteur.
Les marchés comportent des risques, et l'investissement exige de la prudence. En aucun cas les informations ou opinions exprimées dans cet article ne constituent un conseil en investissement pour quiconque. Avant de prendre des décisions d'investissement, les investisseurs doivent, si nécessaire, consulter des professionnels et prendre des décisions prudentes. Nous n'avons pas l'intention de fournir des services de souscription à quelque partie commerciale que ce soit ni aucun service nécessitant des qualifications ou licences spécifiques pour être exercé.





