Auteur : Shao Jiadian (Services juridiques Mankun Blockchain)
« De quelles licences avons-nous besoin ? » C'est la première question que posent les entreprises de paiement lorsqu'elles apportent des solutions de paiement en stablecoin à Hong Kong. Le nombre de licences ne peut pas être déduit directement du nom du produit ; l'essentiel est le rôle que l'entreprise joue on-chain et off-chain : collecte-t-elle des paiements pour les clients, ou achète-t-elle et vend-elle elle-même des stablecoins ? Règle-t-elle les fonds sur les comptes bancaires des commerçants, ou laisse-t-elle les commerçants conserver des soldes sur la plateforme pour une utilisation continue ? La plateforme conserve-t-elle les portefeuilles et les clés privées pour les commerçants ?
Un seul paiement peut passer simultanément par trois étapes : stablecoin, compte bancaire et solde de plateforme, mais cela ne signifie pas qu'une seule « licence de paiement crypto » peut les couvrir toutes. L'échange de monnaie fiduciaire et l'encaissement/paiement transfrontalier impliquent la MSO ; la possibilité de conserver les soldes des commerçants et de continuer à les utiliser pour le paiement implique la SVF ; ce n'est que lorsque l'entreprise exerce elle-même des activités de négociation d'actifs virtuels, contrôle les actifs des clients ou émet des stablecoins que l'analyse entre respectivement dans le champ de la VATP, du VA Dealing, de la VA Custody ou de la licence d'émetteur de stablecoin. La détermination des licences doit en fin de compte reposer sur ces actions commerciales spécifiques, plutôt que de s'arrêter au nom de produit « paiement crypto ».
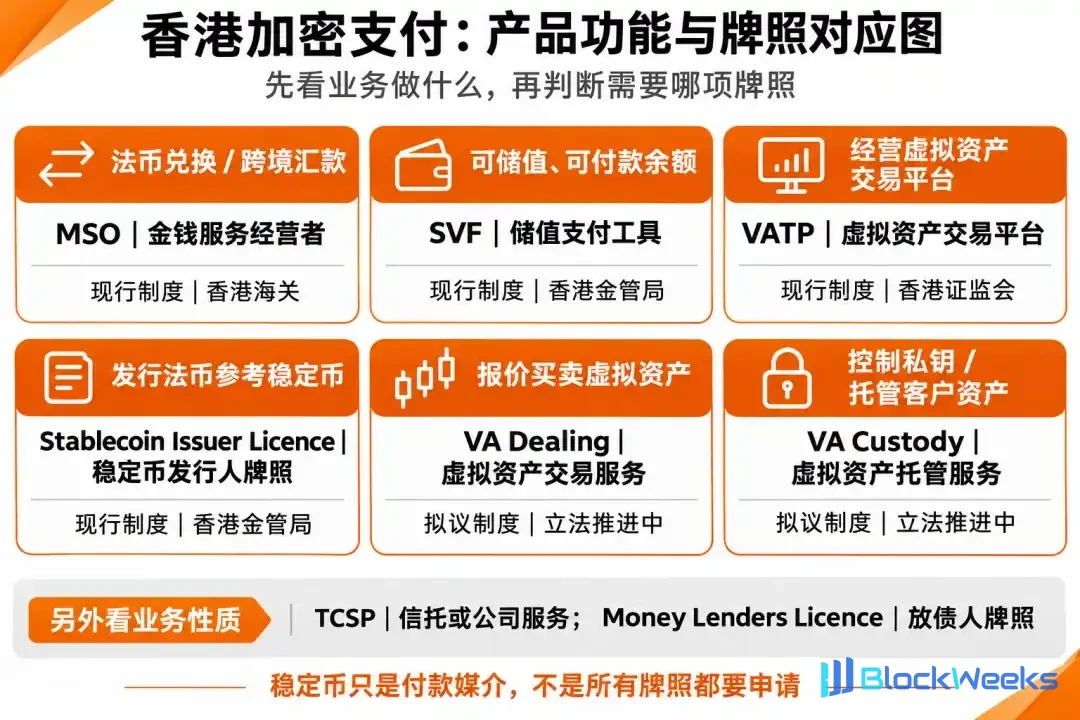
Figure : Panorama des fonctions des produits de paiement crypto à Hong Kong et des licences correspondantes
La MSO et la SVF correspondent respectivement à deux types d'arrangements commerciaux
Parmi les produits de paiement opérant à Hong Kong, la licence d'opérateur de services monétaires (MSO) et la licence d'établissement de valeur stockée (SVF) constituent généralement les deux principaux cadres réglementaires qui entrent d'abord dans le champ de la conformité.
La MSO couvre l'échange de monnaie fiduciaire et les transferts transfrontaliers
Lorsque les encaissements en stablecoin arrivent sur le compte d'un commerçant, il y a généralement encore une étape de « off-ramp » : l'acheteur paie en stablecoin à l'étranger, la plateforme ou son arrangement de règlement convertit la valeur en dollars de Hong Kong, et le commerçant reçoit finalement des dollars de Hong Kong sur un compte bancaire. Pour les entreprises de paiement, le jugement clé ne porte pas sur « quelle monnaie a été utilisée », mais sur la question de savoir si l'entreprise accepte, à Hong Kong, la mission d'un client d'organiser cet encaissement et ce paiement transfrontaliers en HKD. La licence MSO couvre les services de change de monnaie fiduciaire et de transfert de fonds, y compris l'envoi ou l'organisation de l'envoi de fonds à l'étranger, la réception ou l'organisation de la réception de fonds provenant de l'étranger, et l'organisation de l'encaissement de fonds à l'étranger. Le fait que la banque effectue le transfert final ne retire pas automatiquement l'entreprise de paiement de la chaîne de transaction.
Il existe ici un point facilement confondu : convertir des stablecoins en dollars de Hong Kong n'équivaut pas à un « change de devises » au sens de la MSO. La MSO régit l'échange et le transfert entre monnaies fiduciaires, et le fait de détenir une MSO ne confère pas automatiquement l'autorisation de négocier des stablecoins ou d'effectuer des transactions sur actifs virtuels. En d'autres termes, une entreprise de paiement peut avoir besoin de gérer deux lignes distinctes : l'achat ou l'échange du côté des jetons, et l'encaissement, le transfert et le règlement du côté des HKD. La question de savoir si cette dernière ligne relève de la MSO dépend de si l'entreprise collecte de l'argent pour des clients, organise des paiements transfrontaliers ou promet aux clients quand les HKD arriveront.
Si l'entreprise assume elle-même l'encaissement en HKD et le transfert transfrontalier, elle doit se préparer conformément aux exigences de demande de MSO, en mettant l'accent sur les responsables de la conformité, les processus de lutte contre le blanchiment d'argent et les comptes bancaires ; si l'entreprise choisit de coopérer avec une MSO déjà titulaire d'une licence à Hong Kong et d'externaliser la partie règlement en HKD, elle doit également examiner quelles responsabilités chaque partie assume en vertu du contrat réel afin de s'assurer que le champ d'activité du partenaire peut couvrir cet arrangement.
Le SVF n'est pas nécessairement déclenché simplement parce qu'il existe un solde
Le commerçant a vendu les marchandises et la plateforme a reçu l'argent. Cet argent est-il immédiatement transféré sur le compte bancaire du commerçant, ou reste-t-il d'abord sur le compte de la plateforme, permettant au commerçant d'utiliser ce solde pour payer des dettes de chaîne d'approvisionnement, des frais de publicité, voire des salaires d'employés ? C'est la ligne de démarcation clé qui détermine si un SVF (licence d'établissement de valeur stockée) est concerné.
La logique centrale du SVF est la rétention de fonds plus une fonctionnalité de paiement ultérieure. Si la plateforme permet aux commerçants de conserver des soldes sur le compte, et que ce solde peut être utilisé pour initier de nouveaux paiements à des tiers, alors elle possède déjà le prototype d'un établissement de valeur stockée. Pour de nombreuses équipes de paiement en démarrage, le seuil du SVF est assez élevé : un capital social libéré d'au moins 25 millions HKD, et la HKMA impose des exigences très strictes concernant la solidité financière des demandeurs, la gestion des risques et la garde indépendante des fonds. De nombreuses entreprises utilisant Hong Kong comme première étape à l'étranger ne peuvent souvent pas supporter ce coût au stade initial.
Pour cette raison, de nombreuses solutions de paiement évitent intentionnellement le SVF dans la conception du produit : après que le commerçant reçoit le paiement, la plateforme ne fournit que la transmission d'instructions de règlement, et les fonds sont directement réglés dans un délai spécifié vers un compte bancaire externe au nom du commerçant, sans former de pool de fonds transférable au sein de la plateforme. Si le commerçant doit effectuer des paiements externes, cela passe à nouveau par un processus de remise séparé, plutôt que de transférer directement le solde entrant à la partie suivante. Cette contraction de la logique produit permet souvent d'économiser beaucoup de temps pour la mise en œuvre de la conformité.
Les autres licences dépendent de la question de savoir si le produit est entré dans l'activité correspondante
Outre le paiement et le règlement de base, si le produit s'étend davantage vers le trading, l'émission ou le prêt, cela déclenchera une réglementation par licence dans d'autres dimensions.
La VATP s'applique à l'exploitation d'une plateforme de trading d'actifs virtuels
L'apparition de stablecoins dans les solutions de paiement évoque facilement la licence de plateforme de trading d'actifs virtuels (VATP). Mais dans l'activité réelle, la plupart des sociétés de paiement n'ont pas besoin de, et demandent rarement de manière proactive, une VATP.
La VATP réglemente les plateformes qui fournissent aux clients la mise en correspondance automatisée de transactions d'actifs virtuels, l'achat et la vente centralisés, et la garde, et est plus proche du modèle économique d'une bourse. Le rôle d'une société de paiement ordinaire est généralement celui d'un fournisseur de services, et non d'une bourse. Si la plateforme accepte uniquement les stablecoins payés par les clients, les convertit en monnaie fiduciaire selon des cotations externes, et paie le commerçant, et qu'il n'existe dans tout le processus aucun marché de trading où acheteurs et vendeurs peuvent librement passer des ordres et les faire correspondre, alors elle ne relèvera pas du champ d'application de la réglementation VATP existante.
Transformer les paiements en une « petite bourse » est souvent le résultat d'actions de conformité déformées : par exemple, pour permettre aux commerçants de choisir librement le moment du change de devises, la plateforme construit un mécanisme de mise en correspondance interne en arrière-plan ; ou pour améliorer l'efficacité du change, elle agit comme teneur de marché et fournit des cotations instantanées aux utilisateurs au sein de la plateforme. Une fois ce pas franchi, la charge de conformité apportée par l'activité de trading d'actifs virtuels doit être affrontée de front.
La licence d'émetteur de stablecoins correspond à l'émission et au remboursement
Après que le Conseil législatif a adopté l'Ordonnance sur les stablecoins en mai 2025, Hong Kong a établi un régime de licence distinct pour les émetteurs de stablecoins adossés à des monnaies fiduciaires. Il convient de préciser que l'utilisation de stablecoins dans des produits de paiement et l'émission de stablecoins par soi-même sont des questions complètement différentes.
Dans les paiements en crypto, la grande majorité des cas utilisent des stablecoins grand public déjà en circulation sur le marché comme outils de règlement ; la licence d'émetteur de stablecoins cible les entités qui émettent des stablecoins auprès du public et promettent un remboursement en monnaie fiduciaire à valeur nominale. La HKMA impose des seuils extrêmement élevés aux émetteurs en matière d'actifs de réserve entièrement de haute qualité, de constitution d'entité locale, de garde indépendante et d'audit continu. Si une société de paiement intègre seulement des stablecoins dans le processus d'acquisition ou de règlement, il n'est pas du tout nécessaire de fixer l'objectif de licence sur un émetteur. Une approche plus réaliste consiste à choisir des stablecoins qui répondent aux attentes réglementaires futures de Hong Kong, à prêter attention à la liste des stablecoins conformes et aux lignes directrices pour les intermédiaires publiées par la HKMA, et à garantir que la devise sous-jacente du produit est elle-même conforme.
La licence de prêteur d'argent sert à l'exploitation de prêts aux commerçants
La licence de prêteur d'argent (Money Lenders Licence) ne figure généralement pas sur la première liste de licences de l'équipe de paiement, mais si la solution produit inclut le « règlement anticipé » ou les « paiements échelonnés pour les commerçants », elle peut devenir pertinente.
Certaines solutions de paiement, afin d'attirer de grands marchands, proposent des services de règlement anticipé : avant que le paiement du marchand n'ait été compensé depuis l'étranger, la plateforme avance elle-même les fonds, puis déduit ultérieurement les frais et le principal des fonds effectivement reçus. Si cette avance évolue vers un arrangement de financement payant, ou si la plateforme accorde directement aux marchands des prêts à court terme garantis par les créances futures, elle peut entrer dans le champ de l'activité de prêt d'argent. L'activité de prêt d'argent à Hong Kong est régie par la Money Lenders Ordinance et administrée conjointement par la Police et le Companies Registry. Si une société de paiement souhaite fournir de tels services à valeur ajoutée, elle doit soit obtenir elle-même une licence de prêteur d'argent, soit coopérer avec un établissement de prêt d'argent déjà titulaire d'une licence afin d'éviter d'exercer une activité de prêt sans licence.
Le change de devises et la garde sont les domaines où les produits de paiement franchissent le plus facilement la ligne
Sous le régime existant, ce qui manque le plus facilement aux solutions de paiement n'est en réalité pas le MSO ou le SVF, mais l'achat et la vente d'actifs virtuels ainsi que leur garde, deux domaines où la réglementation se resserre actuellement.
Dans le cadre juridique existant de Hong Kong, si une société achète et vend des actifs virtuels avec des clients en tant que contrepartie principale dans une transaction, ou fournit des services d'échange de gré à gré (OTC), elle se trouve actuellement dans une période transitoire durant laquelle la HKMA et la SFC élaborent un nouveau régime de licences. Selon les conclusions de la consultation du Financial Services and the Treasury Bureau et de la SFC, Hong Kong introduira à l'avenir des régimes de licences distincts pour les services de négociation d'actifs virtuels (VA Dealing) et les services de garde d'actifs virtuels (VA Custody). Cela signifie que si une société de paiement collecte à la fois des stablecoins pour le compte de clients et agit elle-même comme contrepartie pour acheter les stablecoins et les échanger en monnaie fiduciaire pour les clients, cette activité d'« échange pour compte propre » exigera très probablement à l'avenir une licence VA Dealing distincte, et ne pourra plus être traitée accessoirement au motif que la licence MSO couvre le change de devises.
La même logique s'applique à la garde. Si une plateforme de paiement génère un portefeuille de garde pour un marchand, avec la clé privée stockée sur le serveur de la plateforme, et que le marchand doit faire signer la plateforme pour transférer des fonds, la plateforme contrôle en fait les actifs virtuels du client. Le futur régime VA Custody imposera des exigences strictes à ces services, notamment un capital distinct, une gestion décentralisée des clés et une ségrégation des portefeuilles chauds et froids. De nombreuses équipes de paiement supposent lors de la conception du produit que « gérer les clés pour les clients » est un bon moyen d'améliorer l'expérience utilisateur, mais oublient souvent que, selon la logique réglementaire, cela équivaut directement à une activité de fiducie ou de garde. Si une société ne souhaite pas supporter les lourds coûts de conformité de la garde, adopter une architecture non dépositaire, ou se connecter à un dépositaire tiers de qualité institutionnelle déjà conforme, est généralement la voie la plus prudente.
Comparez votre propre produit point par point
Énumérer ensemble les fonctions que la société prévoit de fournir est souvent plus utile que de simplement compter les licences. Le tableau ci-dessous place les activités commerciales courantes à côté de la portée d'autorisation correspondante, ce qui facilite la comparaison avec votre propre produit : lesquelles font partie du processus de paiement lui-même, et lesquelles s'étendent déjà à la négociation d'actifs virtuels, à la garde d'actifs, à l'émission de stablecoins ou au financement des marchands.

Figure : Comparaison des activités commerciales de paiement crypto à Hong Kong et des portées de licence correspondantes
Conclusion
Pour les sociétés qui se préparent à faire du paiement crypto à Hong Kong, l'évaluation des licences n'a pas besoin de commencer par « combien de licences Hong Kong compte-t-il ». Ce qu'il faut clarifier, ce sont quelques arrangements spécifiques : qui est responsable du change de monnaie fiduciaire et de la collecte et du paiement transfrontaliers, si la plateforme a constitué un solde qui peut continuer à être dépensé, si la société elle-même achète et vend des actifs virtuels, qui détient les portefeuilles et les clés privées, et si de l'argent est prêté aux marchands.
Une fois décomposée, la relation entre les licences n'est pas si compliquée : le MSO et le SVF sont généralement les régimes que les produits de paiement doivent évaluer en premier ; la VATP et la licence d'émetteur de stablecoins n'entrent dans l'analyse centrale que lorsque la société exploite elle-même une plateforme de négociation ou émet des stablecoins ; le VA Dealing et le VA Custody dépendent actuellement encore de l'avancement législatif ; et le TCSP et la licence de prêteur d'argent dépendent de la question de savoir si la société fournit réellement des services de fiducie ou d'entreprise, ou accorde un financement aux marchands.
Par conséquent, ce qu'il vaut le plus la peine de faire avant le lancement n'est pas de dresser la liste de toutes les licences, mais de cartographier clairement les flux de fonds, le contrôle des actifs et les relations clients, puis de les comparer point par point avec le périmètre de l'autorisation. C'est seulement ainsi que vous pourrez savoir si la conception existante peut être mise en service directement, quelles fonctions doivent être restreintes et quelles questions doivent être traitées après la clarification du nouveau régime et des règles détaillées.
Sources de référence : « Lignes directrices sur l'octroi de licences aux opérateurs de services monétaires » (MSO) des Douanes de Hong Kong ; « Lignes directrices sur l'octroi de licences aux installations de paiement à valeur stockée » (SVF) de l'Autorité monétaire de Hong Kong ; « Manuel sur l'octroi de licences aux plateformes de négociation d'actifs virtuels » (VATP) de la Securities and Futures Commission de Hong Kong ; circulaire conjointe de la Securities and Futures Commission de Hong Kong et de l'Autorité monétaire de Hong Kong « Sur les activités des intermédiaires liées aux actifs virtuels » ; l'« Ordonnance sur les stablecoins » de Hong Kong et d'autres documents réglementaires publics.