Auteur : Zhou, ChainCatcher
Pour les E-guards, l'année écoulée a été particulièrement difficile.
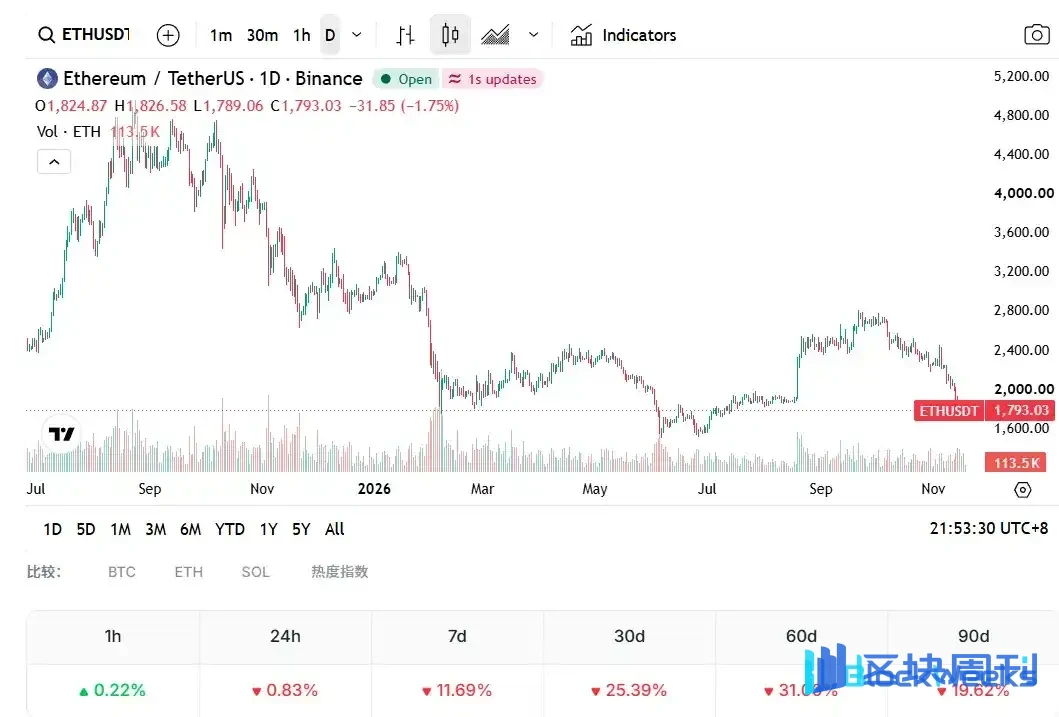
Depuis avoir atteint un sommet historique de 4 954 $ l'année dernière, le prix de l'ETH n'a cessé de baisser régulièrement. Cette année, l'ETH est tombé à plusieurs reprises sous la barre des 2 000 $, descendant brièvement sous les 1 600 $ en juin, et se situe actuellement autour de 1 800 $, soit un repli de plus de 60 % par rapport à son sommet historique.
Le plus durement touché est Bitmine, dirigé par Tom Lee. Au 8 novembre, la société détenait 6 070 092 ETH à un coût moyen d'environ 3 353 $, avec des pertes non réalisées qui ont approché à un moment donné les 10 milliards de dollars.
Il y a plus d'un an, ce cofondateur de Fundstrat, en sa qualité de stratège de Wall Street, défendait l'ETH et était considéré comme un rare porte-parole institutionnel pour Ethereum.
Depuis lors, quelle que soit l'évolution du marché, il a presque toujours pu offrir des raisons haussières. Fin octobre de cette année, il affirmait encore que l'ETH pourrait atteindre environ 62 000 $ lors du prochain cycle.
Aux yeux du marché, ses déclarations ressemblent de plus en plus à une sorte de « haussisme irréfléchi ». Pour un acheteur qui a vu sa position presque réduite de moitié et ses pertes non réalisées approcher les 10 milliards de dollars, combien valent encore ses paroles ?
1. Pourquoi Tom Lee ne peut-il plus faire bouger l'ETH ?
Le second semestre de l'année dernière a été la période où l'influence de Tom Lee était à son apogée. Bitmine a continué à émettre des actions à prime pour acheter des pièces, devenant en quelques mois la plus grande société de trésorerie ETH au monde. Plusieurs des appels à court terme de Tom Lee se sont également réalisés les uns après les autres, et il a été salué un temps comme le Pump King de l'ETH.
Après que l'ETH a atteint son sommet et est retombé en août, son ton haussier n'a pas changé. Lors de la Binance Blockchain Week début décembre, il affirmait encore que l'ETH à 3 000 $ était gravement sous-évalué et prédisait que le BTC et l'ETH atteindraient de nouveaux sommets en janvier 2026.
Un demi-mois plus tard, un rapport interne a brisé cette image. Le 20 décembre, Sean Farrell, responsable de la stratégie des actifs numériques chez Fundstrat, dans une perspective 2026 destinée aux abonnés payants, a pris comme scénario de base un repli significatif au premier semestre de l'année, donnant une fourchette cible pour l'ETH de 1 800 à 2 000 $ et pour le BTC de 60 000 à 65 000 $.
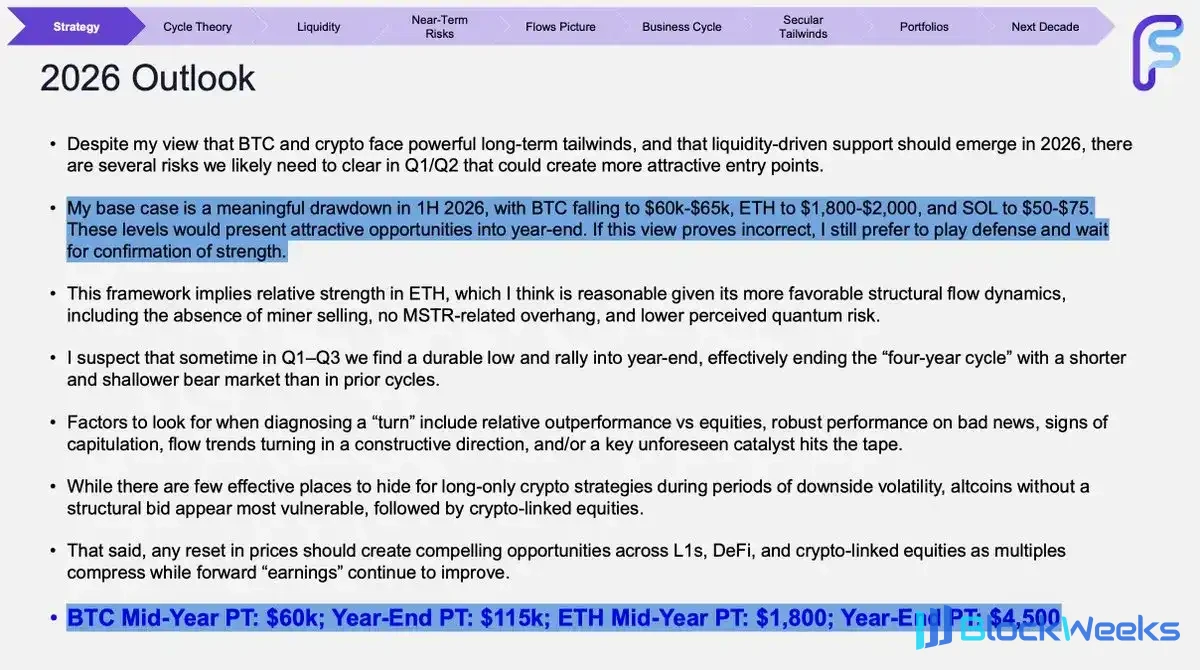
Haussier en public, baissier en interne — ce contraste a plongé Tom Lee et son équipe dans une crise de confiance, et beaucoup y ont vu le début de l'effondrement du personnage de Tom Lee.
Sean Farrell a ensuite précisé que le rapport mettait l'accent sur la gestion des risques et ne représentait pas une vision baissière. Tom Lee a expliqué que les deux provenaient de méthodologies et d'horizons temporels différents.
L'évolution ultérieure du marché a largement confirmé le jugement de ce rapport interne. En janvier 2026, ni le BTC ni l'ETH n'ont atteint de nouveaux sommets, et l'ETH est depuis tombé à plusieurs reprises sous les 2 000 $, descendant même sous les 1 600 $ en juin.
Depuis septembre 2025, il a suggéré à plusieurs reprises que l'ETH pourrait atteindre environ 62 000 $. Selon son calcul, si Ethereum remplace l'infrastructure de paiement et bancaire, le ratio ETH/BTC pourrait monter à environ 0,25 ; avec un BTC à 250 000 $, l'ETH serait d'environ 62 000 $.
Par la suite, il a ajouté des preuves tirées des cycles historiques, affirmant qu'Ethereum avait augmenté de 50 à 200 fois lors des cycles précédents, et qu'une estimation même conservatrice de 25 fois atteindrait ce niveau de prix.
Quant à la baisse de l'ETH, dans le rapport hebdomadaire de Bitmine du 16 novembre, il a décrit la chute de 28 % de l'ETH sur deux semaines comme une chute en cascade incompatible avec les fondamentaux, peut-être due à des facteurs externes tels que la dynamique de Nvidia et les investisseurs levant des liquidités pour l'IPO d'Anthropic. Un an plus tôt, la raison qu'il avait donnée était la détérioration des bilans des teneurs de marché.

Au-delà de la crédibilité, la situation propre de Bitmine affaiblit également l'influence de Tom Lee. Le modèle d'émission d'actions pour acheter des jetons qui soutenait son expansion l'année dernière est désormais difficile à maintenir.
À mesure que l'ETH chutait, le cours de l'action de l'entreprise est resté longtemps inférieur à la valeur de ses avoirs, et une émission continue n'aurait fait que diluer les actionnaires, de sorte que Bitmine s'est tournée vers des rachats d'actions. Selon les informations divulguées par Bitmine, à la fin octobre 2026, l'entreprise avait racheté environ 22,9 millions d'actions pour environ 400 millions de dollars.
Au cours des deux dernières semaines, Bitmine a acheté respectivement 9 587 et 7 653 ETH ; ce dernier représente environ 14 millions de dollars aux prix actuels, une nette contraction de l'échelle d'accumulation. L'entreprise a désormais atteint 99 % de son objectif de détention de 5 % et n'a pas divulgué son plan après l'avoir atteint ; il est très probable qu'elle n'achètera plus d'ETH par la suite.
Plus important encore, la rareté de Bitmine en tant que pont entre Wall Street et l'ETH disparaît. En janvier de cette année, Grayscale a réalisé la première distribution de récompenses de staking d'un ETF ETH spot américain, et en mars, BlackRock a lancé un ETF ETH de staking, permettant aux institutions d'obtenir une exposition à l'ETH et un rendement de staking directement via des ETF.
Actuellement, Bitmine n'a pratiquement aucune dette, environ 86 % de son ETH est staké, et le revenu de staking annualisé est d'environ 245 millions de dollars, il n'y a donc pas de pression de liquidation forcée à court terme. Bien que la persona de Tom Lee ne se soit pas complètement effondrée, ses paroles n'ont plus le même impact sur le marché qu'auparavant.
2. Après l'échec du récit de la combustion de l'ETH, la réserve de valeur peut-elle convaincre quelqu'un ?
En repensant à la logique haussière de Tom Lee au cours de l'année écoulée, ce dont il a le plus parlé était le supercycle de la tokenisation. Selon lui, la tokenisation progresse régulièrement, et l'essentiel se produit sur Ethereum.
En termes d'utilisation, la tokenisation se produit effectivement. Selon un rapport de Binance Research, l'utilisation du réseau Ethereum a augmenté d'environ 50 % au premier semestre 2026, mais comme les frais de Gas ont continué de baisser, les revenus du réseau pour l'année entière devraient diminuer de 53 %.
La chaîne est de plus en plus occupée, mais la valeur ne revient pas à l'ETH. Depuis le passage à la preuve d'enjeu, l'ETH a chuté de plus de 60 % par rapport au BTC.
La logique de combustion qui soutenait auparavant la valorisation de l'ETH a également échoué. Avec l'avancement de la mise à l'échelle L2 et la forte baisse des frais du réseau principal, le montant brûlé est bien en retard sur les nouvelles émissions.
Selon les données d'ultrasound.money, calculées sur les 30 derniers jours, la combustion annualisée de l'ETH est d'environ 35 000 pièces, l'émission annualisée est d'environ 1,09 million de pièces, et le taux de croissance annuel de l'offre est d'environ 0,86 %. Depuis le Merge, l'offre nette de l'ETH a augmenté d'environ 1,7 million de pièces, et l'attente de déflation s'est complètement effondrée.

La capacité du Bitcoin à occuper la position d'or numérique réside en grande partie dans le fait qu'il n'a pratiquement pas changé ses règles pendant des années, alors qu'Ethereum est encore en pleine itération rapide.
Le 8 novembre, Vitalik a publié un article réaffirmant le positionnement de l'ETH comme réserve de valeur, et a proposé de ne plus traiter la combustion des frais comme la logique de valorisation centrale.
Selon lui, les brûlages passés provenaient principalement d'une demande spéculative au sein du cercle crypto et ne constituaient pas un véritable plancher de prix ; poursuivre des montants de brûlage élevés entrerait également en conflit avec les objectifs de décentralisation et d'anti-capture, et même si le brûlage reste longtemps en dessous d'un dixième du niveau d'équilibre, il n'y a pas lieu de le regretter.
Tom Lee, comme toujours, a ajouté à sa liste de raisons haussières la confirmation par Vitalik que l'ETH est une réserve de valeur.
Les investisseurs institutionnels voient les choses différemment. Selon les estimations de Jeff Dorman, directeur des investissements d'Arca, les quelque 6 millions de dollars de revenus mensuels d'Ethereum, plus l'ETH présent dans les portefeuilles utilisés pour payer le Gas, ne peuvent expliquer que 45 à 50 milliards de dollars de sa capitalisation boursière d'environ 246 milliards de dollars, le reste provenant davantage de la valeur sociale et de l'imagination du marché.
Le KOL crypto Lanhu estime également qu'il est trop tôt pour parler de réserve de valeur maintenant ; Ethereum devrait d'abord prélever une commission raisonnable de 10 % à 20 % auprès des L2 et des constructeurs de blocs, résolvant ainsi le problème de capture de valeur au niveau du mécanisme. Une réserve de valeur ne peut se former que naturellement ; elle ne peut être obtenue en scandant des slogans.
Vitalik a mentionné que la feuille de route d'Ethereum est relativement mature et que les changements majeurs peuvent pour la plupart être anticipés à l'avance, mais il a également énuméré une longue série de fonctionnalités du protocole susceptibles de changer, y compris la possibilité que l'algorithme de consensus subisse des ajustements majeurs au cours des deux prochaines années.
Le KOL crypto Chen Mo a déclaré que l'impact de la feuille de route technique sur le prix met longtemps à se manifester, et que ce qui vaut vraiment la peine d'être observé est de savoir si Ethereum peut continuer à séduire les développeurs ; les données de brûlage sont secondaires.
III. La Fondation se retire en coulisses, Bitmine peut-elle saisir l'occasion ?
Ethereum peut être très performant, mais la raison pour laquelle l'ETH doit être très cher manque encore d'une réponse convaincante.
Vitalik a écrit dans une longue publication sur X que si détenir de l'ETH consiste à courir après l'engouement financier, alors il faut un leader intrépide scandant des slogans sur les réseaux sociaux. Cette phrase comporte une pointe d'ironie et montre aussi que la Fondation n'a pas l'intention de jouer un tel rôle.

Le document de mission de la Fondation publié en mars de cette année énumérait l'anti-censure et l'anti-capture comme principes fondamentaux.
En parallèle, la Fondation traverse des turbulences internes. Les deux co-directeurs exécutifs, Tomasz Stańczak et Hsiao-Wei Wang, sont partis respectivement en février et en juin, et le membre du conseil d'administration Bastian Aue assure actuellement l'intérim. En juin, la Fondation a annoncé des licenciements de 54 personnes, soit environ 20 % de l'effectif total, et a réduit d'environ 40 % son budget annuel.
Récemment, l'ancienne responsable du soutien au protocole de la Fondation, Kayleen Fulton, a poursuivi en justice devant un tribunal fédéral américain, alléguant qu'elle et Trent Van Epps avaient mené une lettre publique signée par 53 personnes s'opposant à des dispositions controversées du document de mission, et que les deux avaient ensuite été licenciés en avril. La Fondation n'a pas encore déposé de réponse.
En outre, des affirmations selon lesquelles la Fondation vendrait de l'ETH sont fréquemment apparues sur le marché récemment, plusieurs portefeuilles étiquetés comme adresses liées à la Fondation vendant de l'ETH successivement. Selon la surveillance de l'analyste on-chain Tante Ai, depuis le 26 octobre, les adresses liées à la Fondation ont vendu un total cumulé d'environ 7 785 ETH.
Cependant, l'analyste on-chain Specter a mis en garde que les étiquettes d'attribution de certains portefeuilles manquent de preuves suffisantes ; avoir eu des interactions de fonds précoces avec la Fondation ne signifie pas qu'ils sont encore contrôlés par la Fondation.
En termes d'échelle, l'impact direct de ces ventes sur le prix est limité. L'ETH détenu par la Fondation représente environ 0,16 % de l'offre totale, et cette année elle a staké environ 70 000 ETH, utilisant le rendement pour remplacer une partie de ses ventes de pièces.
Mais du point de vue des investisseurs particuliers, le fait que Vitalik positionne l'ETH comme une réserve de valeur alors que les nouvelles de ventes de pièces par la Fondation continuent d'affluer constitue un contraste qui ébranle la confiance du marché.
Il convient de noter que les acheteurs lors des ventes publiquement confirmées par la Fondation étaient tous Bitmine. Selon les annonces de la Fondation, de mars à mai, la Fondation a vendu au total 25 000 ETH à Bitmine via trois transactions de gré à gré, à un prix moyen compris entre 2 043 et 2 387 dollars.
En juin de cette année, cinq anciens chercheurs seniors de la Fondation ont fondé l'organisation à but non lucratif de R&D Ethlabs, avec des financeurs incluant BitMine, SharpLink et le cofondateur d'Ethereum Joe Lubin. En juillet, le même groupe de financeurs a soutenu la création d'Ethereum Institutional, axée sur la sensibilisation des institutions et le marketing de l'ETH.
Cependant, le lien entre les deux reste actuellement principalement au niveau de l'achat, de la vente et du financement. Après que Vitalik a de nouveau évoqué la réserve de valeur, pour que ce récit soit accepté par Wall Street, il doit encore être traduit en une logique de valorisation que les institutions peuvent comprendre.
Réflexions finales
Pour les investisseurs en ETH, il reste peu de parties sur lesquelles compter actuellement. La Fondation n'a pas l'intention de prendre la parole pour le prix de la pièce, et les fonds d'ETF au comptant ont récemment connu des sorties continues. Bitmine, qui détient environ 5 % de l'offre en circulation de l'ETH, est toujours considéré comme la partie actuellement la plus motivée et la plus capable de soutenir le récit de l'ETH.
Le problème est que les intérêts de Bitmine ne sont pas pleinement alignés sur ceux des investisseurs particuliers. Ses revenus proviennent principalement du staking, la performance de son cours boursier dépend des primes sur les actifs, et après que ses avoirs se sont rapprochés de l'objectif de 5 %, l'ampleur des achats supplémentaires a également nettement diminué.
Le pumping de Tom Lee a déjà du mal à faire bouger à nouveau le marché. Plutôt que son prochain objectif de prix, la question de savoir si Bitmine peut former une synergie plus directe avec la Fondation et trouver pour l'ETH un ancrage de valorisation reconnu par Wall Street mérite peut-être davantage d'attention.