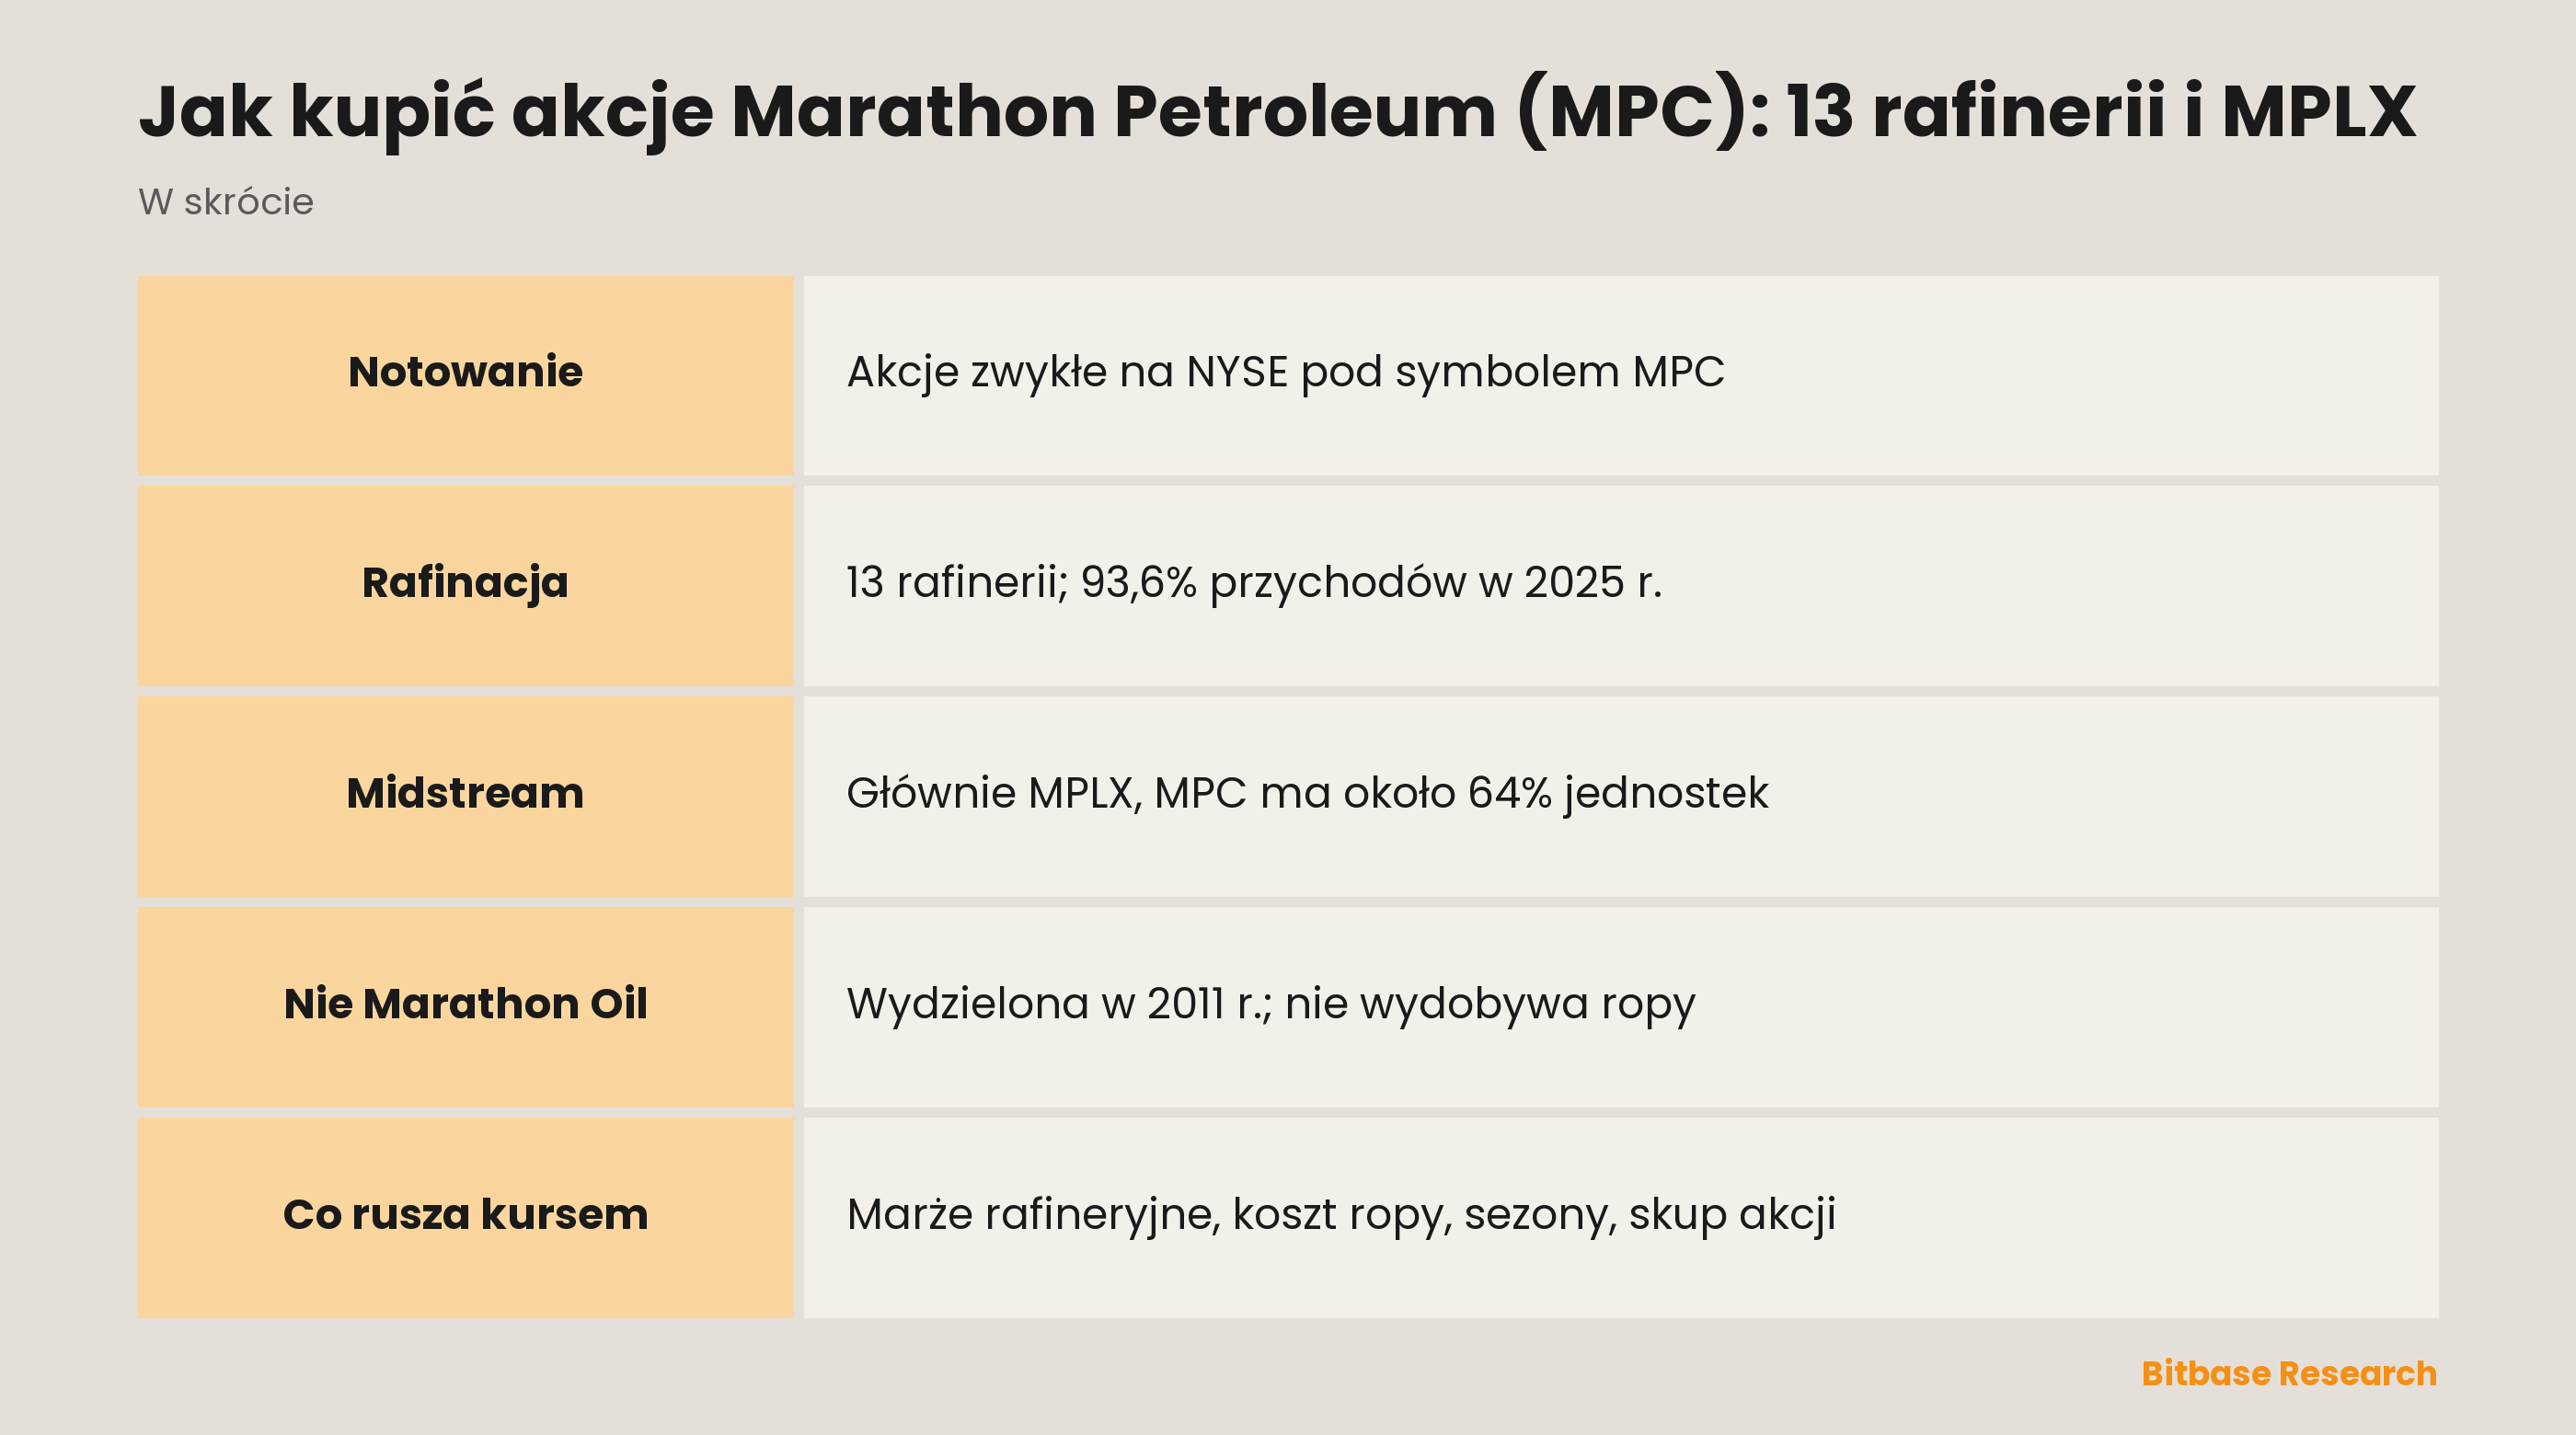
Akcje zwykłe Marathon Petroleum są notowane na Nowojorskiej Giełdzie Papierów Wartościowych pod symbolem MPC, więc zlecenie złożysz przez każdy rachunek maklerski z dostępem do amerykańskich akcji. Trudniej zrozumieć, co właściwie kryje się za tym papierem: w 2025 roku rafinacja dała 93,6% przychodów, a mimo to segment Midstream oparty na rurociągach, w większości notowana osobno spółka komandytowa MPLX, zarobił na poziomie segmentu o około 10% więcej. Najpierw oddzielamy MPC od Marathon Oil — to inna firma — a potem omawiamy zakup, czynniki wpływające na kurs i ryzyka z raportu rocznego.
Czym zajmuje się Marathon Petroleum?
Marathon Petroleum opisuje się jako wiodąca, zintegrowana firma energetyczna z segmentu downstream i midstream, z niemal 140-letnią historią w branży. Mówiąc prościej: kupuje ropę naftową, przerabia ją na benzynę, olej napędowy, paliwo lotnicze, asfalt i inne produkty, a potem dostarcza je na rynek rurociągami, przez terminale i barkami. Spółka jest zarejestrowana w Delaware, ma siedzibę w Findlay w Ohio i raportuje w trzech segmentach.
Refining & Marketing (rafinacja i sprzedaż) prowadzi 13 rafinerii o łącznej mocy przerobowej 2 986 tys. baryłek ropy na dzień kalendarzowy, co raport 10-K zaokrągla do około 3 mln baryłek dziennie. Leżą w trzech regionach: na wybrzeże Zatoki Meksykańskiej przypada 41,8% mocy, na Środkowy Kontynent 39,7%, a na Zachodnie Wybrzeże 18,5%. Największy zakład to Galveston Bay w Texas City; rafineria w Los Angeles jest według raportu największa na Zachodnim Wybrzeżu, a ta w Detroit to jedyna działająca obecnie rafineria w Michigan. Segment zajmuje się też sprzedażą paliw. Na koniec 2025 roku pod marką Marathon działały 7 882 stacje prowadzone przez niezależnych operatorów w 40 stanach, Dystrykcie Kolumbii i Meksyku, a długoterminowe umowy dostaw obejmowały jeszcze 1 162 punkty bezpośrednich dealerów, głównie w Południowej Kalifornii i przeważnie pod marką ARCO. Własną sieć detaliczną Speedway spółka sprzedała 7-Eleven w maju 2021 roku.
Midstream zbiera, przetwarza, transportuje, magazynuje i frakcjonuje ropę, gaz ziemny, płynne węglowodory z gazu (NGL) i produkty naftowe. Według 10-K segment ten odzwierciedla głównie wyniki MPLX, spółki komandytowej typu MLP założonej w 2012 roku. MPC jest właścicielem komplementariusza MPLX i około 64% jej jednostek zwykłych, a logistyka segmentu pracuje przede wszystkim na rzecz Refining & Marketing.
Renewable Diesel (olej napędowy odnawialny) przerabia olej kukurydziany i sojowy, tłuszcze zwierzęce i zużyte tłuszcze na odnawialny olej napędowy. MPC ma zakład w Dickinson w Dakocie Północnej o mocy 184 mln galonów rocznie oraz połowę spółki joint venture Martinez Renewables z firmą Neste w Kalifornii, o mocy 730 mln galonów rocznie.
To nie jest Marathon Oil. Nazwy łatwo pomylić, więc historia ma znaczenie. MPC powstała w 2009 roku w ramach Marathon Oil Corporation, a 30 czerwca 2011 roku Marathon Oil rozdała akcje MPC swoim akcjonariuszom i w ten sposób wydzieliła działalność rafineryjną, handlową i transportową. Marathon Oil pozostała producentem ropy i gazu, a 22 listopada 2024 roku przejęła ją ConocoPhillips; w 10-K MPC wskazuje dziś ConocoPhillips jako następcę prawnego Marathon Oil w ramach wzajemnych zobowiązań odszkodowawczych z wydzielenia. Sama MPC ropy nie wydobywa — w czynnikach ryzyka pisze wprost, że żadnej ropy, którą przerabia, nie produkuje we własnym zakresie. Przejęcie w 2018 roku Andeavor, rafinera i sprzedawcy paliw działającego głównie na zachodzie i w środkowej części USA, według 10-K znacząco poszerzyło zasięg geograficzny i skalę aktywów spółki.
Jak zarabia Marathon Petroleum
Niemal cały przychód pochodzi ze sprzedaży produktów naftowych, ale zysk rozkłada się znacznie równiej. Dane z noty o segmentach w 10-K za 2025 rok:
| Segment | Co sprzedaje | Udział w przychodach od klientów zewnętrznych, 2025 | Skorygowana EBITDA segmentu, 2025 wobec 2024 |
|---|---|---|---|
| Refining & Marketing | Benzyna, destylaty, asfalt, propan i petrochemikalia | 93,6% | +7,6% |
| Midstream (głównie MPLX) | Rurociągi, terminale, zbiórka, przetwarzanie i frakcjonowanie | 4,2% | +3,1% |
| Renewable Diesel | Odnawialny olej napędowy z olejów roślinnych i tłuszczów | 2,1% | Ujemna w obu latach |
Udziały policzono od przychodów zewnętrznych, zmiany od skorygowanej EBITDA segmentów, czyli miary zysku, według której prezes ocenia każdy segment.
Tabela kryje pewne odwrócenie. Midstream wniósł tylko 4,2% przychodów zewnętrznych, a mimo to jego skorygowana EBITDA za 2025 rok była o około 10% wyższa niż w Refining & Marketing. Duża część działalności Midstream jest wewnętrzna: 51,2% przychodów tego segmentu w 2025 roku pochodziło z innych segmentów MPC, głównie od rafinerii, które płacą za dowóz ropy i wywóz produktów. Płatności te opierają się na długoterminowych umowach opłatowych z MPLX, częściowo z minimalnymi wolumenami przesyłu, i w skonsolidowanym rachunku wyników wzajemnie się znoszą. Druga strona medalu leży w rafinacji: według 10-K te zakontraktowane koszty obciążają zysk segmentu w okresach, gdy przerób lub sprzedaż spadają albo rafinerie stoją.
Przychody i zysk mogą też iść w przeciwne strony. W 2025 roku skonsolidowane przychody spadły o 4,4%, a skorygowana EBITDA Refining & Marketing wzrosła o 7,6%. Liczy się marża, którą 10-K definiuje jako różnicę między cenami sprzedanych produktów naftowych a kosztem przerobionej ropy i innych surowców, łącznie z transportem do rafinerii.
Koszyk produktów przechyla się w stronę paliw drogowych. W 2025 roku benzyna stanowiła 53,3% wolumenu sprzedaży produktów naftowych, destylaty (głównie olej napędowy i paliwo lotnicze) kolejne 33,3%, a ładunki na eksport 10,8%. Po stronie surowca 70,5% przerobionej ropy pochodziło z USA, 21,5% z Kanady i 8,0% z innych krajów. Wykorzystanie mocy przerobowych ropy wyniosło w 2025 roku 94% wobec 92% rok wcześniej, a 45% przerobu stanowiła ropa kwaśna, czyli o wyższej zawartości siarki, którą zwykle można kupić z dyskontem do gatunków referencyjnych.
Akcje MPC w pigułce
| Pole | MPC |
|---|---|
| Giełda | Nowojorska Giełda Papierów Wartościowych (NYSE) |
| Symbol | MPC |
| Papier | Akcje zwykłe, jedyny papier z sekcji 12(b) na okładce 10-K |
| CUSIP | 56585A102 |
| Sektor | Energetyka: rafinacja ropy, sprzedaż paliw i midstream |
| Indeksy | W S&P 500; w portfelu Energy Select Sector SPDR (XLE); nie należy do Dow Jones Industrial Average |
| Siedziba | Findlay, Ohio |
| Rejestracja | Delaware, 2009; samodzielna od wydzielenia 30 czerwca 2011 roku |
| Rok obrotowy | Kończy się 31 grudnia |
| Split | Dwa za jeden, akcje wydane 10 czerwca 2015 roku |
| Polityka dywidendowa | Kwartalna dywidenda gotówkowa, za każdym razem deklarowana przez radę dyrektorów |
| Notowany podmiot powiązany | MPLX LP (NYSE: MPLX), kontrolowany przez MPC |
| Identyfikator w SEC | CIK 1510295 |
Wiersze o indeksach pochodzą z dziennych plików ze składem funduszy State Street z 28 października 2026 roku. Aktualna cena, kapitalizacja i stopa dywidendy są na stronie akcji Marathon Petroleum w Bitbase.
Jak kupić akcje Marathon Petroleum
MPC jest zarejestrowana w USA, a na NYSE w obrocie są same jej akcje zwykłe, bez kwitów depozytowych i zagranicznych klas akcji. Typowa ścieżka:
1. Wybierz brokera z dostępem do giełd w USA. Poza Stanami wchodzą w grę lokalne banki i biura maklerskie z akcjami z USA albo brokerzy międzynarodowi; sprawdź, kto ich nadzoruje.
2. Przejdź weryfikację przy zakładaniu rachunku. Osoby spoza USA zwykle podpisują formularz IRS W-8BEN, który potwierdza status zagraniczny i pozwala brokerowi zastosować stawkę z umowy podatkowej, jeśli przysługuje.
3. Zasil rachunek. Jeśli nie masz dolarów, wymiana waluty kosztuje osobno, więc zestaw ten spread z opłatą transakcyjną.
4. Sprawdź papier. Wpisz MPC i upewnij się, że wyświetla się nazwa Marathon Petroleum Corporation, a nie MPLX.
5. Wybierz rodzaj zlecenia. Investor.gov, serwis edukacyjny SEC, wyjaśnia, że zlecenie rynkowe zapewnia wykonanie, lecz nie cenę, natomiast zlecenie z limitem wykona się po wskazanej cenie albo lepszej. Przed pierwszą transakcją warto przeczytać, jak realizowane są zlecenia rynkowe i z limitem.
Ułamki akcji. Niektórzy brokerzy sprzedają części akcji, ale Investor.gov zaznacza, że nie każdy dom maklerski oferuje inwestowanie w ułamki akcji, a ich posiadacz może nie mieć prawa głosu.
Podatek od dywidend dla osób spoza USA. IRS podaje, że większość rodzajów dochodu ze źródeł w USA uzyskiwanego przez osobę zagraniczną podlega amerykańskiemu podatkowi w wysokości 30%, a umowa podatkowa może tę stawkę obniżyć. Podatek jest zwykle potrącany z wypłaty, a jego rozliczenie w kraju zależy od tamtejszych przepisów.
MPC to nie MPLX. Kupując akcje MPC, pośrednio dostajesz udział MPC w MPLX razem z rafineriami. Jednostki MPLX są notowane osobno na NYSE pod symbolem MPLX i stanowią udziały w spółce komandytowej — to inny papier, którego traktowanie podatkowe 10-K MPC wymienia jako odrębne ryzyko. Jeśli chodziło ci o samą spółkę komandytową, to osobne zlecenie.
Przez fundusz. MPC znajduje się w funduszach indeksowych na S&P 500, w Energy Select Sector SPDR i w innych funduszach. Fundusz rozkłada pieniądze na wiele spółek, więc wynik dużo mniej zależy od marż jednego rafinera.
Co porusza kursem MPC
Marże rafineryjne. Pierwszy czynnik ryzyka brzmi: wyniki finansowe spółki zależą od zmiennych marż rafineryjnych, a te od czynników, na które spółka nie ma wpływu. Branżowym skrótem dla tej marży jest crack spread, który 10-K nazywa jej przybliżeniem. Spółka śledzi koszyk ważony w 42% Wybrzeżem Zatoki, w 40% Środkowym Kontynentem i w 18% Zachodnim Wybrzeżem, blisko rozkładu własnych mocy, a w części MD&A zamieszcza tabelę wrażliwości szacującą, o ile zmienia się roczny zysk segmentu przy ruchu o jednego dolara. Wahania bywają duże: w drugim kwartale 2026 roku skorygowana EBITDA Refining & Marketing była ponad trzykrotnie wyższa niż rok wcześniej, co 10-Q przypisał wyższym zrealizowanym marżom i cenom produktów podbitym przez zakłócenia w światowych dostawach ropy. Midstream urósł w tym samym porównaniu o 8,3%.
Koszt ropy i dyferencjały. Marża zależy też od tego, ile MPC płaci za ropę względem cen referencyjnych. Według 10-K szersze dyferencjały ropy słodkiej i kwaśnej zwykle poprawiają marżę Refining & Marketing, dlatego udział ropy kwaśnej na poziomie 45% ma znaczenie. Ponieważ w 2025 roku 21,5% ropy pochodziło z Kanady, raport wymienia wśród czynników marży także cła na towary importowane do USA, w tym ropę i inne surowce. Szumu dodaje przesunięcie w czasie: spółka zwykle kupuje surowiec kilka tygodni przed przerobem i sprzedażą produktów.
Pory roku i postoje. Na większości rynków popyt na benzynę, olej napędowy i asfalt jest wiosną i latem wyższy, bo rośnie ruch na drogach i liczba budów, dlatego 10-K ostrzega, że wyniki rafinacji w pierwszym i czwartym kwartale mogą być niższe niż w drugim i trzecim. Każda rafineria okresowo wyłącza też instalacje na planowe postoje remontowe, a ich termin widać w kwartalnym przerobie i kosztach.
Przepisy paliwowe i Kalifornia. Jako producent paliw MPC musi spełniać federalny standard paliw odnawialnych (RFS), a gdy sama nie domiesza ich dość, musi kupować certyfikaty RIN na otwartym rynku. Kalifornia dokłada własną warstwę wokół rafinerii w Los Angeles: prawo stanowe pozwala regulatorowi ustalić maksymalną marżę rafinacji benzyny z karą oraz wymagać minimalnych zapasów paliw. W sierpniu 2025 roku Kalifornijska Komisja Energetyczna zapowiedziała, że co najmniej przez pięć lat nie zajmie się karą za marżę, a w tym samym miesiącu wszczęła postępowanie informacyjne w sprawie minimalnych zapasów.
Wypłaty MPLX. MPLX co kwartał wypłaca dystrybucje na swoje jednostki, a duży pakiet sprawia, że MPC jest ich największym odbiorcą. Te przepływy zależą od wolumenów w zagłębiach, w których działa MPLX — odpowiedni czynnik ryzyka cytujemy w następnej części.
Skup akcji i dywidendy. Zwrot kapitału zmienił liczbę akcji: według okładki 10-K w lutym 2026 roku było ich o około 55% mniej niż w lutym 2021 roku, czyli tuż przed zamknięciem sprzedaży Speedway. Zadeklarowana dywidenda na akcję wzrosła o 10,1% w 2024 roku i o 10,2% w 2025 roku, a w maju 2026 roku rada dyrektorów zatwierdziła kolejne upoważnienie do skupu bez terminu wygaśnięcia. Ten sam czynnik ryzyka wiąże oba elementy z marżą: zdolność do skupu akcji i wypłaty dywidendy na zamierzonym poziomie w dużym stopniu zależy od marż realizowanych na produktach naftowych.
Główne czynniki ryzyka Marathon Petroleum
Punkt 1A jest długi. Oto sześć pozycji, które najbardziej dotyczą akcji MPC:
Zmienność marż. Omówiona wyżej i nie bez powodu stoi na pierwszym miejscu: niemal wszystko inne w raporcie, od skupu akcji po zdolność zadłużania się, opisano jako od niej zależne.
Długoterminowy popyt na paliwa. Według raportu zmiany branżowe, rynkowe, technologiczne i regulacyjne dotyczące emisji, efektywności paliwowej i pojazdów na paliwa alternatywne mogą zmniejszyć popyt na ciekłe paliwa transportowe. Gdy ponad połowa wolumenu sprzedaży to benzyna, to zdanie waży sporo.
Brak własnego wydobycia. Spółka kupuje całą ropę, a 10-K zauważa, że konkurenci wydobywający ropę sami bywają lepiej przygotowani na okresy niskich marż rafineryjnych lub niedoborów surowca.
Zagrożenia w zakładach. Raport stwierdza, że działalność spółki narażona jest na przerwy i niesie nieodłączne zagrożenia oraz ryzyka, które mogą pogorszyć wyniki i sytuację finansową. W wykazie niepewności 10-K wymienia też awarie przemysłowe i inne nieplanowane wyłączenia rafinerii.
Zależność od MPLX. Według czynnika ryzyka istotny spadek wydobycia ropy i gazu na obszarach działania MPLX może zaszkodzić jej działalności i gotówce dostępnej do wypłaty posiadaczom jednostek, w tym MPC.
Pozwy klimatyczne i dług. Raport ostrzega, że firmy energetyczne mierzą się z coraz liczniejszymi pozwami środowiskowymi i klimatycznymi. Raport 10-K za 2025 rok wymieniał pozwy klimatyczne przeciw MPC w Delaware, Maryland i Oregonie; według 10-Q za drugi kwartał 2026 roku w toku pozostawała jedna sprawa, w Delaware. Spółka ostrzega też przed znacznymi zobowiązaniami dłużnymi; na koniec 2025 roku 78,1% jej łącznego zadłużenia i zobowiązań z leasingu finansowego przypadało na MPLX i jej spółki zależne.
Do tego pozycja w jednej spółce skupia wynik na jednej firmie, a zakup w obcej walucie dokłada wahania kursu.
Jak samodzielnie sprawdzać MPC
Marathon Petroleum raportuje do SEC pod numerem CIK 1510295: roczny 10-K (za 2025 rok złożony 26 lutego 2026 roku), 10-Q po każdym z pierwszych trzech kwartałów oraz 8-K o istotnych zdarzeniach, takich jak publikacja wyników czy zmiana w radzie dyrektorów. Przykładowo 8-K z 29 października 2026 roku podaje, że 1 marca 2027 roku do rady dyrektorów dołączy nowy członek.
W 10-K punkt 1 wymienia każdą rafinerię z jej mocą i opisuje marki; punkt 1A zawiera czynniki ryzyka; MD&A podaje definicje crack spreadów, tabelę wrażliwości i dodatkowe statystyki rafinacji, w tym wykorzystanie mocy i udział ropy kwaśnej. Nota o segmentach dzieli przychody i skorygowaną EBITDA na trzy części. Ponieważ Midstream to w dużej mierze MPLX, wolumeny rurociągowe i dystrybucje najlepiej badać w raportach samej spółki komandytowej, składanych pod numerem CIK 1552000.
Czytając raport kwartalny, porównuj go z tym samym kwartałem rok wcześniej, a nie z poprzednim, bo pory roku i harmonogramy postojów zniekształcają porównania kwartał do kwartału. Aby porównać inne notowane spółki, zajrzyj na strony akcji amerykańskich w Bitbase.
Akcje Marathon Petroleum: najczęstsze pytania
Czy Marathon Petroleum to ta sama firma co Marathon Oil?
Nie. Marathon Oil wydzieliła Marathon Petroleum 30 czerwca 2011 roku i dalej wydobywała ropę i gaz, aż w listopadzie 2024 roku przejęła ją ConocoPhillips. MPC to rafiner i sprzedawca paliw, który nie wydobywa żadnej przerabianej przez siebie ropy.
Czy mogę kupić akcje Marathon Petroleum za kryptowaluty?
Nie bezpośrednio. U brokera akcje MPC są wyceniane i rozliczane w dolarach amerykańskich, więc kryptowaluty trzeba najpierw sprzedać za gotówkę — w wielu krajach to zdarzenie podatkowe — a pieniądze przelać na rachunek maklerski. W zamian dostajesz zarejestrowaną akcję, która daje prawo głosu i prawo do dywidendy.
Czy Marathon Petroleum wypłaca dywidendę?
Tak, co kwartał, a każdą wypłatę deklaruje rada dyrektorów. Zadeklarowana dywidenda na akcję wzrosła w 2025 roku o 10,2%, ale 10-K wiąże zdolność do dalszych wypłat na zamierzonym poziomie z marżami rafineryjnymi.
Czym jest MPLX i czy akcjonariusze MPC są jej właścicielami?
MPLX to osobno notowana spółka komandytowa typu MLP, która prowadzi większość działalności Midstream MPC. MPC jest właścicielem jej komplementariusza i około 64% jednostek zwykłych, więc akcja MPC daje pośredni udział; same jednostki MPLX są notowane na NYSE pod symbolem MPLX.
Czy akcje MPC miały split?
Tak. Rada dyrektorów ogłosiła split dwa za jeden w formie dywidendy w akcjach, wydanych 10 czerwca 2015 roku, a od następnego dnia akcje notowano po cenie uwzględniającej split.
Czy MPC wchodzi w skład S&P 500?
Tak. Marathon Petroleum figuruje w pliku ze składem SPY od State Street z 28 października 2026 roku, tak jak w pliku Energy Select Sector SPDR. W pliku DIA z tego dnia, który obejmuje 30 akcji Dow Jones Industrial Average, jej nie ma.
Podsumowanie
Złożenie zlecenia to najłatwiejsza część: rachunek z dostępem do NYSE, symbol MPC i zlecenie z limitem albo rynkowe. Więcej uwagi wymaga to, co się posiada: rafinera, który kupuje całą ropę, oraz działalność Midstream, głównie spółkę komandytową MPLX, której zysk segmentu przewyższył w 2025 roku wynik rafinerii. Marże rafineryjne, pory roku, przepisy paliwowe i tempo skupu akcji to właśnie to, co aktualizuje każdy kolejny 10-Q, więc przeczytaj najnowszy, zanim zdecydujesz, ile jednej spółki energetycznej chcesz mieć w portfelu.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
- Jak kupić akcje Enbridge (ENB): rurociągi, dywidenda, Line 5
- Jak kupić akcje Eni (E): ADR, udział państwa i dywidendy
- Jak kupić akcje Enterprise Products (EPD): jednostki MLP i K-1
Zastrzeżenie: ten artykuł to treść edukacyjna Bitbase Academy, wyłącznie w celach informacyjnych. Wyjaśnia, czym zajmuje się spółka lub fundusz i czym różnią się od siebie wymienione tu instrumenty; nie stanowi porady inwestycyjnej, handlowej, podatkowej ani finansowej, nie jest też rekomendacją ani poparciem dla jakiegokolwiek papieru wartościowego, tokena czy strategii handlowej. Tokenizowana akcja jest emitowana przez podmiot trzeci i ma dawać ekspozycję ekonomiczną na aktywo bazowe: nie jest akcją, nie daje praw akcjonariusza i zależy od struktury emitenta, zasad dostępu oraz warunków umorzenia, które emitent może zmienić. Kontrakty perpetual to instrumenty pochodne z dźwignią, które nie posiadają aktywa bazowego i mogą zostać zlikwidowane; godziny handlu, dostępność produktów i warunki dostępu różnią się w zależności od instrumentu i jurysdykcji i mogą się zmienić w każdej chwili. Napisano w październiku 2026 r.; sprawdź wszystko samodzielnie — w raportach spółki, oficjalnej dokumentacji emitenta i na stronach produktowych platformy, na której handlujesz.
Źródła
[1] Marathon Petroleum, formularz 10-K za rok obrotowy 2025: działalność, rafinerie, segmenty, ryzyka (SEC EDGAR) www.sec.gov
[2] Marathon Petroleum, formularz 10-Q za kwartał zakończony 30 czerwca 2026 roku (SEC EDGAR) www.sec.gov
[3] Marathon Petroleum, formularz 8-K z 29 października 2026 roku: wybór członka rady (SEC EDGAR) www.sec.gov
[4] Marathon Petroleum, komunikat o splicie dwa za jeden, 29 kwietnia 2015 roku (załącznik do 8-K, SEC EDGAR) www.sec.gov
[5] ConocoPhillips, formularz 10-K za rok obrotowy 2024: zakończenie przejęcia Marathon Oil (SEC EDGAR) www.sec.gov
[6] MPLX LP, formularz 10-K za rok obrotowy 2025 (SEC EDGAR) www.sec.gov
[7] Marathon Petroleum, okładka formularza 10-K za rok 2020: liczba akcji w obrocie (SEC EDGAR) www.sec.gov
[8] State Street SPDR S&P 500 ETF Trust (SPY): strona funduszu i dzienny skład portfela www.ssga.com
[9] State Street Energy Select Sector SPDR ETF (XLE): strona funduszu i dzienny skład portfela www.ssga.com
[10] State Street SPDR Dow Jones Industrial Average ETF Trust (DIA): strona funduszu i dzienny skład portfela www.ssga.com
[11] Investor.gov (SEC): rodzaje zleceń www.investor.gov
[12] Investor.gov (SEC): biuletyn dla inwestorów o ułamkach akcji www.investor.gov
[13] IRS: potrącanie podatku od nierezydentów (NRA Withholding) www.irs.gov