Autor: Shao Jiadian (Mankun Blockchain Legal Services)
„Jakie licencje są nam potrzebne?” To pierwsze pytanie, jakie firmy płatnicze zadają, wprowadzając rozwiązania płatnicze oparte na stablecoinach w Hongkongu. Liczby licencji nie można bezpośrednio wywnioskować z nazwy produktu; kluczowe jest, jaką rolę firma odgrywa w łańcuchu i poza nim: czy pobiera płatności dla klientów, czy sama kupuje i sprzedaje stablecoiny? Czy rozlicza środki na konta bankowe merchantów, czy pozwala merchantom zatrzymać salda na platformie do dalszego wykorzystania? Czy platforma przechowuje portfele i klucze prywatne dla merchantów?
Pojedyncza płatność może jednocześnie przechodzić przez trzy etapy: stablecoin, konto bankowe i saldo platformy, ale nie oznacza to, że jedna „licencja na płatności kryptowalutowe” może je wszystkie objąć. Wymiana walut fiducjarnych oraz transgraniczne inkaso/płatności wiążą się z MSO; to, czy salda merchantów mogą być zatrzymywane i nadal wykorzystywane do płatności, wiąże się z SVF; dopiero gdy firma sama prowadzi obrót aktywami wirtualnymi, kontroluje aktywa klientów lub emituje stablecoiny, analiza wchodzi odpowiednio w VATP, VA Dealing, VA Custody lub Stablecoin Issuer Licence. Ustalenie licencji musi ostatecznie opierać się na tych konkretnych działaniach biznesowych, a nie pozostawać na nazwie produktu „płatności kryptowalutowe”.
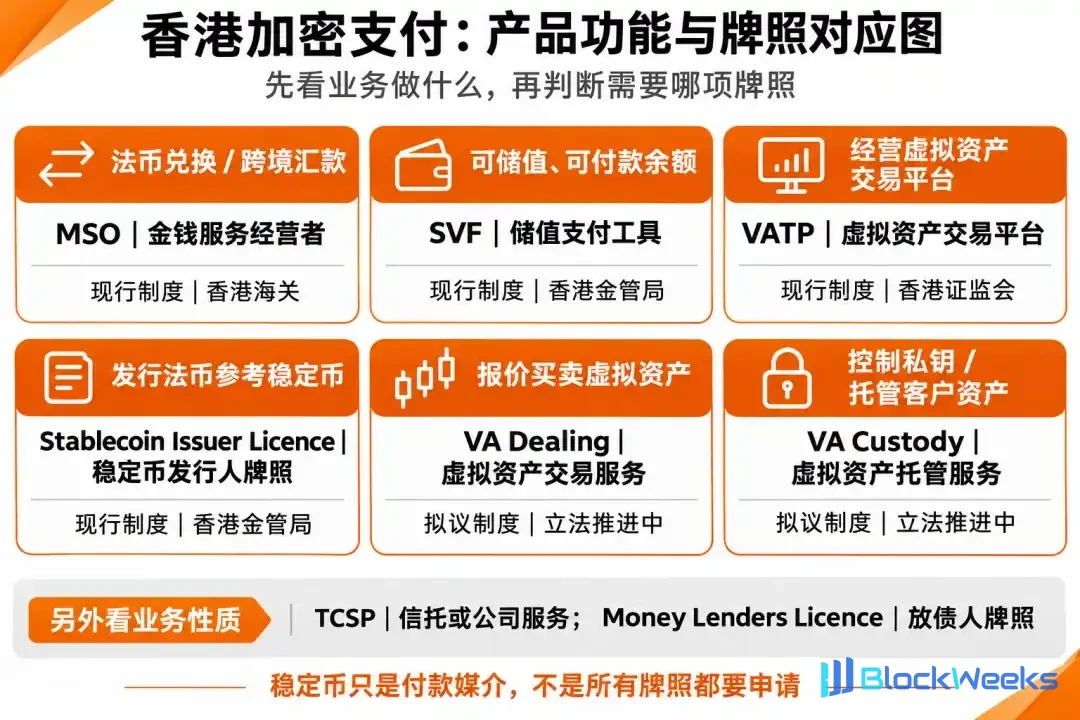
Rysunek: Panorama funkcji produktów płatności kryptowalutowych w Hongkongu i odpowiadających im licencji
MSO i SVF odpowiadają odpowiednio dwóm rodzajom rozwiązań biznesowych
Wśród produktów płatniczych działających w Hongkongu licencja Money Service Operator (MSO) i licencja Stored Value Facility (SVF) są zazwyczaj dwoma głównymi ramami regulacyjnymi, które jako pierwsze wchodzą w pole widzenia zgodności.
MSO obejmuje wymianę walut fiducjarnych i przekazy transgraniczne
Gdy wpływy ze stablecoinów trafiają na konto merchanta, zazwyczaj pozostaje jeszcze krok „off-ramp”: kupujący płaci stablecoinem za granicą, platforma lub jej uzgodnienia rozliczeniowe przeliczają wartość na dolary hongkońskie, a merchant ostatecznie otrzymuje dolary hongkońskie na koncie bankowym. Dla firm płatniczych kluczowym kryterium nie jest „jaka waluta została użyta”, ale to, czy firma przyjmuje zlecenie klienta w Hongkongu, aby zorganizować to transgraniczne inkaso i płatność w HKD. Licencja MSO obejmuje usługi wymiany walut fiducjarnych i przekazów pieniężnych, w tym wysyłanie lub organizowanie wysyłania środków za granicę, otrzymywanie lub organizowanie otrzymywania środków z zagranicy oraz organizowanie inkasa środków za granicą. Bank dokonuje końcowego przelewu, co nie usuwa automatycznie firmy płatniczej z łańcucha transakcji.
Jest tu łatwo mylący punkt: zamiana stablecoina na dolary hongkońskie nie jest równoznaczna z „wymianą walut” w rozumieniu MSO. MSO reguluje wymianę i przekazy między walutami fiducjarnymi, a posiadanie MSO nie przyznaje automatycznie upoważnienia do obrotu stablecoinami lub transakcji aktywami wirtualnymi. Innymi słowy, firma płatnicza może potrzebować obsłużyć dwie oddzielne linie: kupno lub wymianę po stronie monet, oraz inkaso, przekaz i rozliczenie po stronie HKD. To, czy ta druga linia podlega MSO, zależy od tego, czy firma pobiera pieniądze dla klientów, organizuje płatności transgraniczne lub obiecuje klientom, kiedy HKD dotrze.
Jeśli firma sama podejmuje się inkasa HKD i przekazów transgranicznych, powinna przygotować się zgodnie z wymogami wniosku o MSO, kładąc nacisk na inspektorów zgodności, procesy przeciwdziałania praniu pieniędzy i konta bankowe; jeśli firma zdecyduje się współpracować z MSO już licencjonowanym w Hongkongu i zlecić część rozliczenia HKD na zewnątrz, musi również zbadać, jakie obowiązki każda strona ponosi na mocy rzeczywistej umowy, aby zapewnić, że zakres działalności partnera obejmuje to rozwiązanie.
SVF nie jest koniecznie uruchamiany tylko dlatego, że istnieje saldo
Sprzedawca sprzedał towar, a platforma otrzymała pieniądze. Czy te pieniądze są natychmiast przekazywane na konto bankowe sprzedawcy, czy najpierw pozostają na koncie platformy, umożliwiając sprzedawcy wykorzystanie tego salda do zapłaty zobowiązań łańcucha dostaw, opłat reklamowych, a nawet wynagrodzeń pracowników? To jest kluczowa linia podziału, która decyduje o tym, czy zaangażowany jest SVF (licencja na prowadzenie placówki przechowującej wartość).
Podstawowa logika SVF to zatrzymywanie środków plus funkcjonalność późniejszych płatności. Jeśli platforma pozwala sprzedawcom utrzymywać salda na koncie, a to saldo może być wykorzystane do inicjowania nowych płatności na rzecz osób trzecich, to ma już prototyp placówki przechowującej wartość. Dla wielu startowych zespołów płatniczych próg SVF jest dość wysoki: kapitał zakładowy opłacony w wysokości co najmniej 25 milionów HKD, a HKMA ma bardzo rygorystyczne wymagania dotyczące siły kapitałowej wnioskodawców, zarządzania ryzykiem i niezależnego przechowywania środków. Wiele firm wykorzystujących Hongkong jako pierwszy przystanek zagraniczny często nie może sobie pozwolić na ten koszt na wczesnym etapie.
Z tego powodu wiele rozwiązań płatniczych celowo unika SVF w projektowaniu produktu: po otrzymaniu płatności przez sprzedawcę platforma jedynie przekazuje instrukcję rozliczenia, a środki są bezpośrednio rozliczane w określonym czasie na zewnętrzne konto bankowe na nazwisko sprzedawcy, bez tworzenia przenośnej puli środków w ramach platformy. Jeśli sprzedawca musi dokonać płatności zewnętrznych, przechodzi ponownie przez oddzielny proces przekazu, zamiast bezpośrednio przekazywać przychodzące saldo następnej stronie. To zawężenie logiki produktu często oszczędza wiele czasu na wdrożenie zgodności.
Inne licencje zależą od tego, czy produkt wszedł w odpowiednią działalność
Oprócz podstawowych płatności i rozliczeń, jeśli produkt rozszerza się dalej na handel, emisję lub pożyczki, uruchomi regulacje licencyjne w innych wymiarach.
VATP ma zastosowanie do prowadzenia platformy obrotu aktywami wirtualnymi
Pojawienie się stablecoinów w rozwiązaniach płatniczych łatwo przywodzi na myśl licencję na prowadzenie platformy obrotu aktywami wirtualnymi (VATP). Ale w rzeczywistej działalności większość firm płatniczych nie potrzebuje, a rzadko aktywnie ubiega się o VATP.
VATP reguluje platformy, które zapewniają klientom automatyczne dopasowywanie transakcji aktywami wirtualnymi, scentralizowany skup i sprzedaż oraz przechowywanie, i jest bliższa modelowi biznesowemu giełdy. Rola zwykłej firmy płatniczej jest zwykle dostawcą usług, a nie giełdą. Jeśli platforma jedynie akceptuje stablecoiny płacone przez klientów, konwertuje je na walutę fiducjarną zgodnie z zewnętrznymi kwotowaniami i płaci sprzedawcy, a w całym procesie nie ma rynku handlowego, na którym kupujący i sprzedający mogą swobodnie składać zlecenia i dopasowywać je, to nie będzie podlegać zakresowi istniejących regulacji VATP.
Przekształcenie płatności w „małą giełdę” jest często wynikiem zniekształconych działań zgodnościowych: na przykład, aby pozwolić sprzedawcom swobodnie wybierać moment wymiany walut, platforma buduje wewnętrzny mechanizm dopasowywania w tle; lub aby poprawić efektywność wymiany, działa jako animator rynku i zapewnia użytkownikom natychmiastowe kwotowania w ramach platformy. Gdy ten krok zostanie wykonany, obciążenie zgodnościowe wynikające z działalności w zakresie obrotu aktywami wirtualnymi musi zostać stawione czoła.
Licencja emitenta stablecoinów odpowiada emisji i wykupowi
Po tym, jak Rada Legislacyjna przyjęła w maju 2025 r. rozporządzenie w sprawie stablecoinów, Hongkong ustanowił odrębny system licencyjny dla emitentów stablecoinów fiducjarnych. Należy wyjaśnić, że wykorzystywanie stablecoinów w produktach płatniczych i samodzielna emisja stablecoinów to zupełnie różne sprawy.
W płatnościach kryptowalutowych w zdecydowanej większości przypadków wykorzystuje się główne stablecoiny już krążące na rynku jako narzędzia rozliczeniowe; licencja emitenta stablecoinów dotyczy podmiotów, które emitują stablecoiny dla publiczności i obiecują wykup w walucie fiducjarnej po wartości nominalnej. HKMA ma niezwykle wysokie progi dla emitentów dotyczące pełnych wysokiej jakości aktywów rezerwowych, ustanowienia lokalnego podmiotu, niezależnego przechowywania i ciągłego audytu. Jeśli firma płatnicza jedynie wbudowuje stablecoiny w proces akwizycji lub rozliczeń, nie ma w ogóle potrzeby ustawiania celu licencyjnego na emitenta. Bardziej realistycznym podejściem jest wybór stablecoinów, które spełniają przyszłe oczekiwania regulacyjne Hongkongu, zwracanie uwagi na publikowaną przez HKMA listę zgodnych stablecoinów i wytyczne dla pośredników oraz zapewnienie, że waluta bazowa produktu sama w sobie jest zgodna.
Licencja pożyczkodawcy pieniędzy służy do prowadzenia pożyczek dla sprzedawców
Licencja pożyczkodawcy pieniędzy zwykle nie znajduje się na pierwszej liście licencji zespołu płatniczego, ale jeśli rozwiązanie produktowe obejmuje „zaliczkowe rozliczenie” lub „raty dla sprzedawców”, może stać się istotna.
Niektóre rozwiązania płatnicze, aby przyciągnąć dużych merchantów, oferują usługi wcześniejszego rozliczenia: zanim płatność merchanta zostanie rozliczona z zagranicy, platforma sama zaliczkuje środki, a później potrąca opłaty i kapitał z faktycznie otrzymanych środków. Jeśli ta zaliczka przekształci się w płatną aranżację finansowania lub platforma bezpośrednio udzieli merchantom krótkoterminowych pożyczek zabezpieczonych przyszłymi należnościami, może to wkroczyć w granice działalności pożyczkowej. Działalność pożyczkowa w Hongkongu podlega regulacjom Money Lenders Ordinance i jest wspólnie administrowana przez Policję i Companies Registry. Jeśli firma płatnicza chce świadczyć takie usługi wartości dodane, musi albo sama uzyskać licencję pożyczkodawcy, albo współpracować z już licencjonowaną instytucją pożyczkową, aby uniknąć prowadzenia działalności pożyczkowej bez licencji.
Wymiana walut i przechowywanie to obszary, w których produkty płatnicze najłatwiej przekraczają granice
W obowiązującym reżimie to, co rozwiązania płatnicze najłatwiej pomijają, to w rzeczywistości nie MSO czy SVF, lecz kupno i sprzedaż aktywów wirtualnych oraz ich przechowywanie – dwa obszary, w których regulacje są obecnie zaostrzane.
W obowiązujących ramach prawnych Hongkongu, jeśli firma kupuje i sprzedaje aktywa wirtualne z klientami jako strona transakcji lub świadczy usługi wymiany pozagiełdowej (OTC), znajduje się obecnie w okresie przejściowym, w którym HKMA i SFC opracowują nowy reżim licencyjny. Zgodnie z wnioskami z konsultacji Financial Services and the Treasury Bureau oraz SFC, Hongkong w przyszłości wprowadzi odrębne reżimy licencyjne dla usług obrotu aktywami wirtualnymi (VA Dealing) i usług przechowywania aktywów wirtualnych (VA Custody). Oznacza to, że jeśli firma płatnicza zarówno pobiera stablecoiny w imieniu klientów, jak i sama występuje jako kontrahent, kupując stablecoiny i wymieniając je dla klientów na walutę fiducjarną, ta działalność „własnej wymiany” będzie w przyszłości bardzo prawdopodobnie wymagać odrębnej licencji VA Dealing i nie będzie już mogła być obsługiwana przy okazji, pod pretekstem że licencja MSO obejmuje wymianę walut obcych.
Ta sama logika dotyczy przechowywania. Jeśli platforma płatnicza generuje portfel powierniczy dla merchanta, z kluczem prywatnym przechowywanym na serwerze platformy, a merchant musi uzyskać podpis platformy, aby przelać środki, platforma w rzeczywistości kontroluje aktywa wirtualne klienta. Przyszły reżim VA Custody nałoży na takie usługi surowe wymagania, w tym odrębny kapitał, zdecentralizowane zarządzanie kluczami oraz segregację portfeli gorących i zimnych. Wiele zespołów płatniczych podczas projektowania produktu zakłada, że „zarządzanie kluczami za klientów” to dobry sposób na poprawę doświadczenia użytkownika, ale często pomija, że w logice regulacyjnej jest to bezpośrednio równoznaczne z działalnością powierniczą lub depozytową. Jeśli firma nie chce ponosić wysokich kosztów zgodności związanych z przechowywaniem, przyjęcie architektury niepowierniczej lub podłączenie się do zewnętrznego, instytucjonalnego depozytariusza, który jest już zgodny z przepisami, jest zazwyczaj rozważniejszą ścieżką.
Porównaj własny produkt punkt po punkcie
Zestawienie funkcji, które firma planuje świadczyć, jest często bardziej użyteczne niż samo liczenie licencji. Poniższa tabela zestawia typowe działania biznesowe z odpowiednim zakresem uprawnień, co ułatwia porównanie z własnym produktem: które są częścią samego procesu płatności, a które wykraczają już w obrót aktywami wirtualnymi, przechowywanie aktywów, emisję stablecoinów lub finansowanie merchantów.

Rysunek: Porównanie działań biznesowych w zakresie płatności kryptowalutowych w Hongkongu i odpowiadających im zakresów licencyjnych
Wnioski
Dla firm przygotowujących się do prowadzenia płatności kryptowalutowych w Hongkongu ocena licencyjna nie musi zaczynać się od pytania „ile licencji ma Hongkong”. Trzeba wyjaśnić kilka konkretnych ustaleń: kto odpowiada za wymianę walut fiducjarnych oraz transgraniczne pobieranie i wypłatę płatności, czy platforma wytworzyła saldo, które można dalej wydawać, czy firma sama kupuje i sprzedaje aktywa wirtualne, kto przechowuje portfele i klucze prywatne oraz czy pieniądze są pożyczane merchantom.
Po rozłożeniu na części relacje między licencjami nie są już tak skomplikowane: MSO i SVF to zazwyczaj reżimy, które produkty płatnicze muszą ocenić w pierwszej kolejności; VATP i licencja emitenta stablecoinów wchodzą do głównej analizy tylko wtedy, gdy firma sama obsługuje platformę handlową lub emituje stablecoiny; VA Dealing i VA Custody obecnie nadal zależą od postępów legislacyjnych; a TCSP i licencja pożyczkodawcy zależą od tego, czy firma faktycznie świadczy usługi powiernicze lub korporacyjne albo udziela finansowania merchantom.
Dlatego najbardziej wartościową rzeczą do zrobienia przed uruchomieniem nie jest wymienienie wszystkich licencji, lecz jasne zmapowanie przepływów funduszy, kontroli aktywów i relacji z klientami, a następnie porównanie ich punkt po punkcie z zakresem uprawnień. Tylko w ten sposób można dowiedzieć się, czy istniejący projekt może zostać uruchomiony bezpośrednio, które funkcje wymagają zawężenia oraz które kwestie należy rozwiązać po doprecyzowaniu nowego reżimu i szczegółowych przepisów.
Źródła referencyjne: Hongkong Customs „Guideline on Licensing of Money Service Operators” (MSO); Hong Kong Monetary Authority „Guideline on Licensing of Stored Value Payment Facilities” (SVF); Hong Kong Securities and Futures Commission „Handbook on Licensing of Virtual Asset Trading Platforms” (VATP); wspólny okólnik Hong Kong Securities and Futures Commission i Hong Kong Monetary Authority „On Virtual Asset-Related Activities of Intermediaries”; hongkońska „Stablecoins Ordinance” oraz inne publiczne materiały regulacyjne.