
Autor: Alea Research
Opracowane przez: Shenchao TechFlow
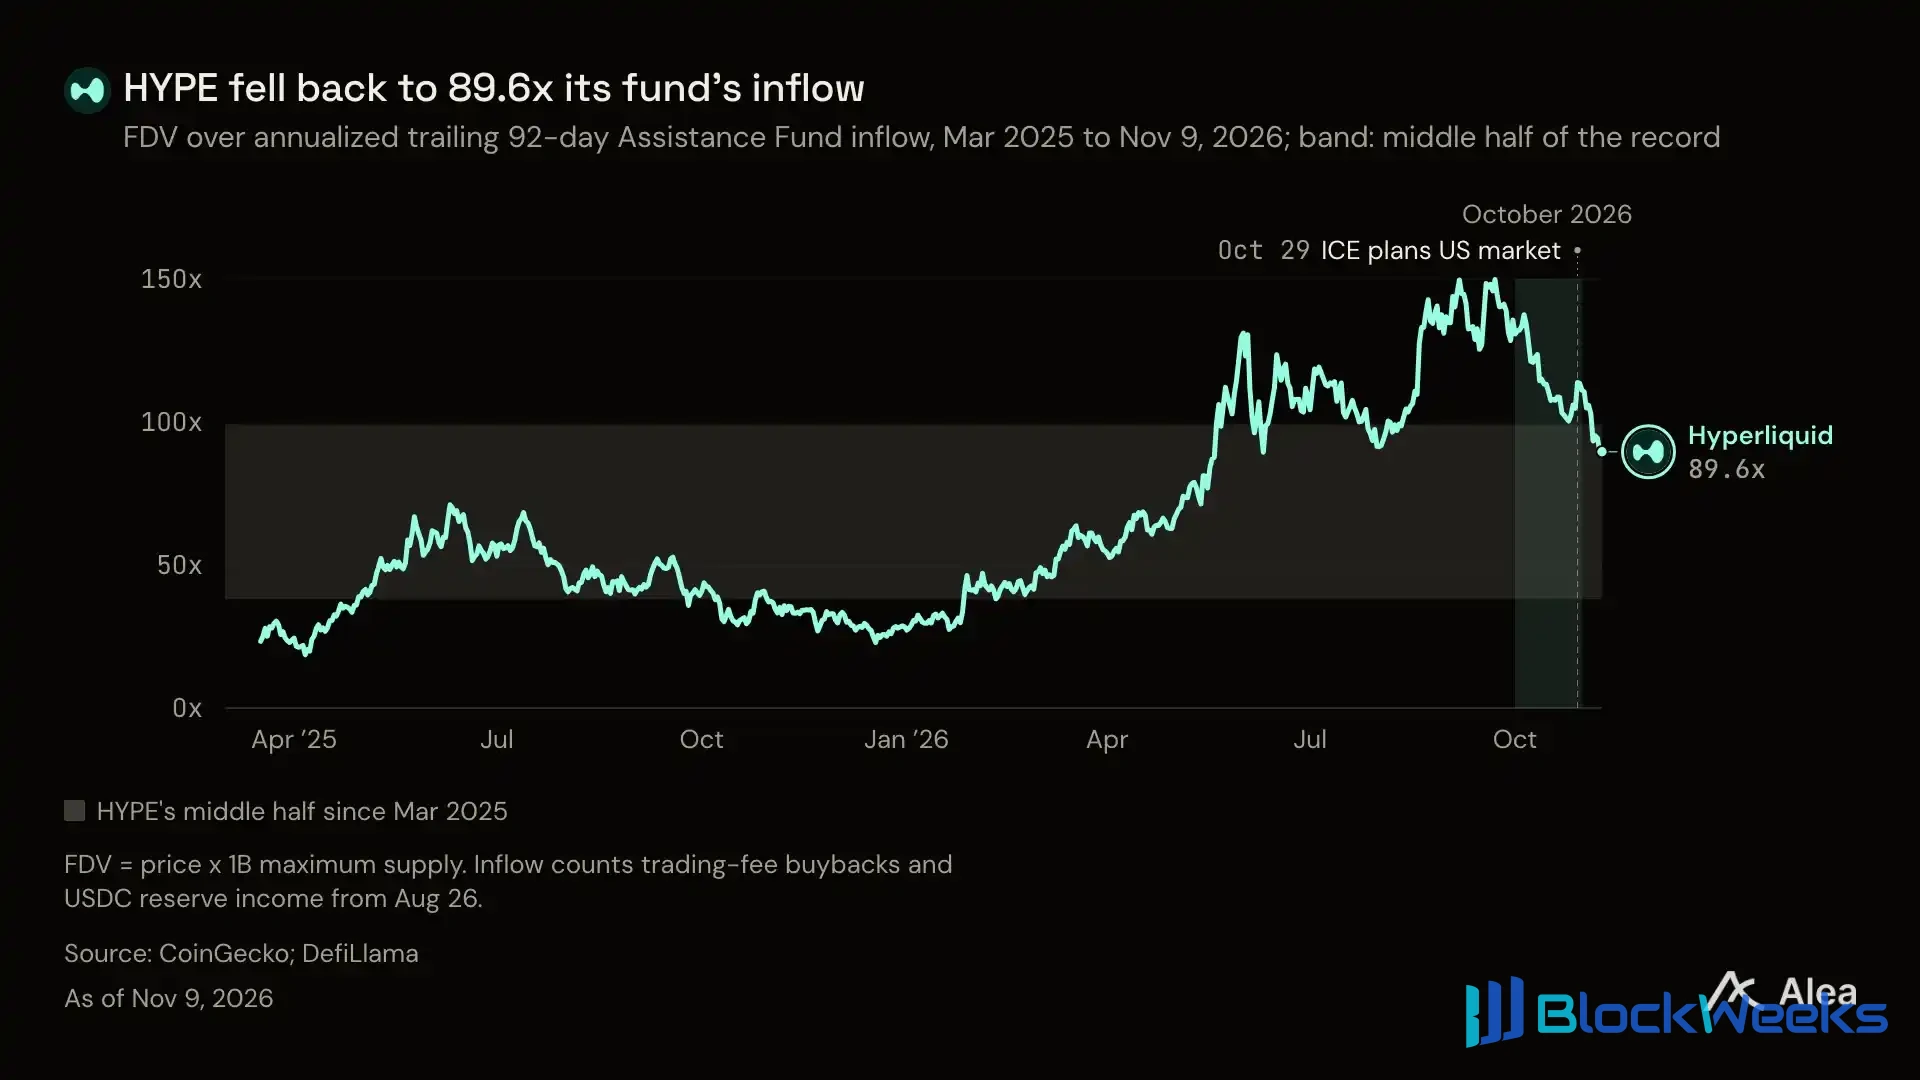
Wprowadzenie Shenchao: W sektorze zdecentralizowanych kontraktów wieczystych Hyperliquid przechodzi osobliwą ewolucję mikroekonomiczną. Spadek ceny tokena na rynku wtórnym i ekspansja napływu kapitału bazowego zachodzą jednocześnie, co skutkuje dramatyczną kompresją mnożników wyceny.
Alea Research ujawniło w pogłębionym raporcie badawczym, że dzięki oryginalnym zasadom dopasowanego aktywa kwotowanego protokołu, odsetki od rezerwy USDC wypłacane przez Coinbase wniosły aż 23,8% przepływów pieniężnych Funduszu Pomocy w październiku, znacznie więcej niż 10,5% w trzecim kwartale.
Chociaż otwarcie modułu HIP-3 rozwodniło wskaźnik prowizji na transakcję, gwałtowny wzrost całkowitego wolumenu obrotu spowodował, że dzienna zdolność funduszu do zakupu tokenów wzrosła wbrew trendowi o 7,8%, co wystarcza do pełnego wchłonięcia całej presji sprzedażowej z odblokowań stakingu w tym okresie. Ten artykuł dogłębnie dekonstruuje zamkniętą pętlę tokenomiki i architekturę instytucjonalnego market makingu.
Kluczowe podsumowanie: Token, który dwukrotnie stał się tańszy, i rekonstrukcja presji zakupowej
W ciągu ostatnich sześciu tygodni HYPE doświadczył dwóch wyraźnie różnych procesów „stawania się tańszym”: jeden miał miejsce na poziomie ceny nominalnej, a drugi na poziomie wsparcia napływu kapitału.
Na zamknięciu 9 listopada cena HYPE zamknęła się na poziomie 75,10 USD, co stanowi spadek o 17,5% w stosunku do poprzedniego szczytu. Jednak jednocześnie napływ przepływów pieniężnych na poziomie protokołu i bazowa zdolność zakupowa wykazują całkowicie przeciwny trend ekspansji.
Po pierwsze, rentowność rezerwy USDC stała się kluczowym filarem. Odsetki wypłacane przez Coinbase wniosły 23,8% napływu kapitału do Funduszu Pomocy w październiku, podwajając się w porównaniu z 10,5% w trzecim kwartale. Ta nowa płynność bezpośrednio zrównoważyła efekt rozwodnienia stopy prowizji transakcyjnej.
Po drugie, dzienna siła nabywcza Funduszu Pomocy wzrosła o 7,8% w porównaniu z trzecim kwartałem. Nawet biorąc pod uwagę wahania średniej ceny tokena, dzienne środki wsparcia uruchamiane przez protokół nadal rosną, skutecznie wchłaniając całą presję sprzedażową związaną ze stakingiem i uwolnieniami w obiegu.
Ponadto rynki kontraktów wdrożone przez zewnętrzne zespoły market makingu za pośrednictwem mechanizmu HIP-3 obsługiwały już 43,8% wolumenu obrotu kontraktami wieczystymi sieci na początku listopada, popychając ekosystem w całkowicie odmienny etap konkurencji wolumenowo-cenowej.

Rysunek: Historyczna ewolucja udziału odsetek od rezerwy USDC w przepływach pieniężnych Funduszu Pomocy
Wdrożenie ram zgodności: Wejście instytucjonalne na wszystkich poziomach amerykańskich kontraktów wieczystych
Hyperliquid integruje księgę zleceń, system depozytów zabezpieczających i rozliczanie funduszy na jednym publicznym łańcuchu o wysokiej wydajności. Każdy zespół, który zastakuje 500 000 HYPE, może samodzielnie uruchomić nowe produkty kontraktów wieczystych.
Na poziomie zgodności regulacyjnej cały łańcuch szybko staje się coraz jaśniejszy. Intercontinental Exchange (ICE) i trade[XYZ] budują zgodny stos handlowy, podczas gdy pojawiła się również inna architektura wspierana przez Payward, spółkę macierzystą Kraken.
W dniu, w którym ICE ogłosiło, że wybrało Hyperliquid jako infrastrukturę rozliczeniową, HYPE wzrósł o 10,3% wbrew trendowi, podczas gdy Bitcoin spadł o 4,2% w tym samym okresie, co pokazuje silne oczekiwania rynku co do dostępu instytucji zgodnych z przepisami do księgi zleceń.
Na rynkach zagranicznych wiodące aplikacje finansowe bezproblemowo łączą rodzimych użytkowników z tą samą głęboką pulą. Na przykład latynoamerykański gigant fintech Bitso udostępnił ponad 200 par instrumentów pochodnych Hyperliquid swoim 9 milionom użytkowników w Ameryce Łacińskiej.
Ewolucja mechanizmu HIP-3: gwałtowny wzrost wolumenu obrotu i gra wskaźnikami prowizji
W pierwszych dziewięciu dniach listopada średni dzienny wolumen obrotu kontraktami wieczystymi na platformie osiągnął 9,89 mld dolarów, co stanowi znaczący wzrost o 27% w porównaniu ze średnią w trzecim kwartale, całkowicie zrywając z ospałym okresem obrotu w październiku.
Spośród nich rynki wdrożone przez zewnętrzne zespoły w ramach HIP-3 odpowiadały za 43,8% udziału. Ta zmiana struktury produktów ma bezpośredni wpływ na przychody protokołu: wolumen obrotu określa całkowite opłaty, podczas gdy struktura produktów określa rzeczywisty wskaźnik prowizji Funduszu Pomocowego.

Rysunek: Ujemna korelacja między udziałem w wolumenie obrotu HIP-3 a podstawową stawką prowizji protokołu
Dane historyczne pokazują, że na każde 10 punktów procentowych wzrostu udziału rynkowego HIP-3 podstawowa prowizja uzyskiwana przez fundusz jest rozwadniana o około 3,7 punktu bazowego. Jednak ta luka rozwodnienia jest doskonale wypełniana przez ponad dwukrotnie większy dochód z rezerw USDC.
Zgodnie z zasadami dopasowanych aktywów Coinbase musi stale zwracać odsetki do funduszu w oparciu o skalę środków utrzymywanych on-chain oraz musi zastawić 500 000 HYPE, aby zaakceptować ograniczenia on-chain związane z cięciem (slashing), zapewniając tym samym wysoki stopień pewności napływu kapitału rezerwowego.

Wykres: Szacowana dzienna rzeczywista siła nabywcza funduszu pomocowego i zdolność absorpcji tokenów
Kompresja wyceny o 22,4x: Całkowita absorpcja nowej presji sprzedażowej przez pasywnych nabywców
Pod względem kompleksowych wskaźników wyceny mnożniki wyceny HYPE przeszły poważną deflację bańki. Spadek nominalnej ceny tokena obniżył wycenę o 23,7x, podczas gdy silny napływ kapitału dodatkowo przyspieszył powrót wskaźnika ceny do sprzedaży do normalnego poziomu.

Wykres: Nożycowa luka między kompresją mnożnika wyceny HYPE a rocznym wzrostem napływu kapitału
Po stronie podaży staking i emisja w trzecim kwartale generowały średnio około 41 600 nowych HYPE dziennie. Na podstawie obliczeń przepływów pieniężnych od czwartego kwartału, środki zakupowe uruchamiane codziennie przez fundusz pomocowy wystarczają do całkowitej absorpcji tej nowej podaży na rynku wtórnym.
Co ważniejsze, fundusz strategiczny platformy wciąż ma na ręku ample amunicji. Na koniec października odpowiednie konta wciąż posiadały znaczne rezerwy gotówkowe w wysokości 245,3 mln dolarów, gotowe w każdej chwili zapewnić obfitą płynność zgodnie z zasadami, gdy rynek napotka ekstremalną, irracjonalną wyprzedaż.

Wykres: Poziome porównanie mnożników wyceny i stóp zwrotu z przepływów pieniężnych głównych protokołów instrumentów pochodnych
Prognoza na czwarty kwartał: poziom wsparcia i dwie główne siły napędowe
Fundusz pomocniczy otrzymał w trzecim kwartale łącznie 169,1 mln dolarów. Według stanu na 9 listopada w czwartym kwartale odnotowano już napływ kapitału w wysokości 88,4 mln dolarów, co oznacza zrealizowanie ponad połowy celu poprzedniego kwartału w zaledwie jednej trzeciej czasu.
Obliczenia pokazują, że o ile późniejszy średni dzienny wolumen obrotu instrumentami pochodnymi utrzyma się powyżej 6,2 mld dolarów, całkowity napływ kapitału w czwartym kwartale przewyższy trzeci kwartał i osiągnie nowy rekord.
Hyperliquid zbudował już dziś dwukołowy model generowania gotówki oparty na „opłatach transakcyjnych + odsetkach od rezerwy stablecoinowej”. Pierwszy z nich opiera się na ekspansji wolumenu obrotu, aby przełamać pułap, podczas gdy drugi ustanawia solidny poziom bazowy niezależny od warunków rynkowych, wspólnie tworząc jego najsolidniejszą fosę jako łańcuchowego giganta instrumentów pochodnych.