Автор: Сюй Чао, Wallstreetcn
Рынок чипов памяти переходит от «широкого роста» к «дивергенции». Bank of America считает, что логика повышения цен на DRAM еще не нарушена, в то время как спотовый рынок NAND явно ослаб и станет первой товарной категорией в текущем цикле роста памяти, которая нуждается в переоценке.
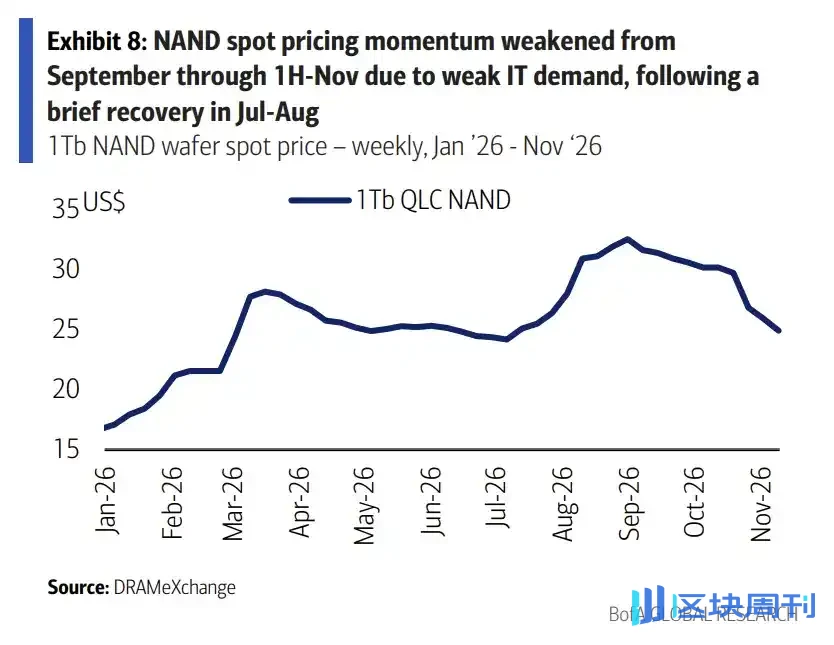
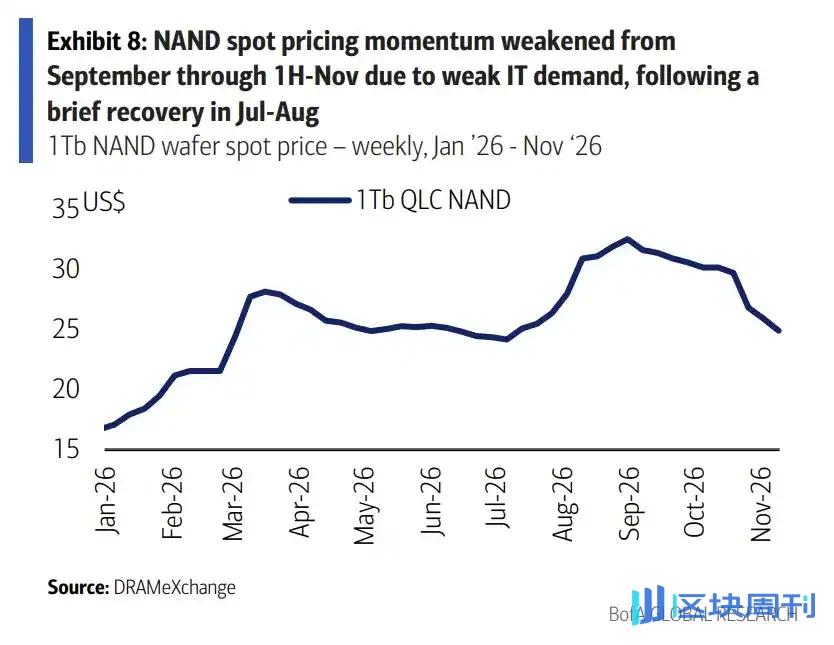
Отчет Bank of America от 13 ноября показывает, что спотовые цены на NAND значительно упали: пластины 512Gb подешевели более чем на 10%, а 1Tb — почти на средние однозначные цифры, тогда как спотовые цены на 16Gb DDR5 остались без изменений. С середины-конца октября спотовые цены на NAND суммарно скорректировались примерно на 20%.
Исходя из этого, Bank of America сохраняет осторожное предположение для средних отпускных цен на NAND в первом квартале 2027 года: цены на IT NAND снизятся на 5–10% в квартальном выражении, корпоративные приложения останутся в основном на прежнем уровне или немного вырастут, а общее снижение составит низкие однозначные цифры. Это суждение формирует явную дивергенцию с мнением рынка, который по-прежнему ожидает роста отпускных цен на NAND более чем на 10%. В то же время Bank of America по-прежнему предполагает, что повышение цен на DRAM продолжится в четвертом квартале 2026 года (рост на 8% в квартальном выражении) и в первом квартале 2027 года (рост на 5%).
Bank of America сообщил, что после бесед с инвесторами на этой неделе настроения в отношении акций производителей памяти улучшились по сравнению с прошлой неделей, и компании с более высокой долей DRAM рассматриваются как имеющие ограниченный потенциал снижения. Большинство компаний сектора DRAM в настоящее время торгуются всего лишь с коэффициентом цена/прибыль 3–5 для прибыли 2026–2027 годов, что значительно ниже, чем у коллег по сектору AI-полупроводников.
Три сигнала ослабления спотовых цен на NAND
Bank of America объясняет опасения по поводу NAND тремя пунктами: спотовые цены скорректировались примерно на 20% с середины-конца октября; заказы от OEM-производителей ПК и смартфонов и даже от китайских гипермасштабных облачных провайдеров ослабли; переговоры по контрактным ценам на первый квартал 2027 года могут затянуться, при этом срочные заказы на рынке не появляются.
Дивергенция в спотовых данных довольно наглядна. По данным DRAMeXchange, спотовые цены на пластины 512Gb котируются на уровне 14,3 доллара, что на 12% ниже в недельном выражении и на 32% ниже в квартальном, но все еще на 121% выше в годовом выражении; 1Tb котируется на уровне 24,9 доллара, что на 4% ниже в недельном выражении, на 19% ниже в квартальном и на 194% выше в годовом. Для сравнения, 16Gb DDR5 котируется на уровне 60,2 доллара, без изменений в недельном выражении и на 150% выше в годовом.
Позиция производителей по-прежнему подчеркивает сильный спрос на корпоративные SSD, что может в некоторой степени компенсировать слабость IT NAND.Но Bank of America предупреждает, что старые производственные линии составляют 20–30% от общего мирового объема производства пластин и не подходят для выпуска высококлассных NAND и eSSD, поэтому их по-прежнему необходимо постоянно использовать для IT NAND, что создает структурное давление на цены. Цены за бит для высокоемкостных NAND (свыше 2Tb) и eSSD (свыше 30TB) были немного снижены, но Bank of America рассматривает это скорее как активное продвижение производителями нового поколения QLC — цены на NAND для большинства eSSD по-прежнему имеют тенденцию к небольшому росту.
Точка дивергенции: контрактные цены остаются высокими, но переговоры могут затянуться
Контрактные и спотовые цены на NAND в настоящее время расходятся.
По данным TrendForce, контрактная цена на пластины 1Tb TLC в октябре была в основном без изменений в квартальном выражении, продолжив боковой тренд со второго по третий квартал; контрактная цена на 512Gb составляет около 27 долларов, что близко к историческому максимуму и примерно в десять раз превышает минимум в 2,5 доллара в феврале 2025 года.

Озабоченность Bank of America связана с фактором времени: если покупатели на нижестоящих звеньях цепочки отложат размещение срочных заказов, переговоры о контрактных ценах на первый квартал 2027 года могут быть отложены, а переговорная сила производителей в новом раунде ценовых переговоров ослабнет. Эта оценка напрямую соответствует разрыву в ожиданиях между банком и рынком — продающая сторона в целом предполагает, что цены продажи NAND всё ещё вырастут примерно на 10%, тогда как Bank of America прогнозирует снижение на низкие однозначные цифры.

Ситуация с DRAM выглядит иначе. По данным TrendForce, контрактная цена на 16Gb DDR5 в октябре выросла ещё на 5% в квартальном сопоставлении, а в годовом выражении рост составил более 500%; октябрьские контрактные цены на серверные модули DDR5 и DDR4 объёмом 64 ГБ выросли примерно на 15% в квартальном сопоставлении, при этом цены на модули превысили 1000 долларов, достигнув 1600 и 1500 долларов соответственно. На этом основании Bank of America сохраняет своё предположение о том, что DRAM подорожает на 8% в квартальном сопоставлении в четвёртом квартале 2026 года и на 5% в первом квартале 2027 года.
Samsung: оптимистично настроена в отношении HBM, но не агрессивна
Bank of America провела встречу с инвесторами с Samsung Electronics 12 ноября, и три ключевых вывода были следующими: спрос на чипы для центров обработки данных ИИ в США силён, и, несмотря на опасения, сокращения заказов не наблюдалось; позиции на рынке HBM заметно улучшились по сравнению со слабостью год назад; а цены долгосрочных соглашений (LTA) в бизнесе DRAM сильно растут, и высокие цены продажи и высокая валовая маржа устойчивы на длительном цикле.
Однако высказывания руководства не были агрессивными, что также является одним из предметов внимания инвесторов. Samsung установила целевой показатель доли HBM на уровне около 30–40%, а не выше 50%; даже к концу 2027 года рентабельность LPDDR5 всё ещё будет выше, чем у HBM, поэтому расширение мощностей HBM вряд ли будет слишком агрессивным, чтобы избежать размывания доли традиционного рынка DRAM. Что касается технологической дорожной карты, HBM4e будет использовать тот же узел 1c и 4-нм логический чип, что и HBM4. Bank of America также отметила, что масштаб повышения контрактных цен в 2027 году вряд ли достигнет ожидаемого TrendForce уровня, поскольку цены уже выросли ранее в 2026 году.
Стоит отметить, что прогноз Samsung по IT NAND не столь оптимистичен, как по eSSD, что согласуется с ценовой оценкой Bank of America.
Настроения восстанавливаются, оценка остаётся основной поддержкой
Акции производителей памяти на этой неделе отскочили, а рост с начала года в целом превышает 100%, при этом доходность SanDisk и Kioxia с начала года составила более 250%. Bank of America сообщила, что инвесторы, с которыми она общалась на этой неделе, в целом упоминали ограниченный потенциал снижения, ссылаясь на устойчивые заказы на чипы AIDC после промежуточных выборов в США, всё ещё растущие цены продажи DRAM (в отличие от NAND) и низкие мультипликаторы оценки.
Таблица оценок показывает, что SK Hynix торгуется с коэффициентом цена/прибыль 3,6 на 2026 год, Samsung — 4,7, Micron — 10,7, а Nanya — 5,1; среди представителей лагеря NAND Sandisk торгуется с коэффициентом цена/прибыль 4,3 на 2027 год, Western Digital — 13,2, SIMO — 16,4, а Phison — 7,7. Bank of America считает, что по сравнению с коллегами по сектору полупроводников для ИИ оценка сектора памяти по-прежнему выглядит умеренной.
Bank of America заключает, что динамика спроса, предложения и цен на DRAM по-прежнему поддерживается центрами обработки данных ИИ и вытеснением мощностей в пользу HBM, тогда как ценовая сила NAND смещается в сторону покупателей. Разрыв в оценке и эластичность прибыли этих двух сегментов будут зависеть от того, смогут ли переговоры о контрактных ценах на первый квартал 2027 года завершиться в намеченные сроки.





