Автор | Хуан Ида
Редактор | Чжан Фань
12 ноября Nvidia внезапно объявила о том, что соучредитель компании Дженсен Хуанг ушел с должностей президента, главного исполнительного директора и директора, вступая в силу немедленно. Нынешний главный финансовый директор Колетт Кресс будет исполнять обязанности временного генерального директора, а совет директоров одновременно назначил Харви Джонса первым в истории компании председателем совета директоров и инициировал процесс выбора нового генерального директора.
С момента основания Nvidia в 1993 году 33-летний срок полномочий Дженсена Хуанга во главе компании официально подошел к концу. От графических процессоров до искусственного интеллекта Дженсен Хуанг провел Nvidia через несколько крупных стратегических трансформаций, превратив начинающую компанию по производству чипов в одного из самых влиятельных технологических гигантов в мире.
Однако менее пяти месяцев назад Дженсен Хуанг все еще получал около 99% голосов в свою поддержку на выборах директоров на ежегодном собрании акционеров Nvidia. Такой резкий контраст до и после также побудил рынок пересмотреть вопрос корпоративного управления, который долгое время оставался в тени ослепительных результатов Nvidia:
Будучи основателем и долгосрочным руководителем компании, почему Дженсен Хуанг не консолидировал свой контроль, как Пейдж и Брин из Google или Цукерберг из Meta, посредством структуры акций с двойным классом?
01 1999 год еще не был эпохой акций с двойным классом
Ответ на этот вопрос, возможно, нужно начать с акционерных механизмов при выходе Nvidia на биржу в 1999 году. В то время для технологических компаний Кремниевой долины было обычным делом выходить на биржу с механизмом «одна акция — один голос». Для основателей они могли влиять на решения компании через долю участия, руководящие должности, личную репутацию и другие аспекты, но они не обладали голосующими правами, естественно превосходящими права обычных акционеров. Nvidia также следовала этой традиции и выпускала только обыкновенные акции.
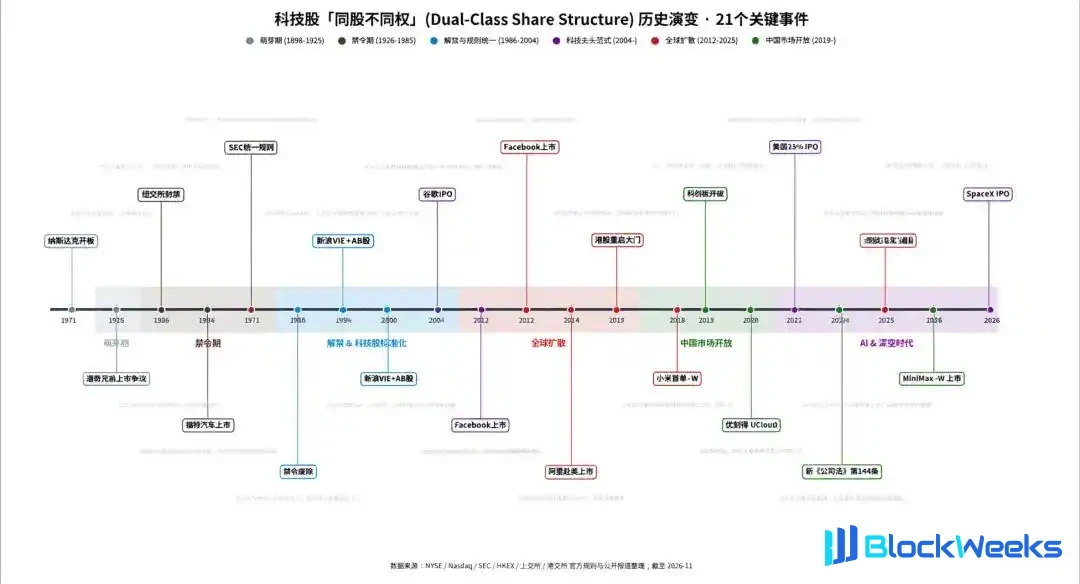
Что касается структуры акций с двойным классом, то на самом деле она также не была изобретением интернет-эпохи. Еще в прошлом веке многие известные американские публичные компании использовали структуру акций с двойным классом для сохранения контроля через акции с различными правами голоса, типичными примерами являются Ford Motor и The New York Times. Однако явное использование этой системы для защиты долгосрочной стратегии технологических компаний и постепенное превращение ее в общепринятую акционерную структуру для IPO крупных технологических интернет-компаний стало тенденцией, сформировавшейся лишь позже, в интернет-эпоху.
В 2004 году Google при выходе на биржу приняла структуру акций AB. На уровне прав голоса Пейдж и Брин установили, что акции класса A, принадлежащие публике, дают один голос на акцию, а акции класса B, принадлежащие основателям и другим лицам, — десять голосов на акцию. В проспекте Google прямо указывалось, что традиционная структура публичной компании может ослабить независимость предприятия, и поэтому она надеялась использовать акции AB для сохранения долгосрочного контроля менеджмента над компанией и обеспечения реализации долгосрочной стратегии.
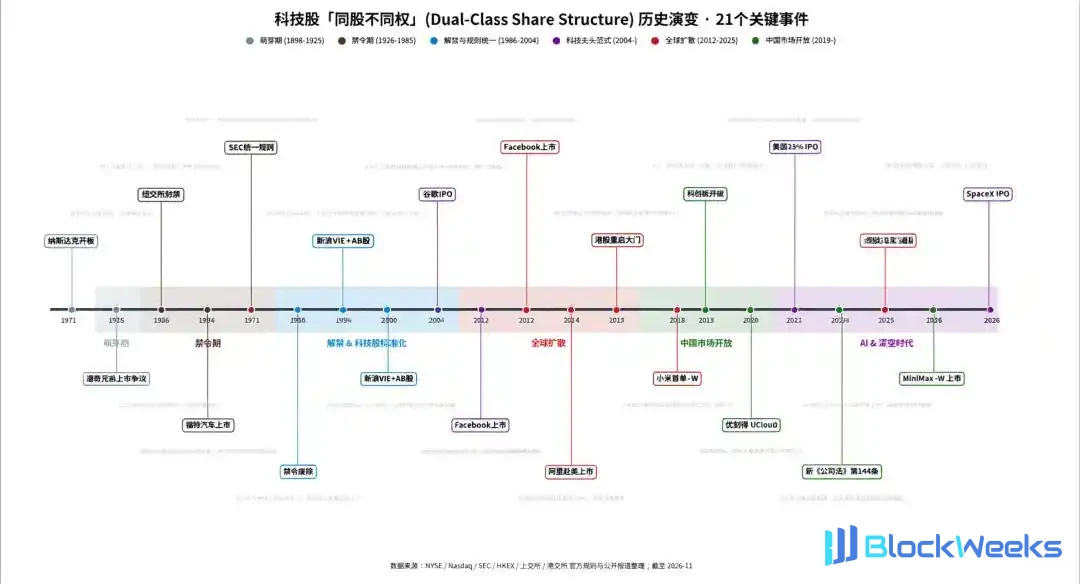
Рисунок: Историческая эволюция структур акций с двойным классом среди технологических акций; Источник: 36Kr Graphic
Для сравнения, Nvidia вышла на биржу всего на пять лет раньше. Ее продолжение использования акционерного механизма «одна акция — один голос» в значительной степени отражало акционерные управленческие обычаи технологических компаний того времени. Более того, правило Nasdaq 5640 ограничивает публичные компании в несправедливом ослаблении голосующих прав существующих обычных акционеров постфактум такими методами, как выпуск акций с суперголосующими правами. Поэтому для Nvidia, которая уже была публичной, институциональная сложность введения суперголосующих прав для защиты основателя была уже гораздо выше, чем до IPO.
02 Доля участия Дженсена Хуанга постоянно размывалась
Акционерная собственность Nvidia довольно распылена, и это было очевидно уже с момента ее выхода на биржу. В ее проспекте 1999 года раскрывалось, что Дженсен Хуанг владел около 13,1% акций до IPO, что снизилось до 10,8% после IPO; к 2026 году его доля участия еще больше снизилась до 3,58%. Финансирование, дополнительные выпуски акций, акционерные стимулы и изменения в личном участии привели к постоянному снижению доли участия Дженсена Хуанга, а его права голоса соответственно продолжали ослабевать, заложив основу для этого «инцидента со смещением».

Рисунок: Хронология размывания доли Дженсена Хуана; Источник: инфографика 36Kr
В ранние годы уже были прецеденты того, как основатели технологических компаний Кремниевой долины теряли контроль из-за размывания доли. В 1985 году Джобс и генеральный директор Apple Скалли ожесточённо конфликтовали по поводу управления компанией. Хотя Джобс в то время всё ещё был крупнейшим индивидуальным акционером Apple, его доля упала примерно до 11%, чего уже было недостаточно, чтобы влиять на решения совета директоров. Совет директоров решил поддержать Скалли, и путём корректировки бизнес-структуры Джобс был лишён управленческих полномочий и в сентябре того же года покинул основанную им Apple.
Если посмотреть на Microsoft, то после её выхода на биржу в 1986 году Гейтс всё ещё владел около 45% акций. Хотя его личная доля постепенно снижалась, он всё ещё сохранял около 14% акций до того, как в 2000 году оставил пост генерального директора. Благодаря относительно высокой доле Гейтса в ранний период после выхода на биржу, относительно постепенному процессу размывания доли в дальнейшем и лидерскому авторитету, накопленному за длительное время, Гейтс всегда сохранял сильный контроль над компанией в течение своего срока на посту генерального директора.
Для сравнения, Дженсен Хуан владел лишь около 11% акций к моменту выхода Nvidia на биржу. По сравнению с Гейтсом голосующие права, соответствующие доле «бога войны в кожаной куртке», были явно слабее. Более того, по мере дальнейшего снижения его доли в дальнейшем и без того слабые голосующие права Дженсена Хуана продолжали уменьшаться, так что можно сказать, что он ещё в начале утратил основу для того, чтобы доминировать в решениях компании через контрольную собственность.
03 Дженсен Хуан руководил компанией 33 года, опираясь на авторитет результатов
Поэтому влияние Дженсена Хуана на Nvidia трудно объяснить голосующими правами, соответствующими его доле. Управленческий авторитет в корпоративной деятельности никогда не происходит только из урны для голосования; он также проистекает из авторитета результатов, стратегического суждения и долгосрочного доверия совета директоров к руководителям.
От графических чипов к программируемым GPU, а затем к непрерывным инвестициям в экосистему CUDA — Nvidia неоднократно делала ставку на долгосрочные технологические дорожные карты до того, как рынок достигал консенсуса. В частности, CUDA в ранние годы было трудно сразу принести существенную отдачу, однако она постепенно создала конкурентный барьер на основе синергии программного и аппаратного обеспечения; впоследствии генеративный ИИ вызвал взрывной рост спроса на вычислительные мощности, и Nvidia ещё больше эволюционировала от поставщика чипов в ключевого участника глобальной инфраструктуры ИИ.
Эти ключевые стратегические решения и огромный коммерческий успех, который они принесли, постепенно утвердили центральную лидерскую позицию Дженсена Хуана в Nvidia. В повседневной деятельности компании Дженсен Хуан долгое время доминировал в направлении исследований и разработок продукции, распределении ресурсов на НИОКР, координации цепочки поставок и управлении отношениями с клиентами. Плоская модель управления компании усиливала его влияние на фронтовой бизнес и принятие решений на основе опыта. Для совета директоров и институциональных инвесторов поддержка его была одновременно признанием прошлых достижений и включением доверия к его способности судить о будущем.

Рисунок: Долгосрочные показатели операционной выручки Nvidia; Источник: wind, 36Kr
Поэтому, хотя Дженсен Хуан и не обладал абсолютным контролем в юридическом смысле, он долгое время обладал фактическим стратегическим доминированием. Опираясь на постоянно демонстрируемые результаты, он сохранял свою лидерскую позицию 33 года без защиты долей. На выборах директоров в июне 2026 года он получил около 99% голосов в поддержку, что является наглядным проявлением этого доверия.
Но у вышеописанной «модели Дженсена Хуана» есть неотъемлемое условие: авторитет за результаты деятельности должен постоянно признаваться. Он может укрепляться по мере успеха компании, но как только операционные результаты или личная репутация пострадают, лидерский авторитет, накопленный за долгое время, может быстро ослабнуть. В частности, Дженсен Хуан, не обладая абсолютным контролем, может из-за этого лишиться поддержки совета директоров и даже утратить операционное доминирование в компании. Этот «инцидент с отстранением» является наглядным подтверждением вышеуказанной точки зрения.
04 Что именно защищает структура AB-акций?
Исходя из модели управления Nvidia с советом директоров в центре, согласно уставу компании, совету директоров достаточно поддержки большинства директоров, чтобы иметь полномочия в любое время назначать или отстранять высших руководителей, таких как генеральный директор, независимо от наличия уважительной причины. Даже как основатель, Дженсен Хуан не может в одностороннем порядке наложить вето на кадровые решения совета директоров, опираясь на свою долю участия менее 4%.
Для Дженсена Хуана, который владеет относительно низким процентом акций и не обладает абсолютным контролем, даже будучи давним генеральным директором, он должен полагаться на рост результатов деятельности и доверие акционеров, чтобы сохранять свою лидерскую позицию. Поскольку он не может контролировать совет директоров через свои собственные права голоса, совет директоров может формировать существенный сдерживающий фактор для его власти и при необходимости способствовать кадровым корректировкам в руководстве. Таким образом, его уход на этот раз не является неожиданным; это именно результат совокупного действия давней структуры акционерного капитала и механизма корпоративного управления Nvidia.
Джеффри Сонненфельд, профессор Йельского университета, в недавнем интервью отметил, что Дженсен Хуан успешно руководил Nvidia более 30 лет без защиты в виде двойного класса акций, став ярким примером против системы AB-акций; однако, по иронии судьбы, если бы Nvidia тогда предоставила ему сверхголосующие права, сейчас отстранить его было бы гораздо сложнее.
Google и Meta являются типичными структурами AB-акций, где сверхголосующие права дают основателям более сильный корпоративный контроль, позволяя им уменьшать вмешательство краткосрочных рыночных колебаний и давления акционеров и продвигать долгосрочное стратегическое планирование. Но когда суждение или поведение основателя сталкивается с проблемами, обычным акционерам может быть трудно изменить ландшафт корпоративного управления посредством голосования. Таким образом, AB-акции усиливают стратегическую автономию основателя, одновременно соответствующим образом снижая удобство внешней коррекции ошибок.
Nvidia не приняла структуру AB-акций, что обусловлено как историческими факторами на момент ее листинга в 1999 году, так и логикой управления, отличной от логики таких технологических гигантов, как Google и Meta, а именно выбором говорить через результаты деятельности, а не закреплять контроль через институциональные механизмы, тем самым сохраняя за советом директоров надзорные и корректирующие функции. Уход Дженсена Хуана на этот раз в очередной раз доказывает, что каким бы великим ни был авторитет прошлых результатов деятельности, основатель, лишенный институционального контроля, всегда будет ограничен правилами корпоративного управления.
Содержание данной статьи отражает только точку зрения автора.
Рынки несут риски, инвестиции требуют осторожности. Ни при каких обстоятельствах информация или мнения, выраженные в данной статье, не constitute инвестиционную рекомендацию для кого-либо. Перед принятием инвестиционных решений инвесторы должны при необходимости проконсультироваться со специалистами и принимать взвешенные решения. Мы не намерены предоставлять услуги андеррайтинга каким-либо торговым сторонам или какие-либо услуги, требующие специальной квалификации или лицензии для осуществления деятельности.





