Автор: Шао Цзядянь (Юридические услуги Mankun Blockchain)
«Какие лицензии нам нужны?» — это первый вопрос, который задают платёжные компании, выводя на рынок Гонконга решения для платежей в стейблкоинах. Количество лицензий нельзя вывести напрямую из названия продукта; ключевое значение имеет то, какую роль компания играет в блокчейне и вне его: собирает ли она платежи для клиентов или сама покупает и продаёт стейблкоины? Осуществляет ли она расчёты на банковские счета торговцев или позволяет торговцам хранить балансы на платформе для дальнейшего использования? Хранит ли платформа кошельки и закрытые ключи для торговцев?
Один платёж может одновременно проходить через три этапа: стейблкоин, банковский счёт и баланс на платформе, но это не означает, что одна «лицензия на криптоплатежи» может охватить их все. Обмен фиатных валют и трансграничное получение/осуществление платежей связаны с MSO; вопрос о том, можно ли сохранять балансы торговцев и продолжать использовать их для платежей, связан с SVF; только когда компания сама осуществляет торговлю виртуальными активами, контролирует активы клиентов или выпускает стейблкоины, анализ переходит соответственно в VATP, VA Dealing, VA Custody или лицензию эмитента стейблкоинов. Определение лицензии в конечном счёте должно опираться на эти конкретные бизнес-действия, а не останавливаться на названии продукта «криптоплатежи».
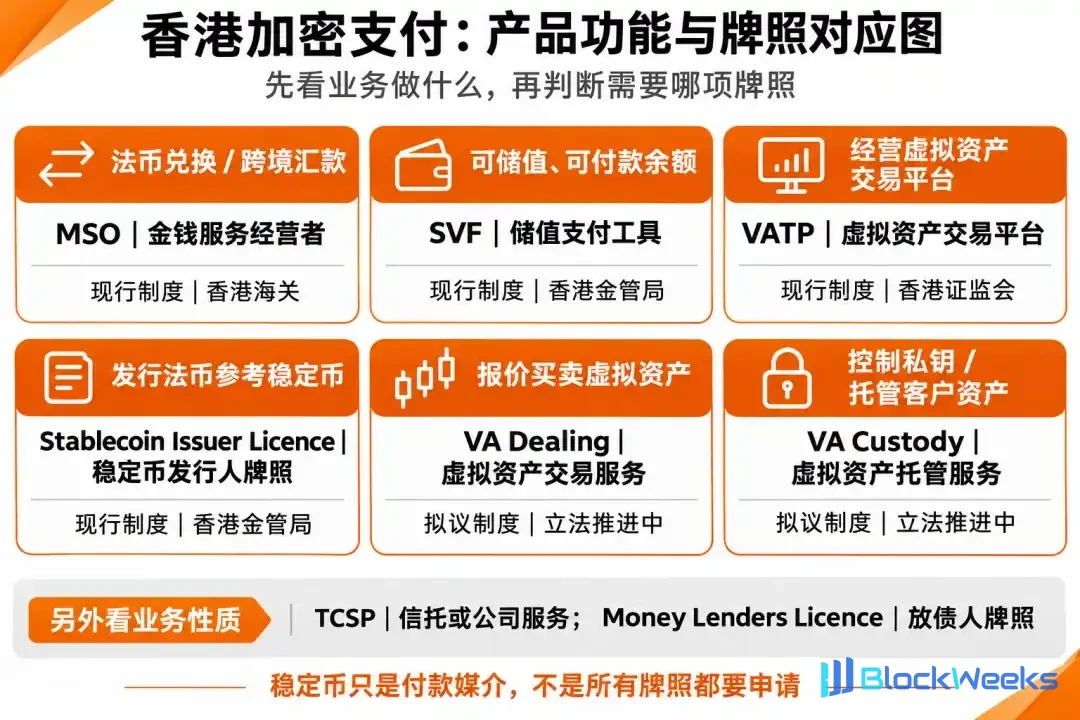
Рисунок: Панорама функций криптоплатёжных продуктов Гонконга и соответствующих лицензий
MSO и SVF соответствуют двум типам бизнес-структур соответственно
Среди платёжных продуктов, работающих в Гонконге, лицензия оператора денежных услуг (MSO) и лицензия на хранение стоимости (SVF) обычно являются двумя основными регуляторными框架, которые первыми попадают в поле зрения комплаенса.
MSO охватывает обмен фиатных валют и трансграничные денежные переводы
Когда поступления в стейблкоинах зачисляются на счёт торговца, обычно всё ещё существует этап «off-ramp»: покупатель платит стейблкоином за рубежом, платформа или её расчётная схема конвертирует стоимость в гонконгские доллары, и торговец в конечном итоге получает гонконгские доллары на банковский счёт. Для платёжных компаний ключевое суждение состоит не в том, «какая валюта использовалась», а в том, принимает ли компания поручение клиента в Гонконге организовать это трансграничное получение и осуществление платежей в гонконгских долларах. Лицензия MSO охватывает обмен фиатных валют и услуги денежных переводов, включая отправку или организацию отправки средств за рубеж, получение или организацию получения средств из-за рубежа, а также организацию сбора средств за рубежом. Банк осуществляет окончательный перевод, что не выводит платёжную компанию автоматически из цепочки транзакции.
Здесь есть легко путаемый момент: конвертация стейблкоина в гонконгские доллары не эквивалентна «обмену валюты» в смысле MSO. MSO регулирует обмен и денежные переводы между фиатными валютами, и наличие MSO не даёт автоматического разрешения на торговлю стейблкоинами или операции с виртуальными активами. Иными словами, платёжная компания может нуждаться в ведении двух отдельных линий: покупка или обмен на стороне монеты, и сбор, перевод и расчёты на стороне гонконгских долларов. Подпадает ли последняя линия под MSO, зависит от того, собирает ли компания деньги для клиентов, организует ли трансграничные платежи или обещает клиентам, когда придут гонконгские доллары.
Если компания сама берёт на себя сбор гонконгских долларов и трансграничные денежные переводы, она должна готовиться в соответствии с требованиями к заявке на MSO, с акцентом на комплаенс-офицеров, процессы противодействия отмыванию денег и банковские счета; если компания решает сотрудничать с уже лицензированной в Гонконге MSO и передать часть расчётов в гонконгских долларах на аутсорсинг, она также должна изучить, какую ответственность каждая сторона несёт по фактическому договору, чтобы гарантировать, что сфера деятельности партнёра может охватывать эту схему.
Наличие баланса само по себе не обязательно влечёт за собой необходимость получения лицензии SVF
Продавец продал товар, и платформа получила деньги. Перечисляются ли эти деньги сразу на банковский счёт продавца или сначала остаются на счёте платформы, позволяя продавцу использовать этот баланс для оплаты обязательств перед поставщиками, рекламных сборов или даже зарплат сотрудников? Это и есть ключевая разделительная линия, определяющая, затрагивается ли SVF (лицензия на хранение стоимости).
Основная логика SVF — это удержание средств плюс последующая платёжная функциональность. Если платформа позволяет продавцам хранить балансы на счёте, и этот баланс может быть использован для инициирования новых платежей третьим лицам, то она уже имеет прототип учреждения по хранению стоимости. Для многих стартап-команд в сфере платежей порог SVF довольно высок: оплаченный акционерный капитал не менее 25 млн гонконгских долларов, и HKMA предъявляет очень строгие требования к капитальной устойчивости заявителей, управлению рисками и независимому хранению средств. Многие компании, использующие Гонконг в качестве первой зарубежной остановки, часто не могут позволить себе такие расходы на раннем этапе.
По этой причине многие платёжные решения намеренно избегают SVF при проектировании продукта: после получения платежа продавцом платформа лишь передаёт платёжные инструкции, а средства напрямую зачисляются в установленный срок на внешний банковский счёт на имя продавца, не формируя внутри платформы переводимый пул средств. Если продавцу необходимо осуществить внешние платежи, он снова проходит через отдельный процесс денежного перевода, а не направляет напрямую поступивший баланс следующей стороне. Такое сужение продуктовой логики часто экономит значительное время для внедрения комплаенса.
Другие лицензии зависят от того, вошёл ли продукт в соответствующий бизнес
Помимо базовых платежей и расчётов, если продукт дополнительно распространяется на торговлю, эмиссию или кредитование, это повлечёт за собой лицензионное регулирование в других измерениях.
VATP применяется к эксплуатации платформы торговли виртуальными активами
Появление стейблкоинов в платёжных решениях легко вызывает ассоциации с лицензией на платформу торговли виртуальными активами (VATP). Но в реальном бизнесе большинству платёжных компаний VATP не нужна, и они редко добровольно подают заявку на её получение.
VATP регулирует платформы, которые предоставляют клиентам автоматизированное сопоставление сделок с виртуальными активами, централизованную куплю-продажу и хранение, и ближе к бизнес-модели биржи. Роль обычной платёжной компании обычно заключается в предоставлении услуг, а не в биржевой деятельности. Если платформа лишь принимает стейблкоины, оплаченные клиентами, конвертирует их в фиатную валюту по внешним котировкам и выплачивает продавцу, и на всём протяжении процесса отсутствует торговый рынок, где покупатели и продавцы могут свободно размещать ордера и осуществлять сопоставление, то она не подпадает под сферу существующего регулирования VATP.
Превращение платежей в «маленькую биржу» часто является результатом искажённых комплаенс-действий: например, чтобы позволить продавцам свободно выбирать время обмена валюты, платформа создаёт в фоновом режиме внутренний механизм сопоставления; или для повышения эффективности обмена она выступает в роли маркет-мейкера и предоставляет пользователям мгновенные котировки внутри платформы. Как только этот шаг сделан, необходимо всерьёз столкнуться с комплаенс-нагрузкой, которую несёт бизнес торговли виртуальными активами.
Лицензия эмитента стейблкоинов соответствует эмиссии и погашению
После того как Законодательный совет принял Постановление о стейблкоинах в мае 2025 года, Гонконг установил отдельный лицензионный режим для эмитентов фиатных стейблкоинов. Следует уточнить, что использование стейблкоинов в платёжных продуктах и самостоятельная эмиссия стейблкоинов — это совершенно разные вещи.
В криптоплатежах в подавляющем большинстве случаев в качестве расчётных инструментов используются уже обращающиеся на рынке мейнстримные стейблкоины; лицензия эмитента стейблкоинов нацелена на организации, которые выпускают стейблкоины для публики и обещают погашение в фиатной валюте по номиналу. HKMA предъявляет чрезвычайно высокие требования к эмитентам в отношении полного обеспечения высококачественными резервными активами, создания местного юридического лица, независимого хранения и непрерывного аудита. Если платёжная компания лишь встраивает стейблкоины в процесс эквайринга или расчётов, нет никакой необходимости ставить лицензионную цель на эмитента. Более реалистичный подход — выбирать стейблкоины, соответствующие будущим регуляторным ожиданиям Гонконга, следить за опубликованным HKMA списком соответствующих требованиям стейблкоинов и руководящими принципами для посредников, а также обеспечивать, чтобы базовая валюта продукта сама по себе соответствовала требованиям.
Лицензия кредитора используется для предоставления займов продавцам
Лицензия кредитора (Money Lenders Licence) обычно не входит в первый раунд лицензионного списка платёжной команды, но если продуктовое решение включает «досрочные расчёты» или «рассрочку для продавцов», она может стать актуальной.
Некоторые платёжные решения для привлечения крупных торговцев предоставляют услуги досрочного расчёта: до того, как платёж торговца будет клирингован и возвращён из-за рубежа, платформа сама авансирует средства, а позднее вычитает комиссии и основную сумму из фактически полученных средств. Если такой аванс превращается в платное финансирование или платформа напрямую предоставляет торговцам краткосрочные кредиты под обеспечение будущей дебиторской задолженности, это может выйти за границы бизнеса по выдаче денежных ссуд. Бизнес по выдаче денежных ссуд в Гонконге регулируется Постановлением о денежных кредиторах и совместно администрируется Полицией и Регистром компаний. Если платёжная компания хочет предоставлять такие дополнительные услуги, она должна либо сама получить лицензию денежного кредитора, либо сотрудничать с уже лицензированным учреждением по выдаче денежных ссуд, чтобы избежать ведения кредитного бизнеса без лицензии.
Обмен валюты и кастодиальное хранение — области, где платёжные продукты наиболее легко выходят за рамки
В рамках существующего режима платёжные решения наиболее легко упускают на самом деле не MSO или SVF, а куплю-продажу и кастодиальное хранение виртуальных активов — две области, где регулирование в настоящее время ужесточается.
В рамках существующей правовой системы Гонконга, если компания покупает и продаёт виртуальные активы у клиентов в качестве принципала в сделке или предоставляет услуги внебиржевого (OTC) обмена, в настоящее время действует переходный период, в течение которого HKMA и SFC разрабатывают новый режим лицензирования. Согласно выводам консультаций Бюро финансовых услуг и Казначейства и SFC, Гонконг в будущем введёт отдельные режимы лицензирования для услуг по сделкам с виртуальными активами (VA Dealing) и услуг по кастодиальному хранению виртуальных активов (VA Custody). Это означает, что если платёжная компания одновременно собирает стейблкоины от имени клиентов и сама выступает контрагентом, покупая стейблкоины и обменивая их на фиатную валюту для клиентов, эта деятельность по «собственному обмену» в будущем с большой вероятностью потребует отдельной лицензии VA Dealing и больше не сможет осуществляться попутно на том основании, что лицензия MSO покрывает обмен иностранной валюты.
Та же логика применима к кастодиальному хранению. Если платёжная платформа создаёт кастодиальный кошелёк для торговца, при этом закрытый ключ хранится на сервере платформы, и торговец должен получить подпись платформы для перевода средств, платформа фактически контролирует виртуальные активы клиента. Будущий режим VA Custody предъявит строгие требования к таким услугам, включая отдельный капитал, децентрализованное управление ключами и разделение горячих и холодных кошельков. Многие платёжные команды при проектировании продукта предполагают, что «управление ключами для клиентов» — хороший способ улучшить пользовательский опыт, но часто упускают, что с точки зрения регуляторной логики это напрямую приравнивается к трастовому или кастодиальному бизнесу. Если компания не хочет нести тяжёлые комплаенс-издержки кастодиального хранения, принятие некастодиальной архитектуры или подключение к стороннему институциональному кастодиану, уже соответствующему требованиям, обычно является более благоразумным путём.
Сопоставьте собственный продукт по пунктам
Перечисление вместе функций, которые компания планирует предоставлять, часто полезнее, чем простой подсчёт лицензий. В таблице ниже распространённые виды бизнес-деятельности сопоставлены с соответствующим объёмом разрешений, что облегчает сравнение с собственным продуктом: какие из них являются частью самого платёжного процесса, а какие уже распространяются на сделки с виртуальными активами, кастодиальное хранение активов, выпуск стейблкоинов или финансирование торговцев.

Рисунок: Сравнение видов бизнес-деятельности в сфере криптоплатежей в Гонконге и соответствующих объёмов лицензирования
Заключение
Для компаний, готовящихся заниматься криптоплатежами в Гонконге, оценку лицензирования не обязательно начинать с вопроса «сколько лицензий есть в Гонконге». Необходимо прояснить несколько конкретных аспектов: кто отвечает за обмен фиатной валюты и трансграничные сборы и платежи, сформировала ли платформа баланс, который можно продолжать расходовать, покупает и продаёт ли компания сама виртуальные активы, кто хранит кошельки и закрытые ключи и предоставляются ли торговцам денежные ссуды.
После разбивки взаимосвязь между лицензиями не так уж сложна: MSO и SVF обычно являются режимами, которые платёжные продукты должны оценить в первую очередь; VATP и лицензия эмитента стейблкоинов входят в основной анализ только тогда, когда компания сама управляет торговой платформой или выпускает стейблкоины; VA Dealing и VA Custody в настоящее время всё ещё зависят от законодательного прогресса; а TCSP и лицензия денежного кредитора зависят от того, действительно ли компания предоставляет трастовые или корпоративные услуги либо предоставляет финансирование торговцам.
Поэтому самое ценное, что стоит сделать перед запуском, — это не перечислять все лицензии, а четко составить карту движения средств, контроля активов и взаимоотношений с клиентами, а затем сопоставить их пункт за пунктом с объемом разрешений. Только так можно понять, может ли существующая конструкция выйти в эфир напрямую, какие функции необходимо сузить, а какие вопросы следует решать после того, как новый режим и детальные правила будут уточнены.
Источники для справки: «Руководство по лицензированию операторов денежных услуг» (MSO) Таможенного управления Гонконга; «Руководство по лицензированию систем хранения стоимости и платежных услуг» (SVF) Валютного управления Гонконга; «Справочник по лицензированию платформ для торговли виртуальными активами» (VATP) Комиссии по ценным бумагам и фьючерсам Гонконга; совместный циркуляр Комиссии по ценным бумагам и фьючерсам Гонконга и Валютного управления Гонконга «О деятельности посредников, связанной с виртуальными активами»; «Постановление о стейблкоинах» Гонконга и другие публичные материалы регулирующих органов.