Оригинальный автор: Чжан Яци
Оригинальный источник: Wallstreetcn
Бум искусственного интеллекта перестраивает глобальные потоки капитала, доллар держится на высоком уровне, но хрупкая опорная структура делает перспективы супердоллара полными неопределенности.
Согласно новостям от Trading Desk, Deutsche Bank резко повысил свой прогноз по доллару на 2027 год в своем последнем обзоре валютного рынка, признав, что его предыдущее суждение о слабом долларе не оправдалось. Бум ИИ подтолкнул реальные процентные ставки в США вверх, привлек массовый приток акционерного капитала, вновь разжег инфляционное давление и заставил Федеральную резервную систему занять ястребиную позицию, совместно сформировав текущий ландшафт «ИИ-доллара». Доллар уже более чем на 20% превышает свое среднее значение за последние четыре года, и, исходя из трех фундаментальных показателей оценки, он входит в число самых дорогих валют в G10.
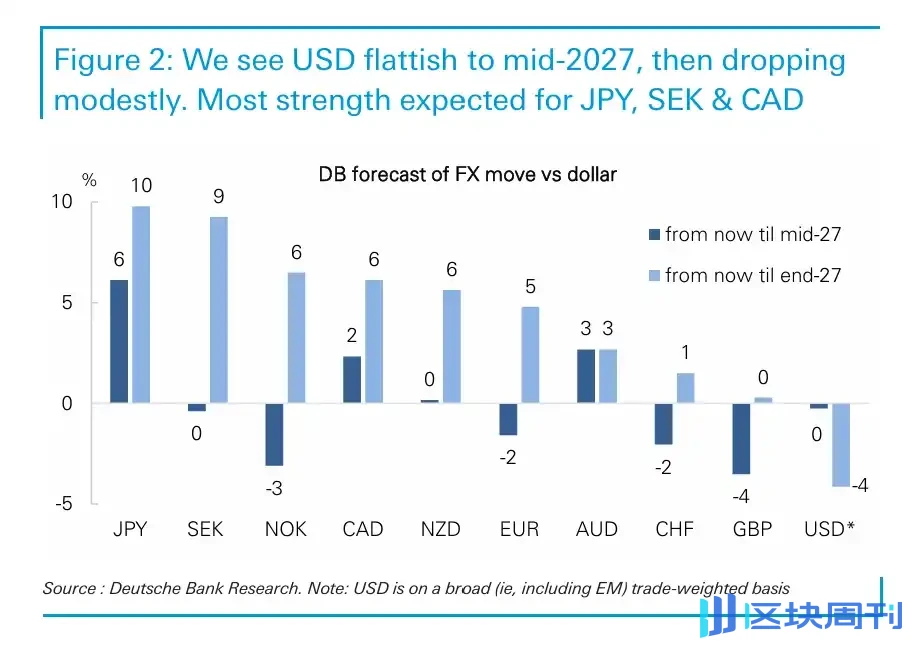
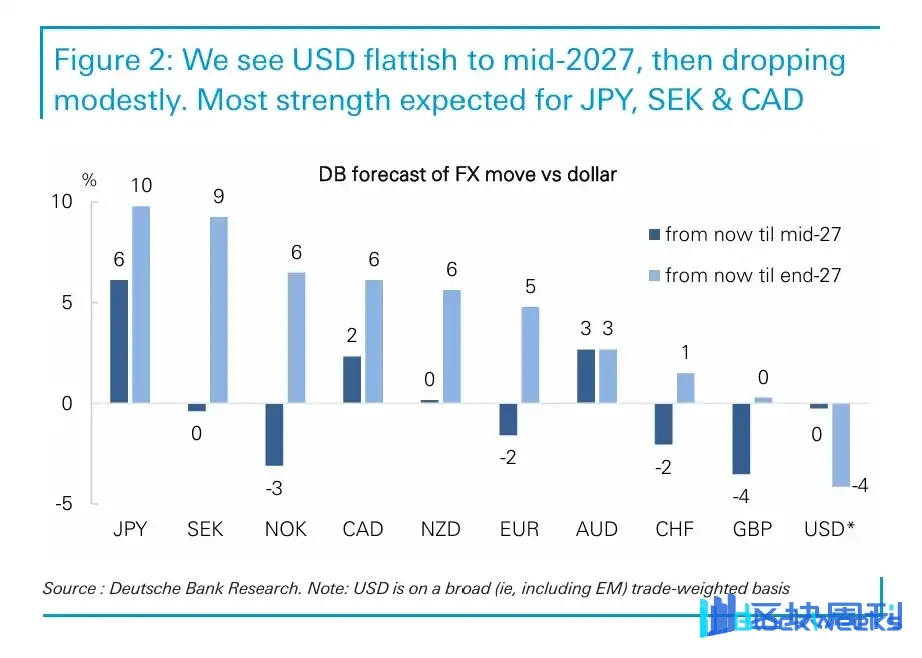
Deutsche Bank ожидает, что доллар продлит свою силу в первой половине 2027 года, затем умеренно ослабнет во второй половине, но в целом останется на высоком уровне. В отчете также предупреждается, что зависимость доллара от цикла капитальных затрат на ИИ продолжает углубляться. Как только ожидания рынка относительно доходности ИИ будут значительно понижены, два основных опорных столпа доллара — реальные процентные ставки в США и приток акционерного капитала — рухнут одновременно, и в этот момент доллар столкнется с существенным риском снижения.
Бум ИИ поддерживает «исключительность доллара»
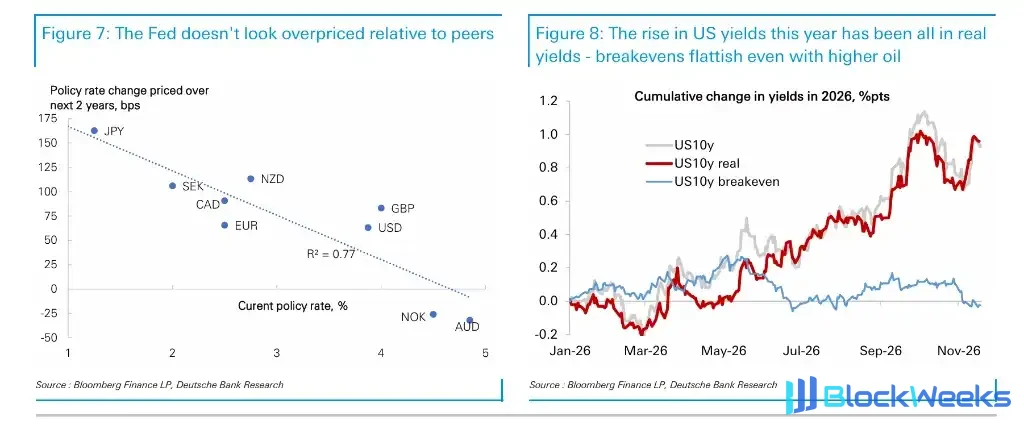
Основной драйвер силы доллара исходит изнутри Соединенных Штатов, и в краткосрочной перспективе существует вероятность того, что он сохранится или даже усилится. За последние несколько месяцев инфляция в США вновь ускорилась, и ожидается, что базовый дефлятор PCE превысит 3%, что вызовет переоценку на рынках процентных ставок и вернет доллар в тройку валют G10 с самой высокой доходностью — позицию, которую он ненадолго уступил в конце 2025 года. Данные Deutsche Bank показывают, что исторически доллар редко входил в нисходящий цикл, предлагая высокую доходность.
Рост реальных доходностей одновременно повысил ожидания относительно нейтральной ставки США, которая выросла примерно на 50 базисных пунктов в этом году, в то время как еврозона за тот же период осталась почти неизменной. В то же время ожидания роста ВВП США вернулись на вершину G10, рост капитальных затрат примерно вдвое превышает показатели других экономик, а цикл расширения мощностей, driven by ИИ, закладывает основу для роста производительности, обеспечивая положительный стимул для валютного рынка.

Приток средств в акции доминирует, в фондах облигаций намечаются признаки перераспределения
На уровне потоков капитала Соединенные Штаты остаются главным магнитом для глобальных инвестиций в акции. Иностранный приток на фондовые рынки США превысил 1 трлн долларов в год, став основным источником финансирования внешнего дефицита США, и такие средства обычно имеют более низкие коэффициенты хеджирования, что делает их поддержку доллара более прямой.
Однако направление потоков средств в фондах облигаций незаметно меняется. Данные Deutsche Bank показывают, что приток в американские облигации замедлился, тогда как приток в облигации других рынков G10, таких как Канада и Япония, значительно восстановился, что пошатнуло рыночный нарратив «Альтернативы нет» (TINA). Агентства по управлению валютными резервами также продолжали наращивать аллокации в другие, более мелкие валюты на протяжении последних полутора лет. Эта тенденция заслуживает внимания — если диверсификационная ценность долларовых активов продолжит снижаться, давление в сторону повышения коэффициентов хеджирования соответственно возрастет.
Высокие оценки и двойной дефицит создают среднесрочные риски
Среднесрочные перспективы доллара сталкиваются с множеством структурных давлений. Наиболее пристально отслеживается чрезмерная зависимость от цикла капитальных затрат на ИИ — соответствующие капитальные затраты выросли почти в пять раз за последние три года, но импульс роста от этой динамики, как ожидается, постепенно ослабнет после 2028 года. Волатильность технологических акций до сих пор не передалась доллару, но Deutsche Bank полагает, что как только ожидания по капитальным затратам на ИИ будут более явно понижены, доллар столкнется с существенным шоком.
В то же время дефицит бюджета США стабилен на уровне около 6% ВВП, а дефицит текущего счета также снова расширяется, приближаясь к 4% ВВП и к худшему уровню в G10. С точки зрения реального эффективного обменного курса, взвешенного по торговле, потенциальный торговый дефицит демонстрирует долгосрочное ухудшение тренда, которое маскируется в агрегированных данных лишь потому, что энергетический баланс США изменился с отрицательного на положительный. Тарифный риск также является скрытой проблемой — исторический опыт последних лет показывает, что тарифные угрозы, как правило, толкают доллар вниз, а не вверх.

Азиатские валюты: перераспределение капитала в Северной Азии влияет на судьбу доллара
Движение североазиатских валют становится все более критической переменной в прогнозе доллара. Совокупный вес японской иены, южнокорейской воны и нового тайваньского доллара в индексе доллара Федеральной резервной системы превысил вес евро, и эти экономики накапливают крупнейшие в мире торговые профициты. То, как эти профициты будут использованы — репатриированы в США, перенаправлены в другие места или конвертированы внутри страны — окажет решающее влияние на траекторию доллара.
Deutsche Bank определяет это явление как эпоху «чипового доллара»: чипы составляют около 50% стоимости каждого 1 доллара инвестиций в центры обработки данных, производство чипов сосредоточено в Азии, а возникающие в результате торговые профициты затем возвращаются через инвестиции в американские рынки капитала, формируя самоподдерживающийся цикл, который также содержит системную хрупкость, способную обрушиться при переоценке ИИ.
В частности, Deutsche Bank ожидает движения USD/JPY в направлении диапазона 140. Повышение ставок Банком Японии и усилия правительства по продвижению внутреннего размещения сбережений (включая намерение подтолкнуть GPIF к переводу большего объема активов внутри страны) могут спровоцировать репатриацию капитала.
Евро: под давлением французских политических рисков, но ожидается улучшение
Евро останется под давлением в краткосрочной перспективе. Президентские выборы во Франции (первый тур ожидается в апреле 2027 года) и последующие парламентские выборы constitute основной источник неопределенности и, как ожидается, будут удерживать EUR/USD под риском снижения ниже 1,10 в ближайшие месяцы. Рыночное ценообразование в настоящее время подразумевает более 60 базисных пунктов повышения ставок ЕЦБ, что значительно превышает прогноз Deutsche Bank в 25 базисных пунктов, что также добавляет дополнительное давление на евро.
Однако Deutsche Bank считает, что сами французские выборы, скорее всего, станут событием, очищающим рынок, а не усилителем рисков. Французская политическая премия за риск уже полностью отражена в рынке, а спреды по французским государственным облигациям уже демонстрируют явную премию относительно фундаментальных показателей; более того, за исключением крайне левых, все основные французские политические силы имеют в своей программе фискальную консолидацию, и степень фрагментации в сценарии стабильного правительства вряд ли превысит статус-кво. Улучшение динамики корпоративной прибыли и расширение притоков как в акции, так и в облигации формируют основу для среднесрочной стабилизации евро. Оценка Deutsche Bank для диапазона EUR/USD на весь год составляет примерно от 1,07 до 1,15.
Развивающиеся рынки: пространство для кэрри сужается, дивергенция усиливается
После сильного года легкодоступные возможности на валютных рынках развивающихся стран в значительной степени исчерпаны. Deutsche Bank придерживается более осторожного подхода к валютам CEEMEA и Латинской Америки, главным образом из-за сужения дифференциалов реальных ставок с Соединенными Штатами, перегруженности позиций, а также растущих рисков предложения и фискальных рисков.
В частности, польский злотый, чешская крона и израильский новый шекель сталкиваются с более сильным давлением от сжатия дифференциалов реальных ставок; турецкая лира, египетский фунт и южноафриканский рэнд более чувствительны к шокам предложения. В Латинской Америке бразильский реал по-прежнему поддерживается относительно высокими реальными процентными ставками и сильными условиями торговли, но фискальные риски делают прогноз более сбалансированным; мексиканский песо продолжает испытывать давление из-за слабого экономического роста и мягкой позиции центрального банка; андийские валюты пользуются относительным предпочтением благодаря попутному ветру условий торговли, дешевым оценкам и потенциальным дивидендам от реформ. Пограничные рынки остаются светлым пятном, но Deutsche Bank несколько умерла свои бычьи ожидания в отношении казахстанского тенге и узбекского сума.
Бум ИИ перестраивает глобальные потоки капитала, и доллар держится на высоких уровнях, но хрупкая структура поддержки делает прогноз «супердоллара» полным неопределенности.
Согласно новостям от Zhuifeng Trading Desk, Deutsche Bank резко повысил свой прогноз по доллару на 2027 год в своем последнем обзоре валютного рынка, признав, что его предыдущее суждение о более слабом долларе не материализовалось. Бум ИИ подтолкнул реальные процентные ставки в США вверх, привлек массивные притоки в акции, вновь разжег инфляционное давление и побудил Федеральную резервную систему занять ястребиную позицию, совместно создав нынешний ландшафт «ИИ-доллара». Доллар уже более чем на 20% превышает свое среднее значение за последние четыре года и входит в число самых дорогих валют G10 по всем трем фундаментальным индикаторам оценки.

Deutsche Bank ожидает, что доллар продлит свою силу в первой половине 2027 года и продемонстрирует умеренный откат во второй половине, но в целом останется на высоких уровнях. В отчете также предупреждается, что зависимость доллара от цикла капитальных затрат на ИИ продолжает углубляться. Как только рыночные ожидания относительно доходности ИИ будут существенно понижены, две основные опоры поддержки доллара — реальные процентные ставки в США и притоки в акции — рухнут одновременно, и тогда доллар столкнется с существенным риском снижения.

Бум ИИ поддерживает «исключительность доллара»
Основной драйвер силы доллара исходит изнутри Соединенных Штатов, и существует вероятность того, что он сохранится или даже усилится в краткосрочной перспективе. Инфляция в США в последние месяцы вновь ускорилась, и ожидается, что базовый дефлятор PCE превысит 3%, что вызовет переоценку на рынках процентных ставок и вернет доллар в тройку валют G10 с самой высокой доходностью — позицию, которую он ненадолго уступил в конце 2025 года. Данные Deutsche Bank показывают, что исторически доллар редко входил в понижательный тренд, предлагая высокую доходность.
Рост реальных доходностей одновременно повысил ожидания относительно нейтральной ставки в США, которая за этот год выросла примерно на 50 базисных пунктов, тогда как в еврозоне за тот же период она осталась почти неизменной. В то же время ожидания роста ВВП США вернулись на вершину среди стран G10, рост капитальных расходов примерно вдвое превышает показатели других экономик, а цикл расширения мощностей, driven by AI, закладывает основу для роста производительности, обеспечивая положительный стимул для валютного рынка.

Притоки в акции доминируют, потоки в инструменты с фиксированным доходом демонстрируют признаки диверсификации
На уровне потоков капитала США остаются главным магнитом для глобальных инвестиций в акции. Иностранные притоки в американские акции превысили 1 трлн долларов в год, став основным источником финансирования внешнего дефицита США, и такие средства обычно хеджируются по относительно низкому коэффициенту, что делает их поддержку доллара более прямой.
Однако потоки капитала в инструменты с фиксированным доходом незаметно меняются. Данные Deutsche Bank показывают, что притоки в американские облигации замедлились, тогда как притоки в облигации других рынков G10, таких как Канада и Япония, значительно восстановились, пошатнув рыночный нарратив «Альтернативы нет» (TINA). Агентства по управлению валютными резервами также продолжали наращивать аллокации в другие, более мелкие валюты за последние полтора года. За этой тенденцией стоит следить — если диверсификационная ценность долларовых активов продолжит снижаться, давление в сторону повышения коэффициентов хеджирования соответственно возрастет.
Высокие оценки и двойной дефицит создают среднесрочные риски
Среднесрочные перспективы доллара сталкиваются с множеством структурных давлений. Наиболее пристально отслеживается его чрезмерная зависимость от цикла капитальных расходов в сфере ИИ — соответствующие капитальные расходы выросли почти в пять раз за последние три года, но импульс роста от этой динамики, как ожидается, постепенно ослабнет после 2028 года. Волатильность технологических акций до сих пор не передалась доллару, но Deutsche Bank полагает, что как только ожидания относительно капитальных расходов в сфере ИИ будут более явно понижены, доллар столкнется с существенным шоком.
В то же время дефицит бюджета США стабилен на уровне около 6% ВВП, а дефицит текущего счета также вновь расширяется, приближаясь к 4% ВВП и к худшему уровню в G10. С точки зрения реального эффективного валютного курса, взвешенного по торговле, потенциальный торговый дефицит демонстрирует долгосрочное структурное ухудшение, замаскированное в агрегированных данных лишь потому, что энергетический баланс США изменился с отрицательного на положительный. Тарифный риск также является скрытой проблемой — исторический опыт последних лет показывает, что тарифные угрозы, как правило, толкают доллар вниз, а не вверх.

Азиатские валюты: перераспределение капитала в Северной Азии влияет на судьбу доллара
Траектория североазиатских валют становится все более критической переменной в прогнозе доллара. Совокупный вес японской иены, южнокорейской воны и нового тайваньского доллара в индексе доллара Федеральной резервной системы теперь превышает вес евро, и эти экономики накапливают крупнейшие в мире торговые профициты. То, как эти профициты будут использованы — репатриированы в США, перенаправлены в другие места или конвертированы внутри страны — окажет решающее влияние на траекторию доллара.
Deutsche Bank определяет это явление как эпоху «чипового доллара»: чипы составляют примерно 50% стоимости каждого 1 доллара инвестиций в центры обработки данных, производство чипов сосредоточено в Азии, а возникающие в результате торговые профициты затем рециклируются обратно через инвестиции в американские рынки капитала, формируя самоподдерживающийся цикл, который тем не менее несет системную хрупкость, способную обрушиться, как только ИИ будет переоценен.
В частности, Deutsche Bank ожидает движения USD/JPY в направлении диапазона 140. Повышение ставок Банком Японии и усилия правительства по стимулированию внутреннего размещения сбережений (включая целенаправленное продвижение того, чтобы GPIF перевел больше активов внутри страны) могут спровоцировать репатриацию капитала.
Евро: под давлением французских политических рисков, но улучшение возможно
Евро останется под давлением в ближайшей перспективе. Президентские выборы во Франции (первый тур ожидается в апреле 2027 года) и последующие парламентские выборы являются основным источником неопределенности и, как ожидается, будут удерживать EUR/USD под риском снижения чуть ниже 1,10 в ближайшие месяцы. Рыночные цены в настоящее время подразумевают более 60 базисных пунктов повышения ставок ЕЦБ, что значительно превышает прогноз Deutsche Bank в 25 базисных пунктов, что также оказывает дополнительное давление на евро.
Однако Deutsche Bank считает, что сами французские выборы скорее станут событием, очищающим рынок, чем усилителем рисков. Премия за французский политический риск уже полностью отражена в рынке, а спреды французских государственных облигаций уже демонстрируют явную премию относительно фундаментальных показателей; более того, помимо крайне левых, все основные французские политические силы имеют фискальную консолидацию в качестве своей программы, и степень фрагментации в сценарии стабильного правительства вряд ли превысит статус-кво. Улучшение динамики корпоративной прибыли и расширение притоков как в акции, так и в облигации формируют основу для среднесрочной стабилизации евро. Оценка Deutsche Bank для диапазона EUR/USD на полный год составляет примерно от 1,07 до 1,15.
Развивающиеся рынки: пространство для кэрри сужается, дивергенция усиливается
После сильного года легкодоступные возможности на валютных рынках развивающихся стран в значительной степени исчерпаны. Deutsche Bank занимает более осторожную позицию по валютам CEEMEA и Латинской Америки, главным образом из-за сужения дифференциалов реальных ставок с Соединенными Штатами, значительных позиций, а также растущих рисков предложения и фискальных рисков.
В частности, польский злотый, чешская крона и израильский новый шекель испытывают большее давление от сжатия дифференциалов реальных ставок; турецкая лира, египетский фунт и южноафриканский ранд более чувствительны к шокам предложения. В Латинской Америке бразильский реал остается поддержанным относительно высокими реальными процентными ставками и сильными условиями торговли, но фискальные риски уравновешивают перспективы; мексиканское песо продолжает испытывать давление от слабого экономического роста и мягкой позиции центрального банка; валюты Анд пользуются относительным предпочтением благодаря попутным условиям торговли, дешевым оценкам и потенциальным дивидендам от реформ. Фронтирные рынки остаются светлым пятном, но Deutsche Bank несколько умер ил свои бычьи ожидания по казахстанскому тенге и узбекскому суму.




