Автор: The Kobeissi Letter, организация, комментирующая мировые рынки капитала
Составитель: Гу Юй, ChainCatcher
Вопрос, который нам задают чаще всего прямо сейчас: существует ли «пузырь ИИ» и уже лопнул ли он? За последние 31 торговый день подряд американские акции в среднем сокращались на -225 миллиардов долларов в день. Ниже мы всесторонне проанализируем, как мы к этому пришли, что происходит в настоящее время и каков наш взгляд на будущее.
С ноября 2022 года мы были крайне оптимистичны в отношении ИИ и называли его самой значительной технологической революцией в истории. Наш взгляд «владей активами или останешься позади» построен на фундаменте доходности, движимой инновациями, и компаундирующей инфляции.
За последние 6 недель торговля на тему ИИ столкнулась с одним из самых суровых испытаний с момента своего рождения, сопоставимым с ситуацией во время торговой войны в апреле 2025 года. Мы рекомендуем сохранить эту статью в закладки и обращаться к ней в любое время в ближайшие недели.
Реальность такова, что ИИ подрывает статус-кво мировых рынков, экономики и человеческой цивилизации. Подрыв вызывает поляризацию настроений, а колебания цен на активы лишь усиливают эту поляризацию.
Именно это мы сейчас и наблюдаем.
Последние 45 дней были хаосом:
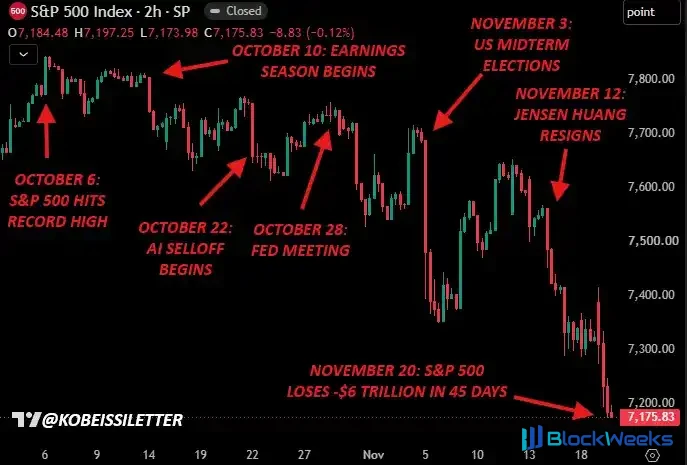
Прежде чем начать, крайне важно понять, как много произошло с тех пор, как S&P 500 в последний раз достиг рекордного максимума 6 октября.
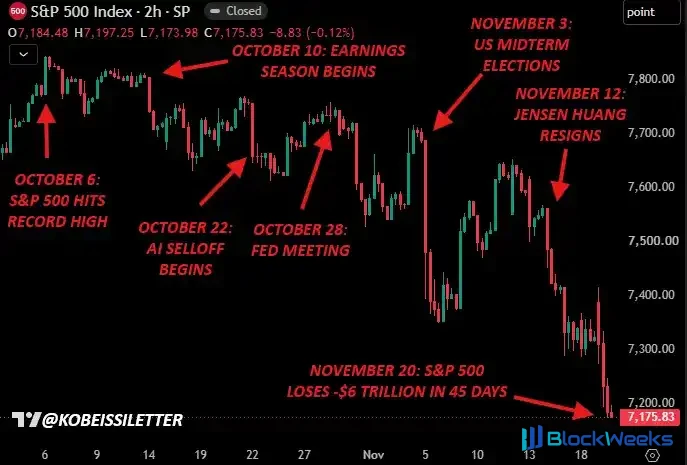
S&P 500 и недавние крупные события – с 6 октября 2026 года
За последние 45 дней рынок был наводнён бесчисленными заголовками об иранской войне, сезоне отчётности за 3-й квартал 2026 года, опасениях по поводу капитальных затрат на ИИ и свободного денежного потока, октябрьском заседании ФРС, промежуточных выборах в США, спорах вокруг Nvidia ($NVDA), и в конечном итоге это привело к уничтожению -6 триллионов долларов рыночной стоимости.
Кроме того, IPO Anthropic только что привлекло более 100 миллиардов долларов, установив рекорд крупнейшего IPO в истории, что явно оказало огромное давление на ликвидность рынка в последние несколько торговых дней.
Как инвестору в такое время крайне важно отступить на шаг назад и задать себе один ключевой вопрос: что изменилось и какие ожидания уже заложены рынком в цены?
Многие ожидания уже заложены в цены: опасения по поводу CapEx и свободного денежного потока:
Эта распродажа была вызвана главным образом рыночными опасениями по поводу капитальных затрат (CapEx) крупных американских технологических компаний на ИИ и их влияния на свободный денежный поток и прибыльность в перспективе 2027 и 2028 годов.
Все это реальные опасения.
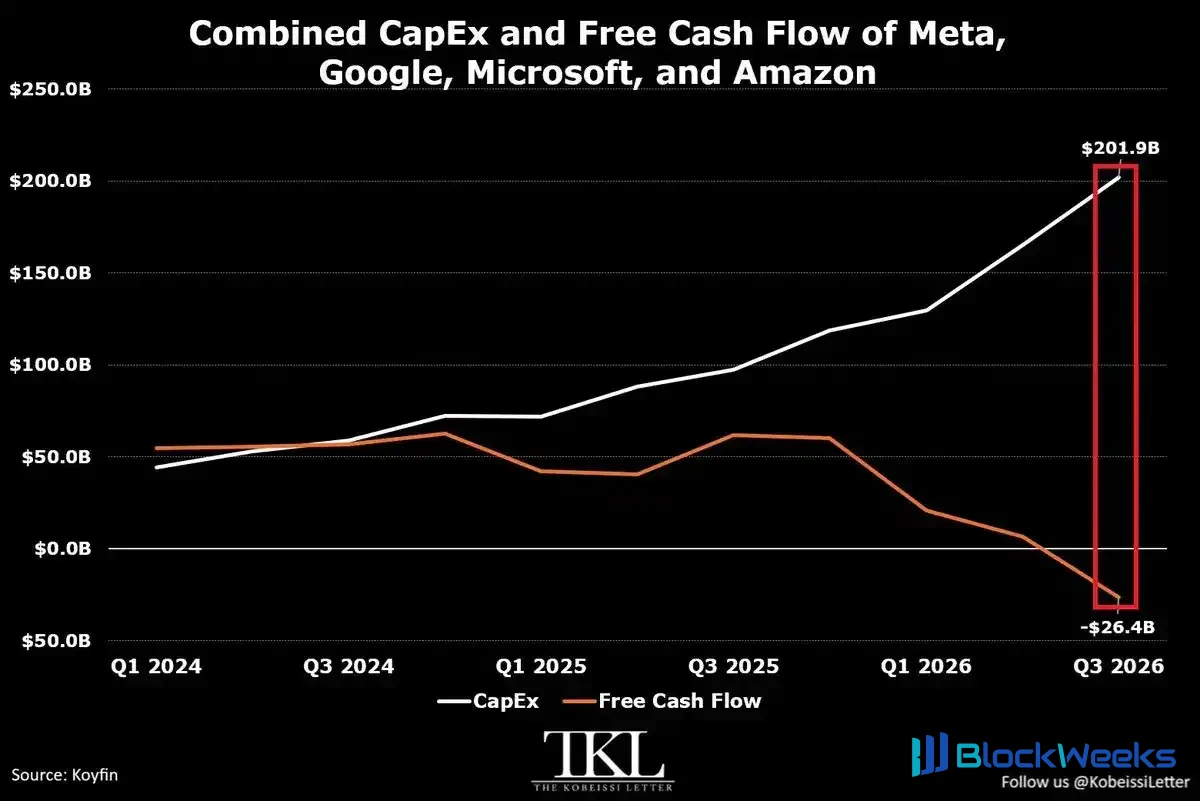
CapEx и свободный денежный поток – крупные технологические компании
Amazon ($AMZN), Alphabet ($GOOGL), Meta ($META) и Microsoft ($MSFT) вместе увеличили свои капитальные затраты за 3-й квартал 2026 года на +36,9 миллиарда долларов до рекордных 201,9 миллиарда долларов.
Эта цифра более чем удвоилась за последние 12 месяцев и выросла на +356% по сравнению с 1-м кварталом 2024 года. Капитальные затраты крупных технологических компаний за последние 3 года достигли 1,6 триллиона долларов.
Однако мы также должны признать, что рекордные расходы на инфраструктуру являются необходимым предварительным условием для этой самой значительной технологической революции в истории. Временный период отрицательного свободного денежного потока — это краткосрочная цена, которую необходимо понести ради долгосрочного строительства.
Многие из этих опасений уже отражены в ценах, но они сохранятся до тех пор, пока не появится большая ясность относительно рентабельности инвестиций (ROI) этих капитальных затрат — вероятно, это продолжится и в Q1/Q2 2027.

Рост прибыли на акцию S&P 500 – Q3 2026
Рынок никогда не видел ситуации, наполненной такой огромной паникой, но сопровождаемой таким сильным ростом. На данный момент прибыль на акцию (EPS) компаний, входящих в S&P 500, выросла на +31,9% в годовом исчислении в Q3 2026, что является самым сильным годовым темпом роста как минимум за 4 года.
Фактическая прибыль превышала ожидания 13 кварталов подряд, а масштабы развития ИИ превосходят то, что осознает большинство людей.
Победа демократов на промежуточных выборах в США — конец «пут Трампа»:
Во-вторых, мы считаем, что главный катализатор недавнего резкого отката технологических акций связан с итогами промежуточных выборов в США, которые фактически ознаменовали конец того, что мы называем «пут Трампа».
С первого срока президента Трампа с 2016 по 2020 год и его второго срока до настоящего времени видно, что когда рынок сталкивается с волатильностью и президент Трамп имеет возможность влиять на рынок, рынок объективно чувствует себя спокойнее. «Пут Трампа» — это хедж, а именно вера в то, что если рыночные условия ухудшатся, президент Трамп вмешается, поскольку стабильный рынок всегда был его главным приоритетом.
С «победой» демократов на промежуточных выборах, мы считаем, что «пут Трампа» фактически подошел к концу. И следующий пост, опубликованный 4 ноября, дополнительно ускорил конец этого механизма поддержки:

Конгрессвумен США призывает запретить ИИ – 4 ноября 2026
С переходом контроля над Сенатом и Палатой представителей США из рук в руки способность президента Трампа вмешиваться в рынок была частично ослаблена. Призывы запретить ИИ набирают силу, и рынок уже заложил в цены ожидания того, что демократы введут строгое регулирование или, возможно, даже запрет на ИИ после прихода к власти в январе 2027 года.
Хотя конец «пут Трампа» необратим и вызовет более крупную просадку американских акций, мы считаем, что опасения по поводу регулирования несколько преувеличены.
Полный запрет ИИ в США невозможен. Даже если бы такой запрет можно было бы обеспечить, это фактически означало бы, что США отдают победу Китаю в глобальной гонке ИИ.
В будущем будет больше регулирования и, возможно, новые налоги, но рынок в настоящее время предполагает более экстремальный сценарий, чем тот, который, по нашему мнению, в конечном итоге произойдет.
В конечном счете, независимо от того, кто находится у власти, США должны бороться изо всех сил, чтобы победить.
ФРС повышает ставки против тренда на тревожном рынке:
Помимо опасений по поводу инвестиций в ИИ и изменений в политическом ландшафте, ФРС также агрессивно повышает ставки.
Поскольку война с Ираном приближается к 300-му дню, а инфляция в США превышает целевой показатель ФРС в 2% уже 67 месяцев подряд, председатель ФРС Уорш дал ясно понять, что его главный приоритет — снизить инфляцию до 2% без исключений.
Это означает, что и без того высокое бремя создания ИИ становится еще тяжелее. Не говоря уже о том, что состояние федерального долга США еще более серьезно.

Строительство ИИ требует рекордного выпуска долговых обязательств
Как показано выше, продажи корпоративных облигаций инвестиционного уровня в США, как ожидается, увеличатся на 37 миллиардов долларов в годовом исчислении в ноябре, что на 27% больше, до 175 миллиардов долларов — самого высокого уровня для любого ноября за всю историю наблюдений. Мы считаем, что повышение ставки ФРС в этом контексте еще больше усугубило недавнюю нестабильность. Может ли эта ситуация измениться?

Цены на нефть в США – ноябрь 2026 года
Смена политической власти и недавнее падение рынка привели к снижению цен на нефть примерно на 22% в этом месяце. В сочетании с рыночной нестабильностью прогноз ФРС на 2027 год, вероятно, изменится, особенно если война с Ираном явно приблизится к завершению.
2 ноября мы опубликовали следующий анализ цен на нефть в США накануне промежуточных выборов в США, ожидая, что цены на нефть упадут ниже 93,00 долларов. С тех пор цены на нефть достигли самого низкого уровня с августа 2026 года. В воскресенье мы опубликуем последний выпуск The Kobeissi Letter, рассмотрите возможность подписки, чтобы получить доступ здесь.

The Kobeissi Letter – 2 ноября 2026 года
Даже при падении цен на нефть политика «выше дольше» пока сохранится, но мы считаем, что вероятность того, что политика ФРС станет менее ограничительной к середине 2027 года, растет.
Nvidia, AMD и ситуация с чипами в Китае
За последние две недели Nvidia потеряла Дженсена Хуанга, лидера революции ИИ, и ее цена акций упала на 40% за считанные недели. AMD теперь обвиняется в контрабанде чипов в Китай, и рынок заложил в цены значительные опасения по поводу связанных с этим последствий.

Nvidia и AMD с 6 октября 2026 года
Как вы, вероятно, видели, мы открыто высказывались о ситуации с Nvidia и заняли позицию с самого начала: Дженсен Хуанг невиновен, пока его вина не доказана. Мы призываем совет директоров оставить дверь открытой для возвращения Дженсена, пока четкое независимое расследование не установит факты.
Мы придерживаемся этого мнения, потому что Дженсен Хуанг был чрезвычайно инновационным и влиятельным для революции ИИ и для успеха Америки. Цена акций Nvidia сейчас отражает почти уверенное ожидание того, что Дженсен Хуанг не вернется, и фактически полностью свела на нет прогноз компании на будущее.
То же самое происходит с AMD. Краткий отчет от 19 ноября обвинил компанию в контрабанде чипов в Китай — утверждение, которое далеко не доказано.
Под влиянием этих событий форвардный коэффициент P/E технологического сектора упал до самого низкого уровня с марта 2020 года.

Технологический сектор S&P 500 – форвардный коэффициент P/E
Форвардный коэффициент P/E Nvidia упал до 9x, что делает ее одной из самых дешевых акций в S&P 500 и, несомненно, самой дешевой относительно роста прибыли, которого достигает компания.
Что это значит? Рынок не верит в компонент «E» (прибыль) форвардного коэффициента P/E. Хотя Nvidia прогнозирует выручку около 750 миллиардов долларов на 2028 финансовый год, даже без Дженсена Хуана рынок отказывается в это верить.
В текущих рыночных ценах уже заложено много возможностей для неожиданного роста.
Настроения сейчас на уровне кризиса
15 октября мы опубликовали анализ под названием «Невидимый медвежий рынок», в котором указали, что под поверхностью S&P 500 существует медвежий рынок, особенно в технологических акциях. Это ознаменовало начало сдвига настроений. Он начался не с промежуточных выборов и не с Nvidia.
Как показано ниже, эти события лишь ускорили сдвиг настроений.

Индекс волатильности S&P 500
Индекс волатильности $VIX в настоящее время вырос более чем на 100% от октябрьского минимума и 5 ноября зафиксировал самый большой однодневный рост с февраля 2018 года. Теперь объедините этот внезапный всплеск паники с IPO Anthropic ($ANT), которое значительно сократило рыночную ликвидность.
Институциональный спрос на IPO достиг 400 миллиардов долларов, а розничные заявки составили 100 миллиардов долларов после закрытия книги во вторник, что почти в 8 раз превышает первоначальный объем предложения в 64,4 миллиарда долларов при ожидаемой цене 78 долларов за акцию на тот момент.

Спрос на IPO Anthropic
Внезапный сдвиг настроений в сочетании с резким снижением ликвидности привел к ценовой динамике, которую мы наблюдали на этой неделе: падали все активы — от акций до золота и криптовалют.

Потоки хедж-фондов в технологические акции
В этом месяце хедж-фонды зафиксировали крупнейший чистый отток за почти 6 недель за более чем десятилетие. Это не что иное, как массовый исход.
Как только ликвидность вернется, мы полагаем, рынок стабилизируется.
Заключение: что будет дальше?
Это возвращает нас к исходному вопросу: существует ли «пузырь ИИ» и лопнул ли он?
Наш ответ — нет.
Несомненно, революция ИИ сталкивается с одним из самых серьезных испытаний на сегодняшний день. Однако мы полагаем, что рынок уже начал закладывать в цены гораздо более пессимистичный исход, чем предполагают текущие фундаментальные показатели.
Мы считаем, что рынок находится в нормальной коррекции. Даже если S&P 500 упадет еще на 10% от текущих уровней, мы все равно останемся в диапазоне здоровой коррекции.
Прогнозы затяжного медвежьего рынка, продолжающегося вплоть до 2027 года, равносильны ставке на то, что вышеупомянутые факторы не только материализуются, но и усугубятся. Текущие оценки активов уже учитывают значительную долю негативных настроений, и мы бы отнеслись с осторожностью к быстро распространяющимся призывам к падению S&P 500 на 30% и более.
Реальность такова, что рыночные настроения стали крайне поляризованными, и мы полагаем, что эта поляризация, как всегда, создаст возможности.
При текущих уровнях рынок учитывает в ценах сочетание факторов: устойчиво более высокие процентные ставки, агрессивное регулирование ИИ, разочаровывающую отдачу от инвестиций в инфраструктуру ИИ и давнюю неопределенность вокруг некоторых из наиболее важных компаний технологической отрасли. На пути к 2027 году остается значительный простор для позитивных сюрпризов.
Мы не утверждаем, что рынок обязательно достиг дна. Волатильность останется повышенной, ликвидность остается ограниченной, и дальнейшее снижение вполне возможно, пока сохраняется неопределенность.
Однако структура риск-доходность становится все более привлекательной, особенно для высококачественных технологических компаний с сильными балансами, ускоряющимся ростом прибыли и устойчивыми конкурентными преимуществами.
Мы считаем, что значительная степень медвежьих настроений уже заложена в цены, и рынок игнорирует возможность позитивных сюрпризов. Как только пыль уляжется, мы ожидаем, что покупатели на просадках быстро вернутся в высококачественные технологические акции, аналогично апрелю 2025 года.
В долгосрочной перспективе владельцы активов будут продолжать побеждать.
Подробнее о нашей стратегии: сохранение объективности и следование процессу в турбулентные времена — ключ к тому, чтобы стать успешным инвестором.
Объективный и систематический подход — именно то, почему мы превосходим рыночные бенчмарки.
Как показано ниже, с 2020 года наша инвестиционная стратегия принесла почти в пять раз больше, чем индекс S&P 500.

The Kobeissi Letter Performance — 2020 to 2025