Автор: Шао Цзядянь (Юридичні послуги Mankun Blockchain)
«Які ліцензії нам потрібні?» Це перше питання, яке платіжні компанії ставлять, впроваджуючи платіжні рішення на основі стейблкоїнів у Гонконзі. Кількість ліцензій не можна безпосередньо вивести з назви продукту; ключовим є те, яку роль компанія відіграє в ланцюжку та поза ним: чи збирає вона платежі для клієнтів, чи сама купує та продає стейблкоїни? Чи розраховується вона з продавцями на їхні банківські рахунки, чи дозволяє продавцям зберігати баланси на платформі для подальшого використання? Чи платформа зберігає гаманці та приватні ключі для продавців?
Один платіж може одночасно проходити через три етапи: стейблкоїн, банківський рахунок і баланс на платформі, але це не означає, що одна «ліцензія на криптоплатежі» може охопити їх усі. Обмін фіатної валюти та транскордонні інкасації/платежі підпадають під MSO; чи можна зберігати баланси продавців і продовжувати використовувати їх для платежів, стосується SVF; лише коли компанія сама здійснює торгівлю віртуальними активами, контролює активи клієнтів або випускає стейблкоїни, аналіз переходить відповідно до VATP, VA Dealing, VA Custody або ліцензії емітента стейблкоїнів. Визначення ліцензії в кінцевому підсумку має спиратися на ці конкретні бізнес-дії, а не зупинятися на назві продукту «криптоплатежі».
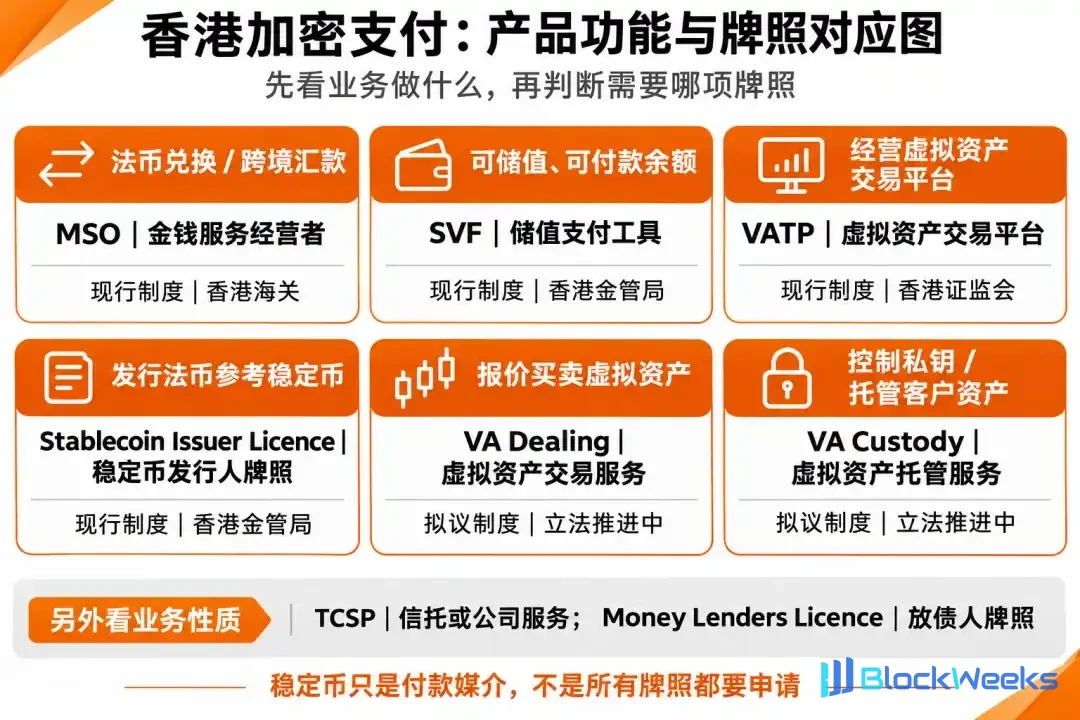
Рисунок: Панорама функцій криптоплатіжних продуктів у Гонконзі та відповідних ліцензій
MSO та SVF відповідають двом типам бізнес-структур відповідно
Серед платіжних продуктів, що працюють у Гонконзі, ліцензія оператора грошових послуг (MSO) та ліцензія на зберігання вартості (SVF) зазвичай є двома основними регуляторними рамками, які першими потрапляють у поле зору комплаєнсу.
MSO охоплює обмін фіатної валюти та транскордонні перекази
Коли надходження стейблкоїнів потрапляють на рахунок продавця, зазвичай все ще існує етап «виходу»: покупець платить стейблкоїном за кордоном, платформа або її механізм розрахунків конвертує вартість у гонконгські долари, і продавець зрештою отримує гонконгські долари на банківський рахунок. Для платіжних компаній ключовим судженням є не «яка валюта використовувалася», а чи приймає компанія доручення клієнта в Гонконзі організувати ці транскордонні інкасації та платежі в гонконгських доларах. Ліцензія MSO охоплює послуги обміну фіатної валюти та грошових переказів, включаючи відправлення або організацію відправлення коштів за кордон, отримання або організацію отримання коштів з-за кордону та організацію інкасації коштів за кордоном. Банк здійснює остаточний переказ, що не виключає автоматично платіжну компанію з ланцюжка транзакцій.
Тут є легко заплутаний момент: конвертація стейблкоїна в гонконгські долари не еквівалентна «обміну валют» у розумінні MSO. MSO регулює обмін та перекази між фіатними валютами, і наявність MSO не надає автоматично дозволу на торгівлю стейблкоїнами або операції з віртуальними активами. Іншими словами, платіжна компанія може потребувати ведення двох окремих ліній: купівля або обмін на стороні монети, та інкасація, переказ і розрахунок на стороні гонконгського долара. Чи підпадає остання лінія під MSO, залежить від того, чи збирає компанія гроші для клієнтів, чи організовує транскордонні платежі, чи обіцяє клієнтам, коли надійдуть гонконгські долари.
Якщо компанія сама бере на себе інкасацію в гонконгських доларах і транскордонні перекази, вона повинна підготуватися відповідно до вимог заявки на MSO, з акцентом на комплаєнс-офіцерів, процеси протидії відмиванню грошей та банківські рахунки; якщо компанія вирішує співпрацювати з MSO, який вже має ліцензію в Гонконзі, і передати частину розрахунків у гонконгських доларах на аутсорсинг, вона також повинна перевірити, які обов'язки несе кожна сторона за фактичним договором, щоб забезпечити, що сфера діяльності партнера охоплює цю домовленість.
SVF не обов'язково запускається лише через наявність балансу
Продавець продав товар, і платформа отримала гроші. Чи ці гроші одразу перераховуються на банківський рахунок продавця, чи спочатку залишаються на рахунку платформи, дозволяючи продавцю використовувати цей баланс для оплати заборгованості за ланцюгом поставок, рекламних зборів або навіть зарплат працівників? Це ключова розмежувальна лінія, яка визначає, чи задіяна SVF (ліцензія на зберігання вартості).
Основна логіка SVF — це утримання коштів плюс функціональність подальших платежів. Якщо платформа дозволяє продавцям зберігати баланси на рахунку, і цей баланс можна використовувати для ініціювання нових платежів третім сторонам, то вона вже має прототип засобу зберігання вартості. Для багатьох стартап-платіжних команд поріг SVF досить високий: сплачений акціонерний капітал щонайменше 25 мільйонів гонконгських доларів, і HKMA має дуже суворі вимоги до капітальної спроможності заявників, управління ризиками та незалежного зберігання коштів. Багато компаній, які використовують Гонконг як першу закордонну зупинку, часто не можуть дозволити собі ці витрати на ранньому етапі.
З цієї причини багато платіжних рішень навмисно уникають SVF у дизайні продукту: після отримання платежу продавцем платформа лише надає передачу платіжних інструкцій, а кошти безпосередньо розраховуються протягом визначеного часу на зовнішній банківський рахунок на ім'я продавця, без формування переказного фонду коштів у межах платформи. Якщо продавцю потрібно здійснити зовнішні платежі, це знову відбувається через окремий процес грошового переказу, а не шляхом прямого переказу вхідного балансу наступній стороні. Це скорочення в логіці продукту часто економить значну кількість часу для впровадження відповідності.
Інші ліцензії залежать від того, чи продукт увійшов у відповідний бізнес
Окрім базових платежів і розрахунків, якщо продукт додатково поширюється на торгівлю, випуск або кредитування, це запустить ліцензійне регулювання в інших вимірах.
VATP застосовується до управління платформою торгівлі віртуальними активами
Поява стейблкоїнів у платіжних рішеннях легко викликає думки про ліцензію на платформу торгівлі віртуальними активами (VATP). Але в реальному бізнесі більшість платіжних компаній не потребують і рідко самостійно подають заявку на VATP.
VATP регулює платформи, які надають клієнтам автоматизоване зіставлення транзакцій з віртуальними активами, централізовану купівлю-продаж і зберігання, і ближче до бізнес-моделі біржі. Роль звичайної платіжної компанії зазвичай є постачальником послуг, а не біржею. Якщо платформа лише приймає стейблкоїни, сплачені клієнтами, конвертує їх у фіатну валюту за зовнішніми котируваннями та виплачує продавцю, і в усьому процесі немає торгового ринку, де покупці та продавці можуть вільно розміщувати замовлення та зіставляти їх, то це не підпадатиме під сферу існуючого регулювання VATP.
Перетворення платежів на «маленьку біржу» часто є результатом викривлених дій щодо відповідності: наприклад, щоб дозволити продавцям вільно вибирати час обміну валюти, платформа створює внутрішній механізм зіставлення у фоновому режимі; або для підвищення ефективності обміну вона діє як маркет-мейкер і надає користувачам миттєві котирування в межах платформи. Як тільки цей крок зроблено, потрібно серйозно зіткнутися з тягарем відповідності, який приносить бізнес торгівлі віртуальними активами.
Ліцензія емітента стейблкоїнів відповідає випуску та погашенню
Після того як Законодавча рада ухвалила Постанову про стейблкоїни в травні 2025 року, Гонконг запровадив окремий ліцензійний режим для емітентів фіатних стейблкоїнів. Слід уточнити, що використання стейблкоїнів у платіжних продуктах і самостійний випуск стейблкоїнів — це абсолютно різні речі.
У криптоплатежах переважна більшість випадків використовує основні стейблкоїни, які вже циркулюють на ринку, як інструменти розрахунків; ліцензія емітента стейблкоїнів спрямована на суб'єктів, які випускають стейблкоїни для громадськості та обіцяють погашення у фіатній валюті за номінальною вартістю. HKMA має надзвичайно високі пороги для емітентів щодо повних високоякісних резервних активів, створення місцевого суб'єкта, незалежного зберігання та безперервного аудиту. Якщо платіжна компанія лише вбудовує стейблкоїни в процес еквайрингу або розрахунків, немає жодної потреби встановлювати ціль ліцензії на емітента. Більш реалістичний підхід — вибирати стейблкоїни, які відповідають майбутнім регуляторним очікуванням Гонконгу, звертати увагу на опублікований HKMA список відповідних стейблкоїнів і керівні принципи для посередників, а також забезпечувати, щоб валюта, що лежить в основі продукту, сама була відповідною.
Ліцензія грошового кредитора використовується для ведення кредитування продавців
Ліцензія грошового кредитора зазвичай не входить до першого раунду ліцензійного списку платіжної команди, але якщо продуктове рішення включає «достроковий розрахунок» або «розстрочку для продавців», це може стати актуальним.
Деякі платіжні рішення, щоб залучити великих торговців, надають послуги дострокового розрахунку: перш ніж платіж торговця буде клірингований з-за кордону, платформа сама авансує кошти, а згодом утримує комісії та основну суму з фактично отриманих коштів. Якщо цей аванс перетворюється на платну фінансову домовленість, або платформа безпосередньо надає торговцям короткострокові позики під заставу майбутніх надходжень, це може вийти за межі діяльності з надання позик. Діяльність з надання позик у Гонконзі регулюється Положенням про позикодавців (Money Lenders Ordinance) і спільно адмініструється Поліцією та Реєстром компаній. Якщо платіжна компанія хоче надавати такі додаткові послуги, вона повинна або сама отримати ліцензію позикодавця, або співпрацювати з уже ліцензованою установою з надання позик, щоб уникнути здійснення кредитної діяльності без ліцензії.
Обмін валют і зберігання — це сфери, де платіжні продукти найлегше перетинають межу
За чинного режиму платіжні рішення найлегше пропускають насправді не MSO чи SVF, а купівлю-продаж і зберігання віртуальних активів — дві сфери, де регулювання наразі посилюється.
За чинної правової бази Гонконгу, якщо компанія купує та продає віртуальні активи клієнтам як принципал у транзакції або надає послуги позабіржового (OTC) обміну, вона наразі перебуває в перехідному періоді, протягом якого HKMA та SFC розробляють новий ліцензійний режим. Згідно з висновками консультацій Бюро фінансових послуг і Казначейства та SFC, Гонконг у майбутньому запровадить окремі ліцензійні режими для послуг з торгівлі віртуальними активами (VA Dealing) та послуг зі зберігання віртуальних активів (VA Custody). Це означає, що якщо платіжна компанія одночасно збирає стейблкоїни від імені клієнтів і сама виступає контрагентом для купівлі стейблкоїнів та обміну їх на фіатну валюту для клієнтів, ця діяльність «власного обміну» з великою ймовірністю вимагатиме в майбутньому окремої ліцензії VA Dealing і більше не може здійснюватися побічно на тій підставі, що ліцензія MSO охоплює обмін іноземної валюти.
Та сама логіка застосовується до зберігання. Якщо платіжна платформа генерує кастодіальний гаманець для торговця, з приватним ключем, що зберігається на сервері платформи, і торговець повинен отримати підпис платформи для переказу коштів, платформа фактично контролює віртуальні активи клієнта. Майбутній режим VA Custody встановить суворі вимоги до таких послуг, включаючи окремий капітал, децентралізоване управління ключами та розмежування гарячих і холодних гаманців. Багато платіжних команд під час розробки продукту припускають, що «управління ключами для клієнтів» є хорошим способом покращити користувацький досвід, але часто забувають, що за регуляторною логікою це безпосередньо еквівалентно трастовій або кастодіальній діяльності. Якщо компанія не хоче нести важкі витрати на відповідність вимогам щодо зберігання, зазвичай розумнішим шляхом є використання некастодіальної архітектури або підключення до стороннього інституційного кастодіана, який уже відповідає вимогам.
Порівняйте власний продукт за пунктами
Спільний перелік функцій, які компанія планує надавати, часто корисніший, ніж простий підрахунок ліцензій. У таблиці нижче поширені види бізнес-діяльності зіставлено з відповідною сферою дозволу, що полегшує порівняння з власним продуктом: які є частиною самого платіжного процесу, а які вже поширюються на торгівлю віртуальними активами, зберігання активів, випуск стейблкоїнів або фінансування торговців.

Рисунок: Порівняння видів бізнес-діяльності з криптоплатежів у Гонконзі та відповідних сфер ліцензування
Висновок
Для компаній, які готуються займатися криптоплатежами в Гонконзі, оцінка ліцензування не повинна починатися з питання «скільки ліцензій має Гонконг». Потрібно з'ясувати кілька конкретних аспектів: хто відповідає за обмін фіатної валюти та транскордонні збори й платежі, чи сформувала платформа баланс, який можна продовжувати витрачати, чи компанія сама купує та продає віртуальні активи, хто володіє гаманцями та приватними ключами, і чи позичаються кошти торговцям.
Після розбивки взаємозв'язок між ліцензіями не такий уже й складний: MSO та SVF зазвичай є режимами, які платіжні продукти повинні оцінювати першими; VATP і ліцензія емітента стейблкоїнів входять до основного аналізу лише тоді, коли компанія сама керує торговою платформою або випускає стейблкоїни; VA Dealing і VA Custody наразі все ще залежать від законодавчого прогресу; а TCSP і ліцензія позикодавця залежать від того, чи компанія фактично надає трастові або корпоративні послуги, чи надає фінансування торговцям.
Тому найцінніше, що варто зробити перед запуском, — це не перелічити всі ліцензії, а чітко окреслити рух коштів, контроль над активами та відносини з клієнтами, а потім порівняти їх пункт за пунктом з обсягом дозволу. Лише так можна зрозуміти, чи наявний дизайн може бути запущений безпосередньо, які функції потрібно звузити, і які питання слід вирішити після того, як новий режим і детальні правила будуть уточнені.
Джерела посилань: «Настанова щодо ліцензування операторів грошових послуг» (MSO) Митниці Гонконгу; «Настанова щодо ліцензування установ зберігання вартості платіжних засобів» (SVF) Грошово-кредитного управління Гонконгу; «Довідник з ліцензування платформ торгівлі віртуальними активами» (VATP) Комісії з цінних паперів і ф'ючерсів Гонконгу; спільний циркуляр Комісії з цінних паперів і ф'ючерсів Гонконгу та Грошово-кредитного управління Гонконгу «Про діяльність посередників, пов'язану з віртуальними активами»; «Постанова про стейблкоїни» Гонконгу та інші публічні регуляторні матеріали.