Оригінальний автор: Чжан Яці
Оригінальне джерело: Wallstreetcn
Бум штучного інтелекту переформатовує глобальні потоки капіталу, долар тримається на високих рівнях, але крихка опорна структура робить перспективу супердолара сповненою невизначеності.
За повідомленням Trading Desk, Deutsche Bank різко підвищив свій прогноз щодо долара на 2027 рік у своєму останньому оглядовому звіті з валютного ринку, визнавши, що його попереднє судження про слабший долар не справдилося. Бум ШІ підштовхнув реальні процентні ставки в США вгору, залучив масові притоки акціонерного капіталу, розпалив інфляційний тиск і змусив Федеральну резервну систему зайняти яструбину позицію, спільно сформувавши нинішній ландшафт «ШІ-долара». Долар уже більш ніж на 20% перевищує свій середній рівень за останні чотири роки, і на основі трьох фундаментальних індикаторів оцінки він належить до найбільш переоцінених валют у G10.
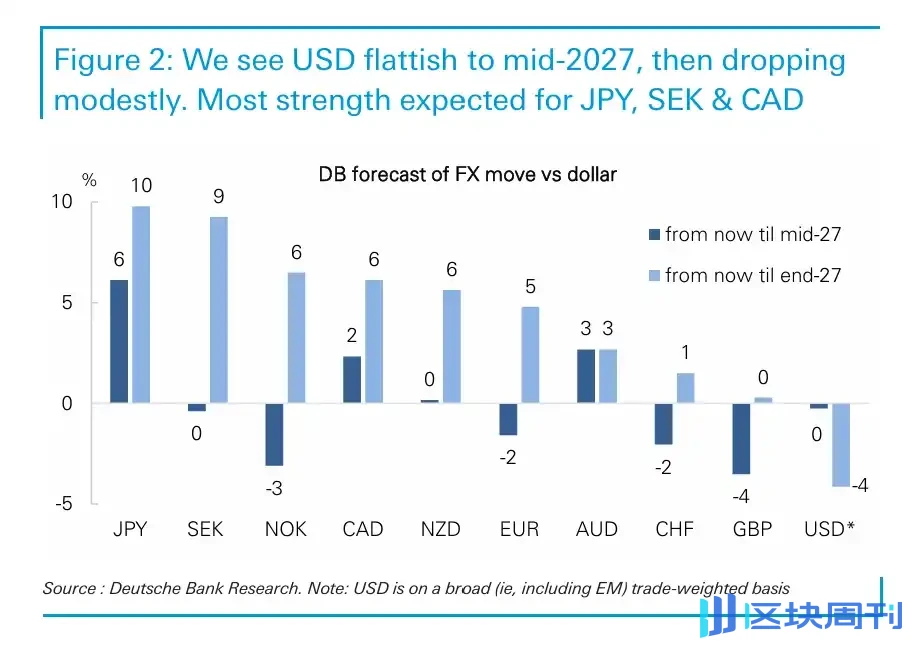
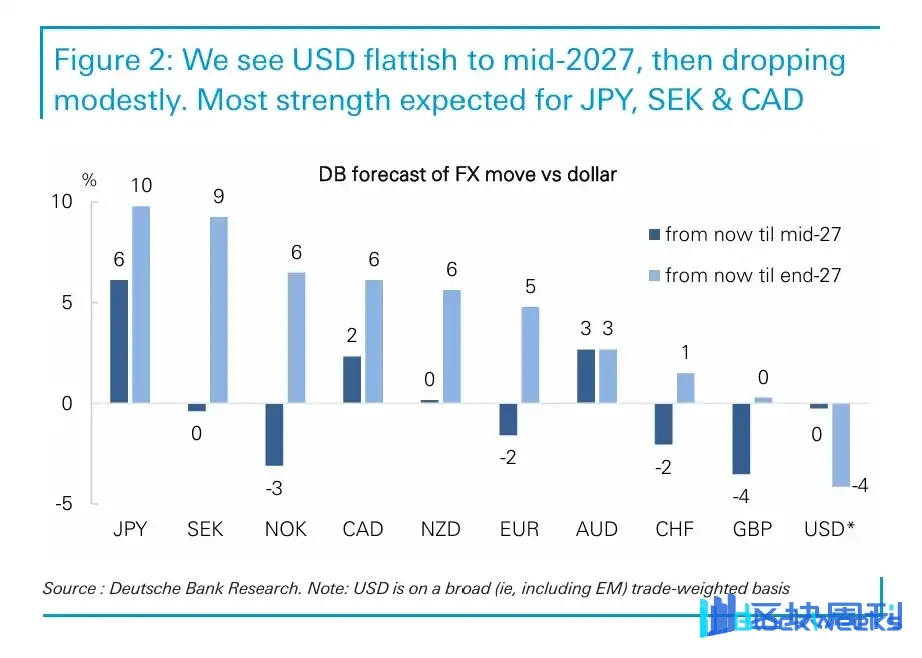
Deutsche Bank очікує, що долар продовжить зміцнюватися в першій половині 2027 року, потім помірно послабиться в другій половині, але загалом залишиться на високому рівні. У звіті також попереджають, що залежність долара від циклу капітальних витрат на ШІ продовжує поглиблюватися. Щойно ринкові очікування щодо віддачі від ШІ суттєво знизяться, два головні опорні стовпи долара — реальні процентні ставки в США та притоки акціонерного капіталу — зазнають краху одночасно, і в цей момент долар зіткнеться зі значним ризиком зниження.
Бум ШІ підтримує «доларову винятковість»
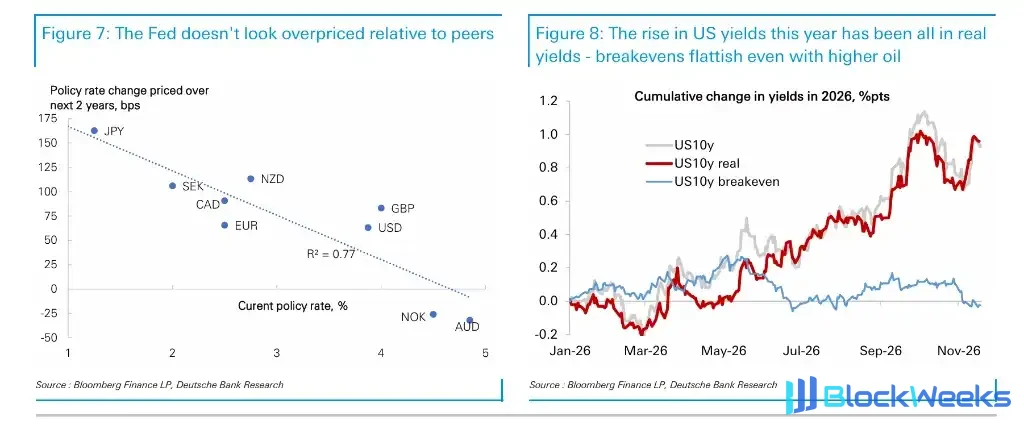
Основна рушійна сила зміцнення долара походить із середини Сполучених Штатів, і в короткостроковій перспективі існує ймовірність, що вона збережеться або навіть посилиться. За останні кілька місяців інфляція в США знову прискорилася, і очікується, що базовий дефлятор PCE перевищить 3%, що спричинило переоцінку на ринках процентних ставок і повернуло долар до трійки валют G10 з найвищою дохідністю — позицію, яку він ненадовго поступився наприкінці 2025 року. Дані Deutsche Bank показують, що історично долар рідко входив у низхідний цикл, пропонуючи високу дохідність.
Зростання реальних доходностей одночасно підвищило очікування щодо нейтральної ставки в США, яка цього року зросла приблизно на 50 базисних пунктів, тоді як єврозона за той самий період залишалася майже незмінною. Водночас очікування зростання ВВП США повернулися на вершину G10, зростання капітальних витрат приблизно вдвічі перевищує показники інших економік, а цикл розширення потужностей, рушієм якого є ШІ, закладає основу для підвищення продуктивності, забезпечуючи позитивний стимул для валютного ринку.

Переважають притоки в акціонерний капітал, у фондах облігацій з'являються ознаки диверсифікації
На рівні потоків капіталу Сполучені Штати залишаються головним магнітом для глобальних інвестицій в акціонерний капітал. Іноземні притоки на фондові ринки США перевищили 1 трильйон доларів на рік, ставши головним джерелом фінансування зовнішнього дефіциту США, і такі кошти зазвичай мають нижчі коефіцієнти хеджування, що робить їхню підтримку долара більш прямою.
Однак напрямок потоків фондів облігацій тихо змінюється. Дані Deutsche Bank показують, що притоки в облігації США сповільнилися, тоді як притоки в облігації інших ринків G10, таких як Канада та Японія, значно відновилися, похитнувши ринковий наратив «There Is No Alternative» (TINA). Агентства з управління валютними резервами також протягом останніх півтора року продовжували збільшувати розподіл в інші менші валюти. Ця тенденція варта уваги—якщо диверсифікаційна цінність доларових активів продовжить знижуватися, тиск у бік підвищення коефіцієнтів хеджування відповідно зросте.
Високі оцінки та подвійний дефіцит створюють середньострокові ризики
Середньострокові перспективи долара зазнають множинного структурного тиску. Найбільше уваги приділяється надмірній залежності від циклу капітальних витрат на ШІ—відповідні капітальні витрати зросли майже в п'ять разів за останні три роки, але очікується, що імпульс зростання від цього поступово згасне після 2028 року. Волатильність технологічних акцій досі не передалася долару, але Deutsche Bank вважає, що щойно очікування щодо капітальних витрат на ШІ будуть більш чітко знижені, долар зазнає суттєвого удару.
Водночас фіскальний дефіцит США стабільно становить близько 6% ВВП, а дефіцит поточного рахунку також знову розширюється, наближаючись до 4% ВВП і близько до найгіршого рівня в G10. З точки зору реального обмінного курсу, зваженого за торгівлею, потенційний торговельний дефіцит демонструє довгострокове погіршення тренду, яке маскується в сукупних даних лише тому, що енергетичний баланс США змінився з негативного на позитивний. Тарифний ризик також є прихованою проблемою—історичний досвід останніх років показує, що тарифні погрози, як правило, штовхають долар вниз, а не вгору.

Азійські валюти: перерозподіл капіталу в Північно-Східній Азії впливає на долю долара
Рух валют Північно-Східної Азії стає дедалі критичнішою змінною в перспективах долара. Сукупна вага японської єни, південнокорейської вони та нового тайванського долара в індексі долара Федеральної резервної системи перевищила вагу євро, і ці економіки накопичують найбільші торговельні профіцити у світі. Те, як ці профіцити обробляються—репатріюються до США, перенаправляються в інші місця або конвертуються всередині країни—матиме вирішальний вплив на траєкторію долара.
Deutsche Bank визначає це явище як еру «долара мікросхем»: мікросхеми становлять близько 50% вартості кожного 1 долара інвестицій у центри обробки даних, виробництво мікросхем зосереджене в Азії, а отримані торговельні профіцити потім повертаються через інвестиції на ринки капіталу США, утворюючи самопідсилювальний цикл, який також містить системну крихкість, що може обвалитися щойно ШІ буде переоцінено.
Зокрема, Deutsche Bank очікує, що USD/JPY рухатиметься до діапазону 140. Підвищення ставок Банком Японії та зусилля уряду щодо сприяння внутрішньому розміщенню заощаджень (включаючи намір підштовхнути GPIF до переміщення більшої кількості активів всередині країни) можуть спричинити репатріацію капіталу.
Євро: стримується політичним ризиком у Франції, але очікується покращення
Євро залишатиметься під тиском у короткостроковій перспективі. Президентські вибори у Франції (перший тур очікується у квітні 2027 року) та наступні парламентські вибори становлять основне джерело невизначеності, і, як очікується, триматимуть EUR/USD під ризиком зниження нижче 1,10 протягом наступних місяців. Ринкове ціноутворення наразі передбачає понад 60 базисних пунктів підвищення ставок ЄЦБ, що значно перевищує прогноз Deutsche Bank у 25 базисних пунктів, що також додає подальшого тягаря для євро.
Однак Deutsche Bank вважає, що самі французькі вибори, швидше за все, стануть подією, яка врівноважить ринок, а не підсилювачем ризику. Премія за французький політичний ризик уже повністю відображена в ринкових цінах, а спреди французьких державних облігацій уже демонструють чітку премію щодо фундаментальних показників; крім того, за винятком крайніх лівих, усі основні французькі політичні сили мають у своїх програмах фіскальну консолідацію, і ступінь фрагментації за сценарію стабільного уряду навряд чи перевищить статус-кво. Поліпшення тенденцій корпоративних прибутків і розширення припливу коштів як в акції, так і в облігації обидва формують основу для середньострокової стабілізації євро. Судження Deutsche Bank щодо діапазону EUR/USD на повний рік становить приблизно від 1,07 до 1,15.
Ринки, що розвиваються: простір для керрі звужується, дивергенція посилюється
Після сильного року низько висячі плоди на валютних ринках, що розвиваються, значною мірою вже зірвані. Deutsche Bank дотримується більш обережного ставлення до валют CEEMEA та Латинської Америки, головним чином через звуження диференціалів реальних процентних ставок зі Сполученими Штатами, значні позиції, а також зростання ризиків пропозиції та фіскальних ризиків.
Зокрема, польський злотий, чеська крона та ізраїльський новий шекель зазнають більшого тиску від стиснення диференціалів реальних ставок; турецька ліра, єгипетський фунт і південноафриканський ранд більш чутливі до шоків пропозиції. У Латинській Америці бразильський реал залишається підтриманим відносно високими реальними процентними ставками та сильними умовами торгівлі, але фіскальні ризики роблять прогноз більш збалансованим; мексиканське песо продовжує зазнавати тиску через слабке економічне зростання та м'яку позицію центрального банку; андеські валюти відносно привабливіші завдяки попутному вітру умов торгівлі, дешевим оцінкам і потенційним дивідендам від реформ. Фронтірні ринки залишаються світлою плямою, але Deutsche Bank дещо стримала свої бичачі очікування щодо казахстанського тенге та узбецького суму.
Бум ШІ переформатовує глобальні потоки капіталу, і долар тримається на високих рівнях, але крихка структура підтримки робить прогноз щодо супердолара сповненим невизначеності.
Згідно з новинами від Zhuifeng Trading Desk, Deutsche Bank різко підвищила свій прогноз щодо долара на 2027 рік у своєму останньому оглядовому звіті щодо валютного ринку, визнавши, що її попереднє судження про слабший долар не справдилося. Бум ШІ підштовхнув реальні процентні ставки в США, залучив масові припливи в акції, знову розпалив інфляційний тиск і змусив Федеральну резервну систему перейти до яструбиної позиції, спільно сформувавши поточний ландшафт «долара ШІ». Долар уже більш ніж на 20% перевищує свій середній рівень за останні чотири роки і входить до найбільш дорогих валют G10 за всіма трьома фундаментальними індикаторами оцінки.

Deutsche Bank очікує, що долар продовжить зміцнення в першій половині 2027 року і зазнає помірного відкату в другій половині, але загалом залишиться на високих рівнях. Звіт також попереджає, що залежність долара від циклу капітальних витрат на ШІ продовжує поглиблюватися. Щойно ринкові очікування щодо прибутковості ШІ будуть суттєво знижені, дві головні опори долара — реальні процентні ставки в США та приплив в акції — зазнають краху одночасно, і тоді долар зіткнеться зі значним ризиком зниження.

Бум ШІ підтримує «винятковість долара»
Основна рушійна сила зміцнення долара походить зсередини Сполучених Штатів, і існує ймовірність, що вона збережеться або навіть посилиться в короткостроковій перспективі. Інфляція в США прискорилася в останні місяці, і очікується, що базовий дефлятор PCE перевищить 3%, що спричинить переоцінку на ринках процентних ставок і поверне долар до трійки найбільш високодохідних валют G10 — позицію, яку він ненадовго поступився наприкінці 2025 року. Дані Deutsche Bank показують, що історично долар рідко входив у низхідний тренд, пропонуючи високу дохідність.
Зростання реальних доходностей одночасно підвищило очікування щодо нейтральної ставки США, яка цього року зросла приблизно на 50 базисних пунктів, тоді як єврозона за той самий період залишалася майже незмінною. Водночас очікування зростання ВВП США повернулися на вершину G10, зростання капітальних витрат приблизно вдвічі перевищує показники інших економік, а цикл розширення потужностей, зумовлений штучним інтелектом, закладає основу для підвищення продуктивності, створюючи позитивний стимул для валютного ринку.

Приплив капіталу в акції домінує, у потоках до фіксованого доходу з'являються ознаки диверсифікації
На рівні потоків капіталу Сполучені Штати залишаються головним магнітом для глобальних інвестицій в акції. Іноземні надходження в американські акції перевищили 1 трильйон доларів на рік, ставши головним джерелом фінансування зовнішнього дефіциту США, і такі кошти зазвичай хеджуються за відносно низьким коефіцієнтом, що робить їхню підтримку долара більш прямою.
Однак потоки капіталу до фіксованого доходу тихо змінюються. Дані Deutsche Bank показують, що надходження в американські облігації сповільнилися, тоді як приплив до облігацій інших ринків G10, таких як Канада та Японія, значно відновився, похитнувши ринковий наратив «There Is No Alternative» (TINA). Агентства з управління валютними резервами також протягом останніх півтора року продовжували збільшувати розподіл на користь інших менших валют. Ця тенденція варта уваги—якщо диверсифікаційна цінність доларових активів продовжить знижуватися, тиск у бік підвищення коефіцієнтів хеджування відповідно зросте.
Високі оцінки та подвійний дефіцит створюють середньострокові ризики
Середньострокові перспективи долара зазнають множинного структурного тиску. Найбільше уваги привертає його надмірна залежність від циклу капітальних витрат на штучний інтелект—відповідні капітальні витрати зросли майже в п'ять разів за останні три роки, але очікується, що стимул для зростання від цього імпульсу поступово згасне після 2028 року. Волатильність технологічних акцій досі не передалася долару, але Deutsche Bank вважає, що щойно очікування щодо капітальних витрат на штучний інтелект будуть більш чітко знижені, долар зазнає суттєвого удару.
Водночас фіскальний дефіцит США стабільно становить близько 6% ВВП, а дефіцит поточного рахунку також знову розширюється, наближаючись до 4% ВВП і до найгіршого рівня в G10. З точки зору реального обмінного курсу, зваженого за торгівлею, потенційний торговельний дефіцит демонструє довгострокове структурне погіршення, замасковане в сукупних даних лише тому, що енергетичний баланс США змінився з негативного на позитивний. Таріфний ризик також є прихованою проблемою—історичний досвід останніх років показує, що тарифні погрози, як правило, штовхають долар вниз, а не вгору.

Азійські валюти: перерозподіл капіталу в Північно-Східній Азії зважує долю долара
Траєкторія валют Північно-Східної Азії стає дедалі критичнішою змінною в перспективах долара. Сукупна вага японської єни, південнокорейської вони та нового тайванського долара в індексі долара Федеральної резервної системи тепер перевищує вагу євро, і ці економіки накопичують найбільші в світі торговельні профіцити. Те, як ці профіцити оброблятимуться—репатріюватимуться до Сполучених Штатів, перенаправлятимуться в інші місця чи конвертуватимуться всередині країни—матиме вирішальний вплив на траєкторію долара.
Deutsche Bank визначає це явище як еру «долара чипів»: чипи становлять приблизно 50% вартості кожного 1 долара інвестицій у центри обробки даних, виробництво чипів зосереджене в Азії, а отримані торговельні профіцити потім рециркулюються через інвестиції в американські ринки капіталу, утворюючи самопідсилювальний цикл, який, тим не менш, несе системну крихкість, що може зазнати краху щойно ШІ буде переоцінено.
Зокрема, Deutsche Bank очікує, що USD/JPY рухатиметься в напрямку діапазону 140. Підвищення ставок Банком Японії та зусилля уряду щодо сприяння внутрішньому розміщенню заощаджень (включаючи навмисний тиск на GPIF з метою переміщення більшої частини активів усередині країни) можуть спровокувати репатріацію капіталу.
Євро: під тиском французьких політичних ризиків, але можливе покращення
Євро залишатиметься під тиском у найближчій перспективі. Президентські вибори у Франції (перший тур очікується у квітні 2027 року) та наступні парламентські вибори становлять основне джерело невизначеності й, як очікується, зумовлюватимуть збереження ризику зниження EUR/USD трохи нижче 1,10 протягом наступних місяців. Ринкове ціноутворення наразі передбачає понад 60 базисних пунктів підвищення ставок ЄЦБ, що значно перевищує прогноз Deutsche Bank у 25 базисних пунктів, що також додає подальшого тиску на євро.
Однак Deutsche Bank вважає, що самі французькі вибори, швидше за все, будуть подією, яка очистить ринок, аніж підсилювачем ризиків. Премія за французький політичний ризик уже повністю відображена на ринку, а спреди французьких державних облігацій уже демонструють чітку премію відносно фундаментальних показників; крім того, окрім крайніх лівих, усі основні французькі політичні сили мають фіскальну консолідацію як свою платформу, а ступінь фрагментації за сценарію стабільного уряду навряд чи перевищить статус-кво. Покращення тенденцій корпоративного прибутку та розширення припливу як в акції, так і в облігації обидва формують основу для середньострокової стабілізації євро. Судження Deutsche Bank щодо діапазону EUR/USD на повний рік становить приблизно від 1,07 до 1,15.
Ринки, що розвиваються: простір для керрі звужується, дивергенція посилюється
Після сильного року низько висячі плоди на валютних ринках країн, що розвиваються, значною мірою вичерпані. Deutsche Bank займає більш обережну позицію щодо валют CEEMEA та Латинської Америки, головним чином через звуження диференціалів реальних ставок із Сполученими Штатами, значні позиції, а також зростання ризиків пропозиції та фіскальних ризиків.
Зокрема, польський злотий, чеська крона та ізраїльський новий шекель зазнають більшого тиску від стиснення диференціалів реальних ставок; турецька ліра, єгипетський фунт і південноафриканський ранд більш чутливі до шоків пропозиції. У Латинській Америці бразильський реал залишається підтриманим відносно високими реальними процентними ставками та сильними умовами торгівлі, але фіскальні ризики врівноважують перспективи; мексиканське песо продовжує зазнавати тиску від слабкого економічного зростання та м'якої позиції центрального банку; андинські валюти відносно привілейовані завдяки попутним вітрам умов торгівлі, дешевим оцінкам і потенційним реформаторським дивідендам. Фронтирні ринки залишаються світлою плямою, але Deutsche Bank дещо стримав свої бичачі очікування щодо казахстанського тенге та узбецького суму.




