Автор: Zhou, ChainCatcher
Для E-guards минулий рік був особливо важким.
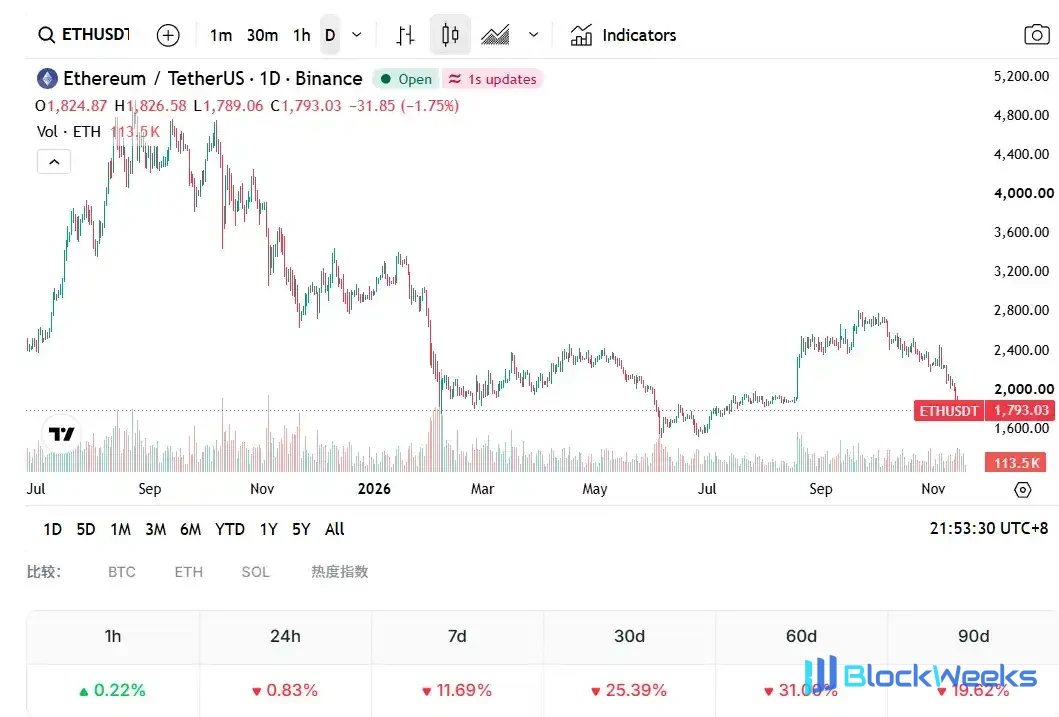
Після досягнення історичного максимуму в $4 954 минулого року ціна ETH неухильно знижувалася. Цього року ETH неодноразово падав нижче позначки $2 000, у червні ненадовго опускався нижче $1 600, а зараз коливається близько $1 800, що є просіданням більш ніж на 60% від історичного максимуму.
Найбільше постраждала Bitmine, яку очолює Tom Lee. Станом на 8 листопада компанія володіла 6 070 092 ETH за середньою ціною близько $3 353, а нереалізовані збитки в якийсь момент наближалися до $10 мільярдів.
Понад рік тому цей співзасновник Fundstrat у своїй ролі стратега з Волл-стріт відстоював ETH і вважався рідкісним інституційним представником Ethereum.
Відтоді, незалежно від того, як рухався ринок, він майже завжди міг навести бичачі аргументи. Наприкінці жовтня цього року він все ще казав, що ETH може досягти близько $62 000 у наступному циклі.
В очах ринку його заяви дедалі більше нагадують своєрідну «бездумну бичачість». Для лонга, який бачив, як його позиція майже зменшилася вдвічі, а нереалізовані збитки наблизилися до $10 мільярдів, скільки ще варті його слова?
1. Чому Tom Lee більше не може рухати ETH?
Друга половина минулого року була часом піку впливу Tom Lee. Bitmine продовжувала випускати акції з премією, щоб купувати монети, і лише за кілька місяців стала найбільшою у світі компанією-скарбницею ETH. Кілька короткострокових прогнозів Tom Lee також один за одним збулися, і його навіть проголосили Pump King ETH.
Після того як ETH досяг піку й відкотився в серпні, його бичачий тон не змінився. На Binance Blockchain Week на початку грудня він все ще казав, що ETH за $3 000 є сильно недооціненим, і прогнозував, що BTC та ETH досягнуть нових максимумів у січні 2026 року.
Через пів місяця внутрішній звіт зруйнував цей образ. 20 грудня Sean Farrell, керівник стратегії цифрових активів у Fundstrat, у прогнозі на 2026 рік для платних підписників взяв значне просідання в першій половині року як базовий сценарій, давши цільовий діапазон для ETH від $1 800 до $2 000, а для BTC — від $60 000 до $65 000.
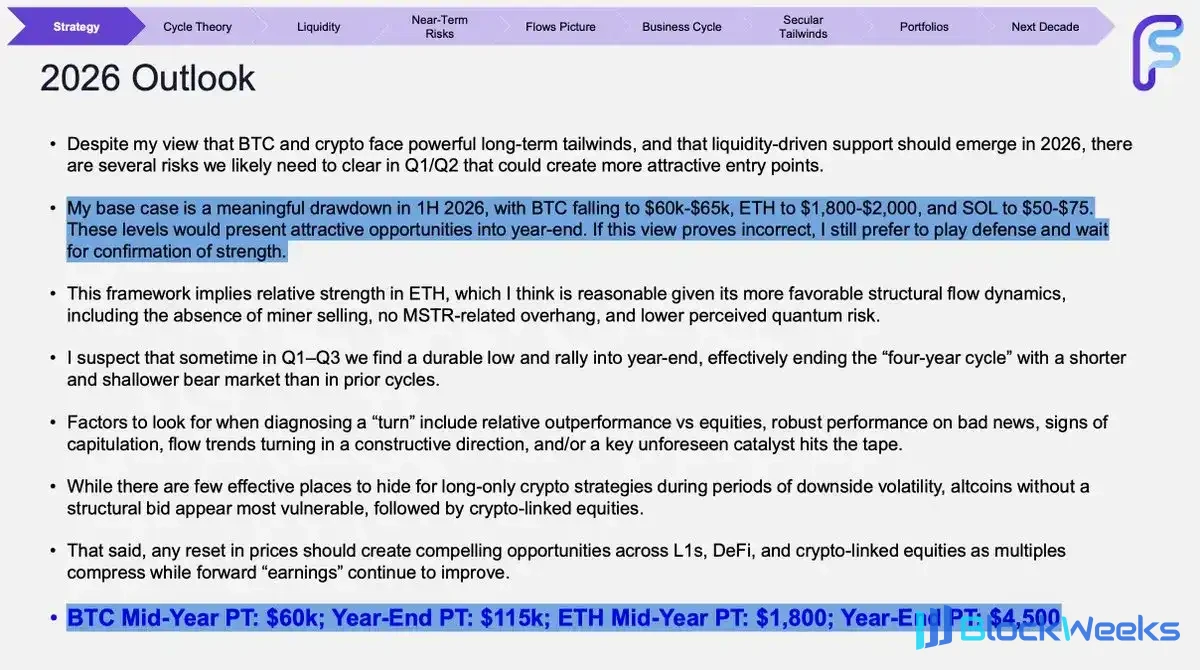
Бичачий публічно, ведмежий внутрішньо — цей контраст занурив Tom Lee та його команду в кризу довіри, і багато хто побачив у цьому початок краху персони Tom Lee.
Sean Farrell пізніше пояснив, що звіт наголошував на управлінні ризиками і не представляв ведмежого погляду. Tom Lee пояснив, що обидва походили з різних методологій і часових горизонтів.
Подальший рух ринку значною мірою збігся з судженням того внутрішнього звіту. У січні 2026 року ні BTC, ні ETH не досягли нових максимумів, і з того часу ETH неодноразово падав нижче $2 000, навіть опускаючись нижче $1 600 у червні.
З вересня 2025 року він неодноразово припускав, що ETH може досягти близько $62 000. За його розрахунками, якщо Ethereum замінить платіжну та банківську інфраструктуру, співвідношення ETH/BTC може зрости приблизно до 0,25; за BTC на рівні $250 000 ETH становитиме близько $62 000.
Після цього він додав історичні циклічні докази, заявивши, що Ethereum зростав у 50–200 разів у попередніх циклах, і навіть консервативна оцінка в 25 разів досягне цього рівня ціни.
Щодо падіння ETH, у тижневому звіті Bitmine від 16 листопада він описав 28% падіння ETH за два тижні як обвал, що не відповідає фундаментальним показникам, можливо, через зовнішні фактори, такі як динаміка Nvidia та залучення інвесторами готівки для IPO Anthropic. Роком раніше він назвав причиною шкоду балансам маркет-мейкерів.

Окрім довіри, власна ситуація Bitmine також послаблює вплив Тома Лі. Модель випуску акцій для купівлі монет, яка підтримувала її експансію минулого року, тепер важко підтримувати.
Коли ETH падав, ціна акцій компанії тривалий час залишалася нижчою за вартість її активів, і подальший випуск лише розмивав би частки акціонерів, тому Bitmine перейшла до викупу акцій. Згідно з розкриттям Bitmine, станом на кінець жовтня 2026 року компанія викупила близько 22,9 мільйона акцій приблизно за 400 мільйонів доларів.
За останні два тижні Bitmine купила 9 587 та 7 653 ETH відповідно; остання сума становить близько 14 мільйонів доларів за поточними цінами, що є явним скороченням масштабу накопичення. Компанія наразі виконала 99% своєї цільової частки у 5% і не розкрила свої плани після її досягнення; цілком імовірно, що після цього вона більше не купуватиме ETH.
Що важливіше, унікальність Bitmine як мосту між Волл-стріт та ETH зникає. У січні цього року Grayscale завершила перший у США розподіл винагород за стейкінг спотового ETH ETF, а в березні BlackRock запустила стейкінговий ETH ETF, дозволивши інституціям отримувати доступ до ETH та дохідність від стейкінгу безпосередньо через ETF.
Наразі Bitmine практично не має боргів, близько 86% її ETH застейкано, а річний дохід від стейкінгу становить близько 245 мільйонів доларів, тож короткострокового тиску примусової ліквідації немає. Хоча образ Тома Лі не повністю зруйнований, його слова вже не мають такого впливу на ринок, як раніше.
2. Після провалу наративу спалювання ETH, чи може засобу збереження вартості хтось повірити?
Озираючись на бичачу логіку Тома Лі за минулий рік, найбільше він говорив про суперцикл токенізації. На його думку, токенізація стабільно прогресує, і більшість її відбувається на Ethereum.
З точки зору використання, токенізація справді відбувається. Згідно зі звітом Binance Research, використання мережі Ethereum зросло приблизно на 50% у першій половині 2026 року, але через постійне падіння комісій Gas очікується, що річний дохід мережі знизиться на 53%.
Мережа стає жвавішою, але вартість не повертається до ETH. Від переходу на proof of stake ETH впав більш ніж на 60% відносно BTC.
Логіка спалювання, яка раніше підтримувала оцінку ETH, також зазнала невдачі. З просуванням масштабування L2 та різким падінням комісій основної мережі обсяг спалювання значно відстає від нової емісії.
Згідно з даними ultrasound.money, розрахованими за останні 30 днів, річне спалювання ETH становить близько 35 000 монет, річна емісія — близько 1,09 мільйона монет, а річний темп зростання пропозиції — близько 0,86%. Від моменту Merge чиста пропозиція ETH зросла приблизно на 1,7 мільйона монет, і очікування дефляції повністю не справдилися.

Здатність Bitcoin займати позицію цифрового золота значною мірою полягає в тому, що він роками майже не змінював своїх правил, тоді як Ethereum все ще перебуває в процесі швидких ітерацій.
8 листопада Віталік опублікував статтю, в якій знову наголосив на позиціонуванні ETH як засобу збереження вартості та запропонував більше не розглядати спалювання комісій як основну логіку оцінки.
На його думку, минулі спалювання переважно походили від спекулятивного попиту всередині криптоспільноти і не становили справжнього цінового дна; прагнення до високих обсягів спалювання також суперечило б цілям децентралізації та протидії захопленню, і навіть якщо спалювання протягом тривалого часу залишатиметься нижче однієї десятої від рівня беззбитковості, немає потреби шкодувати про це.
Том Лі, як завжди, додав підтвердження Віталіком того, що ETH є засобом збереження вартості, до свого списку бичачих аргументів.
Інституційні інвестори бачать це інакше. За оцінками головного інвестиційного директора Arca Джеффа Дормана, приблизно 6 мільйонів доларів щомісячного доходу Ethereum, плюс ETH у гаманцях, що використовуються для оплати Gas, можуть пояснити лише від 45 до 50 мільярдів доларів з його приблизно 246 мільярдів доларів ринкової капіталізації, а решта походить більше від соціальної цінності та ринкової уяви.
Крипто-KOL Lanhu також вважає, що говорити про засіб збереження вартості зараз ще зарано; Ethereum спочатку має стягувати розумну комісію в розмірі 10% до 20% з L2 та будівельників блоків, вирішуючи проблему захоплення вартості на рівні механізму. Засіб збереження вартості може сформуватися лише природним шляхом; його не можна досягти, вигукуючи гасла.
Віталік зазначив, що дорожня карта Ethereum є відносно зрілою, і більшість великих змін можна здебільшого передбачити заздалегідь, але він також перелічив довгий ряд функцій протоколу, які, як очікується, зміняться, включаючи можливість того, що алгоритм консенсусу може зазнати серйозних коригувань протягом наступних двох років.
Крипто-KOL Chen Mo сказав, що вплив технічної дорожньої карти на ціну потребує тривалого часу, щоб проявитися, і що дійсно варто спостерігати, чи зможе Ethereum продовжувати залучати розробників; дані про спалювання є другорядними.
III. Фонд відходить за лаштунки, чи зможе Bitmine це підхопити?
Ethereum може бути дуже успішним, але чому ETH має бути дуже дорогим, досі бракує переконливої відповіді.
Віталік написав у довгому дописі на X, що якщо володіння ETH полягає в гонитві за фінансовою ейфорією, то потрібен безстрашний лідер, який вигукує гасла в соціальних мережах. Це речення містить відтінок іронії, а також показує, що Фонд не має наміру грати таку роль.

Документ про місію Фонду, опублікований у березні цього року, визначав протидію цензурі та протидію захопленню як основні принципи.
Водночас Фонд переживає внутрішні потрясіння. Двоє співвиконавчих директорів, Томаш Станчак і Сяо-Вей Ван, пішли у лютому та червні відповідно, а член ради Бастіан Ауе наразі тимчасово виконує обов'язки. У червні Фонд оголосив про скорочення 54 осіб, близько 20% від загальної кількості персоналу, і скоротив близько 40% свого річного бюджету.
Нещодавно колишня керівниця відділу підтримки протоколу Фонду Кейлін Фултон подала позов до федерального суду США, стверджуючи, що вона та Трент Ван Еппс очолили публічний лист, підписаний 53 особами, проти суперечливих положень у документі про місію, і що згодом обох було звільнено у квітні. Фонд ще не подав відповіді.
Крім того, твердження про те, що Фонд розпродає ETH, часто з'являлися на ринку останнім часом, причому кілька гаманців, позначених як адреси, пов'язані з Фондом, один за одним продавали ETH. За моніторингом он-чейн аналітика Aunt Ai, з 26 жовтня адреси, пов'язані з Фондом, сумарно продали близько 7 785 ETH.
Однак он-чейн аналітик Specter застеріг, що атрибуційні теги для деяких гаманців не мають достатніх доказів; наявність ранніх фінансових взаємодій з Фондом не означає, що вони досі контролюються Фондом.
За масштабом прямий вплив цих продажів на ціну є обмеженим. ETH, який утримує Фонд, становить близько 0,16% від загальної пропозиції, і цього року він застейкав близько 70 000 ETH, використовуючи дохідність для заміни частини своїх продажів монет.
Але з точки зору роздрібних інвесторів, те, що Віталік позиціонує ETH як засіб збереження вартості, тоді як новини про продаж монет Фондом продовжують надходити, є контрастом, який підриває довіру ринку.
Варто зазначити, що покупцями в продажах, публічно підтверджених Фондом, були виключно Bitmine. Згідно з оголошеннями Фонду, з березня по травень Фонд продав загалом 25 000 ETH компанії Bitmine через три позабіржові транзакції за середньою ціною від 2 043 до 2 387 доларів.
У червні цього року п'ятеро колишніх старших дослідників Фонду заснували неприбуткову дослідницько-розробницьку організацію Ethlabs, серед фінансувальників якої — BitMine, SharpLink і співзасновник Ethereum Джо Лубін. У липні та сама група фінансувальників підтримала створення Ethereum Institutional, зосередженої на взаємодії з інституціями та маркетингу ETH.
Однак зв'язок між ними наразі залишається переважно на рівні купівлі, продажу та фінансування. Після того як Віталік знову порушив тему засобу збереження вартості, щоб цей наратив був прийнятий Волл-стріт, його ще потрібно перекласти мовою логіки оцінювання, зрозумілої інституціям.
Остаточні думки
Для інвесторів в ETH зараз залишилося мало на кого покладатися. Фонд не має наміру висловлюватися за ціну монети, а спотові ETF-фонди останнім часом зазнали продовження відтоку коштів. Bitmine, який володіє близько 5% обігової пропозиції ETH, досі вважається стороною, яка наразі найбільш мотивована й найбільш здатна підтримати наратив ETH.
Проблема в тому, що інтереси Bitmine не повністю збігаються з інтересами роздрібних інвесторів. Його дохід переважно надходить від стейкінгу, динаміка ціни акцій залежить від премії до активів, а після того як його holdings наблизилися до цільових 5%, масштаб додаткових закупівель також помітно скоротився.
Тому Лі вже навряд чи здатен знову зрушити ринок. Замість його наступної цільової ціни, можливо, більше варто спостерігати за тим, чи зможе Bitmine сформувати більш пряму синергію з Фондом і знайти для ETH орієнтир оцінювання, який визнає Волл-стріт.