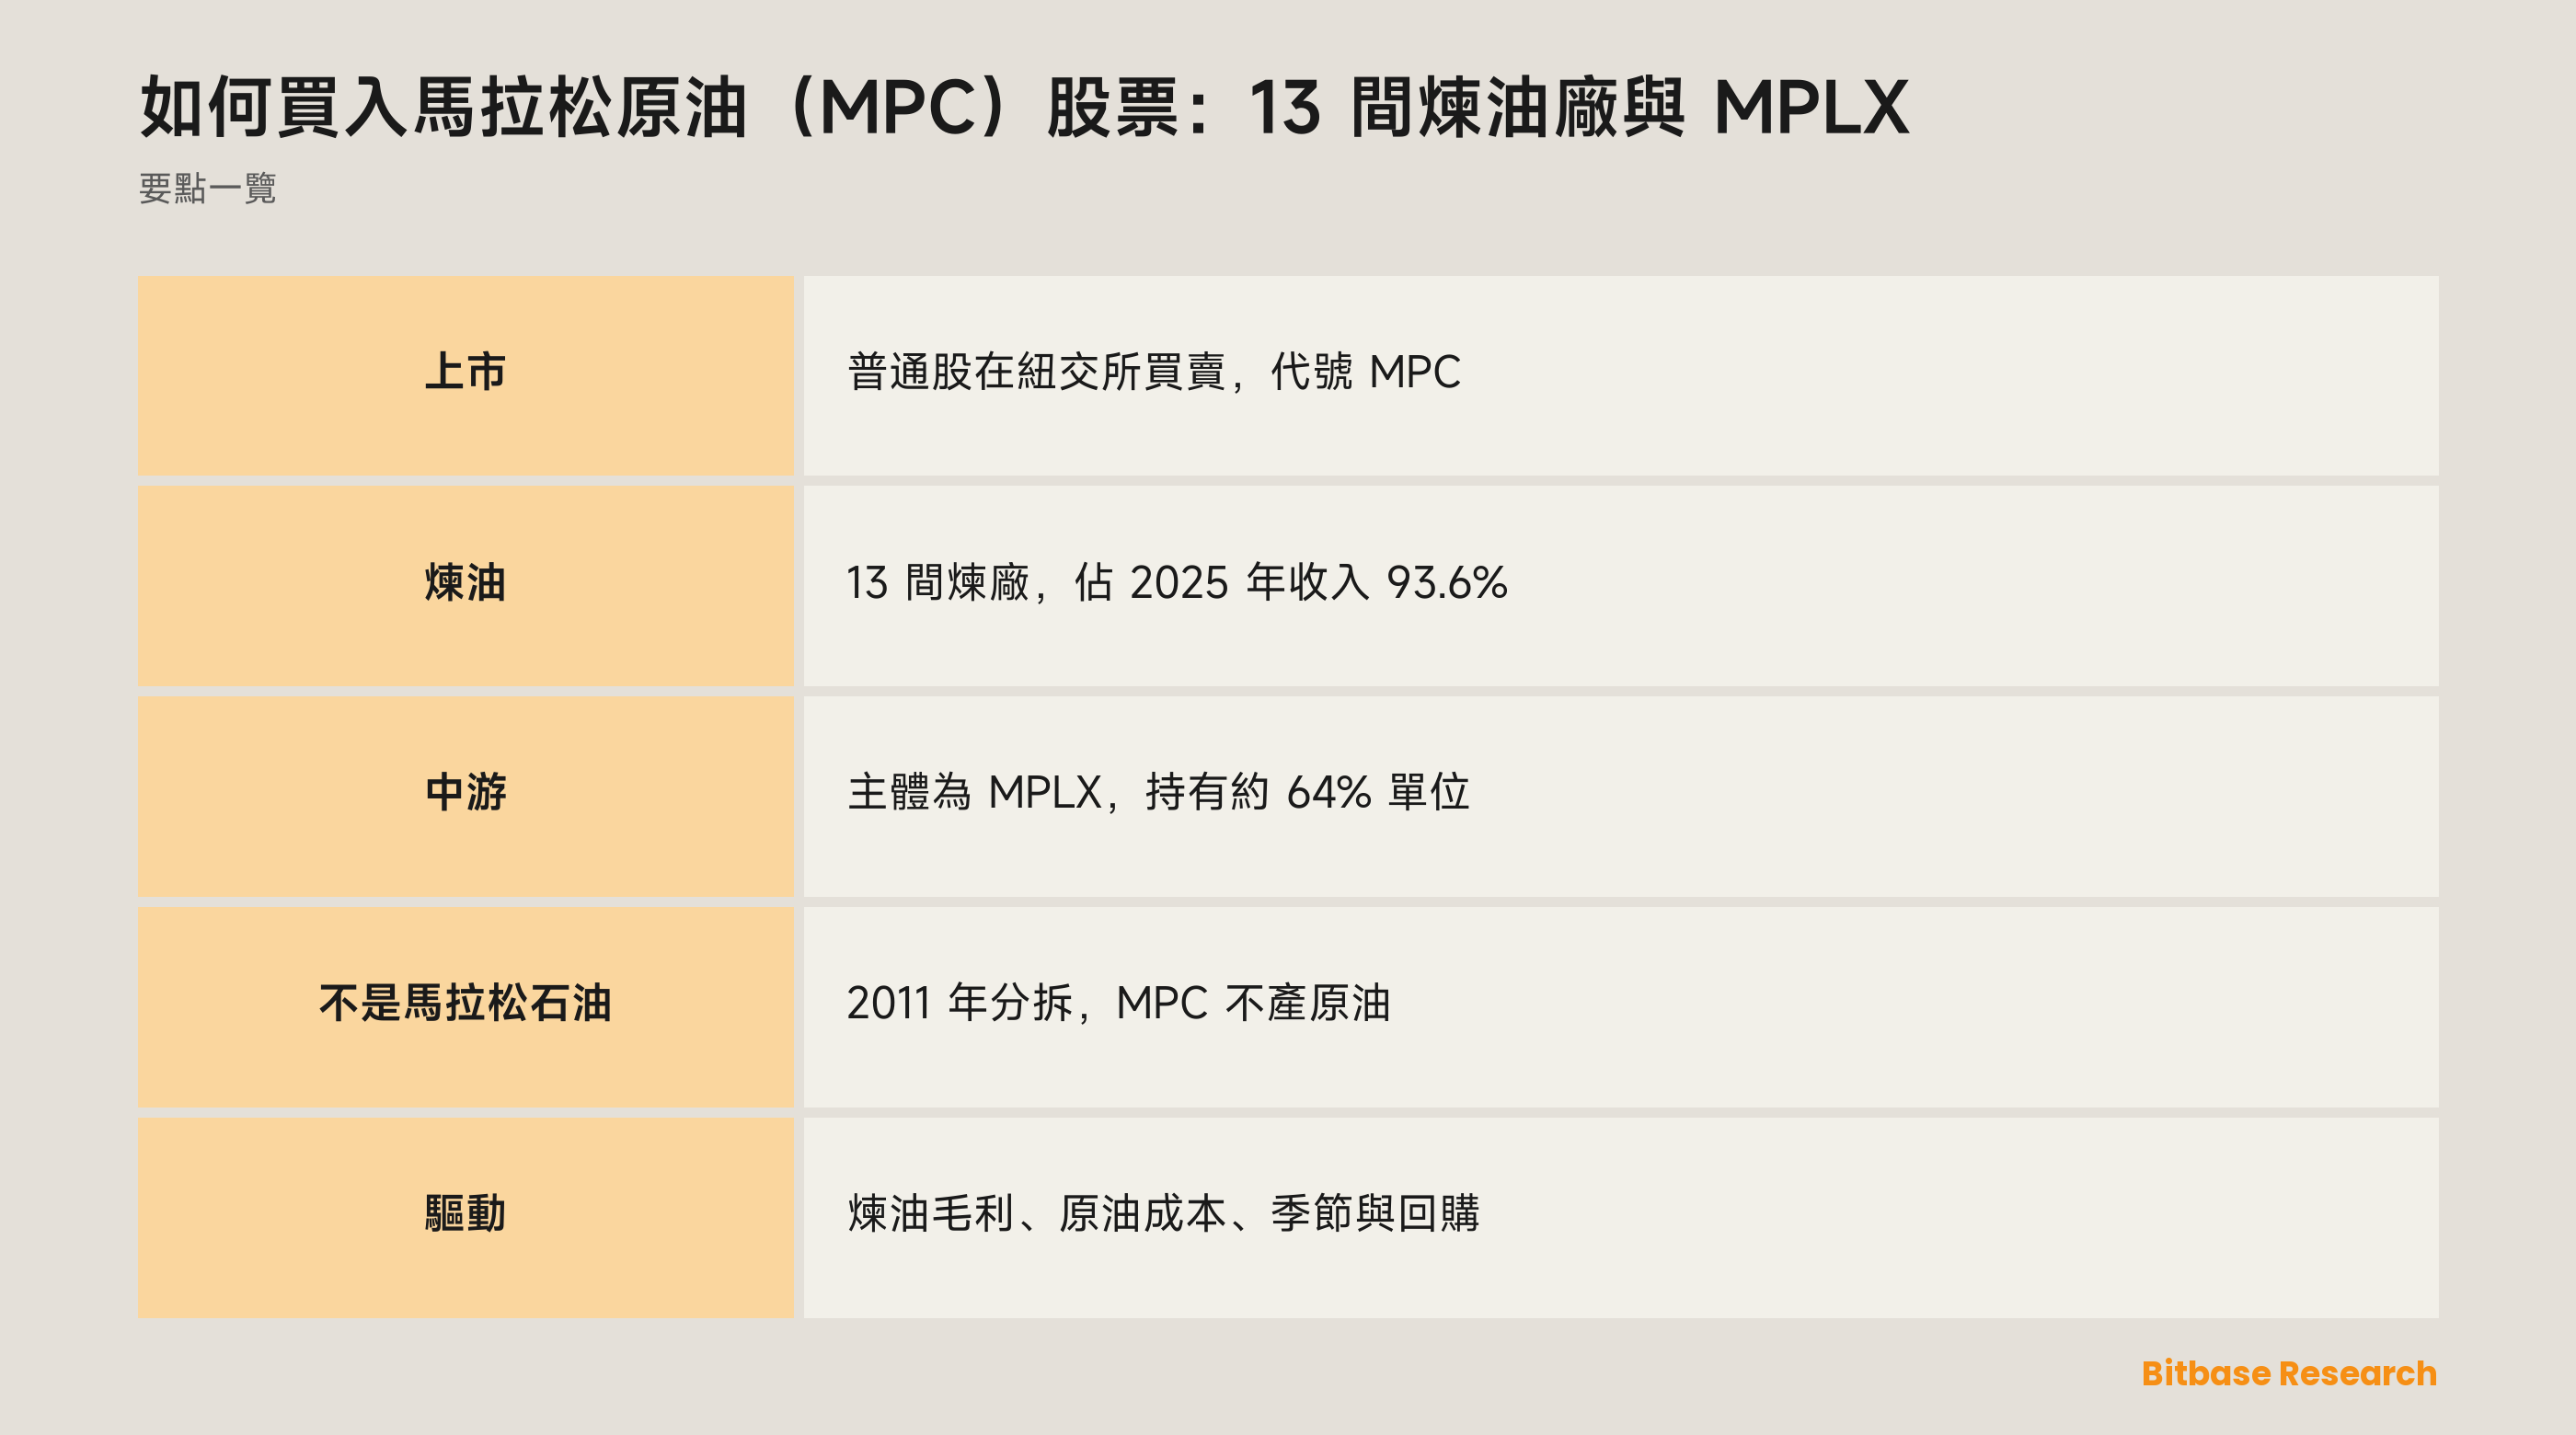
馬拉松原油(Marathon Petroleum)的普通股在紐約證券交易所上市,代號 MPC,任何可買賣美股的證券戶口都可以落盤。不過這隻股票代表的業務,比名字看起來複雜:2025 年煉油帶來 93.6% 的收入,但以管道為主的中游分部(主體是另一家上市合夥企業 MPLX)賺到的分部利潤反而多約 10%。本文先把 MPC 與另一家公司馬拉松石油(Marathon Oil)分清楚,再逐一講買入步驟、影響股價的因素和年報列出的風險。
馬拉松原油做甚麼業務?
馬拉松原油在年報中形容自己是一家領先、一體化的下游及中游能源公司,在能源業已有接近 140 年歷史。簡單來說,它買入原油,煉成汽油、柴油、航空燃油、瀝青等產品,再經管道、油庫和駁船把產品運到市場。公司在特拉華州註冊,總部位於俄亥俄州芬德利(Findlay),設三個報告分部。
煉油及銷售(Refining & Marketing)營運 13 間煉油廠,原油加工能力合共每曆日 2,986 千桶,10-K 把它約整為每日約 300 萬桶。煉廠分佈在三個地區:墨西哥灣沿岸佔總產能 41.8%,中部大陸佔 39.7%,西岸佔 18.5%。位於德州德克薩斯城的加爾維斯頓灣(Galveston Bay)煉廠規模最大;按年報所說,洛杉磯煉廠是美國西岸最大的煉廠,底特律煉廠則是密歇根州現時唯一仍在運作的石油煉廠。這個分部亦負責賣油。截至 2025 年底,由獨立經營者營運的馬拉松品牌油站共有 7,882 個,遍及 40 個州、哥倫比亞特區和墨西哥;另有 1,162 個直供經銷商站點簽有長期供油合約,大多位於南加州,以 ARCO 品牌為主。公司自營的零售連鎖 Speedway 已於 2021 年 5 月售予 7-Eleven。
中游(Midstream)負責原油、天然氣、天然氣液體及成品油的收集、處理、運輸、儲存和分餾。10-K 指出,這個分部主要反映 MPLX 的業績;MPLX 是 2012 年成立的業主有限合夥企業(MLP)。MPC 持有 MPLX 的普通合夥人,以及約 64% 的已發行普通單位,而這個分部的物流工作主要是為煉油及銷售分部而做。
可再生柴油(Renewable Diesel)把粟米油、大豆油、動物脂肪和廢油脂加工成可再生柴油。MPC 在北達科他州迪金森(Dickinson)擁有一間年產能 1.84 億加侖的廠房,並與 Neste 各佔一半,合營位於加州的 Martinez Renewables,年產能 7.3 億加侖。
它不是馬拉松石油。 兩個名字很易混淆,所以要先講清歷史。MPC 於 2009 年在馬拉松石油公司內部註冊成立;2011 年 6 月 30 日,馬拉松石油把 MPC 股份分派給自己的股東,煉油、銷售及運輸業務由此分拆獨立。馬拉松石油留下來繼續做油氣開採,其後於 2024 年 11 月 22 日被康菲石油收購;MPC 的 10-K 現時把康菲石油列為馬拉松石油在分拆彌償安排下的繼承者。MPC 本身不產油,風險因素寫得很直接:公司所用的原油原料,沒有一桶是自己生產的。2018 年,MPC 收購了主要在美國西部和中部大陸經營煉油及燃油銷售的 Andeavor,10-K 表示這宗收購大幅擴闊了公司的地域覆蓋和資產規模。
馬拉松原油靠甚麼賺錢
公司幾乎所有收入都來自出售成品油,但利潤的組成平均得多。2025 財年 10-K 的分部附註列出以下數字:
| 分部 | 賣甚麼 | 佔 2025 年外部客戶收入 | 分部經調整 EBITDA,2025 年對比 2024 年 |
|---|---|---|---|
| 煉油及銷售 | 汽油、餾分油、瀝青、丙烷及石化產品 | 93.6% | +7.6% |
| 中游(主體為 MPLX) | 管道、油庫、收集、處理及分餾服務 | 4.2% | +3.1% |
| 可再生柴油 | 以植物油和油脂製成的可再生柴油 | 2.1% | 兩年均為負數 |
佔比按外部客戶收入計算;變動按分部經調整 EBITDA 計算,這是行政總裁用來評估各分部表現的利潤指標。
這張表藏着一個反差。中游只佔外部收入的 4.2%,但 2025 年的分部經調整 EBITDA 卻比煉油及銷售高出約 10%。中游有相當大部分生意是對內的:2025 年其分部收入有 51.2% 來自 MPC 的其他分部,主要是煉廠付費把原油運進來、把成品油運出去。這些付款按與 MPLX 簽訂的長期收費式商業協議進行,部分附有最低流量承諾,在綜合損益表中會互相抵銷。反過來,這些承諾成本落在煉油一方:10-K 提到,在流量或銷量下跌、煉廠停產的時期,它們會拖低煉油分部的利潤。
收入與利潤亦可能背道而馳。2025 年綜合收入下跌 4.4%,煉油及銷售的分部經調整 EBITDA 卻上升 7.6%。關鍵在於毛利:按 10-K 的定義,它是成品油售價與所煉原油及其他原料成本(包括運往煉廠的運費)之間的差額。
產品組合以車用燃料為主。2025 年汽油佔成品油銷量 53.3%,餾分油(主要是柴油和航空燃油)佔 33.3%;出口貨物佔 10.8%。原料方面,煉廠加工的原油有 70.5% 來自美國,21.5% 來自加拿大,8.0% 來自其他國家。2025 年煉廠的原油產能使用率為 94%,前一年為 92%;原油加工量有 45% 屬含硫原油,即含硫量較高、通常可用低於基準油種的價格買入的原油。
MPC 股票速覽
| 項目 | MPC |
|---|---|
| 交易所 | 紐約證券交易所(NYSE) |
| 股票代號 | MPC |
| 證券類別 | 普通股,10-K 封面列出的唯一 12(b) 證券 |
| CUSIP | 56585A102 |
| 行業 | 能源:原油煉製、燃油銷售及中游 |
| 指數 | 標普 500 成份股;能源精選行業 SPDR 基金(XLE)持有;並非道瓊斯工業平均指數成份股 |
| 總部 | 俄亥俄州芬德利 |
| 註冊地 | 特拉華州,2009 年;2011 年 6 月 30 日分拆後獨立 |
| 財政年度 | 12 月 31 日結束 |
| 拆股 | 一拆二,2015 年 6 月 10 日派發 |
| 派息政策 | 按季派發現金股息,每次由董事會宣派 |
| 關聯上市實體 | MPLX LP(NYSE:MPLX),由 MPC 控制 |
| 美國證交會編號 | CIK 1510295 |
指數相關資料取自道富(State Street)2026 年 10 月 28 日的每日持倉文件。即時股價、市值和股息率,都可在幣貝的馬拉松原油股票頁找到。
如何買入馬拉松原油股票
MPC 在美國註冊成立,在 NYSE 掛牌的就是它的普通股本身,預託證券和海外股份類別都不涉及。一般流程是:
1. 揀一家可買賣美國交易所股票的證券行。 在美國以外,可考慮有美股服務的本地銀行和證券行,或者國際證券行,並確認該機構由哪個監管當局監管。
2. 完成開戶審查。 不屬美國人士的投資者通常要簽署美國國稅局(IRS)的 W-8BEN 表格,用以證明外國身份,證券行據此套用可能適用的協定稅率。
3. 存入資金。 如果手上的錢不是美元,兌換本身已有成本,要把這筆差價和交易費一併考慮。
4. 核對上市證券。 輸入 MPC,確保顯示的名稱是 Marathon Petroleum Corporation,而不是 MPLX。
5. 揀選落盤方式。 美國證交會的投資者教育網站 Investor.gov 解釋,市價盤一定成交,但成交價不確定;限價盤只會在設定價格或更佳價格成交。第一次落盤前,不妨先看看市價盤和限價盤如何成交。
碎股。 有些證券行可以只買一股的一部分,但 Investor.gov 提醒,不是每家證券行都提供碎股投資,持有碎股亦可能沒有投票權。
非美國股東的股息稅。 按美國國稅局的說明,外國人士的大部分美國來源收入要繳 30% 美國稅,若有稅務協定,稅率或可下調。這筆稅一般在派付時直接預扣,回到你所在地怎樣處理,視乎當地規定。
MPC 不等於 MPLX。 買入 MPC 股票,你間接取得的是 MPC 在 MPLX 的權益,連同那些煉廠。MPLX 自己的單位在 NYSE 獨立買賣,代號正是 MPLX,屬有限合夥權益,是另一種證券;MPC 的 10-K 亦把它的稅務處理單獨列作一項風險。如果你想買的是這家合夥企業,那是另一張買盤。
透過基金。 標普 500 指數基金和能源精選行業 SPDR 基金等都持有 MPC。基金把資金分散到眾多公司,結果受單一煉油商毛利的影響小得多。
甚麼在推動 MPC 股價
煉油毛利。 風險因素第一條就寫明:公司的財務業績受煉油毛利波動影響,而毛利取決於公司無法控制的因素。業界衡量這種毛利的簡便指標叫裂解價差,10-K 稱之為煉油毛利的替代指標。公司追蹤的是一個加權組合:墨西哥灣沿岸佔 42%,中部大陸佔 40%,西岸佔 18%,與其產能分佈相當接近;管理層討論與分析(MD&A)部分還有一張敏感度表,估算價差每變動 1 美元,全年分部利潤會變動多少。波幅可以很大:2026 年第二季,煉油及銷售的分部經調整 EBITDA 是去年同期的三倍多,10-Q 將原因歸於實現毛利上升,以及全球原油供應中斷推高了成品油價格。同一比較基礎下,中游上升 8.3%。
原油成本與價差。 毛利亦取決於 MPC 買原油時相對基準價付出多少。10-K 指出,低硫與含硫原油的價差愈大,煉油及銷售的毛利一般愈高,所以 45% 的含硫原油比例相當重要。2025 年有 21.5% 的原油來自加拿大,年報亦把美國對進口原油等原料徵收的關稅列為影響毛利的因素之一。時間差也會帶來雜音:公司通常在煉製和出售成品油前幾個星期便買入原料。
季節與檢修。 在大部分市場,春夏兩季公路交通和建築工程增加,汽油、柴油和瀝青需求較高,因此 10-K 提醒,第一及第四季的煉油業績可能低於第二及第三季。每間煉廠亦會定期停下部分裝置進行計劃檢修,檢修時間會反映在季度加工量和成本上。
燃料規例與加州。 作為燃料生產商,MPC 必須符合聯邦可再生燃料標準(RFS);自己摻混的可再生燃料不足時,就要到公開市場購買可再生燃料識別碼(RIN)。加州圍繞洛杉磯煉廠再加一層規管:州法律容許監管機構設定汽油煉油毛利上限並處以罰款,亦可要求煉廠維持最低燃料庫存。2025 年 8 月,加州能源委員會表示至少五年內不會推行毛利罰款,同月又展開一項有關最低庫存的資訊聆訊程序。
MPLX 的分派。 MPLX 按季向單位持有人派發現金,MPC 持有的單位最多,是最大的收款方。這筆現金流取決於 MPLX 所在產區的油氣產量,下一節會引述風險因素中的相關說法。
回購與派息。 資本回饋已改變了股本規模:10-K 封面上的已發行股數,由 2021 年 2 月至 2026 年 2 月減少約 55%,這段期間的起點正好在 Speedway 出售完成之前。每股宣派股息 2024 年增加 10.1%,2025 年增加 10.2%;2026 年 5 月,董事會再批准一項沒有屆滿日期的回購授權。同一條風險因素把兩者都與毛利掛鈎:公司能否執行回購、能否按既定水平派息,很大程度上取決於成品油的實現毛利。
馬拉松原油的主要風險因素
10-K 第 1A 項篇幅很長,以下六條與 MPC 股份關係最直接:
毛利波動。 上文已經提過;它排第一並非偶然:年報中由回購到借貸能力,差不多每一項都被描述為取決於它。
燃料的長遠需求。 年報寫道,有關排放、燃油效率和替代燃料汽車的行業、市場、技術及監管發展,可能減少對液體運輸燃料的需求。超過一半銷量是汽油,這句話份量不輕。
自己不產原油。 公司的原油全數外購;10-K 指出,自行生產原油的競爭對手有時更能捱過煉油毛利低迷或原料短缺的時期。
廠房風險。 年報寫道,公司營運可能遇上業務中斷,並帶有固有的危險和風險,可能對經營業績和財務狀況造成不利影響。10-K 列出的不確定因素中,亦點名影響煉廠的工業事故及其他非計劃停產。
依賴 MPLX。 按風險因素所述,若 MPLX 所在產區的油氣產量大幅下降,可能損害 MPLX 的業務,以及它可分派給單位持有人(包括 MPC)的現金。
氣候訴訟與債務。 年報提醒,能源公司面對愈來愈多環境及氣候相關訴訟。2025 財年 10-K 列出在特拉華州、馬里蘭州和俄勒岡州針對 MPC 的氣候訴訟;到 2026 年第二季 10-Q 時,只餘特拉華州一宗尚未了結。此外,公司提示自身債務負擔沉重;2025 年底,借款及融資租賃負債合計中有 78.1% 屬於 MPLX 及其附屬公司。
年報以外還有一層:重注單一股票,結果便集中在一家公司身上;以外幣買入,匯率波動亦會計入最終回報。
如何自行研究 MPC
馬拉松原油以 CIK 1510295 向美國證交會(SEC)呈交文件:每年一份 10-K(2025 財年報告於 2026 年 2 月 26 日提交),首三季結束後各一份 10-Q,遇上業績公佈、董事會變動等重大事項則提交 8-K。例如 2026 年 10 月 29 日提交的一份 8-K 便披露,一名新董事將於 2027 年 3 月 1 日加入董事會。
在 10-K 中,第 1 項逐一列出每間煉廠及其產能,並介紹各個品牌;第 1A 項是風險因素;MD&A 載有裂解價差的定義、敏感度表,以及包括產能使用率和含硫原油比例在內的煉油補充統計。分部附註把收入和分部經調整 EBITDA 按三個分部拆開。中游大部分是 MPLX,所以要研究管道運量和分派,應查看這家合夥企業以 CIK 1552000 提交的文件。
閱讀季度報告時,宜與去年同季比較,而不是與上一季比較,因為季節和檢修安排會扭曲按季比較。如要與其他上市公司比較,可看幣貝的全部美股頁面。
馬拉松原油股票常見問題
馬拉松原油和馬拉松石油是同一家公司嗎?
不是。馬拉松石油在 2011 年 6 月 30 日把馬拉松原油分拆出去,自己繼續做油氣開採,直至 2024 年 11 月被康菲石油收購。MPC 是煉油商和燃油銷售商,所加工的原油沒有一桶是自己生產的。
可以用加密貨幣買馬拉松原油股票嗎?
不能直接買。在證券行,MPC 股票以美元計價和交收,所以手上的加密貨幣要先賣成現金(在不少地方,這一步屬於應課稅的處置),再把資金轉入證券戶口。換來的是一股登記在冊的股份,享有投票權和收息權。
馬拉松原油有派息嗎?
有,每季一次,每次由董事會宣派。2025 年每股宣派股息增加 10.2%,但 10-K 把公司能否按既定水平繼續派息與煉油毛利掛鈎。
MPLX 是甚麼?MPC 股東擁有它嗎?
MPLX 是一家獨立上市的業主有限合夥企業,負責 MPC 中游業務的大部分。MPC 持有它的普通合夥人和約 64% 的普通單位,所以每股 MPC 都帶有間接權益;MPLX 單位本身在 NYSE 買賣,代號 MPLX。
MPC 股票拆過股嗎?
拆過。董事會宣佈以股票股息形式一拆二,於 2015 年 6 月 10 日派發,股份由翌日起按拆股後價格買賣。
MPC 是標普 500 成份股嗎?
是。馬拉松原油出現在道富 2026 年 10 月 28 日的 SPY 持倉文件中,能源精選行業 SPDR 基金的文件亦有。同日的 DIA 文件涵蓋道瓊斯工業平均指數 30 隻股票,當中沒有它。
小結
落盤是最容易的一步:一個可買賣 NYSE 股票的戶口、MPC 這個代號,再加一張限價盤或市價盤。更值得花心思的,是弄清自己持有甚麼:一家原油全數外購的煉油商,加上一塊以 MPLX 合夥企業為主體的中游業務,而這塊業務 2025 年的分部利潤超過了煉廠。煉油毛利、季節、燃料規例和回購步伐,每一份新的 10-Q 都會更新;先讀最新那份,再決定在單一能源股上放多少注碼。
相關閱讀
幣貝上與本主題相關的其他文章:
風險披露:本文為 Bitbase(幣貝)學院的科普內容,僅供教育與資訊參考。本文講的是這家公司或這隻基金做什麼、文中提到的幾種工具彼此差在哪,不構成任何投資、交易、稅務或財務建議,也不構成對任何證券、代幣或交易策略的推薦或背書。代幣化股票由第三方發行方發行,用於提供對標的資產的經濟敞口:它不是股票,不帶任何股東權利,並且取決於發行方的結構、准入規則與贖回條款,而這些都可能由發行方變更。永續合約是帶槓桿的衍生品,不持有任何標的資產,且可能被強制平倉;交易時段、產品可用範圍與准入條件因工具與司法管轄區而異,並可能隨時變化。本文撰寫於 2026 年 10 月,請自行透過公司披露文件、發行方官方文檔,以及你所交易平台的產品頁面核驗。
參考資料
[1] 馬拉松原油 2025 財年 10-K:業務、煉廠、分部與風險因素(美國證交會 EDGAR) www.sec.gov
[2] 馬拉松原油截至 2026 年 6 月 30 日季度的 10-Q(美國證交會 EDGAR) www.sec.gov
[3] 馬拉松原油 2026 年 10 月 29 日提交的 8-K:董事選任(美國證交會 EDGAR) www.sec.gov
[4] 馬拉松原油有關一拆二拆股的新聞稿,2015 年 4 月 29 日(8-K 附件,美國證交會 EDGAR) www.sec.gov
[5] 康菲石油 2024 財年 10-K:完成收購馬拉松石油(美國證交會 EDGAR) www.sec.gov
[6] MPLX LP 2025 財年 10-K(美國證交會 EDGAR) www.sec.gov
[7] 馬拉松原油 2020 財年 10-K 封面頁:已發行股數(美國證交會 EDGAR) www.sec.gov
[8] 道富 SPDR 標普 500 ETF 信託(SPY):基金頁與每日持倉 www.ssga.com
[9] 道富能源精選行業 SPDR ETF(XLE):基金頁與每日持倉 www.ssga.com
[10] 道富 SPDR 道瓊斯工業平均指數 ETF 信託(DIA):基金頁與每日持倉 www.ssga.com
[11] Investor.gov(美國證交會):買賣盤類型 www.investor.gov
[12] Investor.gov(美國證交會):有關碎股投資的投資者公告 www.investor.gov
[13] 美國國稅局:非居民外國人預扣稅(NRA Withholding) www.irs.gov