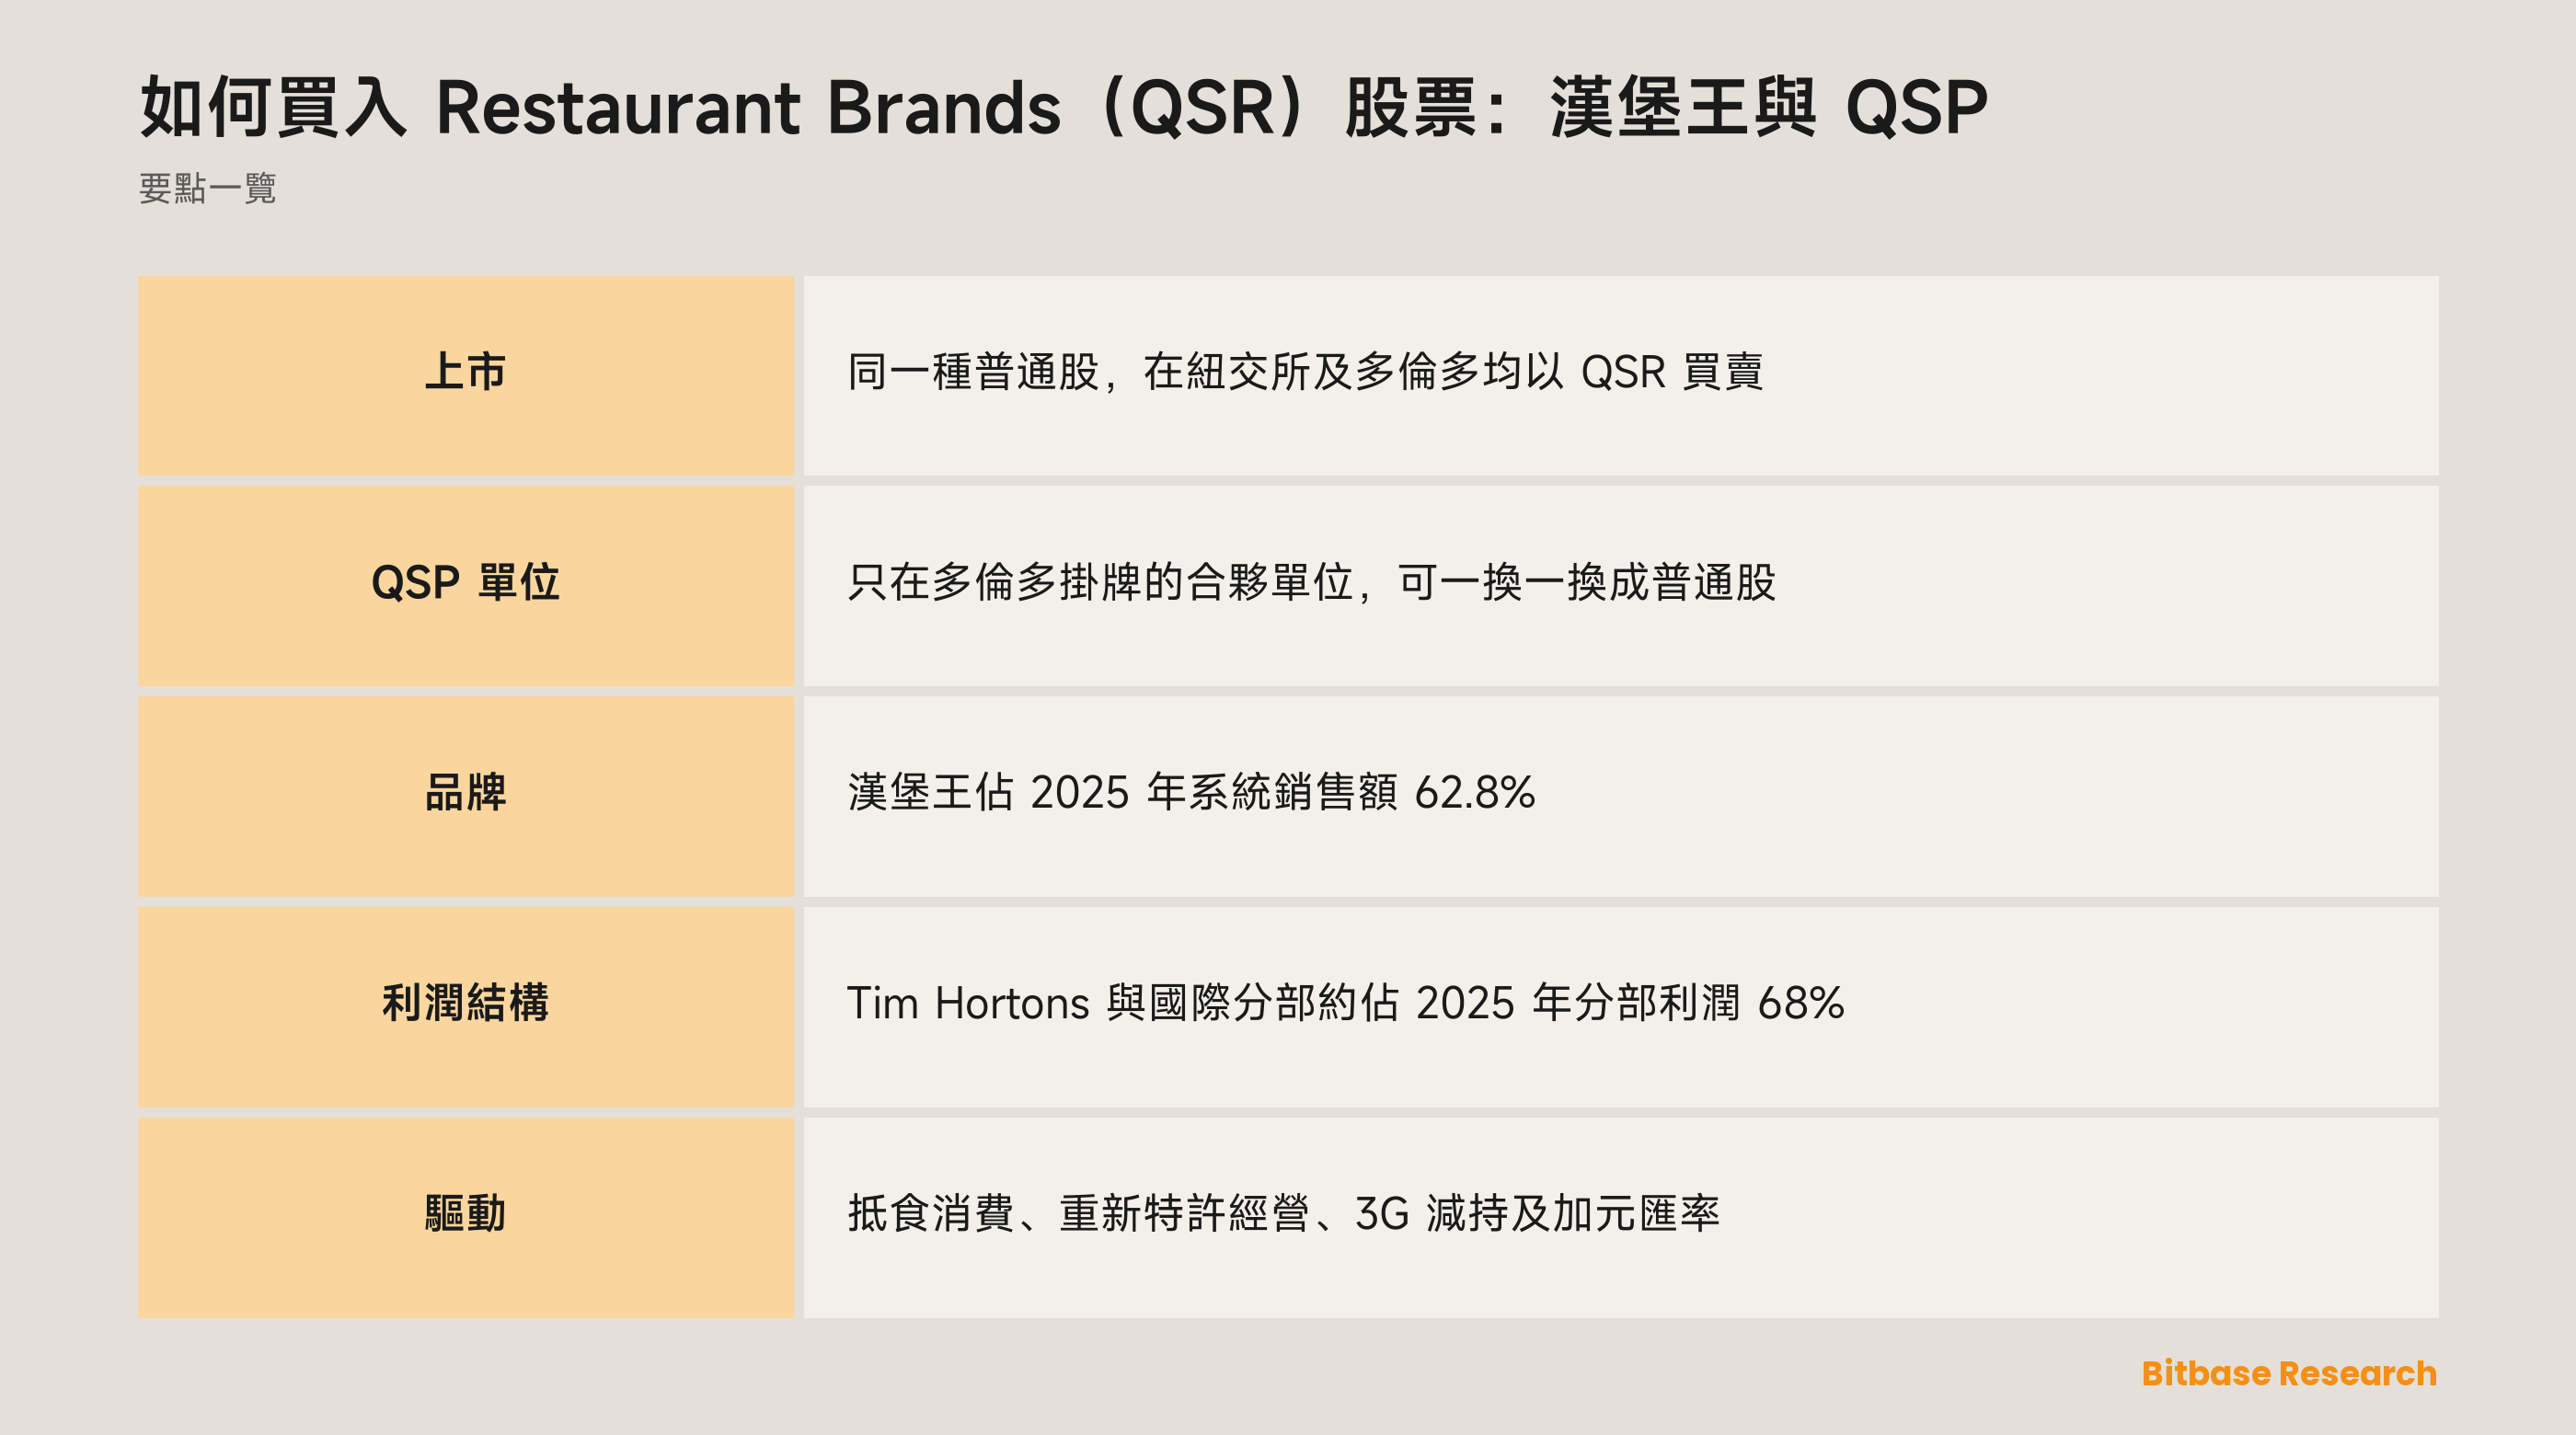
在紐約證券交易所或多倫多證券交易所落一張盤,就可以買入 Restaurant Brands International:其普通股在兩地都以 QSR 買賣,而且是同一類股份。代號背後是 Tim Hortons、漢堡王(Burger King)、Popeyes 及 Firehouse Subs 四個品牌,合共逾 33,000 間餐廳,當中超過 95% 由特許經營商營運;此外還有一種只在多倫多掛牌的證券,就是 QSP 可交換單位,持有人可按一換一換成普通股。
Restaurant Brands 是做甚麼的?
Restaurant Brands International 一般簡稱 RBI,旗下有四個快餐品牌,但差不多所有餐廳都交由別人經營。公司在 10-K 中形容自己是全球最大型的快餐(quick service restaurant,簡稱 QSR)公司之一。截至 2025 年底,整個體系共有 33,041 間餐廳,遍佈逾 120 個國家及地區,美國及加拿大(16,638 間)與世界其他地方(16,403 間)大致各佔一半。
公司本身比旗下品牌年輕。RBI 在 2014 年 8 月 25 日以加拿大公司身份成立,作為 Tim Hortons 與漢堡王的控股公司,兩者正是在那一年合併。漢堡王早在 2010 年已被投資公司 3G Capital 收購,3G 至今仍是主要股東。其後 RBI 於 2017 年 3 月 27 日收購 Popeyes Louisiana Kitchen,再於 2021 年 12 月 15 日收購 Firehouse Subs。
每個品牌都保留自己的餐牌和根據地:
| 品牌 | 創立年份 | 2025 年底餐廳數目 | 佔 2025 年系統銷售額 |
|---|---|---|---|
| 漢堡王 | 1954 | 19,900 | 62.8% |
| Tim Hortons | 1964 | 6,232 | 17.6% |
| Popeyes | 1972 | 5,413 | 16.7% |
| Firehouse Subs | 1994 | 1,496 | 2.9% |
系統銷售額把掛這些招牌的餐廳全數計算在內,RBI 只把其中一部分入賬為收入。漢堡王是最大的一塊,而且將近三分之二分店位於美加以外。以餐廳數目計,公司稱 Tim Hortons 是加拿大最大的連鎖店,漢堡王是全球第二大漢堡包快餐連鎖,Popeyes 則是全球第二大炸雞快餐品牌。10-K 並無點名競爭對手。
RBI 在加拿大註冊,主要行政辦事處卻設於美國佛羅里達州邁阿密;Tim Hortons 由加拿大團隊管理,其餘三個品牌由美國團隊管理。曾任 Domino's Pizza(達美樂薄餅)行政總裁的 Patrick Doyle 自 2023 年 1 月起擔任執行主席,Joshua Kobza 則於 2023 年 3 月出任行政總裁。
近年兩宗交易改變了公司的面貌。2024 年 5 月 16 日,RBI 收購漢堡王特許經營商 Carrols Restaurant Group,這批餐廳因而變成公司自營;按計劃,當中絕大部分會再交給本地特許經營商。中國市場則反其道而行:RBI 在 2025 年 2 月買下漢堡王中國合資夥伴的股權後,於 2026 年 1 月 30 日與投資機構 CPE 完成新合資安排,自己保留約 17% 及一個董事席位,CPE 持有約 83%。
Restaurant Brands 怎樣賺錢
RBI 的收入來自四方面,2025 年的損益表列出各自的比重:
| 收入項目 | 佔 2025 年收入 | 內容 |
|---|---|---|
| 特許經營及物業收入 | 31.4% | 特許經營商繳付的專利權費、加盟費及租金 |
| 供應鏈銷售 | 30.8% | 主要是售予 Tim Hortons 特許經營商的貨品 |
| 公司餐廳銷售 | 24.9% | RBI 自營餐廳售出的食物 |
| 廣告收入及其他服務 | 12.9% | 特許經營商注入品牌推廣基金的款項及科技費 |
第一項是整個模式的核心。在美國及加拿大,標準餐廳的專利權費一般為總銷售額的 3.0% 至 6.0%,特許經營商另須把銷售額的 2.0% 至 5.0% 注入廣告基金。RBI 把約 4,700 個物業租出或轉租給特許經營商,主要是 Tim Hortons 及漢堡王的經營者,月租一般為每月總銷售額的 8.5% 至 10.0%。
供應鏈銷售幾乎全是 Tim Hortons 的生意。RBI 經營兩間咖啡烘焙廠,全球 Tim Hortons 餐廳所用的咖啡大部分在此烘焙;另在加拿大設有九個物流中心,其中五個屬自有。正因如此,分店比漢堡王少的 Tim Hortons 反而帶來最多收入:2025 年 TH 分部佔對外客戶收入的 45.0%。
2025 年公司餐廳銷售增長 47.5%,原因是 Carrols 的餐廳首次全年併入賬目,這亦是總收入上升 12.2% 的主因。單看收入因此會被誤導;改用 RBI 自己採用的分部指標「經調整營業利潤」,結果就很不一樣:
| 分部 | 佔 2025 年收入 | 佔 2025 年經調整營業利潤 |
|---|---|---|
| Tim Hortons(加拿大及美國) | 45.0% | 41.7% |
| 國際(美加以外所有品牌) | 10.6% | 26.7% |
| 漢堡王(美國及加拿大) | 13.9% | 18.1% |
| Popeyes(美國及加拿大) | 8.5% | 9.7% |
| Firehouse Subs(美國及加拿大) | 2.5% | 2.2% |
| 餐廳控股(Restaurant Holdings) | 19.5% | 1.7% |
比重按 2025 年 10-K 的分部附註計算。國際分部最能顯示特許經營模式的輕資產特質:收入只佔約一成,分部利潤卻超過四分之一。餐廳控股分部剛好相反,它包括 Carrols 的漢堡王餐廳,以及 Popeyes 中國和 Firehouse Subs 巴西。2025 年分部利潤合共上升 7.6%,五個特許經營分部全部錄得增長。
按客戶所在地劃分,2025 年美國佔收入 48.3%,加拿大佔 40.8%,其他國家佔 10.9%。同年的主要營運數據:以固定匯率計,系統銷售額增長 5.3%,同店銷售增長 2.4%,淨開店增長 2.9%。
QSR 股票速覽
| 項目 | QSR |
|---|---|
| 上市地 | 紐約證券交易所(主要上市地)及多倫多證券交易所 |
| 代號 | 兩地均為 QSR |
| 證券類別 | 無面值普通股,直接上市,並非預託證券 |
| 相關證券 | QSP 可交換合夥單位,只在多倫多掛牌 |
| 行業 | 以特許經營為主的快餐業 |
| 品牌 | Tim Hortons、漢堡王、Popeyes、Firehouse Subs |
| 指數 | XIU 等標普/多倫多 60 指數基金持有;不在 SPY 的標普 500 持倉之內(2026 年 11 月) |
| 註冊地 | 加拿大 |
| 主要辦事處 | 佛羅里達州邁阿密 |
| 財政年度 | 曆年 |
| 年報 | 10-K 表格,同時作為加拿大的年度資料表 |
| 派息 | 季度現金股息,每個 QSP 單位獲同額分派 |
| SEC 編號 | CIK 1618756 |
股價、市值及股息率時刻變動,可以在幣貝上的 Restaurant Brands 實時行情頁查看。
如何買入 Restaurant Brands 股票
QSR 是加拿大公司本身的普通股,直接在紐約上市,因此不涉及存託銀行,也沒有換股比率要計。真正要決定的是在哪裏交易,交易貨幣亦隨之而定。
1. 選擇交易所。 以美股為主的經紀在紐交所以美元買 QSR;加拿大經紀可在多倫多以加元買入。兩條路買到的是同一種股份。
2. 開戶,並弄清誰持有你的戶口。 核實經紀的法律實體及監管機構,如實申報稅務居民身份,因為這會決定股息被預扣多少稅。
3. 存入資金。 兌換匯率差的話,成本隨時比佣金還高,兩者都要比較。
4. 搜尋 QSR 並核對結果。 你要找的是 Restaurant Brands International 普通股。小心別選錯 QSP:那是可交換合夥單位,另一種只在多倫多買賣的證券。
5. 選擇落盤類型。 根據 FINRA,市價盤最能確保成交,限價盤則只會以指定價格或更佳價格成交。
6. 決定注碼。 部分經紀提供碎股,但 FINRA 提醒,持有碎股未必享有股東投票權。
7. 保存紀錄。 成交確認書及股息結單記錄了你的成本,以及在源頭被扣的稅款。
股息的加拿大稅項。 RBI 是加拿大公司,其股息適用加拿大對非居民的規定。加拿大稅務局表示,非居民須就 Part XIII 之下的應課稅款項繳納 25% 的稅,股息亦包括在內;在某些情況下,稅率可以調低或獲豁免,例如根據稅務協定。經紀可以告訴你,對你所在國家的居民會扣多少。
透過基金持有。 2026 年 11 月 6 日,貝萊德旗下的 iShares 標普/多倫多 60 指數 ETF(XIU)持倉包括 Restaurant Brands。同日,道富管理的大型標普 500 基金 SPY 並無持有,但持有麥當勞、星巴克、百勝餐飲(Yum Brands)、Chipotle、Darden 及達美樂。
甚麼因素推動 QSR 股價
顧客追求抵食。 10-K 指出,餐廳銷售與可隨意支配的消費高度相關,經濟轉弱已令顧客轉向價錢相宜的超值餐。這首先反映在同店銷售:2025 年增長 2.4%,2026 年第三季增長 3.8%,當季總收入上升 3.1%。
Tim Hortons 在加拿大的表現。 憑藉咖啡烘焙及物流網絡,TH 分部既是最大的收入來源,也是最大的利潤來源。公司表示,咖啡豆的供應和價格可以大幅波動,而這會經供應鏈傳導;2026 年第三季該品牌同店銷售增長 1.5%,落後於集團整體。
漢堡王在美國的翻身大計。 漢堡王正推行名為「Reclaim the Flame」的多年計劃,至 2028 年底在廣告、網上點餐、翻新餐廳及廚房設備方面持續投資。美國同店銷售可以反映計劃是否見效。
Carrols 餐廳重新特許經營。 2026 年第三季的 10-Q 提到,待 Carrols 的漢堡王餐廳重新交給特許經營商,以及 Popeyes 中國和 Firehouse Subs 巴西找到新投資者後,餐廳控股分部將會結束。每賣出一批餐廳,收入便會縮減,但低利潤的業務亦隨之剝離,因此收入和利潤可能背道而馳。
3G 的持股。 3G Capital 的聯屬公司一直在減持。2025 年 11 月,一間聯屬公司出售由 QSP 單位換來的 17,626,570 股普通股;2026 年 8 月,3G 再提出交換 2,784,549 個單位,合夥企業表示會以現金回購這批單位。
加元匯率。 約 40.8% 的收入來自加拿大,而業績以美元呈報,匯率變動會改變呈報的數字;2025 年,集團內部融資產生的匯兌虧損是營業利潤下跌的主因之一。
Restaurant Brands 10-K 中的幾個弱點
第 1A 項所列的風險之中,以下幾項與 RBI 的結構最息息相關:
特許經營商的狀況。 公司寫道,業績與獨立特許經營商的成敗緊密相連,而它對這些經營商的運作影響有限。專利權費按特許經營商的銷售額抽取;公司表示,特許經營商業績轉差可能導致餐廳結業、專利權費及租金延遲或減少繳付,以及翻新工程難以融資。它過去亦曾以貸款、擔保或減租支持特許經營商。
自己開餐廳。 收購 Carrols 令 RBI 再次成為餐廳經營者,10-K 警告這會帶來額外風險,並可能拖低營業利潤率及現金流。在餐廳轉手之前,食材、工資及鋪租都計入它自己的損益表。
債務。 公司寫道,槓桿及償債責任可能對業務不利。公司亦提到其營運受匯率及利率波動影響。
稅務身份。 有一項風險源於 2014 年建立的架構:RBI 及合夥企業可能在美國聯邦所得稅上被視為美國公司,因而要額外繳付大筆美國稅款。加拿大、美國或其他國家稅法的改變另列為一項風險。
控制權。 2025 年 10-K 顯示,3G 持有 RBI 合併投票權約 22%,這可能延遲或阻止控制權易手。這個比例在 2026 年 2 月披露,早於 8 月那次交換。
任何單一股票都有兩項風險:全部資金押在一間公司身上;股息由董事會決定。10-K 寫明,日後的股息由董事會酌情決定,亦不保證可達到 2026 年的派息目標。
如何自行研究 QSR
RBI 的申報文件可在 EDGAR(CIK 1618756)及加拿大的申報系統 SEDAR+ 找到:包括 10-K、每年三份 10-Q,以及報告重大事項的 8-K。2026 年的業績公佈日期為 2 月 12 日、5 月 6 日、8 月 6 日及 10 月 29 日。
在 10-K 之中,第 1 項載有品牌表、特許經營條款及供應鏈,第 1A 項是風險,第 5 項是上市地、派息政策及 QSP 交換紀錄,附註 4 則列出六個分部的收入及分部利潤。把每個分部的同店銷售、淨開店增長和分部利潤放在一起看,因為某一季收入亮麗,可能只是餐廳轉了手。
我們的麥當勞股票指南及星巴克股票指南介紹了兩間在美國上市的餐飲公司,幣貝美股行情頁一覽還有更多公司。
另外要留意流通中的 QSP 單位數目。每次交換都會把一個單位變成一股新普通股,所以即使在 2025 年這種完全沒有回購的年度,普通股數目亦可能增加。
Restaurant Brands 股票常見問題
可以用加密貨幣買 Restaurant Brands 股票嗎?
不能直接買。QSR 要透過經紀以美元或加元買入,所以要先把加密貨幣沽出換成現金,而這次沽售在你所在的地方可能要繳稅。股票是對一間公司及其股息的登記權益,這正是股票與加密資產的分別。
QSR 與 QSP 有甚麼分別?
QSR 是 Restaurant Brands International 的普通股,在紐約及多倫多上市。QSP 是 Restaurant Brands International Limited Partnership 的 B 類可交換單位,只在多倫多上市。每個單位可獲與普通股股息相同的分派,透過受託人持有的一股特別投票股投票,並可換成一股普通股,不過 RBI 亦可選擇以現金結算。2026 年 2 月 13 日,流通單位有 109,356,045 個,普通股有 346,504,193 股,單位約佔兩者合計的 24.0%。
QSR 是標普 500 成分股嗎?
不是。在 SPY(道富的標普 500 基金)2026 年 11 月 6 日的持倉檔案中並沒有 Restaurant Brands。同日,貝萊德的標普/多倫多 60 指數基金 XIU 則有持有。
Restaurant Brands 有派息嗎?
有,每季派一次,QSP 單位持有人亦獲同額分派。董事會在 2025 年每一季都宣佈派息,下一次將於 2027 年 1 月 5 日派發;但日後派息由董事會酌情決定,並無保證。有關股息的加拿大預扣稅,請參閱上文買入部分。
Restaurant Brands 是加拿大公司還是美國公司?
要看從哪個角度說。RBI 是 2014 年成立的加拿大公司,向加拿大證券監管機構申報;但其主要行政辦事處在邁阿密,向美國證交會提交 10-K,而 2025 年有 48.3% 收入來自美國。
小結
Restaurant Brands 是一間特許經營總部,利潤主要來自專利權費、租金及 Tim Hortons 的供應鏈,現時手上還有一批打算交回特許經營商的自營餐廳。它的股份有兩種形式:在紐約及多倫多買賣的 QSR,以及只在多倫多買賣的可交換單位 QSP;2026 年初持有約 22% 投票權的 3G 一直在減持。買入之前,先讀最新一份 10-Q,看看各品牌的同店銷售及重新特許經營的進度,弄清加拿大預扣稅在你所在國家如何適用,再決定一間餐飲集團在你的投資組合中應佔多少。
相關閱讀
幣貝上與本主題相關的其他文章:
- 如何買入 Coupang(CPNG)股票:美國上市,收入在韓國
- 如何買入 Darden(DRI)股票:Olive Garden 背後的公司
- 如何買入 Expedia(EXPE)股票:Vrbo、B2B 與 B 類股投票權
- 如何買入 Yum Brands(YUM)股票:出售 Pizza Hut 之後
風險披露:本文為 Bitbase(幣貝)學院的科普內容,僅供教育與資訊參考。本文講的是這家公司或這隻基金做什麼、文中提到的幾種工具彼此差在哪,不構成任何投資、交易、稅務或財務建議,也不構成對任何證券、代幣或交易策略的推薦或背書。代幣化股票由第三方發行方發行,用於提供對標的資產的經濟敞口:它不是股票,不帶任何股東權利,並且取決於發行方的結構、准入規則與贖回條款,而這些都可能由發行方變更。永續合約是帶槓桿的衍生品,不持有任何標的資產,且可能被強制平倉;交易時段、產品可用範圍與准入條件因工具與司法管轄區而異,並可能隨時變化。本文撰寫於 2026 年 11 月,請自行透過公司披露文件、發行方官方文檔,以及你所交易平台的產品頁面核驗。
參考資料
[1] Restaurant Brands International 2025 財年 10-K 表格(美國證交會 EDGAR) www.sec.gov
[2] Restaurant Brands International 2025 財年 10-K 的 XBRL 封面(美國證交會 EDGAR) www.sec.gov
[3] Restaurant Brands International 2026 年第三季 10-Q 表格(美國證交會 EDGAR) www.sec.gov
[4] Restaurant Brands International 2019 財年 10-K 表格:公司成立及收購 Popeyes(美國證交會 EDGAR) www.sec.gov
[5] Restaurant Brands International 2021 財年 10-K 表格:收購 Firehouse Subs(美國證交會 EDGAR) www.sec.gov
[6] Restaurant Brands International 2025 年 11 月 8-K 表格:3G 聯屬公司出售股份(美國證交會 EDGAR) www.sec.gov
[7] Restaurant Brands International 2026 年 8 月 8-K 表格:3G 交換通知(美國證交會 EDGAR) www.sec.gov
[8] 道富 SPDR 標普 500 ETF(SPY):基金頁與每日持倉 www.ssga.com
[9] 貝萊德加拿大:iShares 標普/多倫多 60 指數 ETF(XIU)持倉 www.blackrock.com
[10] 加拿大稅務局:NR4 非居民稅的預扣、匯繳與申報 www.canada.ca
[11] FINRA:落盤類型 www.finra.org
[12] FINRA:碎股投資 www.finra.org