作者 | 黃繹達
編輯 | 張帆
11月12日,英偉達突然宣布,公司聯合創始人黃仁勳辭去總裁、首席執行官及董事職務,即時生效。現任首席財務官Colette Kress將出任臨時CEO,董事會同時任命Harvey Jones為公司歷史上首位董事長,並啟動新任CEO的遴選程序。
自1993年創立英偉達以來,黃仁勳長達33年的掌舵生涯正式落下帷幕。從GPU到人工智能,黃仁勳帶領英偉達完成了數次重大戰略轉型,將一家初創芯片企業發展為全球最具影響力的科技巨頭之一。
然而,就在不到五個月前,黃仁勳還在英偉達年度股東大會的董事選舉中獲得了約99%的贊成票。如此鮮明的前後反差,也讓市場重新審視一個長期被英偉達耀眼業績所掩蓋的公司治理問題:
作為公司的創始人和長期領導者,黃仁勳為何沒有像谷歌的佩奇與布林、Meta的扎克伯格那樣,通過AB股制度鞏固自身的控制權?
01 1999年還不是AB股時代
關於這一問題的答案,或許要從英偉達1999年上市時的股權安排說起。彼時,矽谷科技公司上市以「同股同權」為常見安排,對於創始人而言,可以憑藉持股、高管職位、個人聲望等方面影響公司決策,但沒有天然高於普通股東的投票權。英偉達也沿用了這一傳統,只發行了普通股。
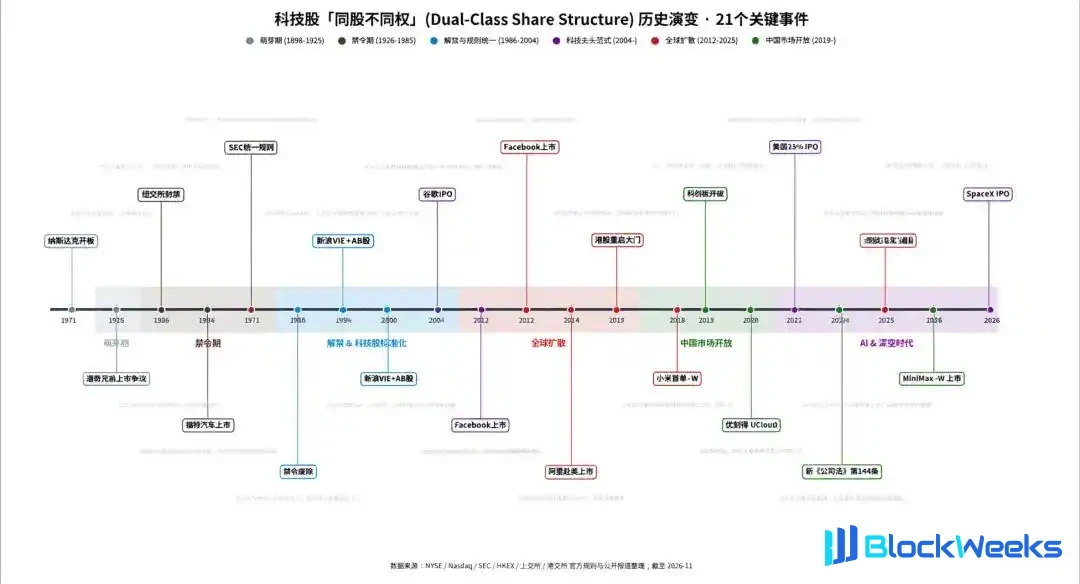
再說雙層股權結構,其實也不是互聯網時代的發明。早在上世紀,已有不少知名美股上市公司就利用雙層股權結構,以不同投票權的股票來維持控制權,典型如福特汽車、紐約時報等。然而,將這套制度明確用於保護科技企業的長期戰略,並逐漸成為大型科技互聯網企業IPO經常採用的股權結構,是此後互聯網時代才形成的趨勢。
2004年,谷歌上市時就採用了AB股結構。在投票權層面,佩奇和布林將公眾持有的A股設為每股一票,創始人等持有的B股設為每股十票。在谷歌的招股書中明確表示,傳統上市公司結構可能削弱企業的獨立性,因此希望通過AB股維持管理層對公司的長期控制權,保障長期戰略的實施。
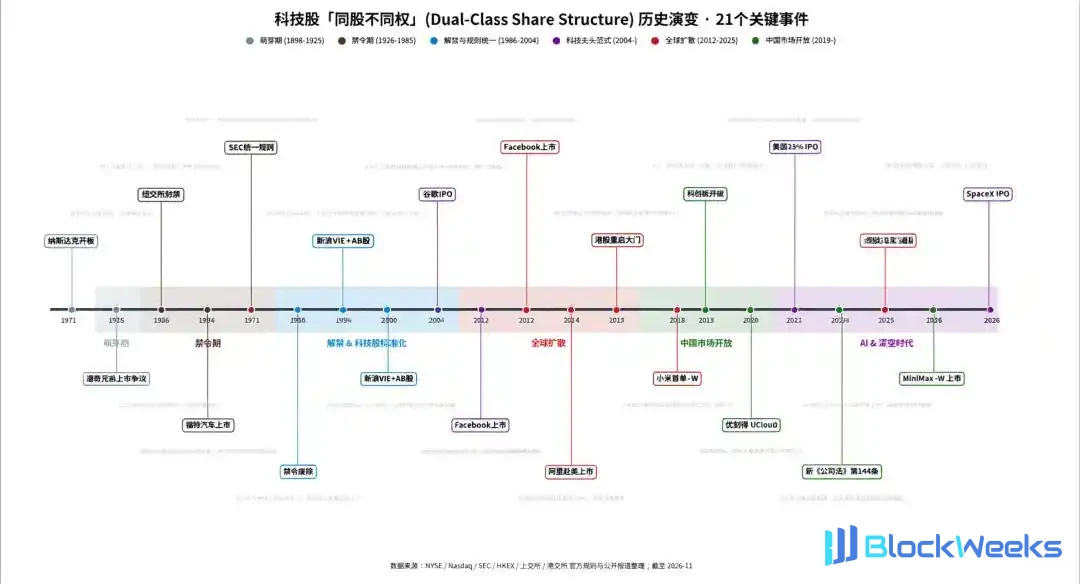
圖:科技股同股不同權歷史演變;資料來源:36氪製圖
相比之下,英偉達的上市時間只早了五年,沿用一股一票的股權安排,很大程度上反映的是當時科技企業的股權治理慣例。而且,納斯達克的5640規則限制上市公司事後通過發行超級投票權股票等方式,不公平地削弱現有普通股東的投票權。因此,作為已經上市的英偉達,想要引入超級投票權以保護創始人,制度層面的難度已經遠遠高於IPO之前。
02 黃仁勳持股在持續稀釋
英偉達股權的分散程度頗高,從上市之初就已顯現。其1999年招股書披露,黃仁勳在IPO前持有約13.1%的股份,IPO後降至10.8%;2026年的持股比例進一步降至3.58%。融資、增發、股權激勵與個人持股變動,使得黃仁勳的持股比例在持續下降,他的投票權也相應地在持續減弱,為此次「下課事件」埋下了伏筆。

圖:黃仁勳股權稀釋時間線;資料來源:36氪製圖
早年間,矽谷科技公司創始人因股權稀釋失去控制權的情況已有先例。1985年,喬布斯與蘋果CEO斯卡利圍繞公司經營發生激烈衝突。雖然,喬布斯彼時仍是蘋果最大的個人股東,但持股比例已降至約11%,已經不足以左右董事會的決定。而董事會則選擇支持斯卡利,並通過業務架構調整,喬布斯被解除了經營管理職權,他於同年9月離開了自己創辦的蘋果。
再看微軟,1986年上市後,蓋茨仍持有約45%的股份,儘管他個人的持股比例逐步下降,截至2000年卸任CEO前仍保有約14%的股份。得益於上市初期蓋茨較高的持股比例,且此後的股權稀釋的過程相對漸進,以及長期積累的領導權威,蓋茨在CEO任期內始終保持著較強的公司控制力。
相比之下,黃仁勳在英偉達上市時僅持有約11%的股份,與蓋茨相比,「皮衣戰神」持股比例對應的投票權明顯偏弱。而且,隨著此後持股比例的進一步下降,黃仁勳本就偏弱的投票權又在持續減弱,可以說是早早失去了依靠控股來主導公司決策的基礎。
03 黃仁勳領導公司33年靠的是業績權威
所以,黃仁勳對英偉達的影響力很難用股權比例對應的投票權來解釋。企業運行中的管理權從來不只來自投票箱,還來自業績權威、戰略判斷以及董事會對高管的長期信任。
從圖形芯片走向可編程GPU,再到CUDA生態的持續投入,英偉達多次在市場形成共識之前押注長期技術路線。尤其是CUDA,在早期難以立即貢獻可觀回報,卻逐漸構築起軟硬件協同的競爭壁壘;此後,生成式AI推動算力需求爆發,英偉達從芯片供應商進一步成為全球AI基礎設施的核心參與者。
這些關鍵的戰略決策及其帶來的巨大商業成功,逐步奠定了黃仁勳在英偉達的核心領導地位。在公司的日常運營中,黃仁勳長期主導產品研發方向、研發資源分配、供應鏈協同以及客戶關係管理,公司扁平化的管理方式強化了他對基層業務和經驗決策的影響力。對董事會和機構投資者而言,支持他既是認可過去的成績,也包含對其未來判斷能力的信任。

圖:英偉達長期營業收入表現;資料來源:wind,36氪
因此,黃仁勳即便不具有法律意義上的絕對控制權,卻長期擁有事實上的戰略主導權,憑藉持續兌現的業績,在缺少股權保護的情況下維持了33年的領導地位。2026年6月的董事選舉中,他獲得約99%的贊成票,便是這種信任的直觀體現。
但上述「黃仁勳模式」存在一個內在條件:業績權威必須不斷得到認可。它可以隨著公司成功而增強,一旦經營業績或個人聲譽受到衝擊,長期積累的領導權威便可能迅速削弱,特別是缺乏絕對控制權的黃仁勳,以可能因此失去董事會的支持,甚至失去對公司的經營主導權,此次「下課事件」則是上述觀點的明證。
04 AB股究竟保護了誰?
基於英偉達以董事會為中心的治理模式,根據公司細則,董事會只需獲得多數董事支持,有權隨時任免CEO等高級管理人員,無論是否存在正當理由。黃仁勳即使是創始人,也不能單憑不到4%的持股否決董事會的人事決定。
對於持股比例較低且缺乏絕對控制權的黃仁勳而言,即使長期擔任CEO,也必須依靠業績增長和股東信任維持其領導地位。由於無法憑藉自身投票權控制董事會,董事會便能夠對其形成實質性的權力制衡,並在必要時推動管理層的人員調整。由此可見,黃仁勳此次辭任並不意外,正是英偉達長期以來股權結構與公司治理機制共同作用的結果。
耶魯大學教授Jeffrey Sonnenfeld在近期的採訪中指出,黃仁勳在缺乏雙層股權保護的情況下,依然成功領導英偉達逾30年,成為反對AB股制度的有力例證;然而,頗具諷刺意味的是,如果英偉達當年賦予他超級投票權,如今撤換他的難度將大幅增加。
谷歌和Meta是典型的AB股結構,超級投票權賦予創始人更強的公司控制力,使其能夠減少市場短期波動與股東壓力的干擾,並推動長期戰略佈局。但當創始人的判斷或行為出現問題,普通股東可能則難以通過投票改變公司治理格局。所以,AB股放大了創始人的戰略自主權,也相應降低了外部糾錯的便利性。
而英偉達沒有採用AB股結構,既有1999年上市時的歷史因素,也形成了不同於谷歌、Meta等科技巨頭的治理邏輯,即選擇用業績說話,而非用制度鎖死控制權,由此保留董事會的監督與糾錯能力。黃仁勳的此次辭任則再次證明,無論業績權威曾經有多大,缺乏制度性控制權的創始人,始終都要受到公司治理規則的約束。
本文內容僅代表作者看法。
市場有風險,投資需謹慎。在任何情況下,本文中的信息或所表述的意見均不構成對任何人的投資建議。在決定投資前,如有需要,投資者務必向專業人士諮詢並謹慎決策。我們無意為交易各方提供承銷服務或任何需持有特定資質或牌照方可從事的服務。





