作者:邵嘉碘(曼昆區塊鏈法律服務)
「我們需要哪幾張牌照?」這是支付公司把穩定幣支付方案帶到香港時,最先問的問題。牌照數量不能從產品名稱裡直接得出,關鍵是公司在鏈上鏈下分別承擔什麼角色:是替客戶收款,還是自己買賣穩定幣?是把錢結算到商戶銀行帳戶,還是讓商戶把餘額留在平台裡繼續用?平台有沒有替商戶保管錢包和私鑰?
同一筆付款,可能同時經過穩定幣、銀行帳戶和平台餘額三個環節,但這不代表一張「加密支付牌照」可以把它們全部包住。法幣兌換和跨境收付,涉及 MSO;商戶餘額能否留存並繼續支付,涉及 SVF;公司自己經營虛擬資產交易、控制客戶資產或發行穩定幣,才會分別進入 VATP、VA Dealing、VA Custody 或 Stablecoin Issuer Licence 的分析。牌照判斷最終要落回這些具體業務動作,而不是停留在「加密支付」這個產品名稱上。
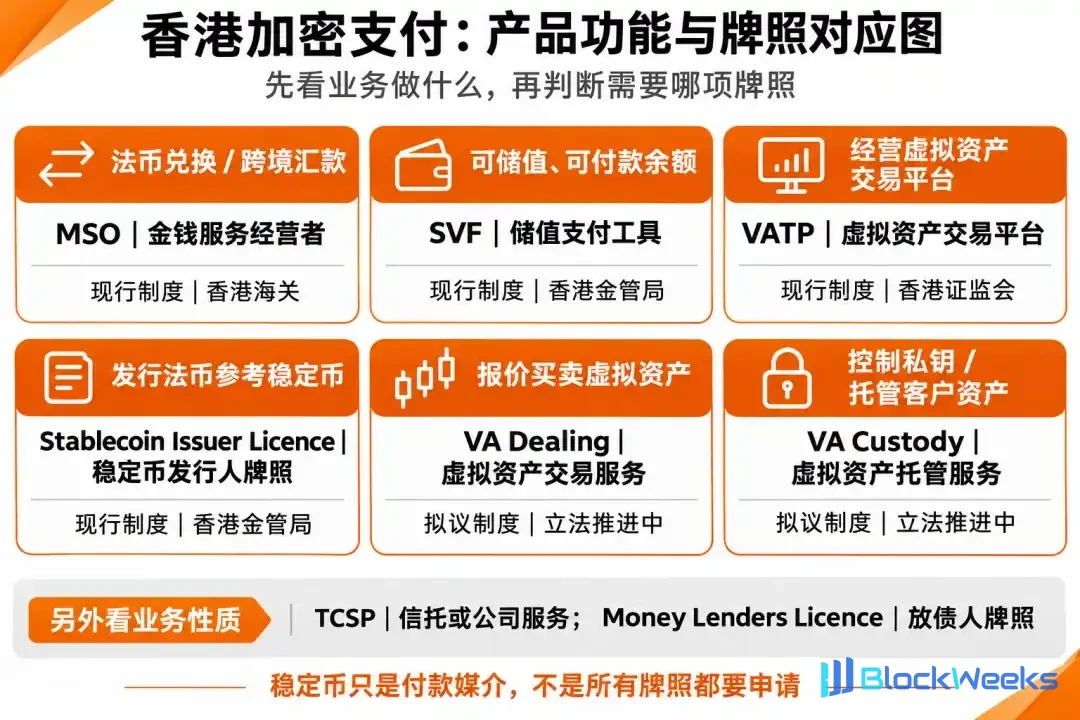
圖:香港加密支付產品功能與牌照對應全景
MSO 和 SVF,分別對應兩種業務安排
在香港展業的支付產品中,金錢服務經營者牌照(MSO)與儲值支付工具牌照(SVF)通常是最先進入合規視野的兩大制度框架。
MSO 覆蓋法幣兌換和跨境匯款
穩定幣收款落到商戶帳上,通常還要經過一道「出金」環節:買家在境外付穩定幣,平台或其結算安排把價值換成港幣,商戶最後收到的是銀行帳戶裡的港幣。對支付公司來說,判斷重點不在「用了哪種幣」,而在公司有沒有在香港接受客戶委託,安排這筆港幣跨境收付。MSO 牌照覆蓋的是法定貨幣兌換和匯款服務,包括向境外發送或安排發送款項、從境外接收或安排接收款項,以及安排在境外收取款項。銀行負責最後轉帳,並不會自動把支付公司從交易鏈條中摘出去。
這裡有一個容易混淆的地方:穩定幣換成港幣,不等於 MSO 意義上的「貨幣兌換」。MSO 管的是法定貨幣之間的兌換和匯款,不會因為公司持有 MSO 就自動取得穩定幣買賣或虛擬資產交易的授權。換句話說,支付公司可能需要分別處理兩條線:幣這一端的買賣或兌換,和港幣這一端的收款、匯款、結算。後一條線是否落入 MSO,要看公司是不是替客戶收錢、安排跨境付款,或者對客戶承諾港幣何時到帳。
如果公司自己承接港幣收款和跨境匯款,就按 MSO 的申請條件準備,重點在於合規負責人、反洗錢流程和銀行帳戶;如果公司選擇和已經在香港持牌的 MSO 合作,把港幣結算部分外包出去,也要看實際合同裡雙方各自承擔什麼責任,確保合作方的業務範圍能夠覆蓋這套安排。
SVF 不是「有餘額」就一定觸發
商戶把貨賣出去了,平台也收到了錢。這筆錢是馬上打到商戶的銀行帳戶,還是先停在平台帳戶裡,讓商戶用這個餘額去付供應鏈貨款、廣告費,甚至給員工發工資?這是決定要不要碰 SVF(儲值支付工具牌照)的關鍵分水嶺。
SVF 的核心邏輯是資金留存加上後續支付功能。如果平台允許商戶在帳戶裡保留餘額,並且這個餘額可以用來向第三方發起新的付款,那就已經具備了儲值支付工具的雛形。對很多初創支付團隊來說,SVF 的門檻相當高:實繳股本至少 2500 萬港幣,而且金管局對申請人資本實力、風險管理和獨立資金託管都有非常嚴格的要求。很多把香港作為出海首站的公司,前期往往承受不起這套成本。
正因如此,很多支付方案在產品設計上會有意繞開 SVF:商戶收款後,平台只提供結算指令傳遞,款項在規定時間內直接結算到商戶名下的外部銀行帳戶,不在平台內部形成可流轉的資金池。商戶如果要對外付款,重新走一筆獨立的打款流程,而不是把進項餘額直接劃給下一家。產品邏輯上的這一收縮,往往能為合規落地省下大量時間。
其他牌照,取決於產品有沒有進入相應業務
除了基礎支付與結算外,產品如果進一步延伸到交易、發行或借貸,就會觸發其他維度的牌照規管。
VATP 適用於經營虛擬資產交易平台
支付方案裡出現穩定幣,很容易讓人聯想到虛擬資產交易平台牌照(VATP)。但在實際業務中,多數支付公司並不需要、也很少會主動去申請 VATP。
VATP 規管的是向客戶提供虛擬資產自動撮合交易、集中買賣和託管的平台,更接近交易所的商業模式。普通支付公司的角色通常是服務商,而不是交易所。如果平台只是接受客戶付過來的穩定幣,按照外部報價換成法定貨幣並打給商戶,整個流程裡並不存在一個供買家賣家自由掛單對盤的交易市場,那就不會落入現有 VATP 的監管範疇。
把支付做成「小交易所」,往往是合規動作變形的結果:比如為了讓商戶可以自由選擇換幣時機,平台在後台搭建了內部對盤機制;或者為了提升兌換效率,自己當做市商在平台內向用戶提供即時報價。一旦走出這一步,就必須正視虛擬資產交易業務所帶來的合規重負。
穩定幣發行人牌照對應的是發行和贖回
2025 年 5 月立法會通過《穩定幣條例》後,香港對法幣穩定幣發行人建立了獨立的牌照制度。需要澄清的是:在支付產品裡使用穩定幣,和自己發行穩定幣,是完全不同的兩件事。
做加密支付,絕大多數情況下是拿市面上已經流通的主流穩定幣當結算工具;而穩定幣發行人牌照,針對的是向公眾發行穩定幣、並承諾按面值贖回法幣的主體。金管局對發行人的全額優質儲備資產、本地實體設立、獨立託管和持續審計有極高門檻。支付公司如果只是把穩定幣嵌入收單或者結算環節,根本沒有必要把牌照目標定在發行人上。更現實的做法,是選用符合香港未來監管預期的穩定幣,關注金管局公布的合規穩定幣名錄和中介人指引,確保產品底層所依託的幣種本身合規。
放債人牌照用於經營商戶貸款
放債人牌照(Money Lenders Licence)通常不在支付團隊的第一輪牌照清單裡,但如果產品方案裡包含了「墊資結算」或者「商戶分期」,它就可能變得相關。
有些支付方案為了吸引大商戶,會提供提前結款服務:商戶的貨款還沒從境外清算回來,平台先自掏腰包墊付,後續從實際到帳資金裡扣除手續費和本金。如果這種墊付演變成一種有償的資金融通安排,或者平台直接向商戶提供以未來收款為抵押的短期借貸,就可能進入放債業務的界線。香港放債業務受《放債人條例》管轄,由警務處和公司註冊處共同管理。支付公司如果想提供這類增值服務,要麼自己取得放債人牌照,要麼與已持牌的放債機構合作,避免無牌開展放貸業務。
換幣和託管,是支付產品最容易越界的地方
在現有制度下,支付方案最容易踩空的其實不是 MSO 或 SVF,而是虛擬資產買賣和託管這兩塊目前監管正在收緊的環節。
在香港現有法律框架下,如果公司在交易中以本金身份向客戶買賣虛擬資產,或者提供場外(OTC)兌換服務,目前處於金管局和證監會正在擬定新發牌制度的過渡期。根據財庫局和證監會的諮詢總結,未來香港將分別就虛擬資產交易服務(VA Dealing)和虛擬資產託管服務(VA Custody)引入獨立的發牌制度。這意味著,支付公司如果既幫客戶收穩定幣,又自己充當交易對手把穩定幣買下來、換成法幣給客戶,這項「自營兌換」動作未來很可能需要取得獨立的 VA Dealing 牌照,不能再以 MSO 包含外幣兌換為由順帶處理。
託管也是同樣的道理。如果支付平台為商戶生成託管錢包,私鑰保存在平台伺服器上,商戶想轉帳必須由平台簽名,平台實際上控制著客戶的虛擬資產。未來的 VA Custody 制度將對這類服務設立嚴格的獨立資本、密鑰分權管理和冷熱錢包隔離要求。很多支付團隊在產品設計時以為「幫客戶管鑰匙」是提升用戶體驗的好做法,卻往往忽略了這在監管邏輯裡直接等同於信託或託管業務。如果公司不想承擔重度託管合規成本,採用非託管架構、或者接入第三方已合規的機構級託管服務商,通常是更穩妥的路徑。
把自己的產品逐項對照
把公司準備提供的功能列在一起,往往比直接數牌照更有用。下面這張表把常見業務動作和對應的許可範圍放在一起,方便對照自己的產品:哪些是支付流程本身,哪些已經延伸到虛擬資產交易、資產託管、穩定幣發行或商戶融資。

圖:香港加密支付業務動作與對應許可範疇對照
結語
對準備在香港做加密支付的公司來說,牌照判斷不必從「香港有多少張牌」開始。需要釐清的是幾項具體安排:誰負責法幣兌換和跨境收付,平台有沒有形成可以繼續消費的餘額,公司是否自己買賣虛擬資產,誰掌握錢包和私鑰,以及有沒有把錢借給商戶。
拆開以後,牌照之間的關係就沒有那麼複雜:MSO 和 SVF 通常是支付產品最先要評估的制度;VATP 和 Stablecoin Issuer Licence 只在公司自己經營交易平台或發行穩定幣時才進入核心分析;VA Dealing 和 VA Custody 目前還要看立法進展;TCSP 和 Money Lenders Licence 則取決於公司是否真的提供信託或公司服務、或者向商戶融資。
所以,落地前最值得做的事情不是把所有牌照都列一遍,而是把資金流、資產控制和客戶關係畫清楚,再逐項對照許可範圍。這樣才能知道現有設計能不能直接上線,哪些功能需要收窄,哪些問題要等新制度和細則明確後再處理。
參考來源:香港海關《金錢服務經營者發牌指引》(MSO);香港金管局《儲值支付工具發牌說明》(SVF);香港證監會《虛擬資產交易平台發牌手冊》(VATP);香港證監會與金管局《有關中介人的虛擬資產相關活動的聯合通函》;香港《穩定幣條例》等公開監管資料。