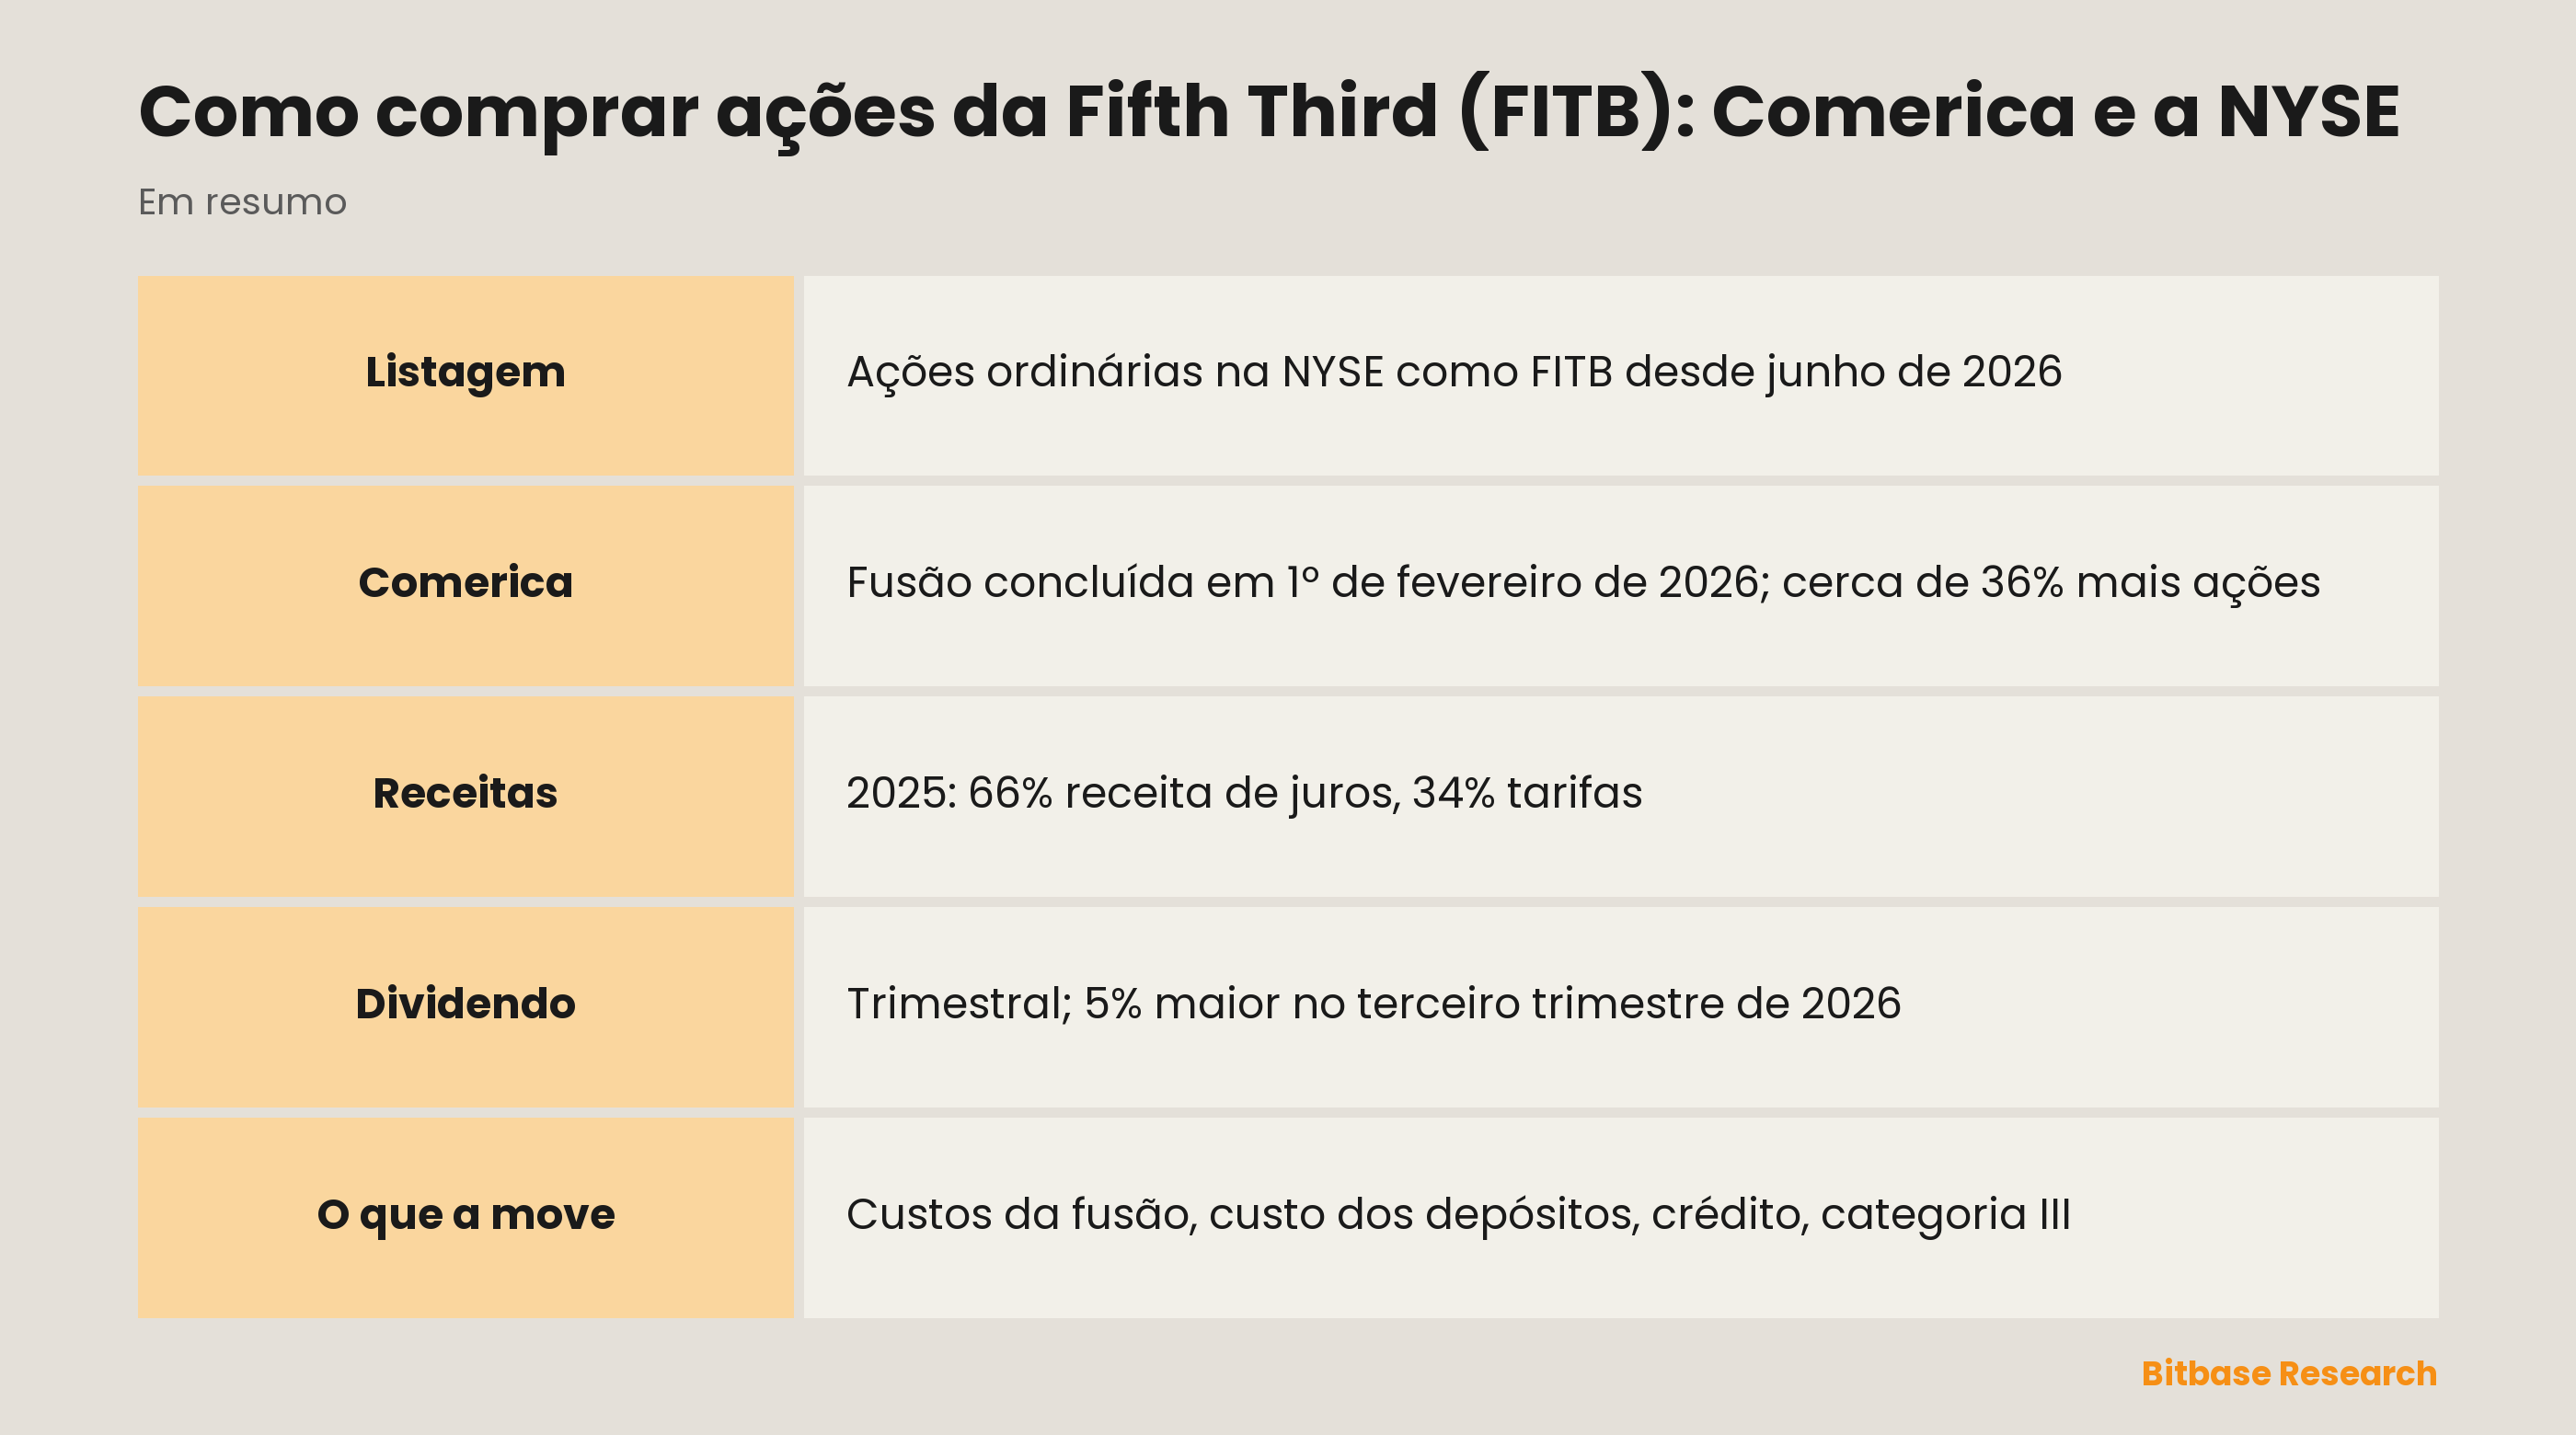
Em junho de 2026, a Fifth Third Bancorp transferiu a listagem de suas ações ordinárias da Nasdaq para a Bolsa de Valores de Nova York e manteve o código FITB; por isso, hoje basta uma conta em corretora com acesso à NYSE e uma ordem com esse código para comprá-las. O banco de Cincinnati também ficou maior do que descreve seu próprio relatório anual de 2025: em 1º de fevereiro de 2026, concluiu a compra da Comerica, banco de Dallas, paga inteiramente em ações. A operação acrescentou agências em Michigan, no Texas e na Califórnia e elevou em cerca de 36% o número de ações da Fifth Third. A seguir: como o banco ganha dinheiro, como funciona a compra e o que acompanhar enquanto dois bancos viram um só.
O que a Fifth Third faz?
A Fifth Third Bancorp é uma holding bancária constituída em Ohio em 1975, que optou por ser tratada como holding financeira. Quase toda a sua atividade passa por uma única subsidiária, o Fifth Third Bank, National Association. A empresa remonta sua história a 1858; segundo seus comunicados, desde então ajuda pessoas, famílias, empresas e comunidades a crescer.
No fim de 2025, segundo o 10-K, era um banco regional com 1.130 agências completas em doze estados — de Ohio, Kentucky, Indiana, Michigan e Illinois, no Meio-Oeste, até Flórida, Tennessee, Geórgia, as duas Carolinas, Virgínia Ocidental e Alabama, no Sudeste — e 18.676 funcionários em equivalente de tempo integral. Sua estratégia de captação incluía ampliar a presença no varejo em mercados de alto crescimento, sobretudo no Sudeste.
O negócio com a Comerica redesenhou esse mapa. O acordo de fusão foi assinado em 5 de outubro de 2025 e concluído em 1º de fevereiro de 2026: nesse dia, a Comerica e sua holding foram incorporadas por uma subsidiária da Fifth Third, e os dois bancos da Comerica passaram a fazer parte do Fifth Third Bank no mesmo dia. A Comerica tinha sede em Dallas e agências principalmente em Michigan, no Texas e na Califórnia. Em 30 de setembro de 2026, a Fifth Third operava 1.429 agências completas e 2.549 caixas eletrônicos em quinze estados, e seus ativos totais eram cerca de 41% maiores que no fim de 2025. O relatório trimestral 10-Q do terceiro trimestre descreve o grupo resultante como um dos maiores bancos dos Estados Unidos.
O banco divulga resultados em três segmentos de negócio.
Banco comercial (Commercial Banking) atende grandes e médias empresas, além de clientes do setor público e profissionais liberais. Além de empréstimos e depósitos, oferece gestão de caixa, câmbio e financiamento ao comércio exterior, derivativos e serviços de mercado de capitais, crédito com garantia de ativos, financiamento imobiliário, financiamento público, arrendamento mercantil e empréstimos sindicalizados. Foi aqui que caiu a maior parte do que a Comerica trouxe: no terceiro trimestre de 2026, os ativos médios do segmento eram cerca de 67% maiores que um ano antes.
Varejo e pequenas empresas (Consumer and Small Business Banking) reúne contas-correntes e de poupança, financiamento imobiliário, linhas de crédito com garantia do imóvel, cartões de crédito, financiamento de veículos feito por concessionárias, empréstimos para instalação de energia solar e outros créditos ao consumidor, além de produtos para pequenas empresas. O segmento chega aos clientes pela rede de agências e por parceiros que originam crédito de forma indireta ou por correspondentes.
Gestão de patrimônio e de ativos (Wealth and Asset Management) oferece planejamento financeiro, gestão de investimentos, corretagem, seguros e serviços fiduciários e sucessórios para pessoas físicas, empresas e organizações sem fins lucrativos.
O que não é atribuído a nenhum segmento, como a maior parte da carteira de títulos e o risco de juros que o banco administra de forma centralizada, fica numa quarta linha, chamada General Corporate and Other.
Como a Fifth Third ganha dinheiro
Um banco assim ganha dinheiro de duas formas. A primeira é a diferença entre o que recebe em empréstimos e títulos e o que paga em depósitos e dívidas: a receita líquida de juros. A segunda são as tarifas e comissões. Segundo o 10-K, em 2025 a receita líquida de juros em base totalmente tributável (FTE) respondeu por 66% da receita total, e as receitas não relacionadas a juros, por 34%. FTE é um ajuste que trata os juros isentos como se fossem tributados.
As tarifas se espalham por vários negócios. Participação de cada um no total das receitas não relacionadas a juros de 2025:
| Linha de tarifas | Participação nas receitas não relacionadas a juros de 2025 | O que inclui |
|---|---|---|
| Gestão de patrimônio e de ativos | 23% | Gestão de patrimônio de pessoas físicas, corretagem e serviços fiduciários |
| Pagamentos para empresas | 21% | Gestão de caixa, credenciamento de lojistas, cartões corporativos e pagamentos embutidos |
| Varejo | 19% | Tarifas de depósito, inclusive cheque especial, e receitas de cartões e processamento |
| Mercado de capitais | 14% | Comissões de títulos corporativos e corretagem institucional, entre outras |
| Banco comercial | 11% | Receita de arrendamento operacional, tarifas de crédito a empresas e de revenda de bens arrendados |
| Crédito imobiliário | 7% | Receitas de originação e administração de financiamentos imobiliários |
O restante veio de outras receitas e de ganhos com títulos.
O lucro por segmento conta outra história. Em 2025, varejo e pequenas empresas geraram cerca de 61% do lucro antes de impostos dos três segmentos; o banco comercial, cerca de 33%; e a gestão de patrimônio, cerca de 6%. O lucro antes de impostos do banco comercial foi cerca de 24% menor que em 2024, pressionado por uma receita de juros menor e por provisões mais altas para perdas de crédito; o 10-K informa que, entre as baixas que levaram a essas provisões, estava a perda por redução ao valor recuperável, ligada a uma fraude, de um empréstimo comercial de financiamento lastreado em ativos.
Depois da Comerica, os pesos mudaram. Nos nove primeiros meses de 2026, o banco comercial respondeu por cerca de 51% do lucro antes de impostos dos três segmentos; varejo e pequenas empresas, por cerca de 42%; e a gestão de patrimônio, por cerca de 7%. Essas fatias excluem General Corporate and Other, que teve prejuízo antes de impostos nos dois períodos.
A matéria-prima do negócio são os depósitos. Em 2024 e 2025, os depósitos básicos médios — contas-correntes e de poupança estáveis e depósitos a prazo de menor valor — equivaleram a 77% dos ativos totais médios. No terceiro trimestre de 2026, a empresa disse que a receita de pagamentos para empresas foi ajudada pelo programa público de cartões pré-pagos Direct Express e pela expansão contínua de seus serviços financeiros embutidos por meio da plataforma Newline.
Ações FITB em resumo
| Item | FITB |
|---|---|
| Bolsa | Bolsa de Valores de Nova York desde junho de 2026; também registrada na NYSE Texas |
| Código | FITB (ações ordinárias) |
| Papel | Ações ordinárias sem valor nominal; quatro séries de preferenciais negociadas à parte como ações depositárias |
| Setor | Banco regional: empresas, pessoas físicas e gestão de patrimônio |
| Índice | S&P 500 |
| Sede | Cincinnati, Ohio |
| Constituição | Ohio, 1975 |
| Ano fiscal | Ano civil, encerrado em 31 de dezembro |
| Rede | 1.429 agências em quinze estados (30 de setembro de 2026) |
| Proventos | Dividendo trimestral em dinheiro; recompras dentro de uma autorização de 100 milhões de ações de junho de 2025 |
| Identificador na SEC | CIK 35527 |
Preço, valor de mercado e rendimento mudam a cada pregão; para números em tempo real, abra a página da ação da Fifth Third na Bitbase.
Como comprar ações da Fifth Third
A Fifth Third é uma empresa de Ohio listada em Nova York, então o que você compra é a própria ação ordinária, e não um recibo de depósito. O processo cabe em cinco passos:
1. Escolha uma corretora com acesso à NYSE. Fora dos Estados Unidos, pode ser uma corretora local que ofereça ações americanas ou uma internacional. Verifique qual pessoa jurídica mantém sua conta e qual autoridade a supervisiona.
2. Abra a conta e declare sua situação fiscal. O IRS, a Receita americana, pede que a pessoa estrangeira beneficiária efetiva de rendimentos dos EUA entregue o formulário W-8BEN ao agente de retenção ou pagador, que para um acionista costuma ser a corretora.
3. Deposite o dinheiro. Se seus recursos não estão em dólares, o câmbio é um custo à parte; compare a taxa de câmbio, e não só a corretagem.
4. Escolha o papel certo. Busque FITB e confira se o resultado é a ação ordinária da Fifth Third Bancorp na NYSE. A corretora pode mostrar também as ações depositárias das séries preferenciais, com os códigos FITB PrA, FITB PrI, FITB PrK e FITB PrM; elas têm regras próprias de dividendos e são outro papel.
5. Defina o tipo de ordem e o tamanho. A ordem a mercado é executada pelo preço do momento; a ordem limitada, só pelo seu preço ou melhor, e pode nem ser executada. Algumas corretoras permitem comprar frações de ação por um valor fixo; outras não.
Depois da execução, guarde as notas de corretagem e os extratos: neles ficam registrados seu preço de compra e os dividendos recebidos.
Imposto sobre dividendos para investidores no exterior. Para dividendos de fonte americana pagos a não residentes, o IRS orienta o pagador a reter 30% ou a alíquota menor prevista em tratado tributário, e o beneficiário efetivo pode pedir essa alíquota reduzida entregando o formulário W-8BEN ao agente de retenção. Seu país de residência pode tributar o mesmo dividendo outra vez.
Antigas ações da Comerica. Se você tinha ações ordinárias da Comerica em 1º de fevereiro de 2026, agora tem ações da Fifth Third: cada ação da Comerica virou 1,8663 ação da Fifth Third, e as frações foram pagas em dinheiro. Os titulares de preferenciais da Comerica receberam uma nova série M de preferenciais da Fifth Third com condições equivalentes.
Por meio de um fundo. FITB aparece no arquivo de posições de 5 de novembro de 2026 do SPY, o fundo da State Street que acompanha o S&P 500; assim, fundos de índice do S&P 500 a carregam como uma pequena posição entre centenas.
O que move as ações FITB
Fazer a fusão valer a pena. A Comerica mudou de uma vez a escala de todos os números. Nos nove primeiros meses de 2026, a receita total subiu 40% e a receita líquida de juros, 44%, mas as despesas não relacionadas a juros cresceram 71%, com custos de fusão como retenção e desligamento de funcionários, rescisão de contratos e migração de sistemas. O lucro líquido subiu só 2% e, dividido por muito mais ações, o lucro diluído por ação caiu 22%. No comunicado do terceiro trimestre, o presidente-executivo Tim Spence disse que a migração de sistemas foi concluída menos de um ano depois do anúncio da compra da Comerica e acrescentou que a empresa está construindo uma Fifth Third melhor, e não apenas maior. Os próximos relatórios vão mostrar se a economia de custos e os novos clientes aparecem.
Juros e custo dos depósitos. Como cerca de dois terços da receita de 2025 vieram da receita líquida de juros, a margem é o que mais pesa. A margem financeira líquida foi de 3,34% no terceiro trimestre de 2026, ante 3,13% um ano antes, e a receita líquida de juros cresceu 49%, o que o comunicado atribui principalmente à Comerica, com a ajuda da reprecificação de ativos de taxa fixa. O mesmo comunicado alerta que a disputa por depósitos está esquentando e aponta que a migração de antigos saldos de varredura de clientes da Comerica, que ficavam fora do balanço, para depósitos remunerados elevou os custos.
Qualidade do crédito. As baixas líquidas foram de 0,60% dos empréstimos médios em 2025, ante 0,45% em 2024, em grande parte por causa daquele empréstimo comercial baixado após uma fraude. No terceiro trimestre de 2026, a taxa anualizada foi de 0,31%, ante 1,09% no mesmo trimestre de 2025. A pergunta para o acionista é se as perdas continuarão isoladas à medida que a carteira absorve os tomadores da Comerica.
Uma categoria regulatória mais exigente. As regras bancárias americanas dividem os grandes bancos em categorias por tamanho, e quanto maior o banco, mais rígidas as exigências. A Fifth Third passou da categoria IV para a categoria III no terceiro trimestre de 2026, o que significa regras de liquidez mais duras, um teste de estresse anual do Federal Reserve em vez de um a cada dois anos e, a partir do quarto trimestre de 2028, limites de exposição a uma única contraparte. O resultado do teste define parte do capital que o banco precisa manter e, portanto, quanto pode distribuir.
Crescimento fora do Meio-Oeste. A Fifth Third vem ampliando sua presença no varejo do Sudeste e agora é dona da operação da Comerica no Texas e na Califórnia. O comunicado do terceiro trimestre registrou alta de 7% no número de famílias clientes no Sudeste e de 8% no Sudoeste. Esses mercados custam antes de render: o 10-Q atribui parte da alta das despesas com imóveis à expansão contínua para os mercados do Sudeste, do Texas e da Califórnia.
Fusão, crédito e captação: os riscos da Fifth Third
Os fatores de risco do 10-K são longos. Estes são os mais ligados ao preço da ação, resumidos a partir do relatório:
Crédito. A empresa escreve em seus fatores de risco que a piora da qualidade do crédito já prejudicou a Fifth Third no passado e pode voltar a prejudicar. A fraude de 2025 é um exemplo recente.
Juros. Segundo o relatório, as receitas e os fluxos de caixa da Fifth Third dependem em grande parte da diferença entre os juros recebidos sobre ativos rentáveis, como empréstimos e títulos, e os juros pagos sobre passivos onerosos, como depósitos e empréstimos tomados, e essas taxas dependem de muitos fatores fora do controle da empresa.
Depósitos. Se a Fifth Third não conseguir manter ou aumentar seus depósitos, pode ter de pagar mais caro pela captação. Os clientes podem levar o dinheiro para a bolsa ou para outras aplicações quando as consideram mais vantajosas.
A própria fusão. A empresa prevê despesas substanciais com a fusão com a Comerica e sua integração, e alerta que os benefícios esperados podem não se concretizar totalmente ou levar mais tempo que o previsto. O mesmo trecho observa que a empresa, agora maior, pode passar por um escrutínio mais rigoroso dos reguladores.
Diluição por aquisições. O relatório registra que aquisições futuras podem diluir a participação dos acionistas atuais. A fusão com a Comerica já fez isso: no dia da conclusão, a Fifth Third emitiu novas ações equivalentes a cerca de 36% das que tinha em circulação no fim de 2025.
Pagamentos e processos judiciais. Segundo o relatório, redes de pagamento instantâneo como RTP e FedNow devem reduzir o ganho do banco com recursos em trânsito e aumentar o risco de fraude. Além disso, em 2006 a empresa foi incluída como ré na ação coletiva antitruste de lojistas sobre as tarifas de intercâmbio da Visa e da MasterCard, e os resultados do terceiro trimestre de 2026 incluíram uma despesa ligada a esses processos.
Outros dois riscos são da ação, não do banco. O 10-K diz com todas as letras que o preço da ação da Fifth Third é volátil e que as oscilações podem não ter relação com o desempenho da empresa. E o dividendo depende de a holding receber dividendos do banco, o que pode ser limitado, entre outros fatores, por restrições regulatórias. A ação de um único banco é uma posição concentrada, por mais familiar que seja a fachada da agência.
Como pesquisar a FITB por conta própria
Todos os relatórios estão no EDGAR, o sistema da SEC, sob o CIK 35527: o 10-K anual, os 10-Q dos três primeiros trimestres e os 8-K sobre fatos relevantes. Em 2026, os comunicados de resultados trimestrais saíram em 20 de janeiro, 17 de abril, 17 de julho e 19 de outubro, arquivados como 8-K; o de outubro trouxe também os slides da teleconferência. Os mesmos documentos estão disponíveis gratuitamente no site de relações com investidores, ir.53.com.
No 10-K, comece pela descrição do negócio para ver a rede, siga para os fatores de risco e para a nota de segmentos, que coloca os três segmentos lado a lado. A seção de capital da análise da administração traz os índices regulatórios e a autorização de recompra. Como a fusão com a Comerica foi concluída depois do fim do exercício de 2025, o 10-K de 2025 descreve só a Fifth Third; para o banco combinado, leia os 10-Q de 2026, cuja nota sobre combinação de negócios explica a operação. O gráfico de desempenho do 10-K compara o retorno ao acionista da Fifth Third com o S&P 500, o índice S&P Banks e o índice KBW Banks.
Sobre outros bancos, nossos guias das ações do PNC e das ações da Truist seguem o mesmo roteiro. As cotações da FITB estão na página da ação indicada acima, e a lista de ações americanas na Bitbase reúne outras empresas listadas.
Perguntas frequentes sobre as ações da Fifth Third
Dá para comprar ações da Fifth Third com criptomoedas?
Não diretamente. As ações FITB são negociadas em dólares por meio de uma conta em corretora, então seria preciso primeiro vender as criptomoedas por dólares e transferir o dinheiro para a corretora, e essa venda pode ser tributada onde você mora. Uma ação é uma participação numa holding bancária regulada, com direito a dividendos e a voto, e essa é a diferença entre uma ação e um criptoativo.
A Fifth Third paga dividendos?
Sim. A empresa paga um dividendo trimestral em dinheiro sobre as ações ordinárias, e o valor declarado para o terceiro trimestre de 2026 foi 5% maior que um ano antes. Em 2025, os dividendos declarados equivaleram a 43,3% do lucro, o índice de distribuição informado pelo próprio banco. Cada pagamento precisa de aprovação do conselho e depende do lucro e do capital regulatório; confira o valor atual no comunicado de resultados mais recente.
A FITB ainda é listada na Nasdaq?
Não. Em junho de 2026, a Fifth Third transferiu suas ações ordinárias e as ações depositárias listadas de suas séries preferenciais da Nasdaq para a Bolsa de Valores de Nova York, mantendo FITB como código das ordinárias. Em agosto de 2026, registrou também as ações ordinárias na NYSE Texas. Documentos mais antigos, incluindo o 10-K de 2025, ainda citam a Nasdaq.
O que aconteceu com as ações da Comerica?
A Comerica deixou de existir como empresa independente em 1º de fevereiro de 2026. Cada ação ordinária da Comerica foi convertida em 1,8663 ação da Fifth Third, e as preferenciais da Comerica foram trocadas por uma nova série de preferenciais da Fifth Third. Os bancos da Comerica passaram a fazer parte do Fifth Third Bank.
A FITB faz parte do S&P 500?
Sim. A Fifth Third Bancorp aparece no arquivo de posições de 5 de novembro de 2026 do SPY, o fundo de S&P 500 da State Street. Os pesos no índice mudam todos os dias.
Em resumo
O banco por trás de FITB já não é o que o relatório anual de 2025 descreve: é a Fifth Third de 2025 somada à Comerica: mais crédito a empresas, novos mercados no Texas e na Califórnia, regras mais rígidas e mais ações em circulação. Os resultados de antes da fusão dizem pouco sobre como o banco combinado vai lucrar, então os próximos trimestres dirão mais do que os anteriores. Leia o 10-Q e o comunicado de resultados mais recentes, acompanhe por vários trimestres os custos da fusão, o custo dos depósitos e as baixas de crédito e decida quanto peso um banco regional deve ter na sua carteira.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- Como comprar ações do Bradesco (BBD): dois ADS, JCP mensal
- Como comprar ações da Citizens Financial (CFG): banco privado
- Como comprar ações da Credicorp (BAP): BCP, Yape e dividendos
- Como comprar ações do NatWest (NWG): duas por ADS e sem o governo
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em novembro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] Fifth Third, formulário 10-K de 2025 (SEC EDGAR) www.sec.gov
[2] Fifth Third, capa XBRL do 10-K de 2025 (SEC EDGAR) www.sec.gov
[3] Fifth Third, resultados por segmento do 10-K de 2025 (XBRL, SEC EDGAR) www.sec.gov
[4] Fifth Third, formulário 10-Q do terceiro trimestre de 2026 (SEC EDGAR) www.sec.gov
[5] Fifth Third, capa XBRL do 10-Q do terceiro trimestre de 2026 (SEC EDGAR) www.sec.gov
[6] Fifth Third, resultados por segmento do 10-Q do terceiro trimestre de 2026 (XBRL, SEC EDGAR) www.sec.gov
[7] Fifth Third, comunicado de resultados do terceiro trimestre de 2026, 19 de outubro de 2026 (SEC EDGAR) www.sec.gov
[8] Fifth Third, formulário 8-K sobre o acordo de fusão com a Comerica, outubro de 2025 (SEC EDGAR) www.sec.gov
[9] Fifth Third, formulário 8-K sobre a conclusão da fusão com a Comerica, fevereiro de 2026 (SEC EDGAR) www.sec.gov
[10] Fifth Third, formulário 8-K sobre a transferência da listagem para a NYSE, junho de 2026 (SEC EDGAR) www.sec.gov
[11] Fifth Third, comunicado sobre a transferência para a NYSE, 1º de junho de 2026 (SEC EDGAR) www.sec.gov
[12] Fifth Third, formulário 8-A de registro na NYSE Texas, agosto de 2026 (SEC EDGAR) www.sec.gov
[13] State Street, arquivo diário de posições do SPY www.ssga.com
[14] IRS: retenção sobre rendimentos de fonte americana pagos a não residentes www.irs.gov
[15] IRS: sobre o formulário W-8 BEN www.irs.gov