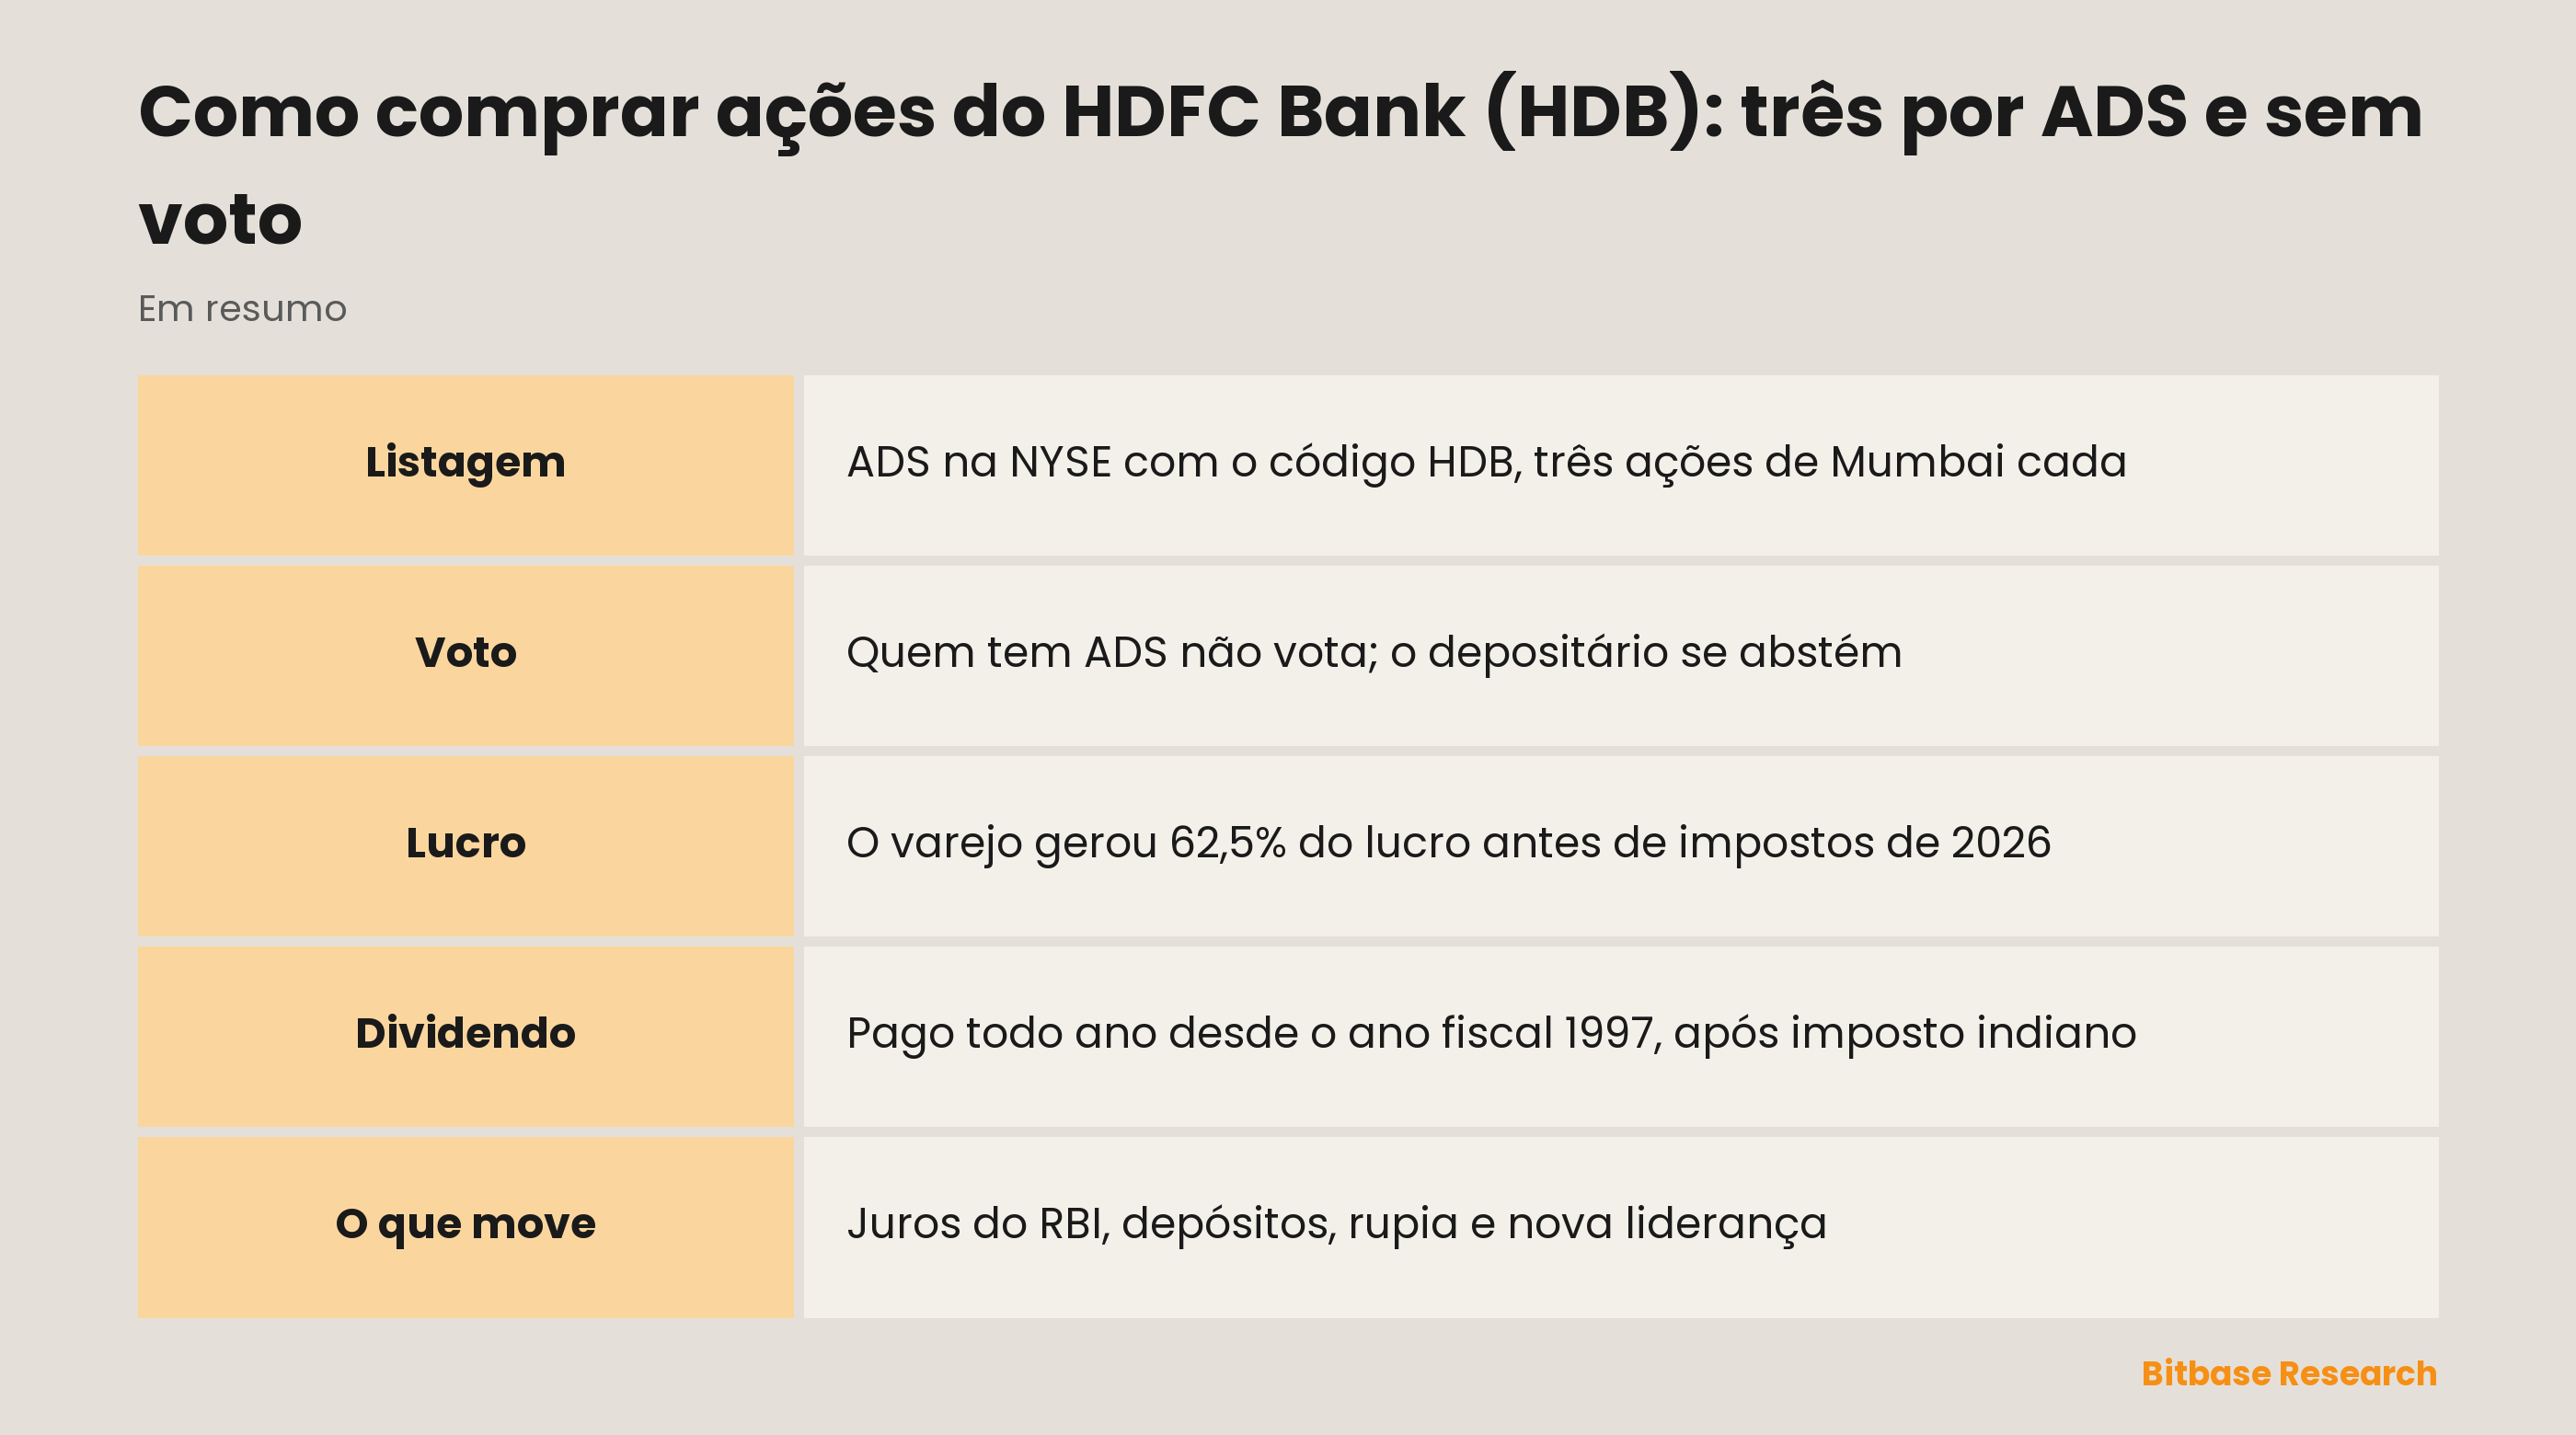
O código dele na Bolsa de Nova York é HDB, e para a maioria dos investidores fora da Índia comprar ações do HDFC Bank significa comprar exatamente esse papel: American Depositary Shares (ADS) negociadas na NYSE, disponíveis em qualquer corretora que ofereça ações americanas. Cada ADS representa três ações ordinárias (equity shares) negociadas em Mumbai. Duas coisas diferenciam essa ADS: quem a detém não vota, porque o depositário se abstém com as ações subjacentes, e o banco por trás dela também é dono de uma seguradora de vida e de uma gestora de fundos desde que incorporou sua antiga controladora, a financeira imobiliária HDFC Limited, em 1º de julho de 2023.
O que o HDFC Bank faz?
O HDFC Bank Limited foi constituído na Índia em agosto de 1994 e começou a operar como banco comercial registrado (scheduled commercial bank) em janeiro de 1995. Ele se descreve como um banco privado indiano de nova geração. Em 2000, o Times Bank foi incorporado a ele, e em 2008 o banco comprou o Centurion Bank of Punjab.
O relatório anual no formulário 20-F lista quatro atividades principais. O varejo capta depósitos e empresta a pessoas físicas e pequenas empresas por meio de financiamento imobiliário, crédito pessoal, cartões de crédito, financiamento de veículos e crédito para negócios. O atacado oferece às empresas capital de giro, empréstimos a prazo, serviços de comércio exterior e gestão de caixa. A tesouraria administra a liquidez e o risco de juros e negocia títulos públicos indianos. Os seguros são o negócio de vida da subsidiária HDFC Life. O grupo inclui ainda a financeira não bancária HDB Financial Services, a corretora HDFC Securities, a gestora HDFC Asset Management e a seguradora de ramos elementares HDFC ERGO, operada como joint venture.
Em 31 de março de 2026, o banco tinha 9.689 agências, ante 6.342 quatro anos antes, e mais de 100,6 milhões de clientes. Quase toda a sua atividade e quase todos os seus ativos estão na Índia.
A fusão com a HDFC Limited, a financeira habitacional que havia fundado o grupo, entrou em vigor em 1º de julho de 2023. Como a HDFC Limited foi dissolvida, o banco deixou de ter um promoter, termo indiano para o grupo de acionistas fundadores que controla uma empresa listada.
Como o HDFC Bank ganha dinheiro
No ano fiscal 2026, encerrado em 31 de março de 2026, a receita líquida de juros depois das provisões para perdas de crédito respondeu por 57,2% da receita líquida. O restante veio de tarifas, ganhos de negociação e, desde a fusão, prêmios de seguro.
O 20-F apresenta cinco segmentos. A tabela compara a fatia de cada um na receita líquida e no lucro antes de impostos do ano fiscal 2026.
| Segmento | Fatia da receita líquida | Fatia do lucro antes de impostos |
|---|---|---|
| Varejo | 53,1% | 62,5% |
| Atacado | 12,2% | 23,8% |
| Tesouraria | 2,7% | 6,3% |
| Seguros | 29,8% | 4,2% |
| Outros | 2,2% | 3,1% |
As fatias da receita vêm prontas da tabela do 20-F; as fatias do lucro foram calculadas a partir da nota de segmentos, elaborada em US GAAP.
A linha de seguros explica a diferença entre as colunas: os prêmios entram como receita, e as indenizações e benefícios pagos aos segurados entram como despesa, então a seguradora de vida traz muita receita e pouco lucro. É no varejo que o banco ganha a maior parte do dinheiro.
A carteira de crédito aponta na mesma direção. Em 31 de março de 2026, os empréstimos de varejo eram 74,7% do total, e 18,5% deles não tinham garantia. O maior produto de varejo era o financiamento imobiliário, principal negócio da antiga HDFC Limited, com 31,7% da carteira de varejo, seguido do crédito a pequenos negócios dentro do varejo, com 25,2%. Os empréstimos a grandes empresas somavam os 25,3% restantes.
No ano fiscal 2026 o mix mudou: o lucro antes de impostos do conjunto dos segmentos subiu 9,0%, o do varejo subiu 19,0% e o do atacado caiu 17,7%. O lucro líquido atribuível aos acionistas do banco cresceu 4,6%.
As ações HDB em resumo
| Item | Detalhe |
|---|---|
| Emissor | HDFC Bank Limited, constituído na Índia em 1994 |
| Listagem nos EUA | American Depositary Shares na NYSE, código HDB |
| Proporção da ADS | Uma ADS representa três ações ordinárias de valor nominal de 1 rupia |
| Mercado de origem | National Stock Exchange of India (HDFCBANK) e BSE (500180), em rupias |
| Depositário | JPMorgan Chase Bank, N.A. |
| Voto da ADS | Nenhum; o depositário se abstém com as ações subjacentes |
| Em forma de ADS | 13,36% do capital em 31 de março de 2026 |
| Participação estrangeira | Teto de 74% do capital integralizado; 51,80% em 31 de março de 2026 |
| Ano fiscal | De 1º de abril a 31 de março |
| Contabilidade do 20-F | US GAAP; as demonstrações legais na Índia seguem as normas indianas |
| Dividendo | Pago todo ano desde o ano fiscal 1997 |
| Registro na SEC | CIK 1144967; formulários 20-F e 6-K |
Para ver a cotação e o gráfico da HDB em tempo real, abra a página da ação do HDFC Bank na Bitbase.
Como comprar ações do HDFC Bank
O banco é negociado em duas linhas: a ADS em Nova York, em dólares, e as ações ordinárias na NSE e na BSE, em rupias. Fora da Índia, a ADS costuma ser o caminho mais prático, porque as regras indianas limitam a participação estrangeira nas ações em rupias.
1. Abra uma conta em corretora com acesso à NYSE. A HDB é comprada e vendida como qualquer outra ação listada nos EUA.
2. Deposite dólares. Se o seu dinheiro está em outra moeda, compare o custo do câmbio além da corretagem.
3. Procure HDB e confira o nome. O papel deve aparecer como HDFC Bank Limited. A financeira não bancária do grupo, a HDB Financial Services, tem ações próprias na NSE e na BSE, e comprá-las não é comprar o banco.
4. Escolha o tipo de ordem. A ordem limitada impõe um teto ao preço que você paga, enquanto a ordem a mercado é executada pelo preço disponível no momento.
5. Defina o tamanho da posição. Compare o preço da ADS com o de três ações em rupias convertidas, e não com o de uma. Comprar frações de ADS depende da corretora.
ADS ou ações indianas. As ações subjacentes ficam com um custodiante que atua para o depositário, o JPMorgan Chase Bank, único acionista dessas ações no registro do banco. O 20-F é direto sobre a troca: diferentemente dos titulares de ações ordinárias, os investidores em ADS não têm nenhum direito de voto. Você pode entregar as ADS e retirar as ações para votar, mas isso pode levar tempo e custar dinheiro, depois valem os limites indianos à participação estrangeira, e talvez não seja possível depositá-las de novo. Historicamente, as ADS foram negociadas com ágio em relação às ações na Índia, em parte porque a lei indiana restringe a conversão de ações em ADS, e o 20-F alerta que esse ágio pode acabar. Nem todo banco estrangeiro em Nova York funciona assim: no Royal Bank of Canada, o que é negociado na NYSE é a própria ação ordinária, sem depositário no meio.
Imposto na Índia. Pelo artigo 209 da Lei do Imposto de Renda de 2025, em vigor desde 1º de abril de 2026, os dividendos das ADS são tributados na Índia a 10% mais sobretaxa e contribuição, retidos antes de o dinheiro chegar a você. A venda de ADS de um não residente para outro fora da Índia não é tratada como transferência, por isso não gera imposto indiano sobre ganho de capital.
Por meio de um fundo. Os fundos de índice já estão entre os maiores donos: em 31 de março de 2026, o primeiro lugar na tabela de principais acionistas do 20-F era do SBI Nifty 50 ETF, com 6,46%, para o qual o banco é uma posição entre muitas.
O que move as ações HDB
Os juros na Índia. O Banco da Reserva da Índia (RBI) cortou a taxa repo de 6,5% em fevereiro de 2025 para 5,25% em dezembro de 2025 e a manteve nas reuniões de fevereiro, abril e junho de 2026. A margem financeira líquida do ano fiscal encerrado em 31 de março de 2026 caiu para 3,6%, ante 3,7%; segundo o 20-F, os cortes chegaram aos empréstimos com taxa flutuante mais rápido do que aos depósitos.
Depósitos no lugar de dívida. A fusão trouxe para o balanço do banco a dívida cara da HDFC Limited e elevou o custo de captação nos anos fiscais 2024 e 2025. No ano fiscal 2026, o conserto avançou: os depósitos cresceram 14,4%, os empréstimos 10,3%, e a dívida de longo prazo caiu 12,7%. Em 31 de março de 2025, os empréstimos líquidos equivaliam a 103,7% dos depósitos; um ano depois, os depósitos já os superavam por pouco. O que anda devagar é o dinheiro barato: em 31 de março de 2026, contas correntes e de poupança eram 34,1% dos depósitos e cresceram menos que o total nos dois anos fiscais.
Crédito direcionado. O RBI exige que os bancos emprestem 40% de uma base de crédito de referência a setores prioritários, como agricultura e pequenas empresas. O HDFC Bank chegou a 51,44% no ano fiscal 2026, mas ficou abaixo de algumas submetas: agricultura, 14,77% ante 18% exigidos; grupos vulneráveis, 10,23% ante 12%. As diferenças precisam ser aplicadas em depósitos em bancos de desenvolvimento, que podem render menos do que o banco ganharia por conta própria.
A rupia. A HDB é cotada em dólares, mas o negócio ganha em rupias, e o depositário converte os dividendos em rupias para dólares. No ano fiscal 2026, a rupia perdeu quase 9% em relação ao dólar e, segundo o 20-F, vem se desvalorizando frente ao dólar todo ano desde 2018, exceto no ano fiscal 2021.
A liderança. Em 18 de março de 2026, o presidente não executivo do conselho, Atanu Chakraborty, renunciou. Na carta, escreveu que certos acontecimentos e práticas dentro do banco, observados por ele nos dois anos anteriores, não estavam de acordo com seus valores pessoais e sua ética. No dia seguinte, o RBI declarou que, pelos seus registros, não havia preocupações relevantes sobre a conduta ou a governança do banco. Em junho, dois escritórios de advocacia externos concluíram que nem os documentos nem as entrevistas com testemunhas sustentavam a afirmação dele. Em julho, Rajiv Kumar, ex-secretário de Finanças da Índia, tornou-se presidente não executivo com a aprovação do RBI. Em outubro, o RBI aprovou Anup Bagchi, então presidente-executivo da ICICI Prudential Life Insurance, como diretor-gerente e presidente-executivo a partir de 27 de outubro de 2026, no lugar de Sashidhar Jagdishan.
Sobre o que o 20-F alerta quem tem HDB
Juros. O banco escreve nos fatores de risco que seu negócio é especialmente vulnerável ao risco de juros e que a volatilidade das taxas pode prejudicar a margem financeira, o valor da carteira de renda fixa, as receitas da tesouraria e o resultado em geral.
A promessa da fusão. O banco alerta que pode não obter todos os benefícios esperados da fusão, e muitas agências abertas recentemente ainda não operam com a eficiência do restante da rede.
Qualidade do crédito. Em 31 de março de 2026, os ativos problemáticos de clientes eram 1,2% do total bruto. Os empréstimos sem garantia não têm colateral por trás, e o crédito direcionado pode trazer mais inadimplência.
Reguladores no país e no exterior. Segundo o 20-F, o banco já foi multado pelo RBI, pelo regulador do mercado de capitais indiano, a SEBI, e por outras autoridades. No exterior, a Dubai Financial Services Authority proibiu em 25 de setembro de 2025 a agência do banco no Dubai International Financial Centre de aceitar novos clientes para determinados serviços financeiros; o banco considera esse negócio não relevante.
Participação estrangeira. O investimento estrangeiro tem teto de 74% do capital integralizado. Quando ultrapassou de novo esse limite em 2017, o RBI voltou a restringir as compras da ação por estrangeiros; em 31 de março de 2026, a fatia estava em 51,80%.
A própria ADS. Além da falta de voto e de um ágio incerto, quem tem ADS pode ficar de fora de ofertas com direito de preferência se não houver registro nos EUA ou isenção que as cubra. E, como em qualquer ação individual, um único banco amarra o seu resultado a um único balanço.
Como pesquisar o HDFC Bank por conta própria
No EDGAR, o HDFC Bank apresenta seus documentos sob o CIK 1144967. O 20-F anual mais recente foi entregue em 29 de julho de 2026, referente ao ano fiscal 2026, e traz a nota de segmentos, os fatores de risco e as condições da ADS. Os relatórios 6-K chegam várias vezes por mês, quase sempre cópias de cartas do banco à NYSE sobre resultados, decisões do conselho e mudanças na gestão, e alguns dias após o fim de cada trimestre sai uma breve atualização de empréstimos e depósitos.
Três hábitos ajudam. Confira a base contábil: o 20-F usa US GAAP, e os resultados divulgados na Índia seguem normas indianas, então os lucros não vão bater. Fique de olho no calendário: o ano fiscal 2026 foi de 1º de abril de 2025 a 31 de março de 2026, e os documentos indianos do banco o escrevem como FY 2025-26. E ajuste os dados por ação pela bonificação de 2025: cada ação detida em 27 de agosto de 2025 rendeu mais uma, inclusive para quem tinha ADS; os números por ação anteriores foram reapresentados, e uma ADS continua equivalendo a três ações.
Perguntas frequentes sobre as ações do HDFC Bank
Uma ADS da HDB é o mesmo que ações do HDFC Bank na NSE?
Não exatamente. Cada ADS representa a propriedade de três ações ordinárias mantidas pelo depositário, e essas ações têm os mesmos direitos de dividendo que todas as outras; os dividendos chegam a você em dólares depois da retenção indiana. Mas a ADS não dá voto e, historicamente, foi negociada com ágio em relação às ações na Índia.
O HDFC Bank paga dividendos?
Sim, todo ano desde o ano fiscal 1997. O conselho propõe um dividendo final depois do encerramento do ano fiscal, e a assembleia geral pode aprová-lo ou reduzi-lo, mas não aumentá-lo. As regras do RBI limitam a distribuição do ano fiscal 2026 a 35% do lucro líquido pelas normas indianas. Referente a esse ano, o banco também pagou um dividendo intermediário extraordinário em 11 de agosto de 2025, antes da bonificação; o dividendo final proposto em 18 de abril de 2026 teve como data de registro 19 de junho de 2026.
Posso comprar ações do HDFC Bank com criptomoedas?
Não diretamente. A ADS é comprada por meio de uma corretora em dólares, e as ações indianas em rupias, então é preciso vender as criptomoedas por dinheiro primeiro, e essa venda pode ser, ela mesma, um fato gerador de imposto.
As ações HDB são o mesmo que a HDB Financial Services?
Não. HDB é o código na NYSE da ADS do HDFC Bank. A HDB Financial Services é uma financeira não bancária do grupo cujas ações passaram a ser negociadas na NSE e na BSE em 2 de julho de 2025, depois de um IPO exigido pelas regras do RBI para financeiras não bancárias da “camada superior”. O HDFC Bank vendeu parte da participação nesse IPO e detinha 74,6% em 31 de março de 2026.
Como foi a fusão entre o HDFC Bank e a HDFC Ltd?
A HDFC Limited foi incorporada ao HDFC Bank em 1º de julho de 2023. Seus acionistas receberam 42 ações do HDFC Bank para cada 25 ações da HDFC Limited; pouco antes da conclusão, a HDFC Limited e suas subsidiárias detinham 20,83% do banco. O banco assumiu o negócio de financiamento imobiliário e a dívida da HDFC Limited, e a HDFC Life e a HDFC Asset Management viraram subsidiárias dele.
Em resumo
Comprar o HDFC Bank fora da Índia costuma se resumir a uma ordem de HDB na NYSE: cada ADS equivale a três ações de Mumbai e não dá voto. O que você leva é um banco indiano focado no varejo que ainda digere a antiga controladora: troca dívida por depósitos e se ajusta a juros mais baixos do RBI, a uma rupia mais fraca e à nova liderança de 2026. Leia o 20-F mais recente e os 6-K posteriores antes de decidir quanto peso um único banco deve ter na sua carteira.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- Como comprar ações da BNY (BNY): banco custodiante, antes BK
- Como comprar ações da Capital One (COF): cartões e rede Discover
- Como comprar ações do CIBC (CM): dividendos, hipotecas e Caribe
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em outubro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] HDFC Bank, formulário 20-F do ano fiscal 2026 (SEC EDGAR) www.sec.gov
[2] HDFC Bank, 20-F do ano fiscal 2026, folha de rosto XBRL (R1) www.sec.gov
[3] HDFC Bank, renúncia do presidente do conselho, 18 de março de 2026 (6-K) www.sec.gov
[4] HDFC Bank, declaração do Banco da Reserva da Índia sobre o banco, 19 de março de 2026 (6-K) www.sec.gov
[5] HDFC Bank, conclusão da revisão jurídica externa, 26 de junho de 2026 (6-K) www.sec.gov
[6] HDFC Bank, nomeação de Rajiv Kumar como presidente do conselho, 29 de junho de 2026 (6-K) www.sec.gov
[7] HDFC Bank, nomeação de Anup Bagchi como diretor-presidente, 1º de outubro de 2026 (6-K) www.sec.gov
[8] HDFC Bank, resultado da reunião do conselho de 18 de abril de 2026 (6-K) www.sec.gov