Para comprar ações da M&T Bank, você precisa de uma conta em uma corretora com acesso à Bolsa de Nova York (NYSE), onde as ações ordinárias da M&T Bank Corporation são negociadas com o código MTB. Por trás do código está um banco de Buffalo cuja atividade remonta a 1856 e cujo relatório anual mais recente traz duas coisas que um leitor de cripto não espera de um banco regional: o relato de dois anos dedicados a encolher a carteira de imóveis comerciais e o alerta de que stablecoins de pagamento podem substituir depósitos bancários.
O que a M&T Bank faz?
A M&T Bank Corporation é uma holding bancária constituída no estado de Nova York em novembro de 1969 e supervisionada pelo Federal Reserve. Ela controla dois bancos. O principal, o M&T Bank, tem como nome jurídico Manufacturers and Traders Trust Company: é um banco comercial com licença do estado de Nova York que concentra mais de 99% dos ativos do grupo; a licença estadual é de 1892, e a atividade bancária vem de 1856. O outro, o Wilmington Trust, N.A., é um pequeno banco nacional voltado a clientes institucionais e de gestão de patrimônio. Até 1998, a holding apresentava seus relatórios à SEC com o nome de First Empire State Corporation.
No fim de 2025, o M&T Bank tinha 942 agências em 12 estados e no Distrito de Colúmbia, do Maine à Virgínia e à Virgínia Ocidental, além de um escritório de banco comercial na província canadense de Ontário. A última grande aquisição, a da People's United Financial, foi concluída em 1º de abril de 2022, e o People's United Bank foi incorporado ao M&T Bank. A atividade internacional responde por menos de 1% dos ativos e da receita.
A empresa divulga três segmentos. O Commercial Bank atende empresas médias e grandes com empréstimos, financiamento de imóveis comerciais, depósitos e gestão de caixa, e ainda origina e administra empréstimos imobiliários pelo programa Fannie Mae DUS. O Retail Bank atende pessoas físicas e pequenas empresas por agências, banco digital e caixas eletrônicos: capta depósitos e concede financiamento de veículos, motor-homes e barcos (em geral por meio de concessionárias), além de crédito com garantia de imóvel, cartões de crédito e financiamento habitacional. O Institutional Services and Wealth Management atua como fiduciário, agente e gestor de investimentos para empresas e instituições e oferece a famílias de alta renda serviços de trust, planejamento financeiro e family office. O presidente do conselho e CEO é René F. Jones.
Como a M&T Bank ganha dinheiro
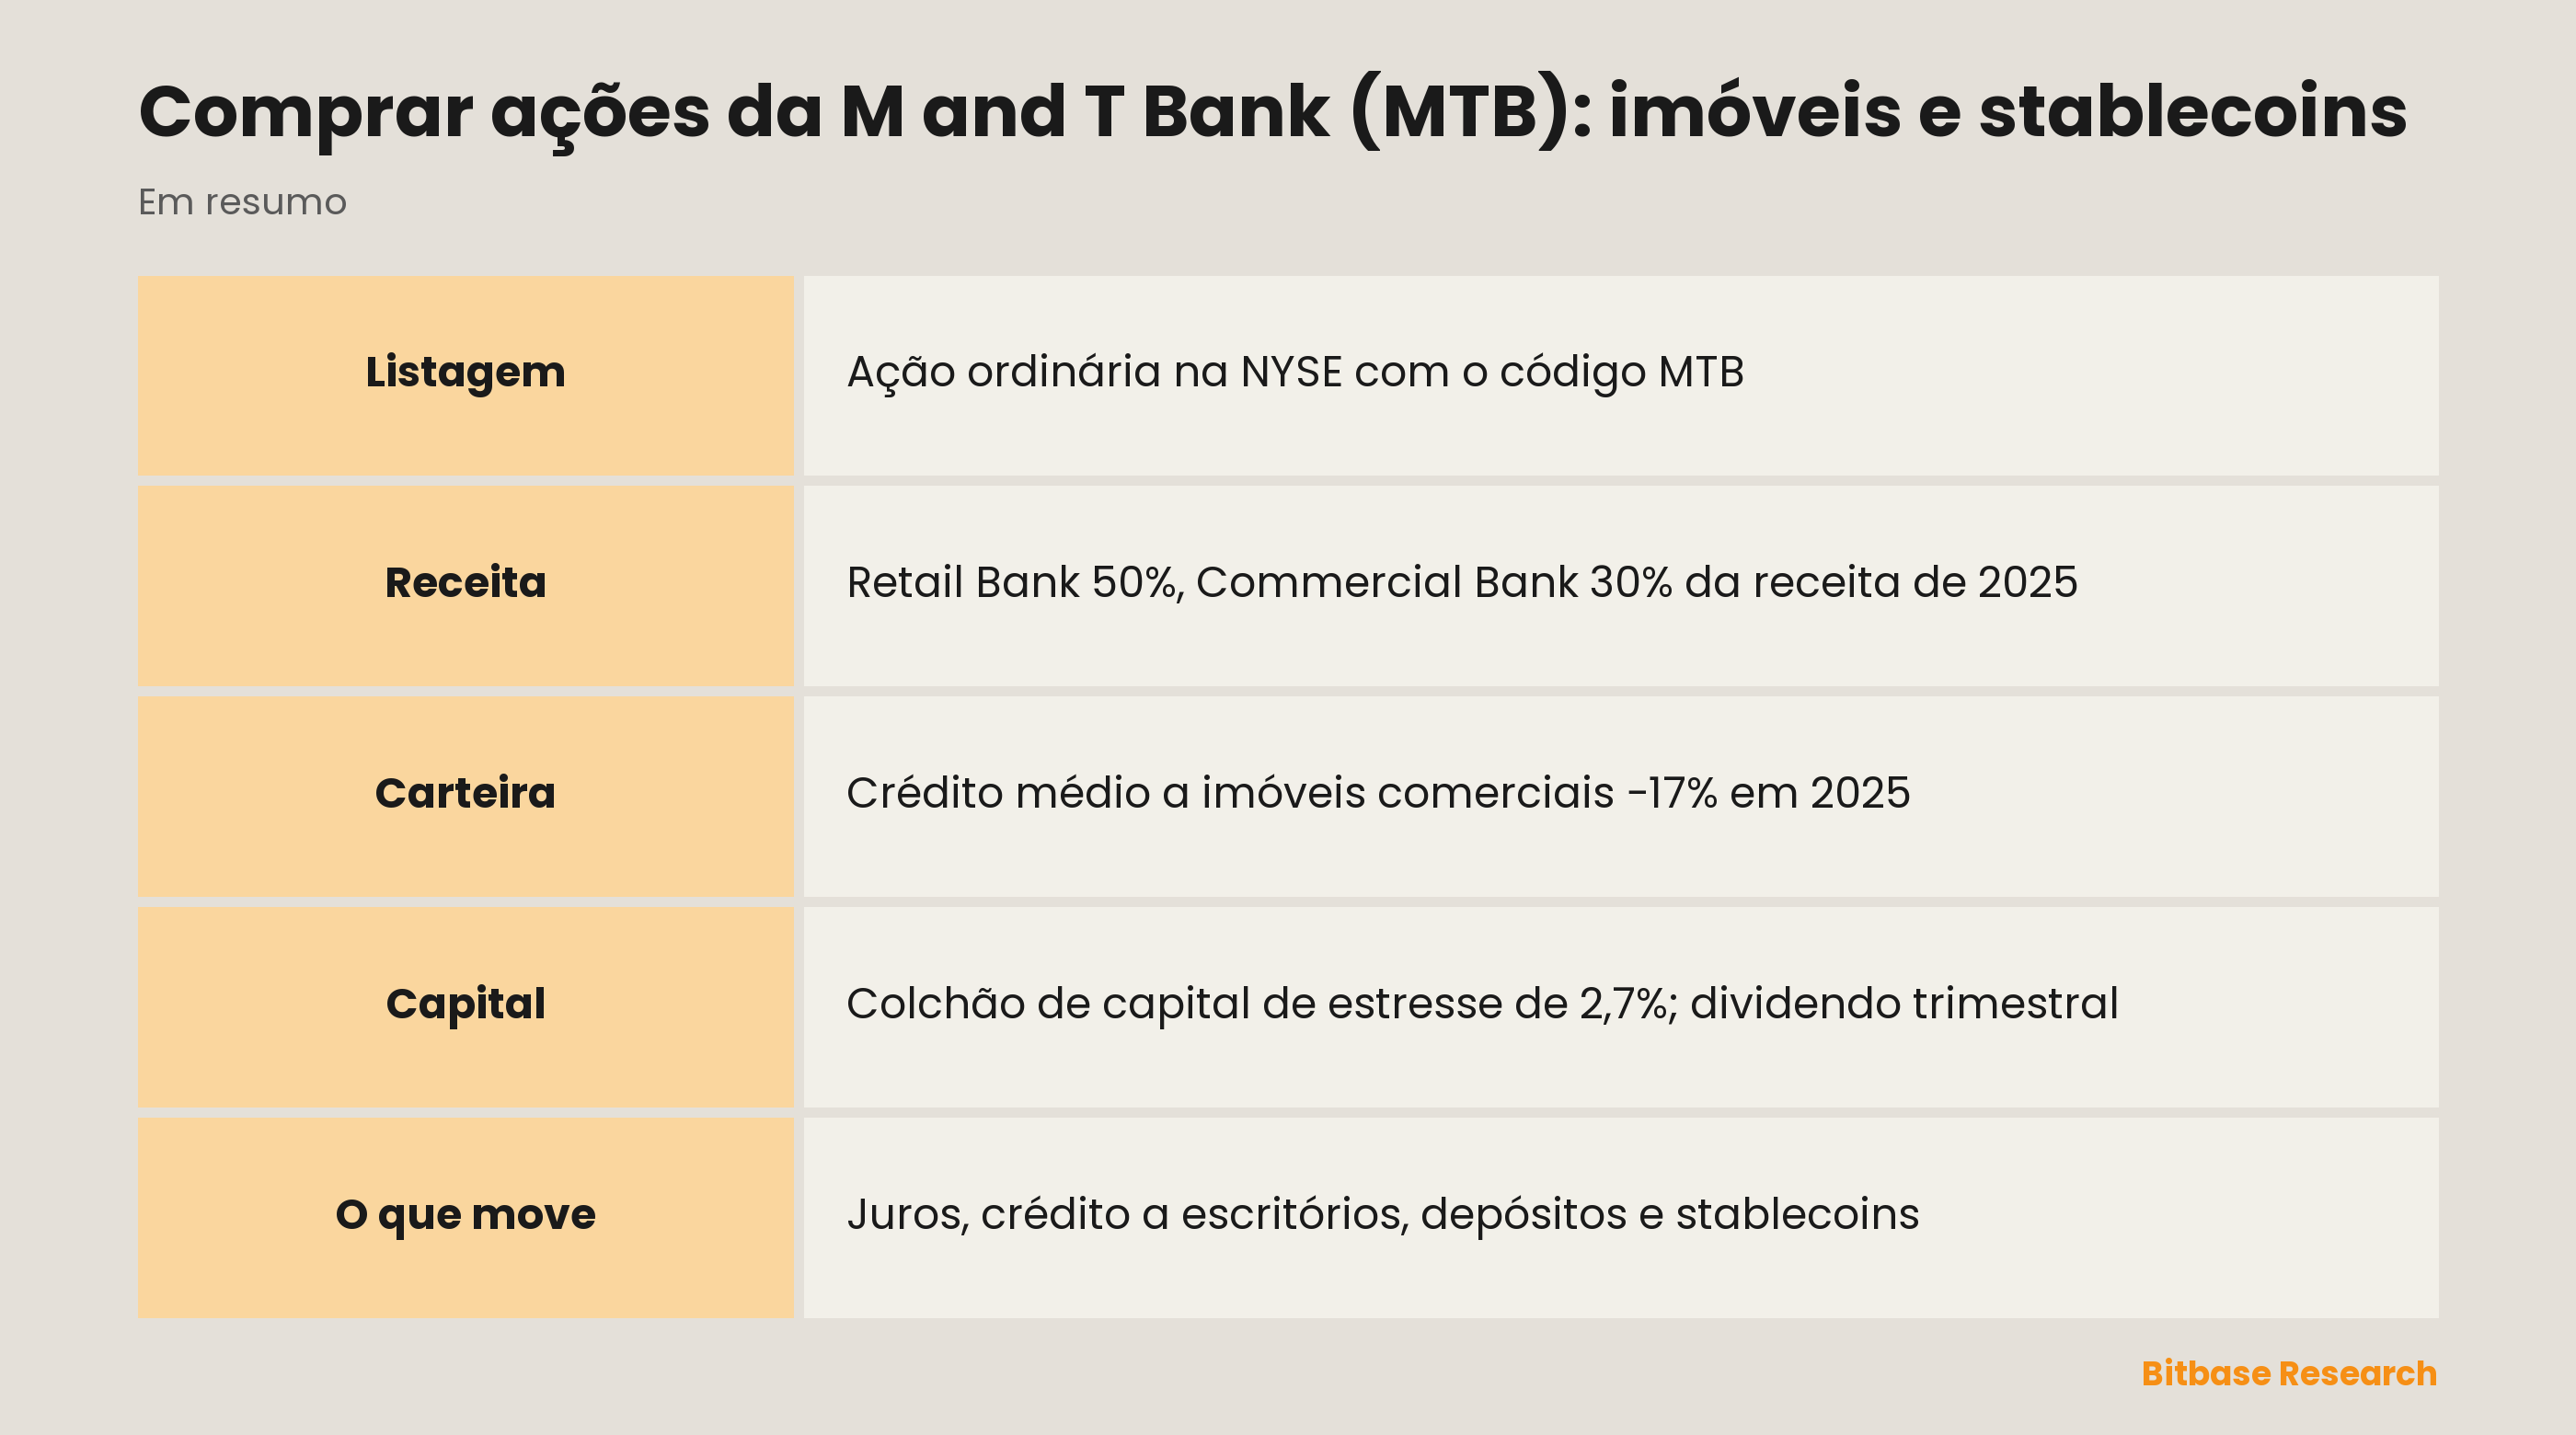
A maior parte da receita vem da diferença entre o que a M&T recebe em empréstimos e títulos e o que paga em depósitos e captações. Em 2025, a receita líquida de juros respondeu por cerca de 72% da receita dos segmentos, e tarifas e outras receitas não financeiras pelos 28% restantes.
| Segmento | Fatia da receita de 2025 | Fatia do lucro líquido de 2025 | Principais clientes |
|---|---|---|---|
| Retail Bank | 50% | 51% | Pessoas físicas e pequenas empresas |
| Commercial Bank | 30% | 32% | Empresas médias e grandes |
| Institutional Services and Wealth Management | 16% | 18% | Instituições e famílias de alta renda |
As fatias foram calculadas a partir da nota de segmentos do 10-K, e receita aqui significa receita líquida de juros mais receitas não financeiras. Uma linha de “outros” (All Other), que reúne a carteira de títulos, os intangíveis de aquisições e os custos não alocados, ficou com cerca de 3% da receita e quase nada do lucro.
Em 2025, a receita líquida de juros subiu 1% e as receitas não financeiras 13%, puxadas pelo crédito imobiliário, pelas tarifas de conta e pelas receitas fiduciárias, que cresceram 7%. A margem financeira líquida subiu para 3,67%, ante 3,58% em 2024, mas ficou abaixo dos 3,83% de 2023; os swaps de juros a reduziram em 0,22 ponto percentual em 2024 e em apenas 0,08 ponto em 2025. As provisões para perdas de crédito caíram 17%, e o lucro líquido cresceu 10%. O lucro diluído por ação avançou 16%, mais rápido que o lucro, porque a empresa recomprou 14,3 milhões de ações próprias ao longo do ano.
A carteira de crédito define o perfil de risco. Pelos saldos médios de 2025, os empréstimos a empresas (commercial and industrial) somavam cerca de 45%, os imóveis comerciais 18%, o financiamento habitacional 18% e o crédito ao consumidor 19%. O 10-K diz que, em 2024 e 2025, a empresa adotou várias estratégias para reduzir a concentração relativa em empréstimos para imóveis comerciais e diminuir, nessa categoria, os créditos classificados como problemáticos. O saldo médio de imóveis comerciais caiu 17% em 2025, depois de recuar 12% em 2024, enquanto o crédito para motor-homes e barcos cresceu 19%.
O funding vem sobretudo de clientes comuns. Os depósitos principais, isto é, contas correntes, poupança e depósitos a prazo de menor valor, representaram cerca de 92% dos depósitos médios de 2025, e o 10-K os descreve como uma fonte de recursos expressiva, relativamente estável e barata.
A ação MTB em resumo
| Característica | MTB |
|---|---|
| Bolsa | New York Stock Exchange (NYSE) |
| Código | MTB |
| Tipo de papel | Ação ordinária, a única classe ordinária registrada; as séries preferenciais têm códigos próprios |
| Setor | Banco regional: varejo, empresas, serviços fiduciários e gestão de patrimônio |
| Bancos do grupo | M&T Bank e Wilmington Trust, N.A. |
| Índices | S&P 500; também está no ETF setorial Financial Select Sector SPDR (XLF) |
| Sede | Buffalo, Nova York |
| Constituição | Estado de Nova York, novembro de 1969 |
| Ano fiscal | Ano civil, encerrado em 31 de dezembro |
| Dividendos | Dividendo trimestral em dinheiro |
| Supervisão | Federal Reserve; categoria IV pelas Tailoring Rules dos EUA |
| Identificador na SEC | CIK 36270 |
Cotação, valor de mercado e dividend yield mudam a cada pregão, por isso ficam fora da tabela; a página da ação da M&T Bank na Bitbase mostra esses dados em tempo real.
Como comprar ações da M&T Bank
MTB é um papel comum da NYSE, então a compra é igual na maioria das corretoras que oferecem ações americanas:
1. Escolha a corretora. Procure uma corretora regulada que dê acesso a ações listadas nos EUA a partir do seu país e compare tarifas e custos de câmbio.
2. Abra e financie a conta. Haverá verificação de identidade; depósitos em outra moeda são convertidos em dólares.
3. Encontre a linha certa. Busque MTB e confira se a descrição diz ação ordinária da M&T Bank Corporation. As preferenciais usam outros códigos.
4. Escolha o tipo de ordem. A FINRA explica que a ordem a mercado é a que dá mais certeza de execução, porque não está presa a nenhuma condição, enquanto a ordem limitada só é executada no preço indicado ou em um melhor. O limite protege o preço, mas a ordem pode não ser executada.
5. Defina o tamanho e guarde registros. Compre ações inteiras ou, se a corretora oferecer, uma fração, e anote data, preço e tarifas para o imposto.
Ações fracionárias. A oferta varia. A FINRA observa que algumas corretoras só oferecem frações para uma seleção limitada de papéis e outras não oferecem de jeito nenhum; além disso, quem tem uma fração pode ficar sem direito a voto.
Comprando de fora dos Estados Unidos. MTB é a ação ordinária de uma empresa americana, não um recibo de depósito, então uma corretora estrangeira compra a mesma linha da NYSE. Dividendos são renda de fonte americana: segundo o IRS, a maior parte dessa renda recebida por uma pessoa estrangeira está sujeita a imposto americano de 30%, e um tratado tributário pode reduzir a alíquota. As corretoras costumam pedir o formulário W-8BEN, que, segundo o IRS, deve ser entregue quando o agente de retenção ou o pagador solicitar. O seu país também pode tributar o dividendo.
Via fundos. Como a M&T faz parte do S&P 500, os fundos que replicam o índice têm uma pequena fatia dela, assim como fundos setoriais como o XLF, ao lado de outros bancos e seguradoras. O fundo dilui o risco, mas também dilui a sua própria visão sobre a M&T.
O que move a ação MTB
Juros e margem. O resumo de riscos do 10-K diz isso com todas as letras: os negócios e o desempenho financeiro da empresa dependem muito das taxas de juros de mercado e de suas variações. A simulação própria da M&T no fim de 2025 projetava uma receita líquida de juros um pouco menor, em menos de 1%, tanto com uma alta gradual de 200 pontos-base quanto com uma queda do mesmo tamanho. No terceiro trimestre de 2026, a margem encolheu em relação ao segundo; o 10-Q atribui isso ao custo dos passivos ter subido mais rápido que o rendimento dos ativos.
Imóveis comerciais. Os fatores de risco destacam a concentração de empréstimos para imóveis comerciais na carteira, incluindo crédito para construção, empréstimos garantidos por escritórios, lojas, imóveis de saúde, hotéis e prédios residenciais multifamiliares, além de empréstimos lastreados em imóveis na cidade de Nova York e em outras grandes regiões metropolitanas. Os empréstimos que não reconhecem mais juros (nonaccrual) eram 0,90% do total no fim de 2025, ante 1,25% um ano antes e 1,62% dois anos antes. As provisões para empréstimos de escritórios ainda equivaliam a 4,65% desses saldos, e cerca de 83% da carteira de imóveis comerciais tem taxa variável.
Depósitos e um novo rival. O 10-K avisa que, se a M&T não conseguir manter ou aumentar os depósitos, pode ter de pagar mais caro pelo funding. Logo depois vem um risco que leitores de cripto vão reconhecer: em julho de 2025 foi sancionada a Lei GENIUS, que cria um marco regulatório para as “stablecoins de pagamento” e seus emissores; consumidores e empresas podem ver essas stablecoins como substitutas dos depósitos bancários tradicionais, o que reduziria os depósitos no sistema bancário. A empresa acrescenta que o efeito vai depender do que os regulamentos disserem, já que a lei exige que o Tesouro e outros reguladores editem as regras. Nosso guia sobre o que é uma stablecoin explica o básico.
Testes de estresse e retorno de capital. A M&T está na categoria IV, a menos exigente das quatro em que os reguladores americanos dividem os grandes bancos; por isso o Federal Reserve aplica a ela o teste de estresse de supervisão pelo menos a cada dois anos, e a M&T entrega um plano de capital todo ano. O resultado define um colchão de capital de estresse, somado aos índices mínimos. Segundo o 10-Q do terceiro trimestre de 2026, os resultados do teste de junho de 2026 implicariam uma redução para o mínimo de 2,5%, mas o Fed já havia anunciado em fevereiro que as exigências anteriores valeriam até 2027, de modo que o colchão da M&T continua em 2,7%. Esse colchão limita o que pode ir para dividendos e recompras; nos nove primeiros meses de 2026 a M&T recomprou 8,9 milhões de ações, e em 30 de março de 2026 o conselho aprovou um novo programa de recompra.
A região de origem. Segundo o 10-K, o negócio principal está em grande parte concentrado na área das agências, o que deixa a M&T especialmente vulnerável a uma piora econômica no Nordeste e na região do Atlântico Médio dos EUA.
Os pontos fracos da ação MTB
Crédito. Um dos títulos da seção de riscos diz que a piora da qualidade do crédito pode prejudicar a empresa. O 10-K lembra que o crédito ao consumidor historicamente teve baixas líquidas maiores em relação ao saldo do que outros empréstimos, e o crédito para motor-homes e barcos está entre as carteiras que mais crescem. As baixas líquidas equivaleram a 0,41% dos empréstimos médios em 2025.
O caixa da controladora. A holding é uma entidade jurídica separada de seus bancos e depende dos dividendos deles para ter liquidez; é com eles que paga acionistas, honra dívidas e recompra ações, e os reguladores podem limitar esses repasses.
Regras e capital. A M&T admite que pode ficar sujeita a exigências de capital e liquidez mais rígidas e discute uma proposta de 2023 sobre dívida de longo prazo que, se aprovada, provavelmente elevaria a despesa com juros.
Operações e concorrência. Ataques cibernéticos, falhas de fornecedores externos, uso indevido de dados de clientes e o uso de inteligência artificial têm, cada um, um fator de risco próprio; o 10-K também observa que uma cobertura negativa na mídia pode provocar saques repentinos de depósitos. Os concorrentes vão de fundos de crédito privado e corretoras a empresas de fintech, algumas com regulação mais branda que a de um banco.
Riscos da posição. Uma única ação de banco amarra o seu dinheiro a um balanço e a uma região. Cada dividendo precisa de aprovação do conselho e pode ser limitado pelas regras de capital, e os acionistas preferenciais recebem antes dos ordinários nos dividendos e em caso de liquidação.
Como pesquisar a ação MTB por conta própria
A M&T entrega seus relatórios no sistema EDGAR da SEC sob o CIK 36270: o 10-K anual, os 10-Q trimestrais e os 8-K sobre eventos relevantes, entre eles os resultados trimestrais, divulgados em 2026 em 16 de janeiro, 15 de abril, 15 de julho e 16 de outubro.
No 10-K, a seção de riscos abre com um resumo em sete grupos. A tabela 1 resume o ano, a tabela 8 detalha os empréstimos médios por tipo, a tabela 40 mostra como a receita líquida de juros projetada reage a mudanças nas taxas e a tabela 48 traz os resultados trimestrais, incluindo o dividendo de cada trimestre.
A M&T também publica números “net operating” que excluem a amortização de intangíveis de aquisições e os custos de fusões; leia esses números ao lado dos dados em GAAP, não no lugar deles. Compare margem e custo de crédito ao longo de vários anos e com bancos de porte parecido; nossos guias sobre ações da PNC e ações do U.S. Bancorp analisam do mesmo jeito outros dois bancos americanos. As cotações ao vivo estão na página da ação citada acima, e outras empresas aparecem na lista de páginas de ações dos EUA na Bitbase.
Perguntas frequentes sobre a ação da M&T Bank
Posso comprar ações da M&T Bank com cripto?
Não diretamente. Compras de ações americanas são liquidadas em dólares, então primeiro é preciso vender a cripto por dinheiro (o que pode gerar imposto no seu país), transferir o valor para uma conta na corretora e só então enviar a ordem.
A M&T Bank paga dividendos?
Sim, a ação ordinária recebe dividendo em dinheiro a cada trimestre. O valor trimestral foi elevado no terceiro trimestre de 2025, e os dividendos declarados por ação no conjunto de 2025 ficaram cerca de 7% acima dos de 2024. Cada pagamento depende de aprovação do conselho dentro das regras de capital do Federal Reserve; confira valores e datas no comunicado de resultados mais recente.
O que significa M&T?
Manufacturers and Traders, ou seja, “fabricantes e comerciantes”. O 10-K liga a origem do negócio ao Manufacturers and Traders Bank, fundado em 1856, e a principal subsidiária ainda se chama juridicamente Manufacturers and Traders Trust Company.
A MTB faz parte do S&P 500?
Sim. O arquivo diário de posições do SPY, da State Street, fundo que replica o S&P 500, lista a M&T Bank na data de 9 de novembro de 2026, e o fundo setorial XLF também a tinha no mesmo dia.
MTB é a mesma coisa que as ações preferenciais da M&T?
Não. MTB é a ação ordinária; várias séries de ações preferenciais perpétuas e não cumulativas são negociadas separadamente na NYSE. Segundo a empresa, as preferenciais têm prioridade sobre as ordinárias nos dividendos e na liquidação, mas não dão direito geral de voto.
Em resumo
A cotação da M&T é uma aposta no balanço de um banco do Nordeste dos EUA: se os depósitos dos clientes aguentam os movimentos dos juros e alternativas novas como as stablecoins de pagamento, como se comporta uma carteira de imóveis comerciais menor, mas ainda relevante, e quanto capital os testes de estresse do Fed deixam livre para dividendos e recompras. A melhora de margem e de qualidade de crédito de 2025 pode se reverter com o ciclo de juros ou com a economia da região. Leia o 10-K e o 10-Q mais recentes, acompanhe a margem e os dados de crédito ao longo de vários anos e decida quanto peso um único banco regional merece na sua carteira.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- Como comprar ações do Bradesco (BBD): dois ADS, JCP mensal
- Como comprar ações da Citizens Financial (CFG): banco privado
- Como comprar ações da Credicorp (BAP): BCP, Yape e dividendos
- Como comprar ações da Shinhan Financial (SHG): uma ADS, uma ação
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em novembro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] M&T Bank, formulário 10-K de 2025 (SEC EDGAR) www.sec.gov
[2] M&T Bank, capa XBRL do formulário 10-K de 2025 (SEC EDGAR) www.sec.gov
[3] M&T Bank, dados XBRL por segmento do 10-K de 2025 (SEC EDGAR) www.sec.gov
[4] M&T Bank, formulário 10-Q do terceiro trimestre de 2026 (SEC EDGAR) www.sec.gov
[5] M&T Bank, formulário 8-K, abril de 2022: conclusão da compra da People's United (SEC EDGAR) www.sec.gov
[6] SEC EDGAR: índice de documentos da M&T Bank (CIK 36270) data.sec.gov
[7] State Street: posições diárias do SPY, 9 de novembro de 2026 www.ssga.com
[8] State Street: posições diárias do XLF, 9 de novembro de 2026 www.ssga.com
[9] FINRA: tipos de ordem www.finra.org
[10] FINRA: investir em ações fracionárias www.finra.org
[11] IRS: retenção de não residentes www.irs.gov
[12] IRS: sobre o formulário W-8 BEN www.irs.gov