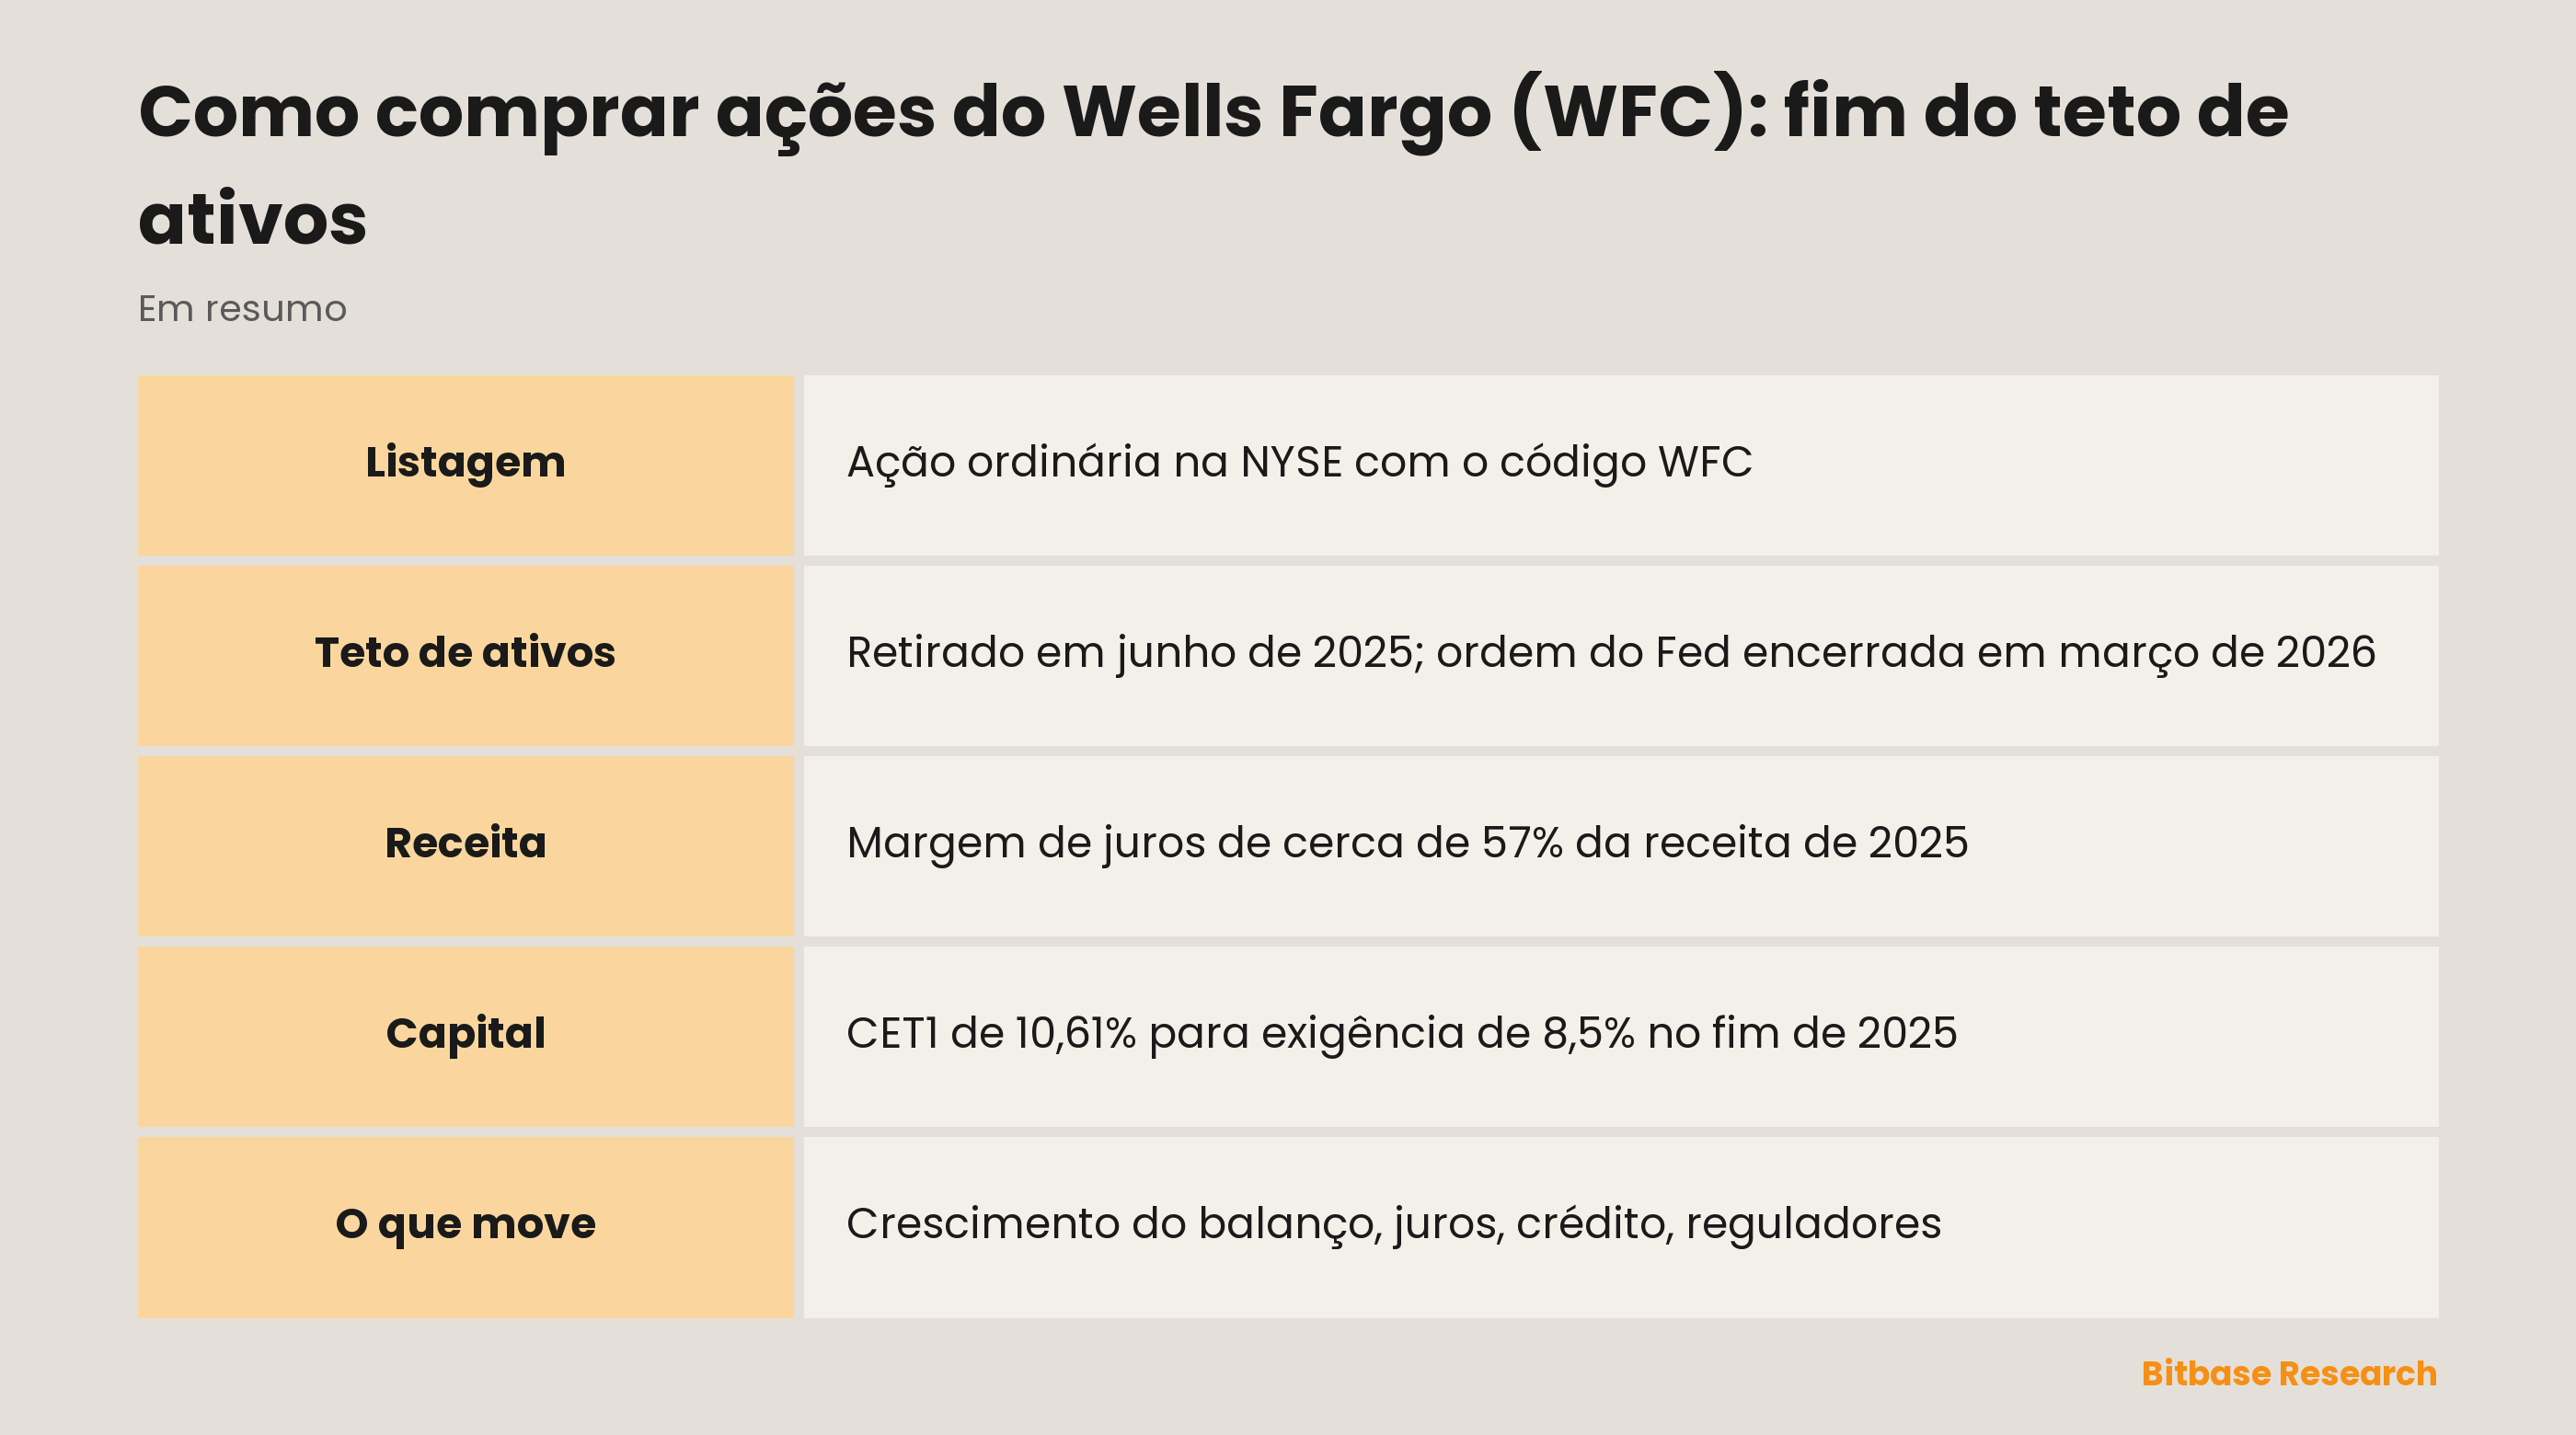
O código a procurar é WFC: a ação ordinária da Wells Fargo & Company é negociada na Bolsa de Valores de Nova York, e qualquer conta em corretora com acesso à NYSE consegue comprá-la. Por mais de sete anos, o banco por trás desse código trabalhou sob uma ordem do Federal Reserve que travava seus ativos totais no tamanho do fim de 2017; o Fed retirou esse teto em junho de 2025 e encerrou a própria ordem em março de 2026. Hoje, cada ação representa um credor cuja margem de juros respondeu por cerca de 57% da receita de 2025, além de uma área de gestão de patrimônio e um banco de investimento.
O que o Wells Fargo faz?
A Wells Fargo & Company é uma sociedade constituída em Delaware cuja atividade principal, segundo o relatório 10-K, é funcionar como holding de suas subsidiárias. A maior delas, o Wells Fargo Bank, N.A., detinha 85% dos ativos do grupo no fim de 2025, e o mesmo 10-K colocava o Wells Fargo, naquela data, como a quarta maior holding bancária dos Estados Unidos em ativos. A sede fica em San Francisco.
O nome é mais antigo que a empresa que o usa hoje. O banco descende do negócio que Henry Wells e William G. Fargo fundaram em 1852 e que, como lembra o 10-K de 1998, mais tarde operou o trecho mais a oeste do Pony Express e manteve linhas de diligência no oeste do país. A companhia listada, por sua vez, se chamava Norwest Corporation até 2 de novembro de 1998: nesse dia, o antigo Wells Fargo se fundiu a uma subsidiária da Norwest, e a Norwest adotou o nome Wells Fargo.
O negócio se divide em quatro segmentos:
Consumer Banking and Lending atende pessoas físicas e pequenas empresas: contas correntes e de poupança, cartões de crédito e débito, além de financiamento imobiliário, de veículos, crédito pessoal e crédito para pequenas empresas.
Commercial Banking oferece a empresas privadas, familiares e algumas listadas produtos bancários e de crédito, financiamento com garantia, arrendamento e gestão de caixa.
Corporate and Investment Banking atende, no mundo todo, grandes empresas, clientes do setor imobiliário comercial, governos e investidores institucionais: banco corporativo e de investimento, crédito imobiliário, além de vendas, negociação e análise.
Wealth and Investment Management atende clientes de alta renda por meio de assessores financeiros e, pela internet, via WellsTrade e Intuitive Investor.
Uma quinta unidade, Corporate, reúne a tesouraria, a carteira de investimentos e negócios que já não se encaixam na estratégia. O negócio de aluguel de vagões ferroviários foi vendido, em uma operação concluída em 1º de janeiro de 2026.
Como o Wells Fargo ganha dinheiro
Os juros ainda pesam mais. Em 2025, a margem de juros, isto é, o que o banco ganha com empréstimos e títulos menos o que paga por depósitos e dívidas, respondeu por cerca de 57% da receita total; tarifas, receitas com cartões, ganhos de negociação e outras receitas que não vêm de juros somaram os 43% restantes. Em 2023, a fatia dos juros ainda girava em torno de 63%. A margem de juros caiu 9% em 2024 e ficou praticamente estável em 2025, enquanto as receitas sem juros subiram 5% em 2025.
| Segmento | Principais clientes | Peso na receita dos segmentos, 2025 | Variação ante 2024 |
|---|---|---|---|
| Consumer Banking and Lending | Pessoas físicas e pequenas empresas | 44,0% | Alta de 3,2% |
| Corporate and Investment Banking | Grandes empresas, instituições, governos | 22,7% | Queda de 0,6% |
| Wealth and Investment Management | Clientes de alta renda | 19,2% | Alta de 5,8% |
| Commercial Banking | Empresas privadas, familiares e algumas listadas | 14,1% | Queda de 6,3% |
Os pesos são calculados sobre a soma da receita de 2025 dos quatro segmentos no relatório anual; a unidade Corporate e os ajustes de conciliação por equivalente tributário ficam de fora.
Dentro do segmento de varejo, a linha Consumer, Small and Business Banking gerou cerca de 68% da receita do segmento em 2025, e a receita com cartões de crédito cresceu 8%. As tarifas de cartão também ganharam com a compra, em 2025, da joint venture de serviços de pagamento para lojistas da qual o Wells Fargo participava.
Corporate and Investment Banking se divide em três blocos. Banking (crédito, gestão de caixa e banco de investimento) e mercados trouxeram cada um cerca de 37% da receita do segmento em 2025, e o imobiliário comercial, cerca de 26%. Wealth and Investment Management vive principalmente de taxas, e o relatório anual as liga expressamente ao mercado: para a maior parte dos ativos sob assessoria, a taxa é um percentual do valor de mercado no início do trimestre.
A ação WFC em resumo
| Item | Detalhe |
|---|---|
| Bolsa | Bolsa de Valores de Nova York (NYSE) |
| Código | WFC |
| Ativo | Ação ordinária |
| Outros títulos na NYSE | Mais sete, todos com códigos que começam por WFC: preferenciais conversíveis da série L, depositary shares de outras cinco séries de preferenciais e uma garantia sobre notas da Wells Fargo Finance LLC |
| Setor | Financeiro: banco, crédito, gestão de patrimônio, banco de investimento |
| Índices | S&P 500; fora do Dow Jones Industrial Average (carteiras dos fundos da State Street, 16 de outubro de 2026) |
| Sede | San Francisco, Califórnia |
| Constituição | Delaware |
| Situação regulatória | Holding bancária e financeira supervisionada pelo Federal Reserve |
| Exercício fiscal | Termina em 31 de dezembro |
| Política de dividendos | Dividendo trimestral em dinheiro aprovado pelo conselho; elevado em julho de 2026 |
| Desdobramento | Duas por uma, distribuídas em 11 de agosto de 2006 |
| Identificador na SEC | CIK 72971 |
Para ver em tempo real a cotação, o valor de mercado e o dividend yield, abra a página da ação do Wells Fargo na Bitbase.
Como comprar ações do Wells Fargo
Em Nova York é negociada a própria ação ordinária, então você compra a ação diretamente, sem recibo de depósito no meio. Tudo passa por uma corretora:
1. Encontre uma corretora com acesso à NYSE. Fora dos Estados Unidos, será uma corretora local que ofereça o mercado americano ou uma internacional; confira qual entidade mantém a conta e quem a regula.
2. Abra e verifique a conta. Se você não for uma pessoa dos EUA, a corretora vai pedir o formulário W-8BEN do IRS, o certificado de condição de estrangeiro com o qual aplica a alíquota correta de retenção sobre dividendos americanos.
3. Deposite recursos. Depositar em outra moeda significa pagar um spread de câmbio além da corretagem, então compare as duas coisas.
4. Confira o ativo. Procure WFC e certifique-se de que aparece a ação ordinária da Wells Fargo & Company. As preferenciais com códigos parecidos são outros títulos: têm prioridade sobre as ordinárias no pagamento de dividendos e na liquidação, mas não têm direito geral de voto.
5. Escolha o tipo de ordem. Uma ordem a mercado garante a execução, mas não o preço; uma ordem limitada de compra só é executada no preço limite ou abaixo dele.
6. Defina o tamanho da posição. Se a corretora oferecer frações de ação, você pode investir um valor fixo. O Investor.gov alerta, porém, que frações em geral não podem ser transferidas para outra corretora, então trocar de corretora pode exigir vendê-las antes.
7. Guarde a documentação. Notas de corretagem e extratos da conta registram o preço de compra e cada dividendo recebido.
Retenção para quem não mora nos EUA. Segundo o IRS, a maior parte das rendas de fonte americana recebidas por estrangeiros está sujeita a imposto americano de 30%; um tratado tributário pode reduzir essa alíquota. Seu país também pode tributar o dividendo.
Por meio de um fundo. Nos arquivos de carteira da State Street de 16 de outubro de 2026, o Wells Fargo aparece tanto no SPY, que replica o S&P 500, quanto no fundo do setor financeiro XLF, em ambos como uma posição entre muitas.
O que move a ação WFC
Crescer depois do teto. Em fevereiro de 2018, o Fed, citando abusos generalizados contra consumidores e falhas de conformidade, anunciou que o banco não poderia crescer além do total de ativos que tinha no fim de 2017. Em 3 de junho de 2025, o Fed informou que a restrição ao crescimento dos ativos não se aplicava mais, e em 5 de março de 2026 encerrou toda a medida de 2018. O balanço cresceu rápido: no fim de 2025, os ativos totais eram 11,3% maiores que um ano antes, os de Corporate and Investment Banking haviam subido 32%, sobretudo em ativos de negociação, e no terceiro trimestre de 2026 os empréstimos e os depósitos médios estavam, cada um, 11% acima do mesmo trimestre do ano anterior. O CEO, Charlie Scharf, disse em julho de 2026 que, depois de anos sem competir em igualdade por não poder aumentar o balanço, o banco agora usa o capital com cautela para crescer e apoiar os clientes. Se esse crescimento compensa é o que cada resultado trimestral põe à prova.
Juros. Com cerca de 57% da receita vindo da margem de juros, as taxas passam direto para o lucro. O relatório anual atribui a queda dessa linha em 2025 à redução dos juros sobre ativos com taxa flutuante e à mudança na composição dos depósitos, e a análise de sensibilidade aponta na mesma direção: os ativos são reprecificados mais rápido e com mais intensidade que os passivos, então a empresa espera se beneficiar de juros mais altos. Cortes funcionam ao contrário. Todo grande banco americano convive com esse ciclo, como o perfil do JPMorgan Chase mostra com outro exemplo; para o lado da política monetária, vale ler como as decisões de juros, o QE e o QT do Fed agem por meio do financiamento e das expectativas.
Capital. Cada dividendo e cada recompra de ações precisam caber no arcabouço de capital do Fed. No fim de 2025, o índice de capital principal (CET1) estava em 10,61%, contra uma exigência de 8,5% que incluía um colchão de capital de estresse de 2,5% e uma sobretaxa de 1,5% para bancos de importância sistêmica global. Depois do teste de estresse de 2026, o colchão ficou no piso de 2,5%, e o Fed informou que os colchões atuais valem até 30 de setembro de 2027. Nesse meio-tempo, o índice caiu de 11,07% no fim de 2024 para 10,0% no terceiro trimestre de 2026, à medida que os ativos ponderados pelo risco cresciam e as recompras continuavam.
Crédito, sobretudo o imobiliário comercial. O 10-K cita sem rodeios uma concentração: a empresa está hoje entre os maiores credores do setor imobiliário comercial nos EUA. Perdas menores no imobiliário comercial, principalmente em escritórios, ajudaram a reduzir as provisões para perdas de crédito em 2025; a reserva para perdas com empréstimos caiu para 1,45% do total de empréstimos, ante 1,60%, enquanto os ativos problemáticos subiram para 0,86% dos empréstimos. O relatório anual aponta os pontos de pressão para os tomadores: juros mais altos com risco de refinanciamento no vencimento e queda no valor dos imóveis comerciais.
O que segue aberto com os reguladores. Em setembro de 2024, o Wells Fargo Bank firmou um acordo formal com o Office of the Comptroller of the Currency (OCC) para reforçar seus controles de prevenção à lavagem de dinheiro e de sanções, e o relatório trimestral de junho de 2026 ainda descreve consultas e investigações de autoridades sobre esses programas. O relatório anual também lembra acordos antigos ligados a certas práticas de venda no varejo da empresa.
Taxas que acompanham o mercado. A maior parte das taxas de assessoria na gestão de patrimônio é calculada sobre o valor dos ativos no início do trimestre, então uma queda do mercado chega às taxas do trimestre seguinte; segundo o comunicado do terceiro trimestre de 2026, os ativos de clientes do segmento cresceram 11% em um ano. As taxas de banco de investimento subiram 14% em 2025 graças às emissões de dívida, e um ano fraco em operações poderia apagar esse ganho.
Riscos a pesar antes de comprar WFC
O capítulo de riscos do relatório anual abre com um alerta que vale para qualquer ação: o valor do investimento pode cair muito, e dividendos ou outras distribuições podem ser reduzidos ou suspensos. Estes são os que mais afetam o Wells Fargo:
Juros e valores de mercado. Mudanças nas taxas de juros e no valor dos ativos financeiros podem reduzir a margem de juros e o lucro.
Dividendos das subsidiárias. A liquidez da controladora depende dos dividendos das subsidiárias, e as leis federais e estaduais, as exigências regulatórias e alguns contratos podem limitá-los.
Escalada da supervisão. Os reguladores sinalizaram que as consequências podem aumentar para bancos que não resolvem a tempo as pendências ou que repetem problemas.
Concorrência, inclusive das criptos. O 10-K cita criptomoedas, stablecoins e tokens entre as alternativas que podem reduzir os depósitos bancários; para uma empresa que se financia sobretudo com depósitos de clientes, a questão é de financiamento, não só de concorrência.
O mesmo capítulo olha para trás, para a crise financeira: assim como em 2009, a empresa pode ter de levantar capital emitindo ações ordinárias, por iniciativa própria ou por exigência dos reguladores, ou reduzir e até suspender o dividendo das ordinárias. Somam-se os riscos comuns de uma única ação: uma só empresa decide o resultado e, se você investe a partir de outra moeda, o câmbio muda quanto valem para você tanto a cotação quanto o dividendo.
Como pesquisar o WFC por conta própria
O Wells Fargo entrega seus relatórios à SEC sob o CIK 72971; no EDGAR, a empresa aparece como WELLS FARGO & COMPANY/MN, o mesmo número usado pela Norwest Corporation antes de 1998. Pesquisar por esse número leva direto aos documentos da holding.
Um detalhe confunde quem lê pela primeira vez: o 10-K em si é curto. Os fatores de risco, a análise da administração e as demonstrações financeiras entram por referência a partir do relatório anual aos acionistas (Annual Report to Shareholders), um arquivo separado e bem mais longo dentro da mesma entrega; é lá que estão todas as tabelas citadas neste guia.
O que muda entre um relatório anual e outro fica nos 10-Q; o fim da ordem de 2018 aparece no relatório do primeiro trimestre de 2026. Os resultados trimestrais saem por formulário 8-K, com o comunicado como anexo, a última vez em 13 de outubro de 2026. Os comunicados do Fed de 2 de fevereiro de 2018, 3 de junho de 2025 e 5 de março de 2026 contam a história do teto pelo lado do regulador, e a área de relações com investidores em wellsfargo.com traz os mesmos documentos. Para outras empresas, veja a lista completa de páginas de ações americanas na Bitbase.
Perguntas frequentes sobre a ação do Wells Fargo
O Wells Fargo paga dividendos?
Sim. O conselho aprova a cada trimestre um dividendo em dinheiro sobre a ação ordinária e, em 28 de julho de 2026, autorizou um aumento. Os dividendos declarados por ação ordinária em 2025 foram cerca de 13% maiores que em 2024. As preferenciais recebem primeiro, e cada pagamento depende de o capital continuar acima das exigências.
Posso comprar ações do Wells Fargo com criptomoedas?
Não diretamente. O WFC é negociado na NYSE em dólares e comprado por uma conta em corretora, então é preciso primeiro vender as criptomoedas por dinheiro e transferi-lo para a corretora; dependendo de onde você mora, essa venda pode ser tributada. Uma ação é uma parte da propriedade da empresa, com dividendos e voto, e é aí que está a diferença de fundo entre ações e criptomoedas.
O Wells Fargo ainda está sujeito ao teto de ativos do Fed?
Não. O Fed retirou o teto sobre os ativos totais em 3 de junho de 2025 e, em 5 de março de 2026, encerrou toda a medida de 2018, inclusive as disposições restantes sobre a supervisão do conselho e a gestão de riscos. Outras questões continuam abertas, principalmente o acordo de 2024 com o OCC sobre controles de prevenção à lavagem de dinheiro e de sanções.
Ter ações do WFC é o mesmo que ser dono do Wells Fargo Bank?
Não. O WFC é a controladora, uma holding, e o Wells Fargo Bank, N.A. é sua principal subsidiária, com 85% dos ativos do grupo no fim de 2025. A controladora obtém quase todo o seu financiamento e liquidez dos dividendos e outras distribuições das subsidiárias e, em caso de quebra, alerta o relatório anual, os detentores de seus títulos poderiam ter perdas relevantes ou totais mesmo que os credores das subsidiárias recebam tudo.
O WFC faz parte do S&P 500 e do Dow Jones?
Do primeiro, sim; do segundo, não. Em 16 de outubro de 2026, o fundo da State Street que replica o S&P 500 (SPY) tinha o Wells Fargo na carteira, enquanto o do Dow Jones (DIA), cujas 30 posições incluem JPMorgan Chase e Goldman Sachs, não tinha.
A ação do Wells Fargo já teve desdobramento?
Sim. Segundo o relatório anual de 2006, o conselho aprovou em 27 de junho de 2006 um desdobramento de duas por uma na forma de dividendo em ações de 100%, distribuído em 11 de agosto de 2006. Cotações anteriores a essa data precisam ser divididas por dois para uma comparação justa.
Em resumo
A compra em si é rotineira: uma corretora com acesso à NYSE, a linha da ação ordinária da Wells Fargo & Company e uma ordem a mercado ou limitada. O que mudou foi a empresa por trás dela. Sem o teto de ativos e com a ordem de 2018 encerrada, o Wells Fargo voltou a ampliar o balanço, e seus resultados dependem de quão bem esse crescimento é precificado e controlado enquanto os juros seguem trazendo a maior parte da receita. Leia o relatório anual, o 10-Q mais recente e os comunicados do Fed antes de decidir quanto espaço um único banco deve ocupar na sua carteira.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
- Como comprar ações do Lloyds Banking Group (LYG): ADS e LLOY
- Como comprar ações da Mizuho (MFG): cinco ADS valem uma ação
- Como comprar ações do NatWest (NWG): duas por ADS e sem o governo
Aviso: Este artigo é conteúdo educacional da Bitbase Academy, fornecido apenas para fins informativos. Ele explica o que uma empresa ou um fundo faz e em que os instrumentos citados aqui se diferenciam; não constitui aconselhamento de investimento, negociação, tributário ou financeiro, nem representa recomendação ou endosso de qualquer valor mobiliário, token ou estratégia de negociação. Uma ação tokenizada é emitida por um terceiro e foi desenhada para oferecer exposição econômica a um ativo subjacente: não é uma ação registrada em seu nome, não confere direitos de acionista e depende da estrutura do emissor, das suas regras de elegibilidade e das suas condições de resgate, que o emissor pode alterar. Futuros perpétuos são derivativos alavancados que não detêm nenhum ativo subjacente e podem ser liquidados; horários de negociação, disponibilidade de produtos e condições de acesso variam conforme o instrumento e a jurisdição e podem mudar a qualquer momento. Escrito em outubro de 2026; verifique tudo por conta própria nos documentos divulgados pela empresa, na documentação oficial do emissor e nas páginas de produto da plataforma em que você negocia.
Fontes
[1] Wells Fargo & Company, formulário 10-K de 2025: negócio, regulação e concorrência (SEC EDGAR) www.sec.gov
[2] Relatório anual 2025 do Wells Fargo, entregue com o 10-K: segmentos, capital, riscos www.sec.gov
[3] Wells Fargo, formulário 10-Q do primeiro trimestre de 2026: fim da ordem de 2018 www.sec.gov
[4] Wells Fargo, formulário 10-Q do segundo trimestre de 2026: capital, dividendos, preferenciais, processos www.sec.gov
[5] Comunicado de resultados do Wells Fargo do segundo trimestre de 2026, 14 de julho de 2026 (8-K, anexo 99.1) www.sec.gov
[6] Comunicado de resultados do Wells Fargo do terceiro trimestre de 2026, 13 de outubro de 2026 (8-K, anexo 99.1) www.sec.gov
[7] Comunicado do Fed de 2 de fevereiro de 2018: restrição ao crescimento do Wells Fargo www.federalreserve.gov
[8] Comunicado do Fed de 3 de junho de 2025: fim da restrição ao crescimento dos ativos www.federalreserve.gov
[9] Comunicado do Fed de 5 de março de 2026: fim da medida de 2018 www.federalreserve.gov
[10] Wells Fargo, formulário 10-K de 1998: fusão com a Norwest e história da empresa (SEC EDGAR) www.sec.gov
[11] Relatório anual 2006 do Wells Fargo (10-K, anexo 13): desdobramento de duas por uma www.sec.gov
[12] State Street SPDR S&P 500 ETF Trust (SPY): carteira diária www.ssga.com
[13] State Street Financial Select Sector SPDR ETF (XLF): carteira diária www.ssga.com
[14] State Street SPDR Dow Jones Industrial Average ETF Trust (DIA): carteira diária www.ssga.com
[15] Investor.gov (SEC): tipos de ordens www.investor.gov
[16] Investor.gov (SEC): boletim sobre frações de ação www.investor.gov
[17] IRS: retenção para não residentes (NRA Withholding) www.irs.gov