Autor: Shao Jiadian (Serviços Jurídicos Mankun Blockchain)
“Quais licenças precisamos?” Esta é a primeira pergunta que as empresas de pagamento fazem ao trazer soluções de pagamento com stablecoin para Hong Kong. O número de licenças não pode ser derivado diretamente do nome do produto; a chave é qual papel a empresa desempenha on-chain e off-chain: ela coleta pagamentos para clientes ou compra e vende stablecoins por conta própria? Ela liquida fundos para as contas bancárias dos comerciantes ou permite que os comerciantes mantenham saldos na plataforma para uso contínuo? A plataforma custodia carteiras e chaves privadas para os comerciantes?
Um único pagamento pode passar simultaneamente por três estágios: stablecoin, conta bancária e saldo da plataforma, mas isso não significa que uma única “licença de pagamento cripto” possa cobrir todos eles. Câmbio de moeda fiduciária e cobrança/pagamento transfronteiriço envolvem MSO; se os saldos dos comerciantes podem ser retidos e continuar a ser usados para pagamento envolve SVF; somente quando a própria empresa opera negociação de ativos virtuais, controla ativos de clientes ou emite stablecoins é que a análise entra em VATP, VA Dealing, VA Custody ou Licença de Emissor de Stablecoin, respectivamente. A determinação da licença deve, em última análise, recair sobre essas ações comerciais específicas, em vez de permanecer no nome do produto “pagamento cripto”.
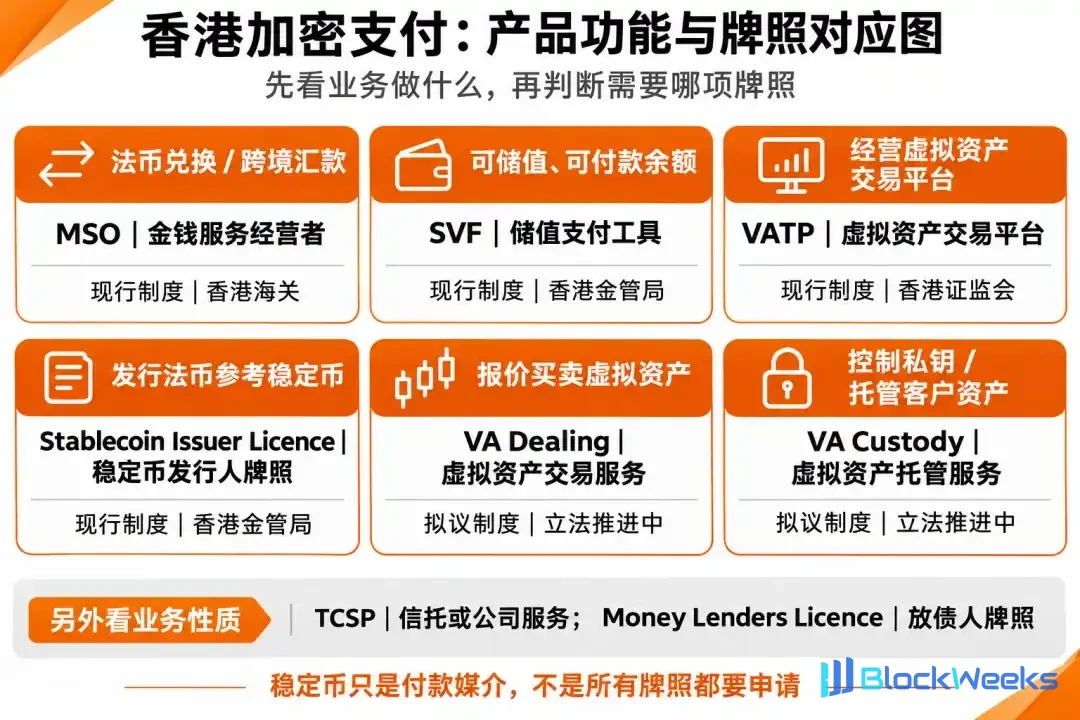
Figura: Panorama das funções dos produtos de pagamento cripto de Hong Kong e licenças correspondentes
MSO e SVF correspondem a dois tipos de arranjos de negócios, respectivamente
Entre os produtos de pagamento que operam em Hong Kong, a licença de Operador de Serviços Monetários (MSO) e a licença de Instalação de Valor Armazenado (SVF) são geralmente as duas principais estruturas regulatórias que primeiro entram no campo de visão de conformidade.
MSO cobre câmbio de moeda fiduciária e remessas transfronteiriças
Quando os recebimentos de stablecoin chegam à conta de um comerciante, geralmente ainda há uma etapa de “off-ramp”: o comprador paga stablecoin no exterior, a plataforma ou seu arranjo de liquidação converte o valor em dólares de Hong Kong, e o comerciante finalmente recebe dólares de Hong Kong em uma conta bancária. Para as empresas de pagamento, o julgamento chave não é “qual moeda foi usada”, mas se a empresa aceita a incumbência do cliente em Hong Kong para organizar essa cobrança e pagamento transfronteiriço em HKD. A licença MSO cobre serviços de câmbio de moeda fiduciária e remessa, incluindo enviar ou organizar o envio de fundos para o exterior, receber ou organizar o recebimento de fundos do exterior e organizar a cobrança de fundos no exterior. O banco realiza a transferência final, o que não remove automaticamente a empresa de pagamento da cadeia de transação.
Há um ponto facilmente confundido aqui: converter stablecoin em dólares de Hong Kong não é equivalente a “câmbio” no sentido da MSO. A MSO regula o câmbio e a remessa entre moedas fiduciárias, e possuir uma MSO não concede automaticamente autorização para negociação de stablecoin ou transações de ativos virtuais. Em outras palavras, uma empresa de pagamento pode precisar lidar com duas linhas separadas: a compra ou troca no lado da moeda, e a cobrança, remessa e liquidação no lado do HKD. Se a última linha se enquadra na MSO depende de a empresa coletar dinheiro para clientes, organizar pagamentos transfronteiriços ou prometer aos clientes quando o HKD chegará.
Se a própria empresa assume a cobrança em HKD e a remessa transfronteiriça, deve se preparar de acordo com os requisitos de solicitação da MSO, com ênfase em agentes de conformidade, processos de combate à lavagem de dinheiro e contas bancárias; se a empresa optar por cooperar com uma MSO já licenciada em Hong Kong e terceirizar a parte de liquidação em HKD, também deve examinar quais responsabilidades cada parte assume sob o contrato real para garantir que o escopo de negócios do parceiro possa cobrir esse arranjo.
O SVF não é necessariamente acionado apenas porque existe um saldo
O comerciante vendeu as mercadorias e a plataforma recebeu o dinheiro. Esse dinheiro é imediatamente transferido para a conta bancária do comerciante, ou primeiro permanece na conta da plataforma, permitindo que o comerciante use esse saldo para pagar contas a pagar da cadeia de suprimentos, taxas de publicidade ou até salários de funcionários? Esta é a linha divisória fundamental que determina se o SVF (licença de Instituição de Valor Armazenado) está envolvido.
A lógica central do SVF é a retenção de fundos mais a funcionalidade de pagamento subsequente. Se a plataforma permite que os comerciantes mantenham saldos na conta, e esse saldo pode ser usado para iniciar novos pagamentos a terceiros, então ela já possui o protótipo de uma instituição de valor armazenado. Para muitas equipes de pagamento iniciantes, o limite do SVF é bastante elevado: capital social integralizado de pelo menos 25 milhões de dólares de Hong Kong, e a HKMA tem requisitos muito rigorosos quanto à força de capital dos candidatos, gestão de riscos e custódia independente de fundos. Muitas empresas que usam Hong Kong como primeira parada no exterior frequentemente não conseguem arcar com esse custo na fase inicial.
Por esse motivo, muitas soluções de pagamento evitam intencionalmente o SVF no design do produto: após o comerciante receber o pagamento, a plataforma apenas fornece a transmissão da instrução de liquidação, e os fundos são liquidados diretamente dentro de um prazo especificado para uma conta bancária externa em nome do comerciante, sem formar um pool de fundos transferível dentro da plataforma. Se o comerciante precisar fazer pagamentos externos, isso passa novamente por um processo de remessa separado, em vez de transferir diretamente o saldo recebido para a próxima parte. Essa contração na lógica do produto frequentemente economiza muito tempo para a implementação de conformidade.
Outras licenças dependem de o produto ter entrado no negócio correspondente
Além do pagamento e liquidação básicos, se o produto se estender ainda mais para negociação, emissão ou empréstimo, isso acionará a regulação de licenciamento em outras dimensões.
A VATP se aplica à operação de uma plataforma de negociação de ativos virtuais
O aparecimento de stablecoins em soluções de pagamento facilmente traz à mente a licença de Plataforma de Negociação de Ativos Virtuais (VATP). Mas, no negócio real, a maioria das empresas de pagamento não precisa, e raramente solicita proativamente, uma VATP.
A VATP regula plataformas que fornecem aos clientes correspondência automatizada de transações de ativos virtuais, compra e venda centralizadas e custódia, e está mais próxima do modelo de negócio de uma exchange. O papel de uma empresa de pagamento comum geralmente é o de prestadora de serviços, não de exchange. Se a plataforma apenas aceita stablecoins pagas pelos clientes, converte-as em moeda fiduciária de acordo com cotações externas e paga o comerciante, e não há em todo o processo um mercado de negociação onde compradores e vendedores possam livremente fazer ordens e realizar correspondência, então ela não se enquadrará no escopo da regulação existente da VATP.
Transformar pagamentos em uma “pequena exchange” é frequentemente o resultado de ações de conformidade distorcidas: por exemplo, para permitir que os comerciantes escolham livremente o momento da conversão de moeda, a plataforma constrói um mecanismo de correspondência interno nos bastidores; ou, para melhorar a eficiência de câmbio, atua como formadora de mercado e fornece cotações instantâneas aos usuários dentro da plataforma. Uma vez dado esse passo, o ônus de conformidade trazido pelo negócio de negociação de ativos virtuais deve ser enfrentado de frente.
A licença de emissor de stablecoin corresponde à emissão e resgate
Após o Conselho Legislativo aprovar a Portaria de Stablecoins em maio de 2025, Hong Kong estabeleceu um regime de licenciamento separado para emissores de stablecoins de moeda fiduciária. Deve-se esclarecer que usar stablecoins em produtos de pagamento e emitir stablecoins por conta própria são questões completamente diferentes.
Em pagamentos com criptomoedas, a grande maioria dos casos utiliza stablecoins mainstream já em circulação no mercado como ferramentas de liquidação; a licença de emissor de stablecoin tem como alvo entidades que emitem stablecoins ao público e prometem resgate em moeda fiduciária pelo valor nominal. A HKMA tem limites extremamente elevados para os emissores quanto a ativos de reserva de alta qualidade integrais, estabelecimento de entidade local, custódia independente e auditoria contínua. Se uma empresa de pagamento apenas incorpora stablecoins ao processo de acquirer ou liquidação, não há necessidade alguma de definir o alvo da licença como um emissor. Uma abordagem mais realista é escolher stablecoins que atendam às expectativas regulatórias futuras de Hong Kong, prestar atenção à lista publicada pela HKMA de stablecoins em conformidade e às diretrizes para intermediários, e garantir que a moeda subjacente ao produto seja ela própria compatível.
A licença de agiota é usada para operar empréstimos a comerciantes
A Licença de Agiota (Money Lenders Licence) geralmente não está na primeira lista de licenças da equipe de pagamento, mas se a solução do produto incluir “liquidação antecipada” ou “parcelamento para comerciantes”, ela pode se tornar relevante.
Algumas soluções de pagamento, para atrair grandes comerciantes, oferecem serviços de liquidação antecipada: antes de o pagamento do comerciante ter sido compensado do exterior, a plataforma adianta os fundos por conta própria e, posteriormente, deduz taxas e principal dos fundos efetivamente recebidos. Se esse adiantamento evoluir para um arranjo de financiamento remunerado, ou se a plataforma fornecer diretamente aos comerciantes empréstimos de curto prazo garantidos por recebíveis futuros, poderá entrar na fronteira do negócio de empréstimo de dinheiro. O negócio de empréstimo de dinheiro em Hong Kong é regido pela Money Lenders Ordinance e administrado conjuntamente pela Polícia e pelo Registro de Empresas. Se uma empresa de pagamento quiser fornecer tais serviços de valor agregado, deverá obter ela própria uma licença de credor de dinheiro ou cooperar com uma instituição de empréstimo de dinheiro já licenciada, para evitar exercer atividade de empréstimo sem licença.
Câmbio de moeda e custódia são os pontos em que os produtos de pagamento mais facilmente ultrapassam os limites
No regime existente, o que as soluções de pagamento mais facilmente deixam passar não é, na verdade, o MSO ou o SVF, mas a compra e venda de ativos virtuais e a custódia, duas áreas em que a regulamentação está atualmente a apertar.
No quadro jurídico existente de Hong Kong, se uma empresa compra e vende ativos virtuais com clientes como principal numa transação, ou fornece serviços de câmbio de balcão (OTC), encontra-se atualmente num período de transição durante o qual a HKMA e a SFC estão a formular um novo regime de licenciamento. De acordo com as conclusões da consulta do Financial Services and the Treasury Bureau e da SFC, Hong Kong introduzirá no futuro regimes de licenciamento separados para serviços de negociação de ativos virtuais (VA Dealing) e serviços de custódia de ativos virtuais (VA Custody). Isto significa que, se uma empresa de pagamento tanto recolhe stablecoins em nome dos clientes como atua ela própria como contraparte para comprar as stablecoins e trocá-las por moeda fiduciária para os clientes, esta atividade de "câmbio próprio" muito provavelmente exigirá no futuro uma licença VA Dealing separada, e já não poderá ser tratada incidentalmente com o fundamento de que a licença MSO abrange o câmbio de moeda estrangeira.
A mesma lógica aplica-se à custódia. Se uma plataforma de pagamento gera uma carteira de custódia para um comerciante, com a chave privada armazenada no servidor da plataforma, e o comerciante tem de ter a assinatura da plataforma para transferir fundos, a plataforma está de facto a controlar os ativos virtuais do cliente. O futuro regime VA Custody imporá requisitos rigorosos a tais serviços, incluindo capital separado, gestão descentralizada de chaves e segregação de carteiras quentes e frias. Muitas equipas de pagamento assumem, durante o design do produto, que "gerir chaves para os clientes" é uma boa forma de melhorar a experiência do utilizador, mas frequentemente esquecem que, sob a lógica regulatória, isto equivale diretamente a um negócio de trust ou custódia. Se uma empresa não quiser suportar os pesados custos de conformidade da custódia, adotar uma arquitetura não custodial, ou ligar-se a um custodiante institucional de terceiros já em conformidade, é geralmente o caminho mais prudente.
Compare o seu próprio produto item por item
Listar em conjunto as funções que a empresa planeia fornecer é frequentemente mais útil do que simplesmente contar licenças. A tabela abaixo coloca atividades comerciais comuns ao lado do âmbito de permissão correspondente, tornando mais fácil comparar com o seu próprio produto: quais fazem parte do próprio processo de pagamento e quais já se estendem à negociação de ativos virtuais, à custódia de ativos, à emissão de stablecoins ou ao financiamento de comerciantes.

Figura: Comparação das atividades comerciais de pagamento cripto em Hong Kong e dos âmbitos de licenciamento correspondentes
Conclusão
Para as empresas que se preparam para fazer pagamentos cripto em Hong Kong, a avaliação de licenciamento não precisa de começar por "quantas licenças tem Hong Kong". O que precisa de ser clarificado são alguns arranjos específicos: quem é responsável pelo câmbio de moeda fiduciária e pela cobrança e pagamento transfronteiriços, se a plataforma formou um saldo que pode continuar a ser gasto, se a empresa compra e vende ela própria ativos virtuais, quem detém as carteiras e as chaves privadas, e se é emprestado dinheiro aos comerciantes.
Uma vez decomposta, a relação entre as licenças não é assim tão complicada: o MSO e o SVF são geralmente os regimes que os produtos de pagamento devem avaliar primeiro; o VATP e a Licença de Emissor de Stablecoin entram na análise central apenas quando a empresa opera ela própria uma plataforma de negociação ou emite stablecoins; o VA Dealing e o VA Custody dependem atualmente ainda do progresso legislativo; e o TCSP e a Licença de Credor de Dinheiro dependem de a empresa fornecer efetivamente serviços de trust ou societários, ou fornecer financiamento aos comerciantes.
Portanto, a coisa mais valiosa a fazer antes do lançamento não é listar todas as licenças, mas mapear claramente os fluxos de fundos, o controle de ativos e as relações com os clientes, e então compará-los item por item com o escopo da permissão. Somente assim você poderá saber se o design existente pode entrar em operação diretamente, quais funções precisam ser restringidas e quais questões devem ser tratadas após o novo regime e as regras detalhadas serem esclarecidos.
Fontes de referência: Alfândega de Hong Kong "Guideline on Licensing of Money Service Operators" (MSO); Autoridade Monetária de Hong Kong "Guideline on Licensing of Stored Value Payment Facilities" (SVF); Comissão de Valores Mobiliários e Futuros de Hong Kong "Handbook on Licensing of Virtual Asset Trading Platforms" (VATP); circular conjunta da Comissão de Valores Mobiliários e Futuros de Hong Kong e da Autoridade Monetária de Hong Kong "On Virtual Asset-Related Activities of Intermediaries"; "Stablecoins Ordinance" de Hong Kong e outros materiais regulatórios públicos.