Autor original: Zhang Yaqi
Fonte original: Wallstreetcn
O boom da inteligência artificial está remodelando os fluxos de capital globais, com o dólar pairando em níveis elevados, mas uma estrutura de sustentação frágil torna o cenário de um superdólar repleto de incertezas.
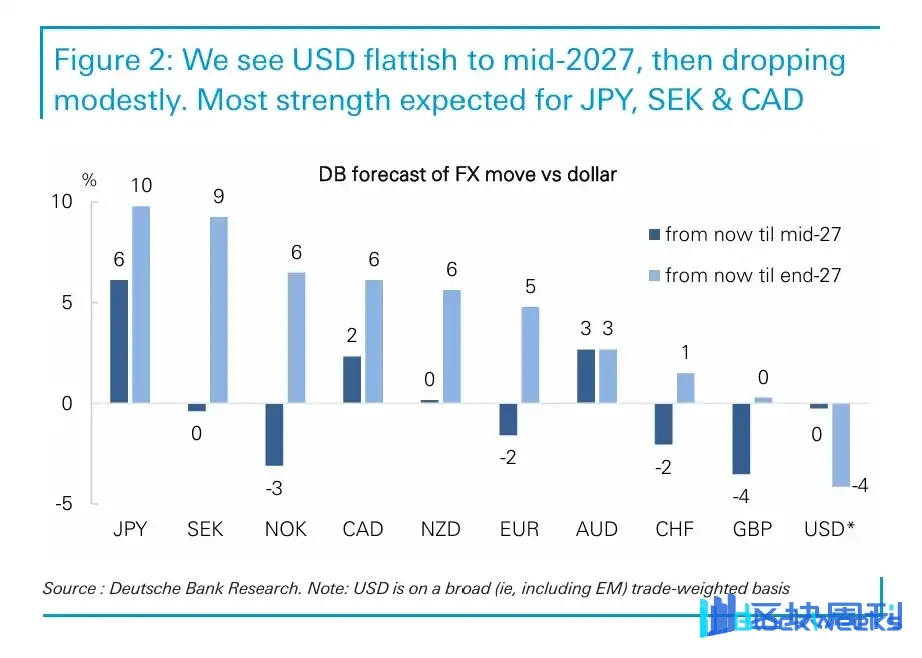
Segundo notícias do Trading Desk, o Deutsche Bank elevou drasticamente sua previsão para o dólar em 2027 em seu mais recente relatório de perspectivas cambiais, reconhecendo que seu julgamento anterior de um dólar mais fraco não se concretizou. O boom da IA elevou as taxas de juros reais dos EUA, atraiu enormes influxos de capital em ações, reacendeu as pressões inflacionárias e levou o Federal Reserve a adotar uma postura hawkish, forjando conjuntamente o atual cenário do "dólar da IA". O dólar já está mais de 20% acima de sua média dos últimos quatro anos e, com base em três indicadores fundamentais de avaliação, figura entre as moedas mais caras do G10.
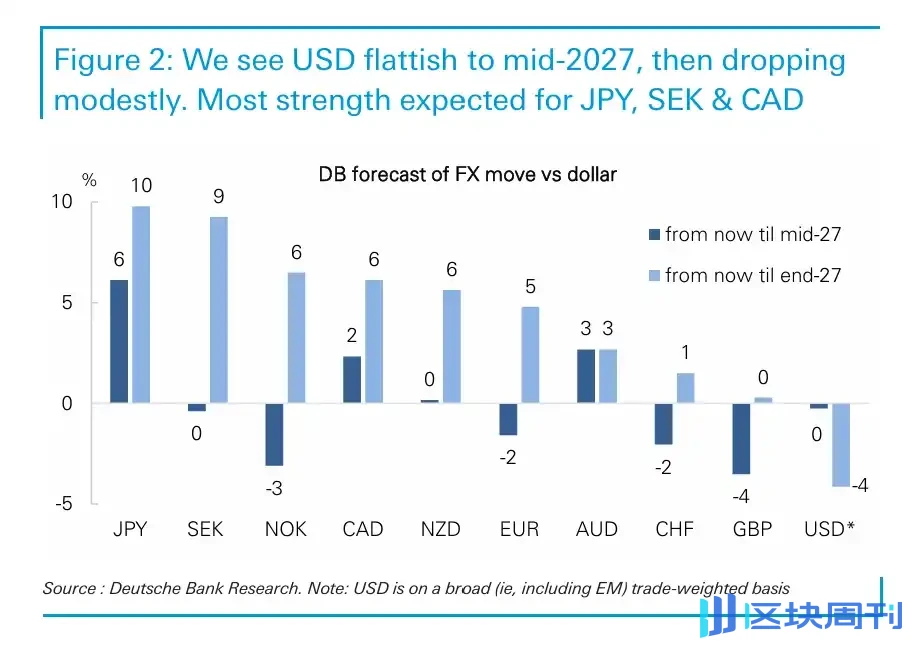
O Deutsche Bank espera que o dólar estenda sua força no primeiro semestre de 2027, depois se modere no segundo semestre, mas permaneça em um nível elevado no geral. O relatório também adverte que a dependência do dólar em relação ao ciclo de gastos de capital em IA continua a se aprofundar. Uma vez que as expectativas do mercado quanto ao retorno da IA sejam significativamente rebaixadas, os dois principais pilares de sustentação do dólar—as taxas de juros reais dos EUA e os influxos de capital em ações—entrarão em colapso simultaneamente, e nesse momento o dólar enfrentará um risco substancial de queda.
O boom da IA sustenta o "excepcionalismo do dólar"
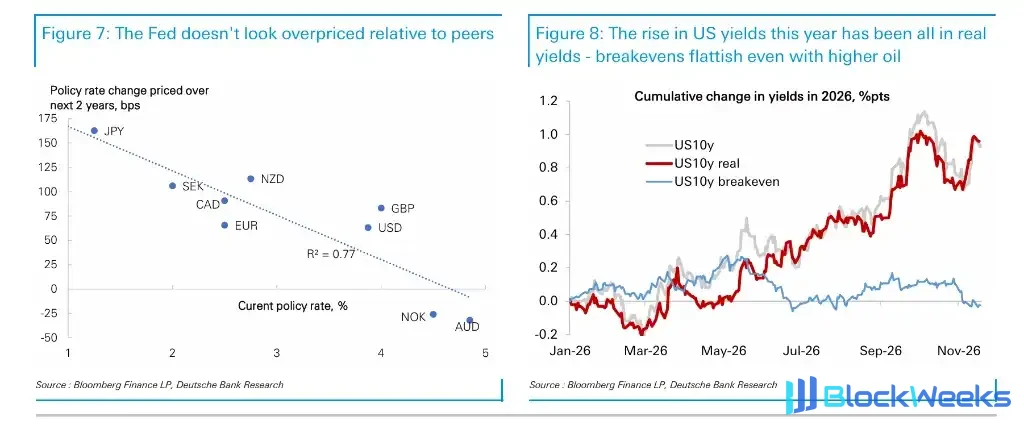
O principal motor da força do dólar vem de dentro dos Estados Unidos e, no curto prazo, há a possibilidade de que se mantenha ou até se fortaleça. Nos últimos meses, a inflação dos EUA voltou a acelerar, e espera-se que o deflator do PCE núcleo ultrapasse 3%, impulsionando uma reprecificação nos mercados de juros e empurrando o dólar de volta ao topo das três moedas de maior rendimento do G10—uma posição que ele havia cedido brevemente no final de 2025. Dados do Deutsche Bank mostram que, historicamente, o dólar raramente entrou em um ciclo de queda quando oferecia rendimentos elevados.
A alta dos rendimentos reais impulsionou simultaneamente as expectativas para a taxa neutra dos EUA, que subiu cerca de 50 pontos-base este ano, enquanto a área do euro permaneceu quase inalterada no mesmo período. Ao mesmo tempo, as expectativas de crescimento do PIB dos EUA voltaram ao topo do G10, o crescimento dos gastos de capital é cerca de duas vezes o de outras economias, e o ciclo de expansão de capacidade impulsionado pela IA estabelece a base para ganhos de produtividade, proporcionando um incentivo positivo para o mercado cambial.

Entradas em ações dominam, fundos de renda fixa mostram sinais de desvio
No nível dos fluxos de capital, os Estados Unidos continuam sendo o ímã central para o investimento global em ações. As entradas estrangeiras nos mercados acionários dos EUA ultrapassaram US$ 1 trilhão por ano, tornando-se a principal fonte de financiamento do déficit externo dos EUA, e tais recursos geralmente têm índices de hedge mais baixos, tornando seu apoio ao dólar mais direto.
No entanto, a direção dos fluxos de fundos de renda fixa está mudando silenciosamente. Dados do Deutsche Bank mostram que as entradas em títulos dos EUA desaceleraram, enquanto as entradas em títulos de outros mercados do G10, como Canadá e Japão, se recuperaram significativamente, abalando a narrativa de mercado "There Is No Alternative" (TINA). As agências de gestão de reservas cambiais também continuaram a aumentar as alocações em outras moedas menores ao longo do último ano e meio. Essa tendência merece atenção — se o valor de diversificação dos ativos em dólar continuar a diminuir, a pressão ascendente sobre os índices de hedge aumentará proporcionalmente.
Valuations elevadas e déficits gêmeos representam riscos de médio prazo
A perspectiva de médio prazo do dólar enfrenta múltiplas pressões estruturais. A mais observada é a dependência excessiva do ciclo de despesas de capital em IA — as despesas de capital relacionadas cresceram quase cinco vezes nos últimos três anos, mas espera-se que o impulso ao crescimento proveniente dessa dinâmica diminua gradualmente após 2028. A volatilidade das ações de tecnologia até agora não se transmitiu ao dólar, mas o Deutsche Bank acredita que, uma vez que as expectativas para as despesas de capital em IA sejam mais claramente rebaixadas, o dólar enfrentará um choque substancial.
Ao mesmo tempo, o déficit fiscal dos EUA está estável em cerca de 6% do PIB, e o déficit em conta corrente também está se ampliando novamente, aproximando-se de 4% do PIB e próximo do pior nível do G10. Da perspectiva da taxa de câmbio real ponderada pelo comércio, o déficit comercial potencial tem mostrado deterioração de tendência de longo prazo, o que é mascarado nos dados agregados apenas porque o balanço energético dos EUA passou de negativo para positivo. O risco tarifário também é uma preocupação oculta — a experiência histórica dos últimos anos mostra que as ameaças tarifárias tendem a empurrar o dólar para baixo, e não para cima.

Moedas asiáticas: realocação de capital do Norte da Ásia afeta o destino do dólar
O movimento das moedas do Norte da Ásia está se tornando uma variável cada vez mais crítica na perspectiva do dólar. O peso combinado do iene japonês, do won coreano e do dólar de Taiwan no índice do dólar do Federal Reserve ultrapassou o do euro, e essas economias estão acumulando os maiores superávits comerciais do mundo. Como esses superávits são tratados — repatriados para os Estados Unidos, redirecionados para outros lugares ou convertidos domesticamente — terá um impacto decisivo na trajetória do dólar.
O Deutsche Bank define esse fenômeno como a era do "dólar dos chips": os chips representam cerca de 50% do valor de cada US$ 1 de investimento em data centers, a fabricação de chips está concentrada na Ásia, e os superávits comerciais resultantes fluem de volta por meio de investimentos nos mercados de capitais dos EUA, formando um ciclo autorreforçado que também contém fragilidade sistêmica que pode colapsar uma vez que a IA seja reprecificada.
Especificamente, o Deutsche Bank espera que o USD/JPY se mova em direção à faixa de 140. Aumentos de juros do Banco do Japão e esforços do governo para promover a alocação doméstica de poupanças (incluindo a intenção de pressionar o GPIF a transferir mais ativos para o mercado doméstico) podem desencadear a repatriação de capital.
Euro: Pressionado pelo Risco Político Francês, mas Melhora É Esperada
O euro permanecerá sob pressão no curto prazo. A eleição presidencial francesa (com o primeiro turno previsto para abril de 2027) e as eleições parlamentares subsequentes constituem a principal fonte de incerteza, e espera-se que mantenham o EUR/USD enfrentando risco de queda abaixo de 1,10 nos próximos meses. O preço de mercado atualmente implica mais de 60 pontos-base de aumentos de juros do BCE, muito acima da previsão de 25 pontos-base do Deutsche Bank, o que também adiciona mais pressão sobre o euro.
No entanto, o Deutsche Bank acredita que a própria eleição francesa tem mais probabilidade de ser um evento de equilíbrio de mercado do que um amplificador de risco. O prêmio de risco político francês já está totalmente refletido no mercado, e os spreads dos títulos públicos franceses já mostram um prêmio claro em relação aos fundamentos; além disso, exceto pela extrema-esquerda, todas as principais forças políticas francesas têm a consolidação fiscal como plataforma, e o grau de fragmentação em um cenário de governo estável provavelmente não excederá o status quo. A melhora das tendências de lucro corporativo e a expansão dos influxos tanto para ações quanto para títulos formam a base para uma estabilização de médio prazo do euro. A projeção do Deutsche Bank para a faixa do EUR/USD no ano completo é de aproximadamente 1,07 a 1,15.
Mercados Emergentes: Espaço para Carry Trade Diminui, Divergência se Intensifica
Após um ano forte, os frutos de baixa dificuldade no câmbio dos mercados emergentes em grande parte desapareceram. O Deutsche Bank mantém uma postura mais cautelosa em relação às moedas da CEEMEA e da América Latina, principalmente devido ao estreitamento dos diferenciais de juros reais com os Estados Unidos, ao posicionamento pesado e ao aumento dos riscos de oferta e fiscais.
Especificamente, o zlóti polonês, a coroa tcheca e o novo shekel israelense enfrentam maior pressão da compressão dos diferenciais de juros reais; a lira turca, a libra egípcia e o rand sul-africano são mais sensíveis a choques de oferta. Na América Latina, o real brasileiro continua apoiado por taxas de juros reais relativamente altas e termos de troca fortes, mas os riscos fiscais tornam as perspectivas mais equilibradas; o peso mexicano continua enfrentando pressão do fraco crescimento econômico e de uma postura dovish do banco central; as moedas andinas são relativamente favorecidas devido aos ventos favoráveis dos termos de troca, avaliações baratas e potenciais dividendos de reformas. Os mercados de fronteira continuam sendo um ponto positivo, mas o Deutsche Bank moderou um pouco suas expectativas otimistas para o tenge cazaque e o som uzbeque.
O boom da IA está remodelando os fluxos globais de capital, e o dólar está pairando em níveis elevados, mas a estrutura de suporte frágil torna as perspectivas de um superdólar cheias de incerteza.
Segundo notícias da Zhuifeng Trading Desk, o Deutsche Bank elevou drasticamente sua previsão para o dólar em 2027 em seu mais recente relatório de perspectivas cambiais, reconhecendo que seu julgamento anterior de um dólar mais fraco não se concretizou. O boom da IA elevou as taxas de juros reais dos EUA, atraiu enormes influxos de ações, reacendeu as pressões inflacionárias e levou o Federal Reserve a adotar uma postura hawkish, forjando conjuntamente o atual cenário de "dólar da IA". O dólar já está mais de 20% acima de sua média dos últimos quatro anos e está entre as moedas mais caras do G10 com base em todos os três indicadores fundamentais de avaliação.

O Deutsche Bank espera que o dólar estenda sua força no primeiro semestre de 2027 e apresente um recuo moderado no segundo semestre, mas permaneça em níveis elevados no geral. O relatório também adverte que a dependência do dólar em relação ao ciclo de gastos de capital em IA continua a se aprofundar. Uma vez que as expectativas do mercado em relação aos retornos da IA sejam significativamente rebaixadas, os dois principais pilares de sustentação do dólar — as taxas de juros reais dos EUA e os influxos de ações — entrarão em colapso simultaneamente, e o dólar então enfrentará um risco substancial de queda.

O Boom da IA Sustenta o "Excepcionalismo do Dólar"
O principal motor da força do dólar vem de dentro dos Estados Unidos, e há a possibilidade de que continue ou até se fortaleça no curto prazo. A inflação dos EUA voltou a acelerar nos últimos meses, e espera-se que o deflator do PCE núcleo ultrapasse 3%, impulsionando uma reprecificação nos mercados de juros e empurrando o dólar de volta para as três moedas de maior rendimento do G10 — uma posição que ele havia cedido brevemente no final de 2025. Dados do Deutsche Bank mostram que, historicamente, o dólar raramente entrou em uma tendência de queda quando oferecia rendimentos elevados.
A alta dos rendimentos reais elevou simultaneamente as expectativas para a taxa neutra dos Estados Unidos, cerca de 50 pontos-base neste ano, enquanto a área do euro permaneceu praticamente inalterada no mesmo período. Ao mesmo tempo, as expectativas de crescimento do PIB dos EUA voltaram ao topo do G10, o crescimento dos gastos de capital é cerca de duas vezes o das outras economias, e o ciclo de expansão de capacidade impulsionado pela IA estabelece a base para ganhos de produtividade, proporcionando um incentivo positivo para o mercado de câmbio.

Entradas em ações dominam, fluxos de renda fixa mostram sinais de diversificação
No nível dos fluxos de capital, os Estados Unidos continuam sendo o principal ímã para o investimento global em ações. As entradas estrangeiras em ações dos EUA ultrapassaram US$ 1 trilhão por ano, tornando-se a principal fonte de financiamento do déficit externo dos EUA, e tais recursos geralmente são hedgeados a uma proporção relativamente baixa, tornando seu apoio ao dólar mais direto.
No entanto, os fluxos de capital de renda fixa estão mudando silenciosamente. Dados do Deutsche Bank mostram que as entradas em títulos dos EUA desaceleraram, enquanto as entradas em títulos de outros mercados do G10, como Canadá e Japão, se recuperaram significativamente, abalando a narrativa de mercado "There Is No Alternative" (TINA). As agências de gestão de reservas cambiais também continuaram a aumentar as alocações em outras moedas menores ao longo do último ano e meio. Essa tendência merece atenção—se o valor de diversificação dos ativos em dólar continuar a diminuir, a pressão para cima sobre os índices de hedge aumentará proporcionalmente.
Valuations elevadas e déficits gêmeos representam riscos de médio prazo
A perspectiva de médio prazo do dólar enfrenta múltiplas pressões estruturais. A mais observada é sua dependência excessiva do ciclo de gastos de capital em IA—os gastos de capital relacionados cresceram quase cinco vezes nos últimos três anos, mas espera-se que o impulso ao crescimento proveniente desse momentum diminua gradualmente após 2028. A volatilidade das ações de tecnologia até agora não se transmitiu ao dólar, mas o Deutsche Bank acredita que, uma vez que as expectativas para os gastos de capital em IA sejam mais claramente rebaixadas, o dólar enfrentará um choque substancial.
Ao mesmo tempo, o déficit fiscal dos EUA está estável em cerca de 6% do PIB, e o déficit em conta corrente também está se ampliando novamente, aproximando-se de 4% do PIB e próximo do pior nível do G10. Da perspectiva da taxa de câmbio real ponderada pelo comércio, o déficit comercial potencial mostrou deterioração estrutural de longo prazo, mascarada nos dados agregados apenas porque o balanço energético dos EUA passou de negativo para positivo. O risco tarifário também é uma preocupação oculta—a experiência histórica dos últimos anos mostra que as ameaças tarifárias tendem a empurrar o dólar para baixo, e não para cima.

Moedas asiáticas: realocação de capital do Norte da Ásia pesa no destino do dólar
A trajetória das moedas do Norte da Ásia está se tornando uma variável cada vez mais crítica na perspectiva do dólar. O peso combinado do iene japonês, do won coreano e do dólar de Taiwan no índice do dólar do Federal Reserve agora excede o do euro, e essas economias estão acumulando os maiores superávits comerciais do mundo. Como esses superávits são tratados—repatriados para os Estados Unidos, redirecionados para outros lugares ou convertidos domesticamente—terá um impacto decisivo na trajetória do dólar.
O Deutsche Bank define esse fenômeno como a era do "dólar dos chips": os chips representam aproximadamente 50% do valor de cada US$ 1 de investimento em data centers, a fabricação de chips está concentrada na Ásia, e os superávits comerciais resultantes são então reciclados por meio de investimento nos mercados de capitais dos EUA, formando um ciclo autorreforçante que, no entanto, carrega uma fragilidade sistêmica que pode entrar em colapso uma vez que a IA seja reprecificada.
Especificamente, o Deutsche Bank espera que o USD/JPY se mova em direção à faixa de 140. Os aumentos de juros do Banco do Japão e os esforços do governo para promover a alocação doméstica de poupanças (incluindo um impulso deliberado para que o GPIF transfira mais ativos para o mercado doméstico) poderiam desencadear a repatriação de capital.
Euro: Pressionado pelo Risco Político Francês, mas Melhora É Possível
O euro permanecerá sob pressão no curto prazo. A eleição presidencial francesa (com o primeiro turno previsto para abril de 2027) e as subsequentes eleições parlamentares constituem a principal fonte de incerteza e devem manter o EUR/USD sujeito a risco de queda ligeiramente abaixo de 1,10 nos próximos meses. Os preços de mercado atualmente implicam mais de 60 pontos-base de aumentos de juros do BCE, muito acima da previsão do Deutsche Bank de 25 pontos-base, o que também adiciona mais pressão sobre o euro.
No entanto, o Deutsche Bank acredita que a própria eleição francesa tem mais probabilidade de ser um evento de depuração de mercado do que um amplificador de risco. O prêmio de risco político francês já está totalmente refletido no mercado, e os spreads dos títulos públicos franceses já mostram um prêmio claro em relação aos fundamentos; além disso, exceto pela extrema esquerda, todas as principais forças políticas francesas têm a consolidação fiscal como plataforma, e o grau de fragmentação em um cenário de governo estável provavelmente não excederá o status quo. A melhora das tendências de lucro corporativo e a expansão dos influxos tanto em ações quanto em títulos formam a base para uma estabilização de médio prazo do euro. A projeção do Deutsche Bank para a faixa do EUR/USD no ano completo é de aproximadamente 1,07 a 1,15.
Mercados Emergentes: Espaço para Carry Trade Diminui, Divergência se Intensifica
Após um ano forte, os frutos de baixa dificuldade no câmbio dos mercados emergentes em grande parte desapareceram. O Deutsche Bank adota uma postura mais cautelosa em relação ao câmbio da CEEMEA e da América Latina, principalmente devido ao estreitamento dos diferenciais de juros reais com os Estados Unidos, ao posicionamento elevado e ao aumento dos riscos de oferta e fiscais.
Especificamente, o zlóti polonês, a coroa tcheca e o novo shekel israelense enfrentam maior pressão da compressão dos diferenciais de juros reais; a lira turca, a libra egípcia e o rand sul-africano são mais sensíveis a choques de oferta. Na América Latina, o real brasileiro permanece apoiado por taxas de juros reais relativamente altas e termos de troca fortes, mas os riscos fiscais equilibram as perspectivas; o peso mexicano continua a enfrentar pressão do crescimento econômico fraco e de uma postura dovish do banco central; as moedas andinas são relativamente favorecidas devido aos ventos favoráveis dos termos de troca, avaliações baratas e potenciais dividendos de reformas. Os mercados de fronteira continuam sendo um ponto positivo, mas o Deutsche Bank moderou um pouco suas expectativas otimistas para o tenge cazaque e o sum uzbeque.




