Autor: Zhou, ChainCatcher
Para os E-guards, o ano passado foi especialmente difícil.
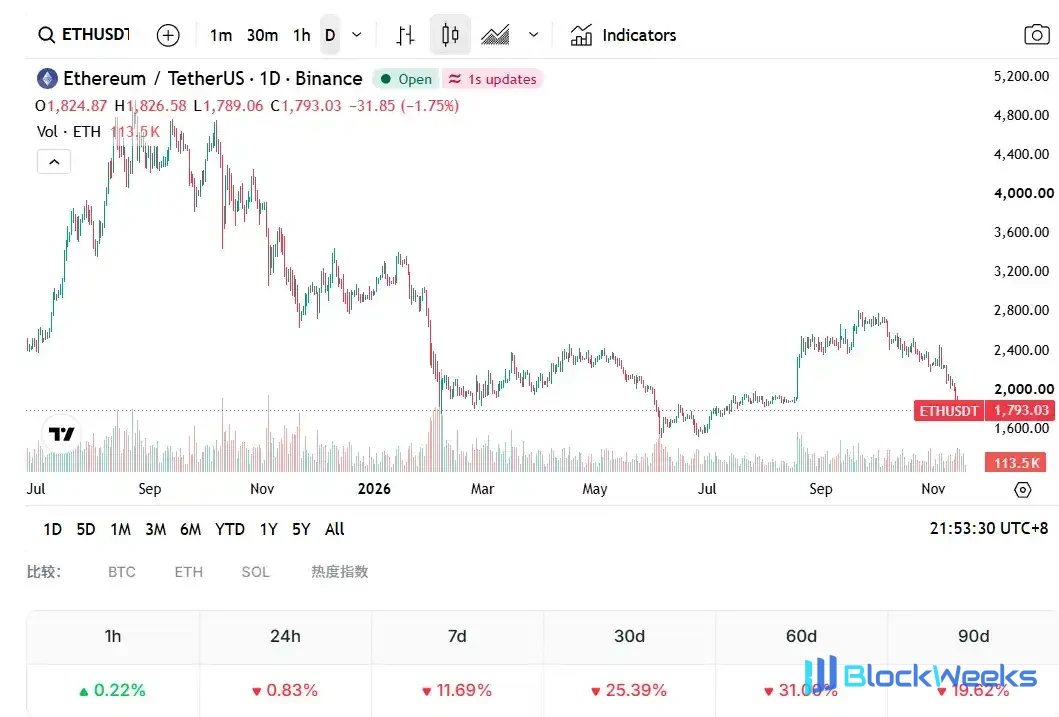
Desde que atingiu a máxima histórica de US$ 4.954 no ano passado, o preço do ETH vem caindo de forma constante. Este ano, o ETH caiu repetidamente abaixo da marca de US$ 2.000, chegando a ficar brevemente abaixo de US$ 1.600 em junho, e atualmente oscila em torno de US$ 1.800, um drawdown de mais de 60% em relação à sua máxima histórica.
O mais atingido é a Bitmine, liderada por Tom Lee. Em 8 de novembro, a empresa detinha 6.070.092 ETH a um custo médio de cerca de US$ 3.353, com perdas não realizadas chegando a se aproximar de US$ 10 bilhões em determinado momento.
Há mais de um ano, esse cofundador da Fundstrat, na qualidade de estrategista de Wall Street, defendia o ETH e era considerado um raro porta-voz institucional do Ethereum.
Desde então, independentemente de como o mercado se movimentasse, ele quase sempre conseguia oferecer razões otimistas. No final de outubro deste ano, ele ainda dizia que o ETH poderia chegar a cerca de US$ 62.000 no próximo ciclo.
Aos olhos do mercado, suas declarações se assemelham cada vez mais a uma espécie de "otimismo irracional". Para um comprado que viu sua posição quase cair pela metade e as perdas não realizadas se aproximarem de US$ 10 bilhões, quanto ainda valem suas palavras?
1. Por que Tom Lee não consegue mais mover o ETH?
O segundo semestre do ano passado foi quando a influência de Tom Lee atingiu seu auge. A Bitmine continuou a emitir ações com prêmio para comprar moedas, tornando-se a maior empresa de tesouraria de ETH do mundo em apenas alguns meses. Várias das previsões de curto prazo de Tom Lee também se concretizaram uma após a outra, e ele foi uma vez aclamado como o Pump King do ETH.
Depois que o ETH atingiu o pico e recuou em agosto, seu tom otimista não mudou. Na Binance Blockchain Week, no início de dezembro, ele ainda dizia que o ETH a US$ 3.000 estava severamente subvalorizado e previa que BTC e ETH atingiriam novas máximas em janeiro de 2026.
Meio mês depois, um relatório interno destruiu essa imagem. Em 20 de dezembro, Sean Farrell, chefe de estratégia de ativos digitais da Fundstrat, em uma perspectiva para 2026 destinada a assinantes pagantes, tomou um drawdown significativo no primeiro semestre do ano como cenário base, dando uma faixa-alvo para o ETH de US$ 1.800 a US$ 2.000 e para o BTC de US$ 60.000 a US$ 65.000.
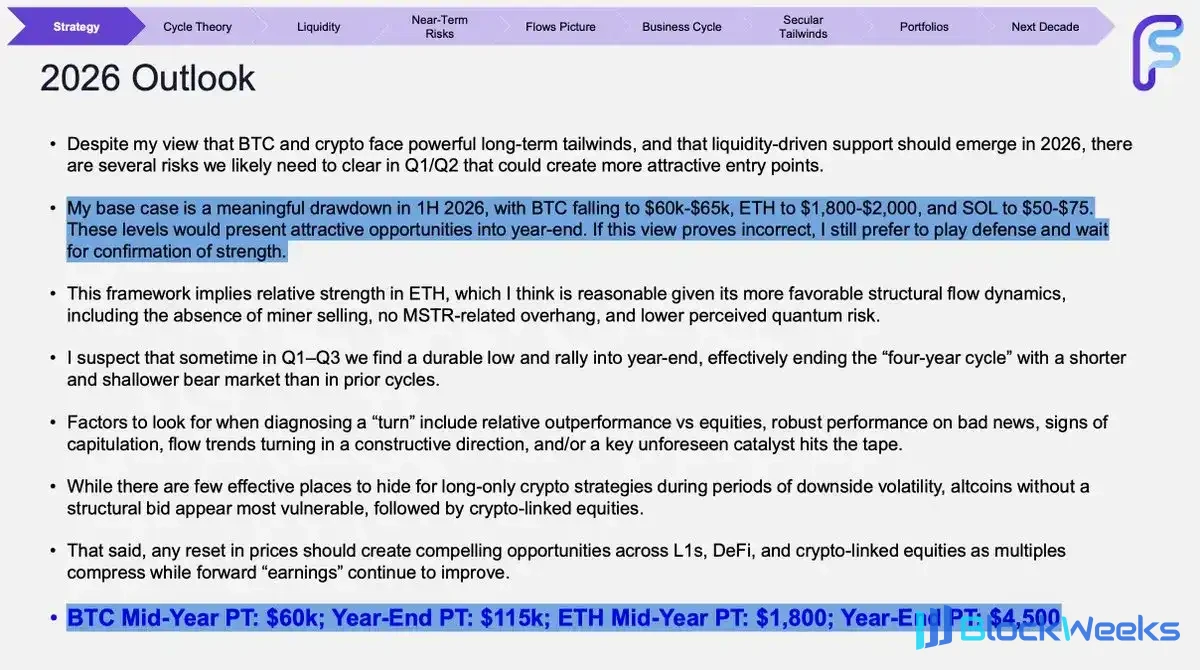
Otimista em público, pessimista internamente — esse contraste mergulhou Tom Lee e sua equipe em uma crise de confiança, e muitos viram isso como o início do colapso da persona de Tom Lee.
Sean Farrell esclareceu posteriormente que o relatório enfatizava a gestão de risco e não representava uma visão pessimista. Tom Lee explicou que os dois decorriam de metodologias e horizontes temporais diferentes.
A ação subsequente do mercado correspondeu em grande parte ao julgamento daquele relatório interno. Em janeiro de 2026, nem o BTC nem o ETH atingiram novas máximas, e o ETH desde então caiu abaixo de US$ 2.000 várias vezes, chegando até a ficar abaixo de US$ 1.600 em junho.
Desde setembro de 2025, ele sugeriu repetidamente que o ETH poderia chegar a cerca de US$ 62.000. Segundo seu cálculo, se o Ethereum substituir a infraestrutura de pagamentos e bancária, a proporção ETH/BTC poderia subir para cerca de 0,25; com o BTC a US$ 250.000, o ETH ficaria em cerca de US$ 62.000.
Depois disso, ele acrescentou evidências de ciclos históricos, dizendo que o Ethereum havia subido de 50 a 200 vezes em ciclos anteriores, e que mesmo uma estimativa conservadora de 25 vezes alcançaria esse nível de preço.
Quanto à queda do ETH, no relatório semanal da Bitmine de 16 de novembro, ele descreveu a queda de 28% do ETH em duas semanas como uma queda em cascata inconsistente com os fundamentos, possivelmente devido a fatores externos, como a dinâmica da Nvidia e investidores levantando caixa para o IPO da Anthropic. Um ano antes, a razão que ele deu foi danos aos balanços dos formadores de mercado.

Além da credibilidade, a própria situação da Bitmine também está enfraquecendo a influência de Tom Lee. O modelo de emissão de ações para compra de moedas que sustentou sua expansão no ano passado agora é difícil de manter.
À medida que o ETH caía, o preço das ações da empresa permaneceu abaixo do valor de suas participações por um longo período, e a emissão contínua apenas diluiria os acionistas, então a Bitmine recorreu à recompra de ações. De acordo com as divulgações da Bitmine, até o final de outubro de 2026, a empresa havia recomprado cerca de 22,9 milhões de ações por cerca de US$ 400 milhões.
Nas últimas duas semanas, a Bitmine comprou 9.587 e 7.653 ETH, respectivamente; o último equivale a cerca de US$ 14 milhões aos preços atuais, uma clara contração na escala de acumulação. A empresa agora concluiu 99% de sua meta de participação de 5% e não divulgou seu plano após atingi-la; é muito provável que não compre mais ETH depois disso.
Mais importante, a escassez da Bitmine como ponte entre Wall Street e o ETH está desaparecendo. Em janeiro deste ano, a Grayscale concluiu a primeira distribuição de recompensas de staking de ETF de ETH à vista nos EUA, e em março a BlackRock lançou um ETF de ETH com staking, permitindo que instituições obtenham exposição ao ETH e rendimento de staking diretamente por meio de ETFs.
Atualmente, a Bitmine basicamente não tem dívidas, cerca de 86% de seu ETH está em staking, e a receita anualizada de staking é de cerca de US$ 245 milhões, portanto não há pressão de liquidação forçada no curto prazo. Embora a persona de Tom Lee não tenha entrado em colapso completo, suas palavras não têm mais o mesmo impacto no mercado que antes.
2. Após o fracasso da narrativa de queima do ETH, a reserva de valor consegue convencer alguém?
Olhando para a lógica altista de Tom Lee no ano passado, o que ele mais falava era o superciclo da tokenização. Em sua visão, a tokenização está fazendo progressos constantes, e a maior parte está acontecendo no Ethereum.
Em termos de uso, a tokenização está de fato acontecendo. De acordo com um relatório da Binance Research, o uso da rede Ethereum cresceu cerca de 50% no primeiro semestre de 2026, mas como as taxas de Gas continuaram a cair, a receita anual da rede deve diminuir 53%.
A rede está ficando mais movimentada, mas o valor não está retornando ao ETH. Desde a transição para proof of stake, o ETH caiu mais de 60% em relação ao BTC.
A lógica de queima que antes sustentava a avaliação do ETH também falhou. Com o avanço da escalabilidade L2 e uma queda acentuada nas taxas da mainnet, o valor queimado está muito atrás da nova emissão.
De acordo com dados do ultrasound.money, calculado nos últimos 30 dias, a queima anualizada do ETH é de cerca de 35.000 moedas, a emissão anualizada é de cerca de 1,09 milhão de moedas, e a taxa de crescimento anual da oferta é de cerca de 0,86%. Desde o Merge, a oferta líquida do ETH aumentou cerca de 1,7 milhão de moedas, e a expectativa de deflação caiu completamente por terra.

A capacidade do Bitcoin de ocupar a posição de ouro digital reside em grande parte no fato de que ele mal mudou suas regras por anos, enquanto o Ethereum ainda está em meio a uma rápida iteração.
Em 8 de novembro, Vitalik publicou um artigo reenfatizando o posicionamento do ETH como reserva de valor e propôs deixar de tratar a queima de taxas como a lógica central de avaliação.
Em sua visão, a queima passada vinha principalmente da demanda especulativa dentro do círculo cripto e não constituía um verdadeiro piso de preço; buscar altos valores de queima também entraria em conflito com os objetivos de descentralização e anticaptura, e mesmo que a queima permaneça abaixo de um décimo do nível de equilíbrio por um longo tempo, não há necessidade de se arrepender.
Tom Lee, como sempre, adicionou a confirmação de Vitalik de que o ETH é uma reserva de valor à sua lista de razões otimistas.
Investidores institucionais veem as coisas de forma diferente. Segundo estimativas do diretor de investimentos da Arca, Jeff Dorman, a receita mensal de cerca de US$ 6 milhões do Ethereum, somada ao ETH em carteiras usadas para pagar Gas, só consegue explicar de US$ 45 bilhões a US$ 50 bilhões de seu valor de mercado de aproximadamente US$ 246 bilhões, com o restante vindo mais do valor social e da imaginação de mercado.
O KOL cripto Lanhu também acredita que é cedo demais para falar de reserva de valor agora; o Ethereum deveria primeiro cobrar uma taxa razoável de 10% a 20% das L2s e dos construtores de blocos, resolvendo o problema de captura de valor no nível do mecanismo. Reserva de valor só pode se formar naturalmente; não pode ser alcançada gritando slogans.
Vitalik mencionou que o roteiro do Ethereum está relativamente maduro e grandes mudanças podem em sua maioria ser antecipadas com antecedência, mas também listou uma longa série de características de protocolo que se espera que mudem, incluindo a possibilidade de que o algoritmo de consenso passe por grandes ajustes nos próximos dois anos.
O KOL cripto Chen Mo disse que o impacto do roteiro técnico sobre o preço leva muito tempo para se mostrar, e o que realmente vale a pena observar é se o Ethereum consegue continuar conquistando desenvolvedores; os dados de queima são secundários.
III. A Fundação Recua para os Bastidores, a Bitmine Consegue Acompanhar?
O Ethereum pode ser muito bem-sucedido, mas por que o ETH precisa ser muito caro ainda carece de uma resposta convincente.
Vitalik escreveu em um longo post no X que, se manter ETH é sobre perseguir hype financeiro, então é preciso um líder destemido gritando slogans nas redes sociais. Essa frase carrega um toque de ironia e também mostra que a Fundação não tem intenção de desempenhar esse papel.

O documento de missão da Fundação divulgado em março deste ano listou a anticensura e a anticaptura como princípios centrais.
Ao mesmo tempo, a Fundação está passando por turbulência interna. Os dois co-diretores executivos, Tomasz Stańczak e Hsiao-Wei Wang, saíram em fevereiro e junho, respectivamente, e o membro do conselho Bastian Aue está atualmente no comando temporário. Em junho, a Fundação anunciou demissões de 54 pessoas, cerca de 20% do total de funcionários, e cortou cerca de 40% de seu orçamento anual.
Recentemente, a ex-chefe de suporte de protocolo da Fundação, Kayleen Fulton, processou em um tribunal federal dos EUA, alegando que ela e Trent Van Epps lideraram uma carta pública assinada por 53 pessoas contra disposições controversas no documento de missão, e que os dois foram subsequentemente demitidos em abril. A Fundação ainda não apresentou resposta.
Além disso, alegações de que a Fundação está vendendo ETH apareceram com frequência no mercado recentemente, com múltiplas carteiras marcadas como endereços relacionados à Fundação vendendo ETH uma após a outra. Segundo monitoramento da analista on-chain Tia Ai, desde 26 de outubro, endereços relacionados à Fundação venderam um total acumulado de cerca de 7.785 ETH.
No entanto, a analista on-chain Specter alertou que as tags de atribuição para algumas carteiras carecem de evidências suficientes; ter interações financeiras iniciais com a Fundação não significa que ainda sejam controladas pela Fundação.
Em termos de escala, o impacto direto dessas vendas sobre o preço é limitado. O ETH detido pela Fundação representa cerca de 0,16% do suprimento total, e este ano ela fez staking de cerca de 70.000 ETH, usando rendimento para substituir parte de suas vendas de moedas.
Mas da perspectiva dos investidores de varejo, Vitalik posicionar o ETH como reserva de valor enquanto notícias de venda de moedas pela Fundação continuam surgindo é um contraste que está abalando a confiança do mercado.
Vale notar que os compradores nas vendas confirmadas publicamente pela Fundação eram todos a Bitmine. Segundo anúncios da Fundação, de março a maio, a Fundação vendeu um total de 25.000 ETH para a Bitmine por meio de três transações de balcão, a um preço médio entre US$ 2.043 e US$ 2.387.
Em junho deste ano, cinco ex-pesquisadores seniores da Fundação fundaram a organização sem fins lucrativos de P&D Ethlabs, com financiadores incluindo BitMine, SharpLink e o cofundador do Ethereum, Joe Lubin. Em julho, o mesmo grupo de financiadores apoiou o estabelecimento da Ethereum Institutional, focada em divulgação institucional e marketing do ETH.
No entanto, a conexão entre os dois atualmente permanece principalmente no nível de compra, venda e financiamento. Depois que Vitalik trouxe novamente à tona a reserva de valor, para que essa narrativa seja aceita por Wall Street, ela ainda precisa ser traduzida em uma lógica de avaliação que as instituições possam entender.
Considerações Finais
Para os investidores de ETH, restam poucas partes com quem contar no momento. A Fundação não tem intenção de se pronunciar em favor do preço da moeda, e os fundos de ETF à vista registraram recentemente saídas contínuas. A Bitmine, que detém cerca de 5% da oferta circulante de ETH, ainda é vista como a parte atualmente mais motivada e mais capaz de sustentar a narrativa do ETH.
O problema é que os interesses da Bitmine não estão totalmente alinhados com os dos investidores de varejo. Sua receita vem principalmente de staking, o desempenho de suas ações depende de prêmios sobre os ativos, e depois que suas participações se aproximaram da meta de 5%, a escala de compras adicionais também diminuiu visivelmente.
O pumping de Tom Lee já tem dificuldade para mover o mercado novamente. Em vez do seu próximo preço-alvo, se a Bitmine pode formar mais sinergia direta com a Fundação e encontrar uma âncora de avaliação para o ETH que Wall Street reconheça pode ser mais digno de atenção.