Саме тоді, коли світовий сектор ШІ-обчислень зазнав кривавої розправи, напівпровідникова дослідницька установа SemiAnalysis ще додала удару.
У своєму останньому оновленні моделі вона суттєво знизила прогнози щодо глобальних капітальних витрат на ШІ-акселератори, поставок, попиту на HBM та потреб в електроенергії.
Найпомітнішими були коригування на 2028–2030 роки: прогноз капітальних витрат на 2028 рік знижено на 28%, на 2029 і 2030 роки — відповідно на 41% і 40%.
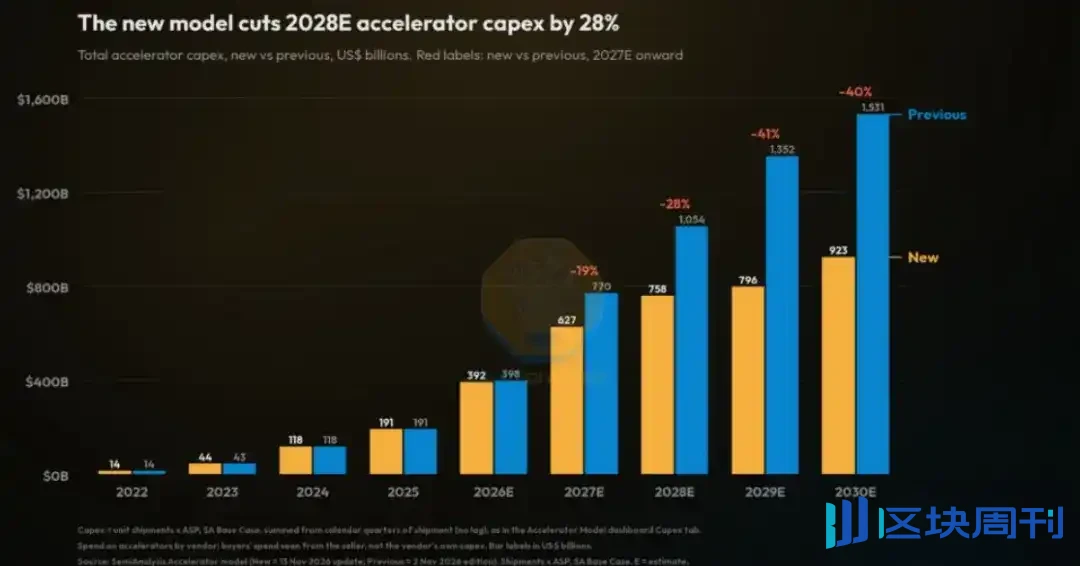
За розрахунками нової моделі, у 2030 році глобальні капітальні витрати на ШІ-акселератори знизяться з раніше прогнозованих 1,531 трильйона доларів до 923 мільярдів доларів, тобто скоротяться на 608 мільярдів доларів.
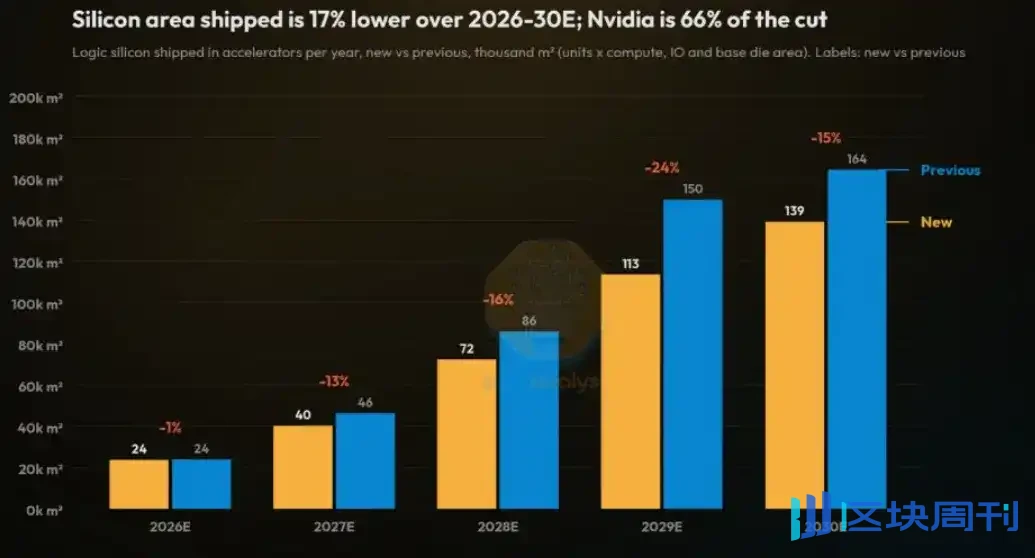
Водночас сукупний прогноз площі поставок логічних кремнієвих пластин для акселераторів на 2026–2030 роки знижено на 17%, причому на Nvidia припадає 66% цього скорочення.
Удар від цих цифр насамперед полягає в тому, що попередній ринковий наратив про «безмежне розширення» інфраструктури ШІ було зруйновано.
Останні два роки ринки капіталу загалом припускали, що хмарні провайдери та лабораторії ШІ й надалі з надвисокою інтенсивністю нарощуватимуть інвестиції в обчислювальні потужності, що спричинить переоцінку GPU, HBM, оптичних модулів, електроенергії для дата-центрів і рідинного охолодження.
Однак коригування SemiAnalysis показує, що очікування капітальних витрат на 2026 рік залишаються загалом стабільними, а справжній помітний перелом настає після 2027 року, особливо у 2029 і 2030 роках, коли початковий річний обсяг інвестицій понад 1 трильйон доларів тепер знижено до діапазону 800–900 мільярдів доларів.
За цим зниженням стоять три причини:
По-перше, сповільнення зростання доходів від ШІ. Темпи зростання нових річних регулярних доходів передових лабораторій ШІ у третьому кварталі знизилися, що змусило установи переоцінити, чи зможуть доходи від токенів і надалі покривати високі витрати на обчислення.
По-друге, посилення умов фінансування. Боргові та акціонерні інвестори стали обережнішими щодо проєктів, які не мають довгострокових зобов’язань щодо закупівель від хмарних провайдерів, що вплине на розвиток земельних ділянок, електропостачання та будівництва самих дата-центрів.
По-третє, посилення регуляторних обмежень і обмежень на підключення до електромережі у США: очікується, що з дата-центрів, які мають бути введені в експлуатацію з другої половини 2027 до першої половини 2028 року, 5,8 ГВт буде відкладено.
Вплив на виробничий ланцюжок розподілений нерівномірно.
Nvidia зазнала найбільшого удару: не лише прогнози поставок були суттєво знижені, а й припущення щодо середньої ціни продуктів нового покоління Feynman були помітно зменшені.
Наприклад, середня ціна Feynman знижена з приблизно 110 тисяч доларів до приблизно 78 тисяч доларів, а Feynman Ultra — з приблизно 175 тисяч доларів до приблизно 98 тисяч доларів.
Це свідчить про те, що конкуренція в сфері ШІ-чипів переходить від «у кого є виробничі потужності» до «у кого краще співвідношення ціни та якості»; альтернативні платформи, як-от TPU, Trainium і GPU від AMD, послаблюють цінову владу Nvidia.
Синхронне зниження попиту на HBM та електроенергію також заслуговує на увагу.
Прогноз глобальних поставок HBM на 2028 рік знижено на 30%, а прогноз потреби в енергоспоживанні ШІ-акселераторів на 2030 рік — на 34%.
Це не означає, що сегменти пам’яті та електроенергії втратили цінність, а радше те, що виробничий ланцюжок переходить від боротьби за потужності й електроенергію до розподілу потужностей залежно від віддачі.
Частка HBM у специфікації матеріалів для ШІ-акселераторів усе ще залишається високою; HBM4, передове пакування та кастомізована пам’ять і далі мають структурні можливості; вузькі місця на боці електроенергії також не зникнуть повністю, просто ритм замовлень більше залежатиме від прогресу підключення конкретних проєктів до мережі.
Для ринку це зниження радше схоже на передчасне калібрування з метою дедуфляції бульбашки.
Раніше ринок схильний був розуміти інвестиції в ШІ-обчислення як однобічно зростаючу криву, але насправді на них спільно впливають підтвердження доходів, фінансові обмеження, підключення до електромереж, ефективність чипів і конкурентна структура.
Надалі слід зосередити увагу на орієнтирах капітальних витрат хмарних провайдерів, видимості замовлень на акселератори, змінах контрактних цін на HBM, часі очікування в черзі на підключення дата-центрів до мережі та частці інференсного навантаження в загальному обсязі обчислень.
Якщо попит на інференс і надалі зростатиме, вартість одиниці обчислень знижуватиметься, а ефективність використання підвищуватиметься, виробничий ланцюжок і далі отримуватиме структурну підтримку; якщо віддачу від довгострокових проєктів буде важко підтвердити, прогнози капітальних витрат можуть і надалі коригуватися.
Наразі світовий сектор ШІ-обчислень переживає болісний етап зниження оцінок і проколювання бульбашки.
Навіть попри це досі неможливо визначити, чи завершився цей етап; хоча оцінки вже виглядають такими, що впали дуже сильно, проблема полягає в тому, чи синхронно знижено прогнозні параметри в моделях оцінки; якщо ні, то оцінки можуть і не виглядати недооціненими.
Найкращий спосіб — терпляче чекати, поки ринок сам очиститься.
Можна сподіватися на те, що інерція ринку часто призводить до надмірної реакції: хоча негативних факторів багато і сектор ШІ-обчислень зазнав значного відкату, якщо ринок скоригує надмірно і справді притисне оцінки до екстремально низького рівня, а різноманітні левериджовані кошти та продавці вже будуть вичищені, тоді як короткі позиції перебуватимуть на історичних максимумах, це, навпаки, може принести різкий відскок із великим прибутком.
Що ж до того, коли прийде ця можливість, це може визначити лише сам ринок.